
Açılış
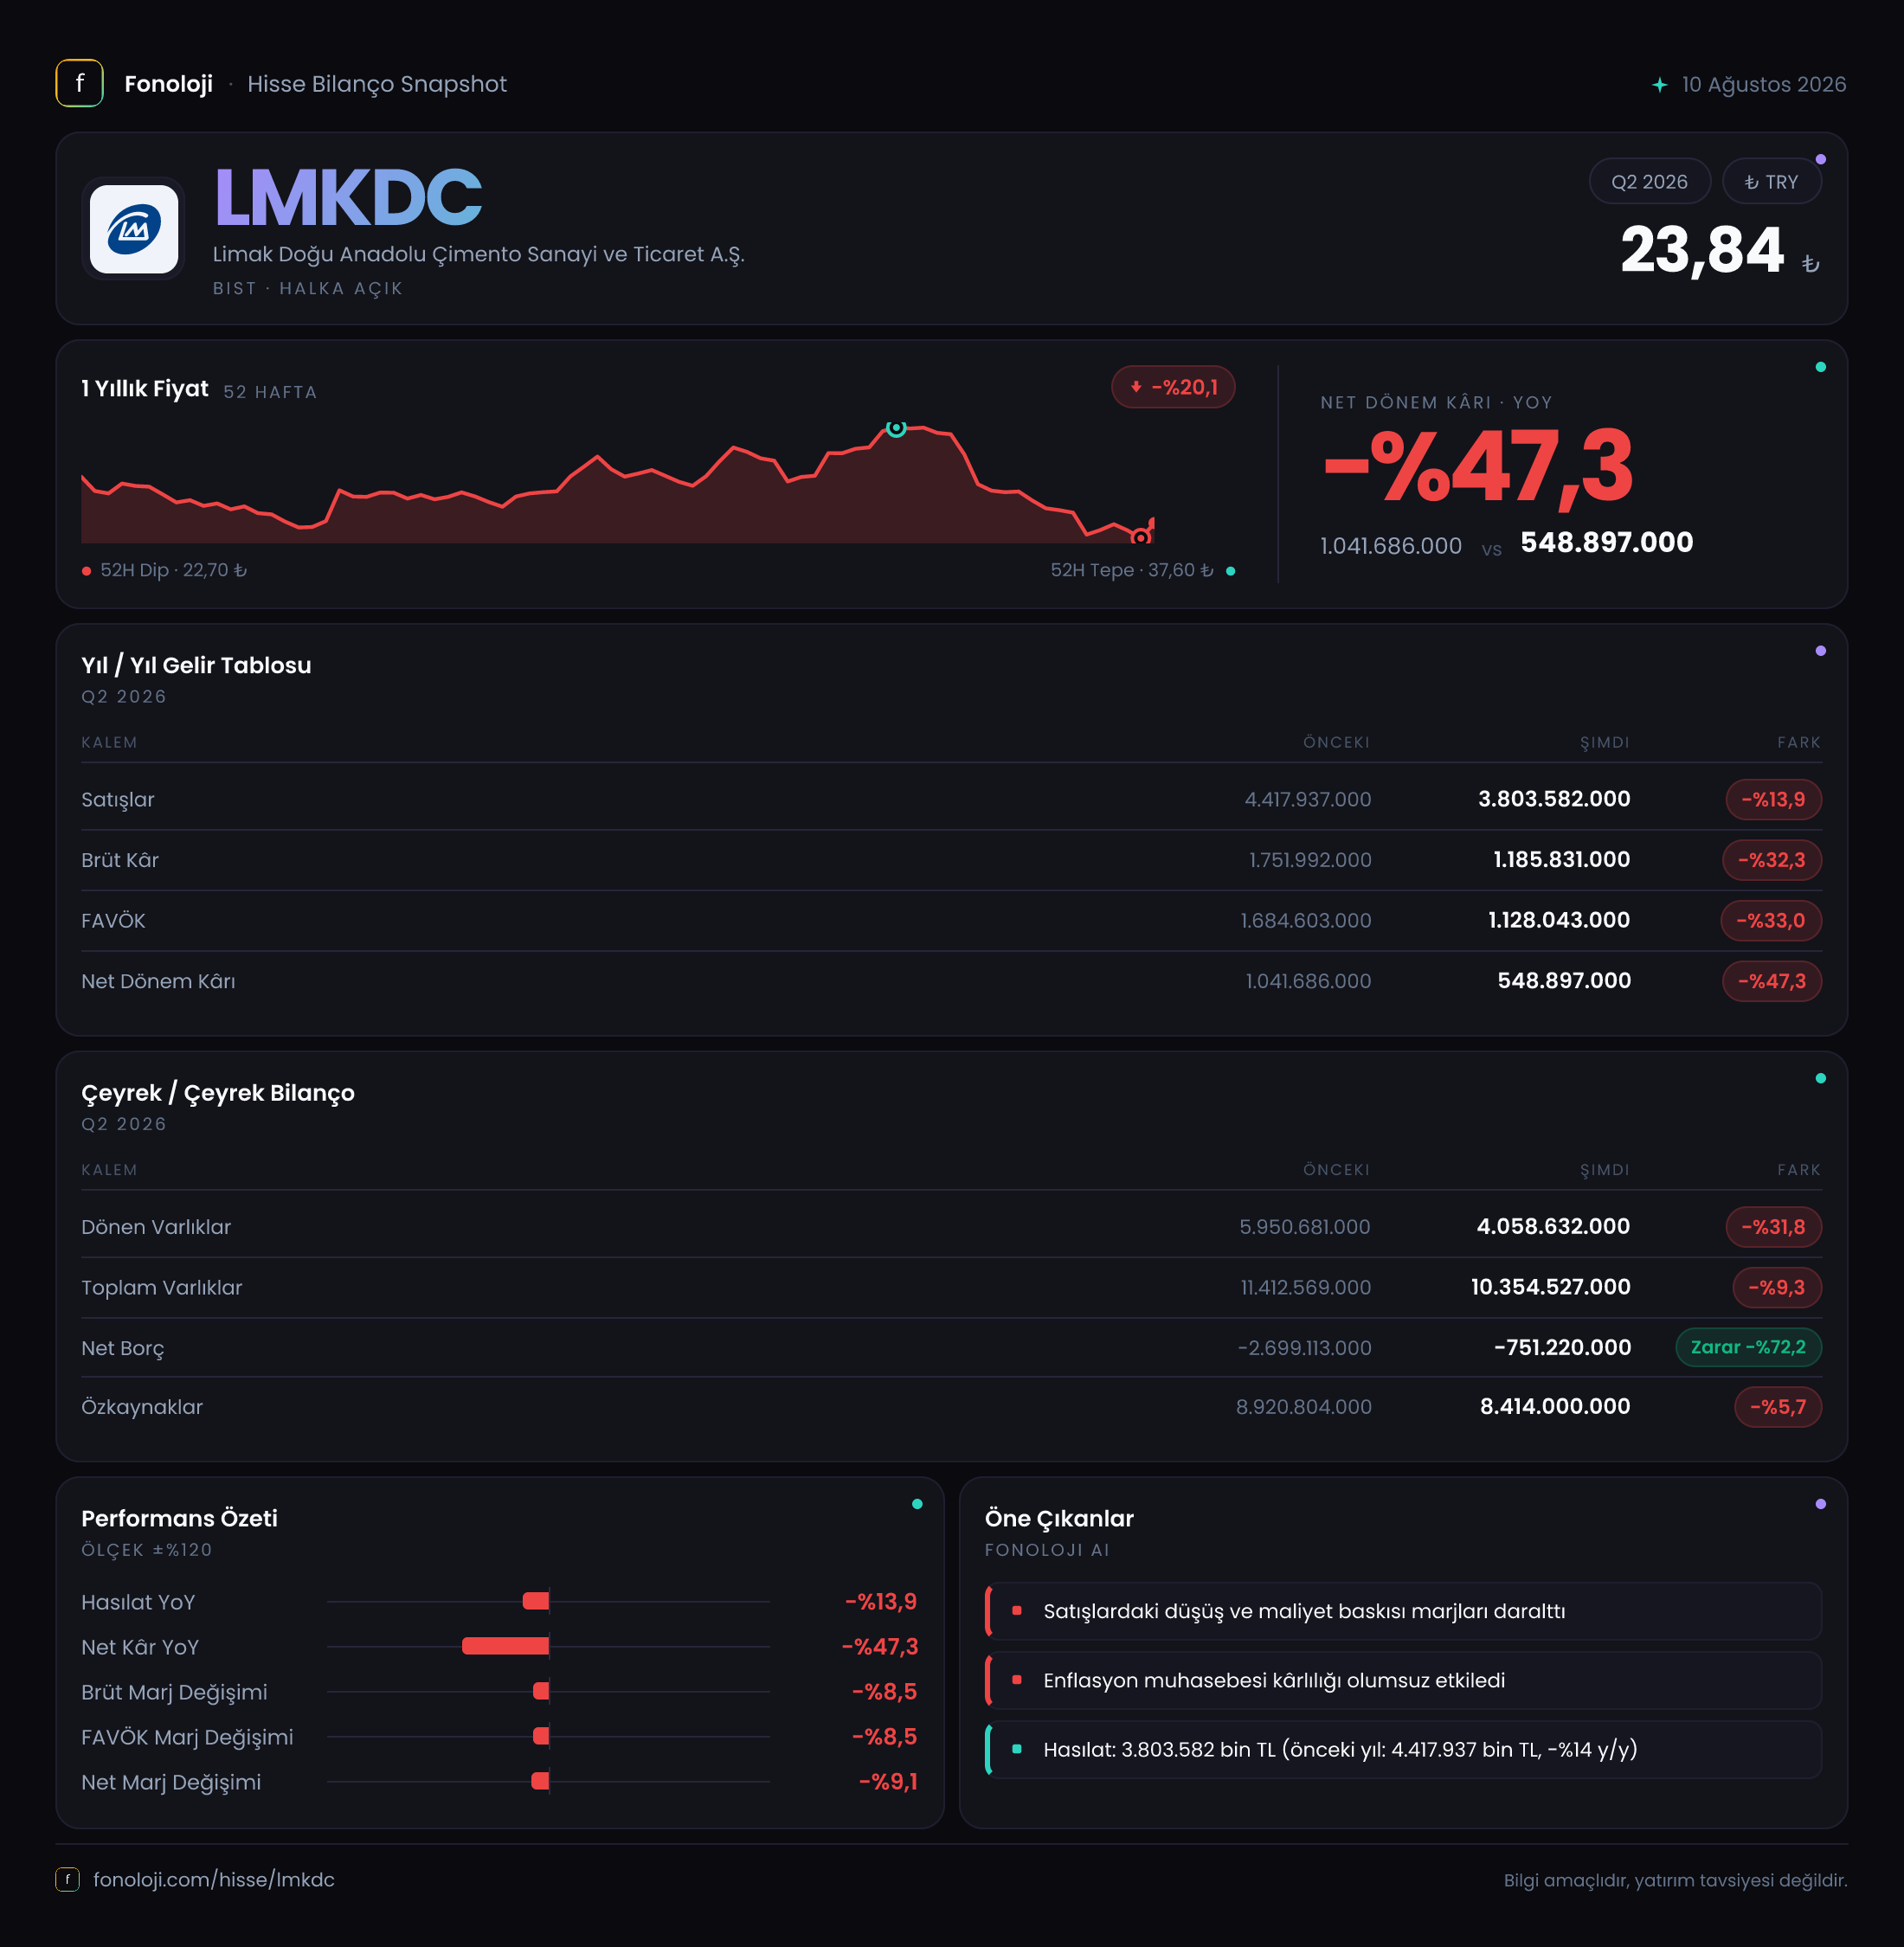
Limak Doğu Anadolu Çimento, faaliyetlerini çimento üretimi ve satışı üzerine kuran, bilançosunda önemli ölçüde duran varlık taşıyan bir şirket. 2026/6AB sonuçları, yani yılın ilk altı aylık dönemine ilişkin veriler, operasyonel tarafta belirgin bir yavaşlamaya işaret ediyor: satışlar gerilerken brüt kâr ve FAVÖK daha hızlı düştü. Bu tablo, yalnızca ciro kaybını değil, aynı zamanda marj baskısını da gösteriyor. Net kâr ise hem operasyonel zayıflık hem de negatif net parasal pozisyonun etkisiyle geçen yılın aynı dönemine göre neredeyse yarı yarıya azaldı.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 3,8 milyar TL | 4,4 milyar TL | -%13,9 | | Brüt kâr | 1,2 milyar TL | 1,8 milyar TL | -%32,3 | | FAVÖK | 1,1 milyar TL | 1,7 milyar TL | -%33,0 | | Net dönem kârı | 548,9 milyon TL | 1,0 milyar TL | -%47,3 | | Net parasal pozisyon | -394,1 milyon TL | -338,9 milyon TL | -%16,3 |
Satış Hikayesi
Şirketin ilk altı aylık satışları geçen yılın aynı dönemindeki 4,4 milyar TL’den 3,8 milyar TL’ye geriledi. Nominal olarak %13,9’luk bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle, satışlar yalnızca enflasyonun gerisinde kalmamış; nominal olarak da küçülmüş durumda. Bu, çimento talebi, satış hacmi, fiyatlama gücü veya ürün karması açısından şirketin ilk altı ayda geçen yılın aynı dönemine kıyasla daha zayıf bir performans sergilediğini gösteriyor.
Ancak satışlardaki gerilemenin niteliğini tam olarak ayrıştırmak için hacim ve ton başına satış fiyatı bilgisi gerekiyor. Mevcut veriler, düşüşün ne kadarının satış miktarından, ne kadarının fiyatlama ve ürün karmasından kaynaklandığını göstermiyor. Bu nedenle yatırımcı açısından izlenmesi gereken temel nokta, sonraki dönemlerde satışların nominal büyümeye dönüp dönmeyeceği ve bu büyümenin enflasyonun üzerine çıkıp çıkamayacağı.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte şirketin ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu ayrım önemli; çünkü altı aylık zayıf sonuç, yılın tamamına yayılmış bir sorun da olabilir, ilk çeyrekteki sert düşüşün ardından toparlanma içeren bir tablo da olabilir. Mevcut veriyle yalnızca geçen yılın aynı altı aylık dönemine göre karşılaştırma yapılabilir.
Kârlılık
Kârlılık göstergeleri satışlardaki düşüşten daha hızlı bozulmuş. Brüt kâr 1,8 milyar TL’den 1,2 milyar TL’ye gerilerken düşüş %32,3 oldu. Böylece brüt kâr marjı yaklaşık %40,9’dan %31,6’ya indi. Yaklaşık 9,3 puanlık bu gerileme, satışların azalmasının yanı sıra üretim maliyetlerinin ve diğer doğrudan maliyetlerin ciroya göre daha ağır hale geldiğini gösteriyor.
FAVÖK de 1,7 milyar TL’den 1,1 milyar TL’ye düşerek %33,0 geriledi. FAVÖK marjı geçen yıl yaklaşık %38,6 seviyesindeyken bu dönemde %28,9’a indi. Yani şirket, satışlarının yaklaşık her 100 TL’sinden operasyonel nakit yaratma kapasitesi açısından geçen yıla göre yaklaşık 10 TL daha az fayda elde etmiş. Çimento sektöründe enerji, yakıt, elektrik ve lojistik maliyetleri önemli olduğu için marj hareketi özellikle kritik; fakat mevcut veri, bozulmanın hangi maliyet kaleminden kaynaklandığını ayrıştırmıyor.
Brüt kâr marjı ile FAVÖK marjının birbirine yakın seyretmesi, faaliyet giderleri ve amortisman öncesi kârlılığın brüt kârla birlikte zayıfladığını gösteriyor. Net dönem kârı ise 1,0 milyar TL’den 548,9 milyon TL’ye gerileyerek %47,3 azaldı. Net kâr marjı yaklaşık %22,7’den %14,4’e düştü. Net kârdaki düşüşün FAVÖK’teki gerilemeden daha sert olması, operasyonel zayıflığa ek olarak net parasal pozisyon ve diğer finansal/vergisel etkilerin sonuç üzerinde baskı oluşturduğunu düşündürüyor; ancak bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden dağılımı yapmak mümkün değil.
Bilanço Sağlığı
Bilanço, şirketin hâlâ güçlü bir özkaynak tabanına sahip olduğunu; ancak likit varlık tarafında önceki yıl sonuna göre zayıflama yaşandığını gösteriyor. Dönen varlıklar 6,0 milyar TL’den 4,1 milyar TL’ye gerileyerek %31,8 azaldı. Bu düşüş, nakit ve nakit benzeri kalemler, ticari alacaklar veya stoklar gibi çalışma sermayesi unsurlarında daralma anlamına gelebilir; fakat kırılım verilmediği için hangi kalemin etkili olduğu söylenemez.
Duran varlıklar ise 5,5 milyar TL’den 6,3 milyar TL’ye yükseldi. %15,3’lük artış, bilanço yapısında sabit kıymetlerin ağırlığının arttığını gösteriyor. Buna rağmen toplam varlıklar 11,4 milyar TL’den 10,4 milyar TL’ye geriledi. Başka bir ifadeyle, duran varlıklardaki artış, dönen varlıklardaki 1,9 milyar TL’lik düşüşü telafi edememiş.
Özkaynaklar 8,9 milyar TL’den 8,4 milyar TL’ye geriledi. Şirket dönem içinde 548,9 milyon TL net kâr üretmesine rağmen özkaynakların azalması, temettü, diğer kapsamlı gelir/gider veya enflasyon muhasebesi kaynaklı düzeltmeler gibi kalemlerin etkili olabileceğini düşündürür; ancak rapor detayları olmadan neden kesinleştirilemez. Yine de toplam varlıklar içindeki özkaynak payı yaklaşık %81 ile yüksek kalıyor. Bu, bilanço kaldıraç seviyesinin sınırlı olduğunu ve şirketin borç finansmanına aşırı bağımlı olmadığını gösteren olumlu bir unsur.
Net borç -2,7 milyar TL’den -751,2 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Ancak net nakit tamponu yaklaşık 1,9 milyar TL azalmış durumda. FAVÖK’e göre bakıldığında net borç/FAVÖK oranı yaklaşık -0,68x seviyesinde; geçen yıl bu oran yaklaşık -1,59x idi. Şirket hâlâ net nakitte, fakat finansal güvenlik marjı belirgin şekilde daralmış.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesinin şirket üzerindeki etkisini anlamak için kritik bir gösterge. LMKDC’nin net parasal pozisyonu geçen yıl aynı dönemde -338,9 milyon TL iken bu dönemde -394,1 milyon TL’ye geriledi. Buradaki negatif değer, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olması nedeniyle enflasyon muhasebesi altında net parasal kayıp yazdığını gösteriyor.
Negatif etkinin mutlak tutarı yaklaşık 55,2 milyon TL artmış. Bu durum, bilanço yapısının enflasyon karşısında şirket aleyhine çalıştığını gösteriyor. Net parasal kayıp, faaliyet kârlılığına doğrudan dahil olmasa da net kârı aşağı çeker. Nitekim FAVÖK düşüşü %33 iken net kâr düşüşünün %47,3 olması, operasyonel gerilemenin altında ve üzerinde finansal muhasebe etkilerinin bulunduğuna işaret ediyor.
Yatırımcı için Ne Anlama Geliyor?
LMKDC’de yatırım tezinin güçlü tarafı, şirketin bilançosunda hâlâ 751,2 milyon TL net nakit ve yaklaşık 8,4 milyar TL özkaynak bulunması. Borçluluk baskısı sınırlı; bu durum, zayıf operasyonel dönemde finansal riskin kontrol altında kalmasına yardımcı olabilir. Duran varlıklardaki büyüme de kapasite veya varlık tabanının güçlendiğini gösteriyor; ancak bu varlıkların ne ölçüde satış ve kârlılık üreteceği henüz sonuçlara yansımış değil.
Zayıf taraf ise gelir tablosunda yoğunlaşıyor:
- Satışlar enflasyonun oldukça gerisinde kalmakla kalmayıp nominal olarak da %13,9 düştü.
- Brüt ve FAVÖK marjları yaklaşık 9-10 puan geriledi.
- Net kâr, operasyonel kârdan daha hızlı azaldı.
- Net nakit pozisyonu korunmasına rağmen önceki yıl sonuna göre belirgin biçimde zayıfladı.
- Negatif net parasal pozisyonun etkisi arttı.
Bu nedenle önümüzdeki dönemlerde yatırımcıların özellikle satış hacmi, ton başına fiyat, enerji maliyetleri, FAVÖK marjı ve net nakit hareketini birlikte izlemesi gerekiyor. Çeyreklik veri bulunmadığından toparlanmanın başlayıp başlamadığını henüz söylemek mümkün değil. Şirketin güçlü bilançosu önemli bir savunma unsuru sunuyor; ancak bu avantajın hisse performansını desteklemesi için operasyonel marjların yeniden toparlanması ve satışların enflasyonun üzerinde büyümesi gerekecek.
Yatırım tavsiyesi değildir.