
Açılış
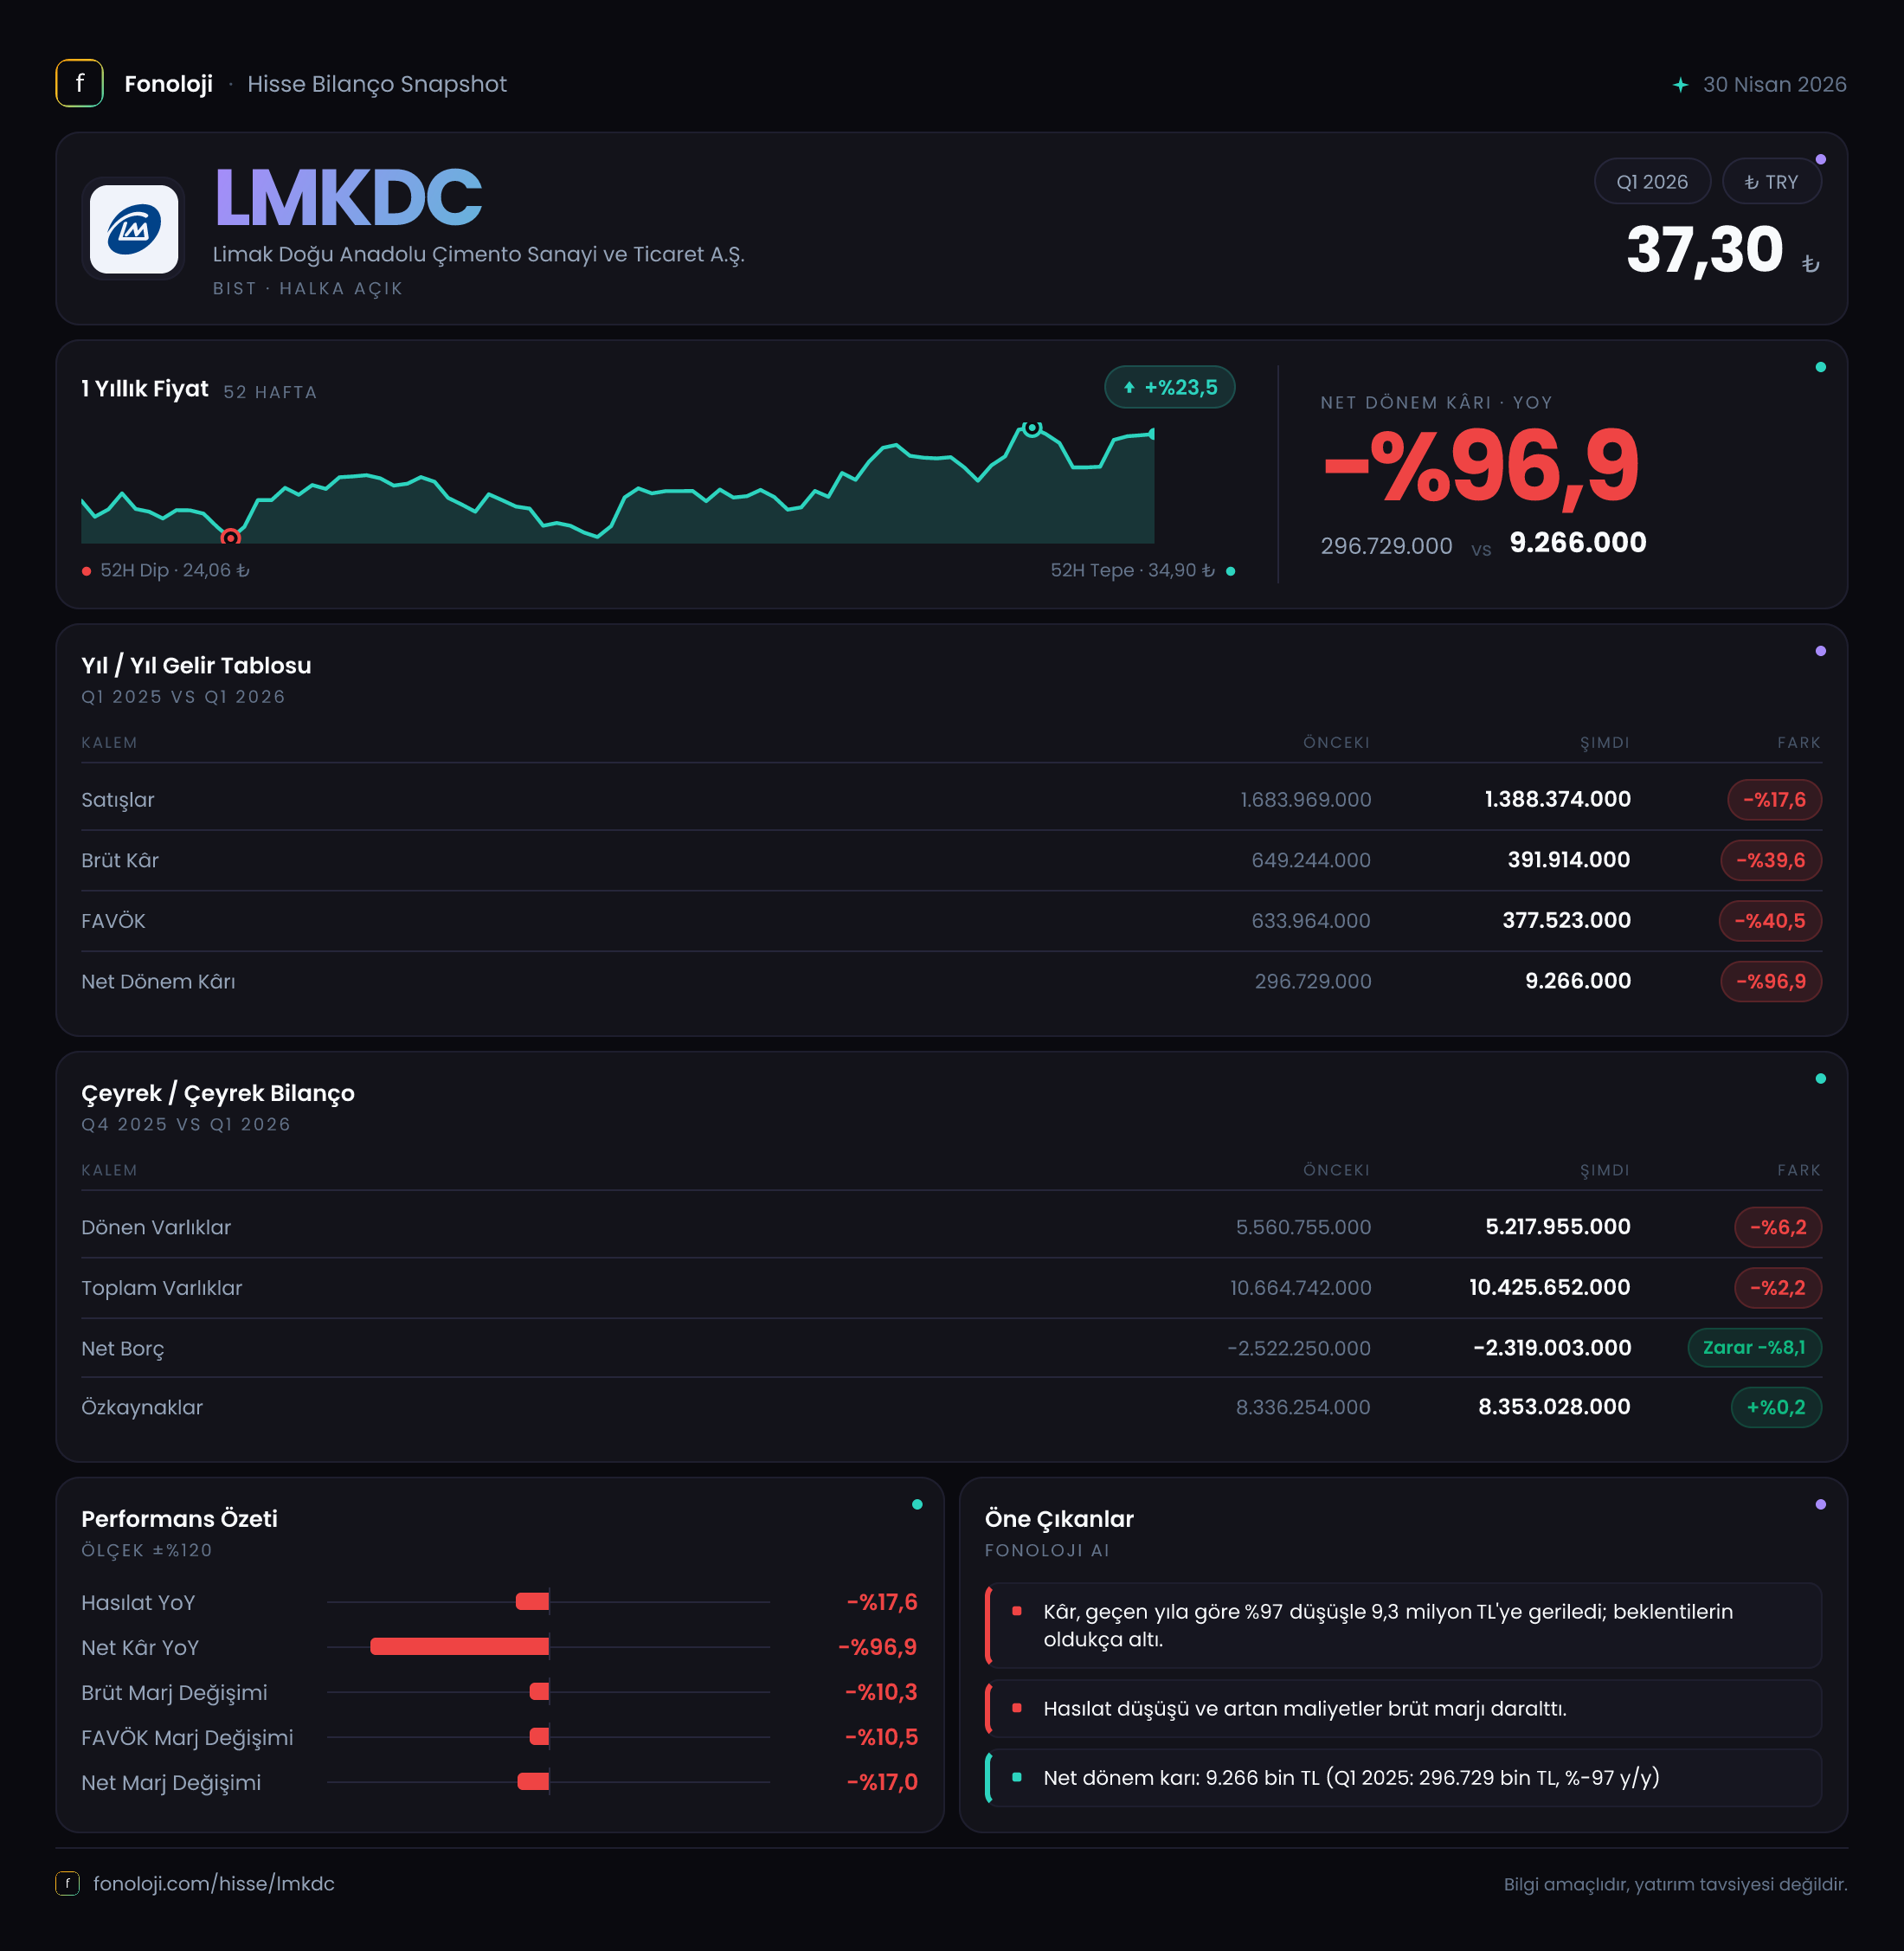
Limak Doğu Anadolu Çimento, çimento üretimi ve satışı yapan bir şirket olarak 2026/3AB dönemine zayıflayan gelir ve kârlılık göstergeleriyle girdi. Satışlar geçen yılın aynı çeyreğine göre %17,6 düşerek 1,4 milyar TL’ye gerilerken, brüt kârdaki düşüş satış daralmasının oldukça üzerine çıktı. Bu tablo, yalnızca hacim veya ciro baskısını değil, aynı zamanda marjların da belirgin biçimde bozulduğunu gösteriyor. Buna karşılık şirketin bilançosu hâlâ güçlü bir net nakit pozisyonu taşıyor; dolayısıyla bu çeyreğin ana hikâyesi borçluluk değil, operasyonel kârlılıktaki sert gerileme ve enflasyon muhasebesinin net kâr üzerindeki etkisi.
Satış Hikayesi
Şirketin satışları 1,4 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,7 milyar TL idi; bu da nominal olarak %17,6’lık bir gerilemeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan daha belirgin bir daralma anlamına geliyor. Başka bir ifadeyle, şirket yalnızca enflasyonun gerisinde büyümemiş; satış gelirleri mutlak olarak da küçülmüş.
Çimento sektöründe satış performansı genellikle iç talep, altyapı ve konut yatırımları, bölgesel inşaat aktivitesi, fiyatlama gücü ve enerji maliyetleriyle birlikte değerlendirilir. Ancak eldeki veriler, satışlardaki gerilemenin hacimden mi, fiyatlamadan mı veya ürün karmasından mı kaynaklandığını ayrıştırmaya izin vermiyor. Bu nedenle yatırımcı açısından kritik nokta, önümüzdeki dönemlerde şirketin fiyat artışlarını satış hacmini koruyarak uygulayıp uygulayamayacağı olacak.
Çeyreklik karşılaştırma tarafında yalnızca 2025/3 dönemiyle kıyaslama mevcut. Sonraki çeyreklerin satış verisi paylaşılmadığı için şirketin 2025/12’den 2026/3’e nasıl bir ivmeyle geldiği konusunda sağlıklı bir ardışık trend kurmak mümkün değil. Bu nedenle mevcut veri, yıllık bazda belirgin bir zayıflamayı gösteriyor; ancak düşüşün geçici mi yoksa daha uzun süreli bir talep sorununun parçası mı olduğunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Kârlılık tarafında satışlardaki gerilemeden daha güçlü bir bozulma var. Brüt kâr 391,9 milyon TL’ye inerken, geçen yılın aynı dönemindeki 649,2 milyon TL’ye göre %39,6 azaldı. Bu rakamlar brüt marjın da %38,2’den yaklaşık %28,0’a gerilediğini gösteriyor. Yaklaşık 10,2 puanlık marj kaybı, şirketin satış başına elde ettiği temel kârlılığın ciddi şekilde zayıfladığını ortaya koyuyor.
Satışlar %17,6 düşerken brüt kârın %39,6 gerilemesi, maliyetlerin gelirlerden daha hızlı arttığına veya fiyatlama gücünün zayıfladığına işaret ediyor. Çimento üretiminde enerji, yakıt, elektrik, lojistik ve hammadde maliyetleri önemli olduğundan, satış fiyatlarının bu maliyet baskısını tamamen telafi edememesi brüt marjı aşağı çekebilir. Veride maliyet kırılımı bulunmadığı için neden konusunda kesin bir ayrım yapmak mümkün değil; ancak sonuç net: şirketin ana faaliyet ekonomisi geçen yılın aynı çeyreğine göre daha az kârlı hale gelmiş.
FAVÖK 363,1 milyon TL oldu. Bu rakam satışlara oranlandığında FAVÖK marjı yaklaşık %25,9 seviyesine geliyor. Brüt marjın %28,0, FAVÖK marjının ise %25,9 olması, faaliyet giderlerinin brüt kârın önemli bir bölümünü tüketmediğini ve operasyonel gider kontrolünün bu çeyrekte görece güçlü kaldığını düşündürüyor. Ancak önceki yıl FAVÖK ve FAVÖK marjı verilmediği için marjın yıllık bazda iyileşip iyileşmediğini söylemek mümkün değil.
Net dönem kârı ise yalnızca 9,3 milyon TL oldu. Geçen yılın aynı dönemindeki 296,7 milyon TL’ye kıyasla düşüş %96,9 seviyesinde. Net kâr marjı da yaklaşık %0,7 olarak oldukça düşük kaldı. Yani şirket operasyonel düzeyde 363,1 milyon TL FAVÖK üretmesine rağmen, bu kazanç net kâra neredeyse taşınamamış. Bunun başlıca nedenleri arasında brüt kârdaki gerileme, finansal ve parasal etkiler ile vergi ve diğer faaliyet dışı kalemler bulunabilir; fakat verilen bilgiler bu kalemleri ayrı ayrı göstermiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla şirketin daha dayanıklı tarafını oluşturuyor. Toplam varlıklar 10,4 milyar TL seviyesinde ve önceki yıl sonundaki 10,7 milyar TL’ye göre %2,2 azalmış. Dönen varlıklar 5,2 milyar TL’ye gerilerken düşüş %6,2 oldu; duran varlıklar ise 5,2 milyar TL’ye yükselerek %2,0 arttı. Böylece bilanço yaklaşık olarak yarı yarıya dönen ve duran varlıklardan oluşuyor.
Özkaynaklar 8,4 milyar TL seviyesinde ve yıl sonuna göre %0,2 artmış. Bu değer, toplam varlıkların yaklaşık %81’ine denk geliyor. Dolayısıyla şirketin bilançosunda özkaynak ağırlığı oldukça yüksek; bu durum borç kaynaklı finansal riskin sınırlı olduğunu gösteriyor.
Net borç kalemi negatif 2,3 milyar TL. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonu taşıdığını ifade eder. Ancak bu net nakit pozisyonu önceki yıl sonundaki negatif 2,5 milyar TL’den gerileyerek %8,1 zayıflamış. Şirket hâlâ güçlü net nakit taşıyor fakat kasadaki finansal tampon yaklaşık 200 milyon TL azalmış.
Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık -6,3x seviyesinde. Buradaki negatif oran borçluluğu değil, güçlü net nakdi ifade ediyor. Önceki dönem FAVÖK verisi bulunmadığı için bu oranın tarihsel olarak iyileşip iyileşmediği karşılaştırılamıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon -198,3 milyon TL oldu. Bu kalemin negatif olması, şirketin enflasyon ortamında net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -201,9 milyon TL’ye kıyasla kayıp %1,8 daha düşük; ancak mutlak tutar hâlâ önemli.
Net parasal kayıp, şirketin net kârını aşağı çeken başlıca unsurlardan biri. FAVÖK’ün 363,1 milyon TL olduğu bir çeyrekte 198,3 milyon TL’lik parasal kayıp, operasyonel kazancın yaklaşık yarısından fazlasını etkisizleştiriyor. Bu nedenle yalnızca FAVÖK’e bakarak şirketin net kâr üretme gücünü değerlendirmek yanıltıcı olabilir. Enflasyon muhasebesi etkisi gelecek dönemlerde de finansal sonuçların önemli bir parçası olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
LMKDC’nin 2026’nın ilk çeyreğindeki tablosu iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel tarafta: Satışlar reel olarak zayıflamış, brüt marj yaklaşık 10 puan düşmüş ve net kâr %96,9 gerilemiş durumda.
- Bilanço tarafında: Şirketin 2,3 milyar TL net nakdi ve 8,4 milyar TL özkaynağı bulunuyor; finansal kaldıraç baskısı düşük.
- Enflasyon muhasebesi açısından: 198,3 milyon TL’lik net parasal kayıp, operasyonel kârlılığın net kâra dönüşmesini zorlaştırıyor.
- Takip edilmesi gereken konu: Satış düşüşünün sonraki çeyreklerde durup durmayacağı ve brüt marjın %28,0 seviyesinden toparlanıp toparlanamayacağı.
Güçlü bilanço, şirkete zayıf bir operasyonel dönemi borç baskısı olmadan geçirme imkânı veriyor. Ancak bu avantaj, satış ve marj sorunları kalıcı hale gelirse tek başına yeterli olmayabilir. Yatırımcıların özellikle sonraki dönemlerde satış hacmini, çimento fiyatlarının maliyetleri ne ölçüde karşıladığını, FAVÖK marjını ve net parasal kaybın net kâr üzerindeki etkisini birlikte izlemesi gerekiyor. Bu çeyrek itibarıyla LMKDC’nin temel riski borçluluk değil; talep ve marjların toparlanamaması.
Yatırım tavsiyesi değildir.