
Açılış
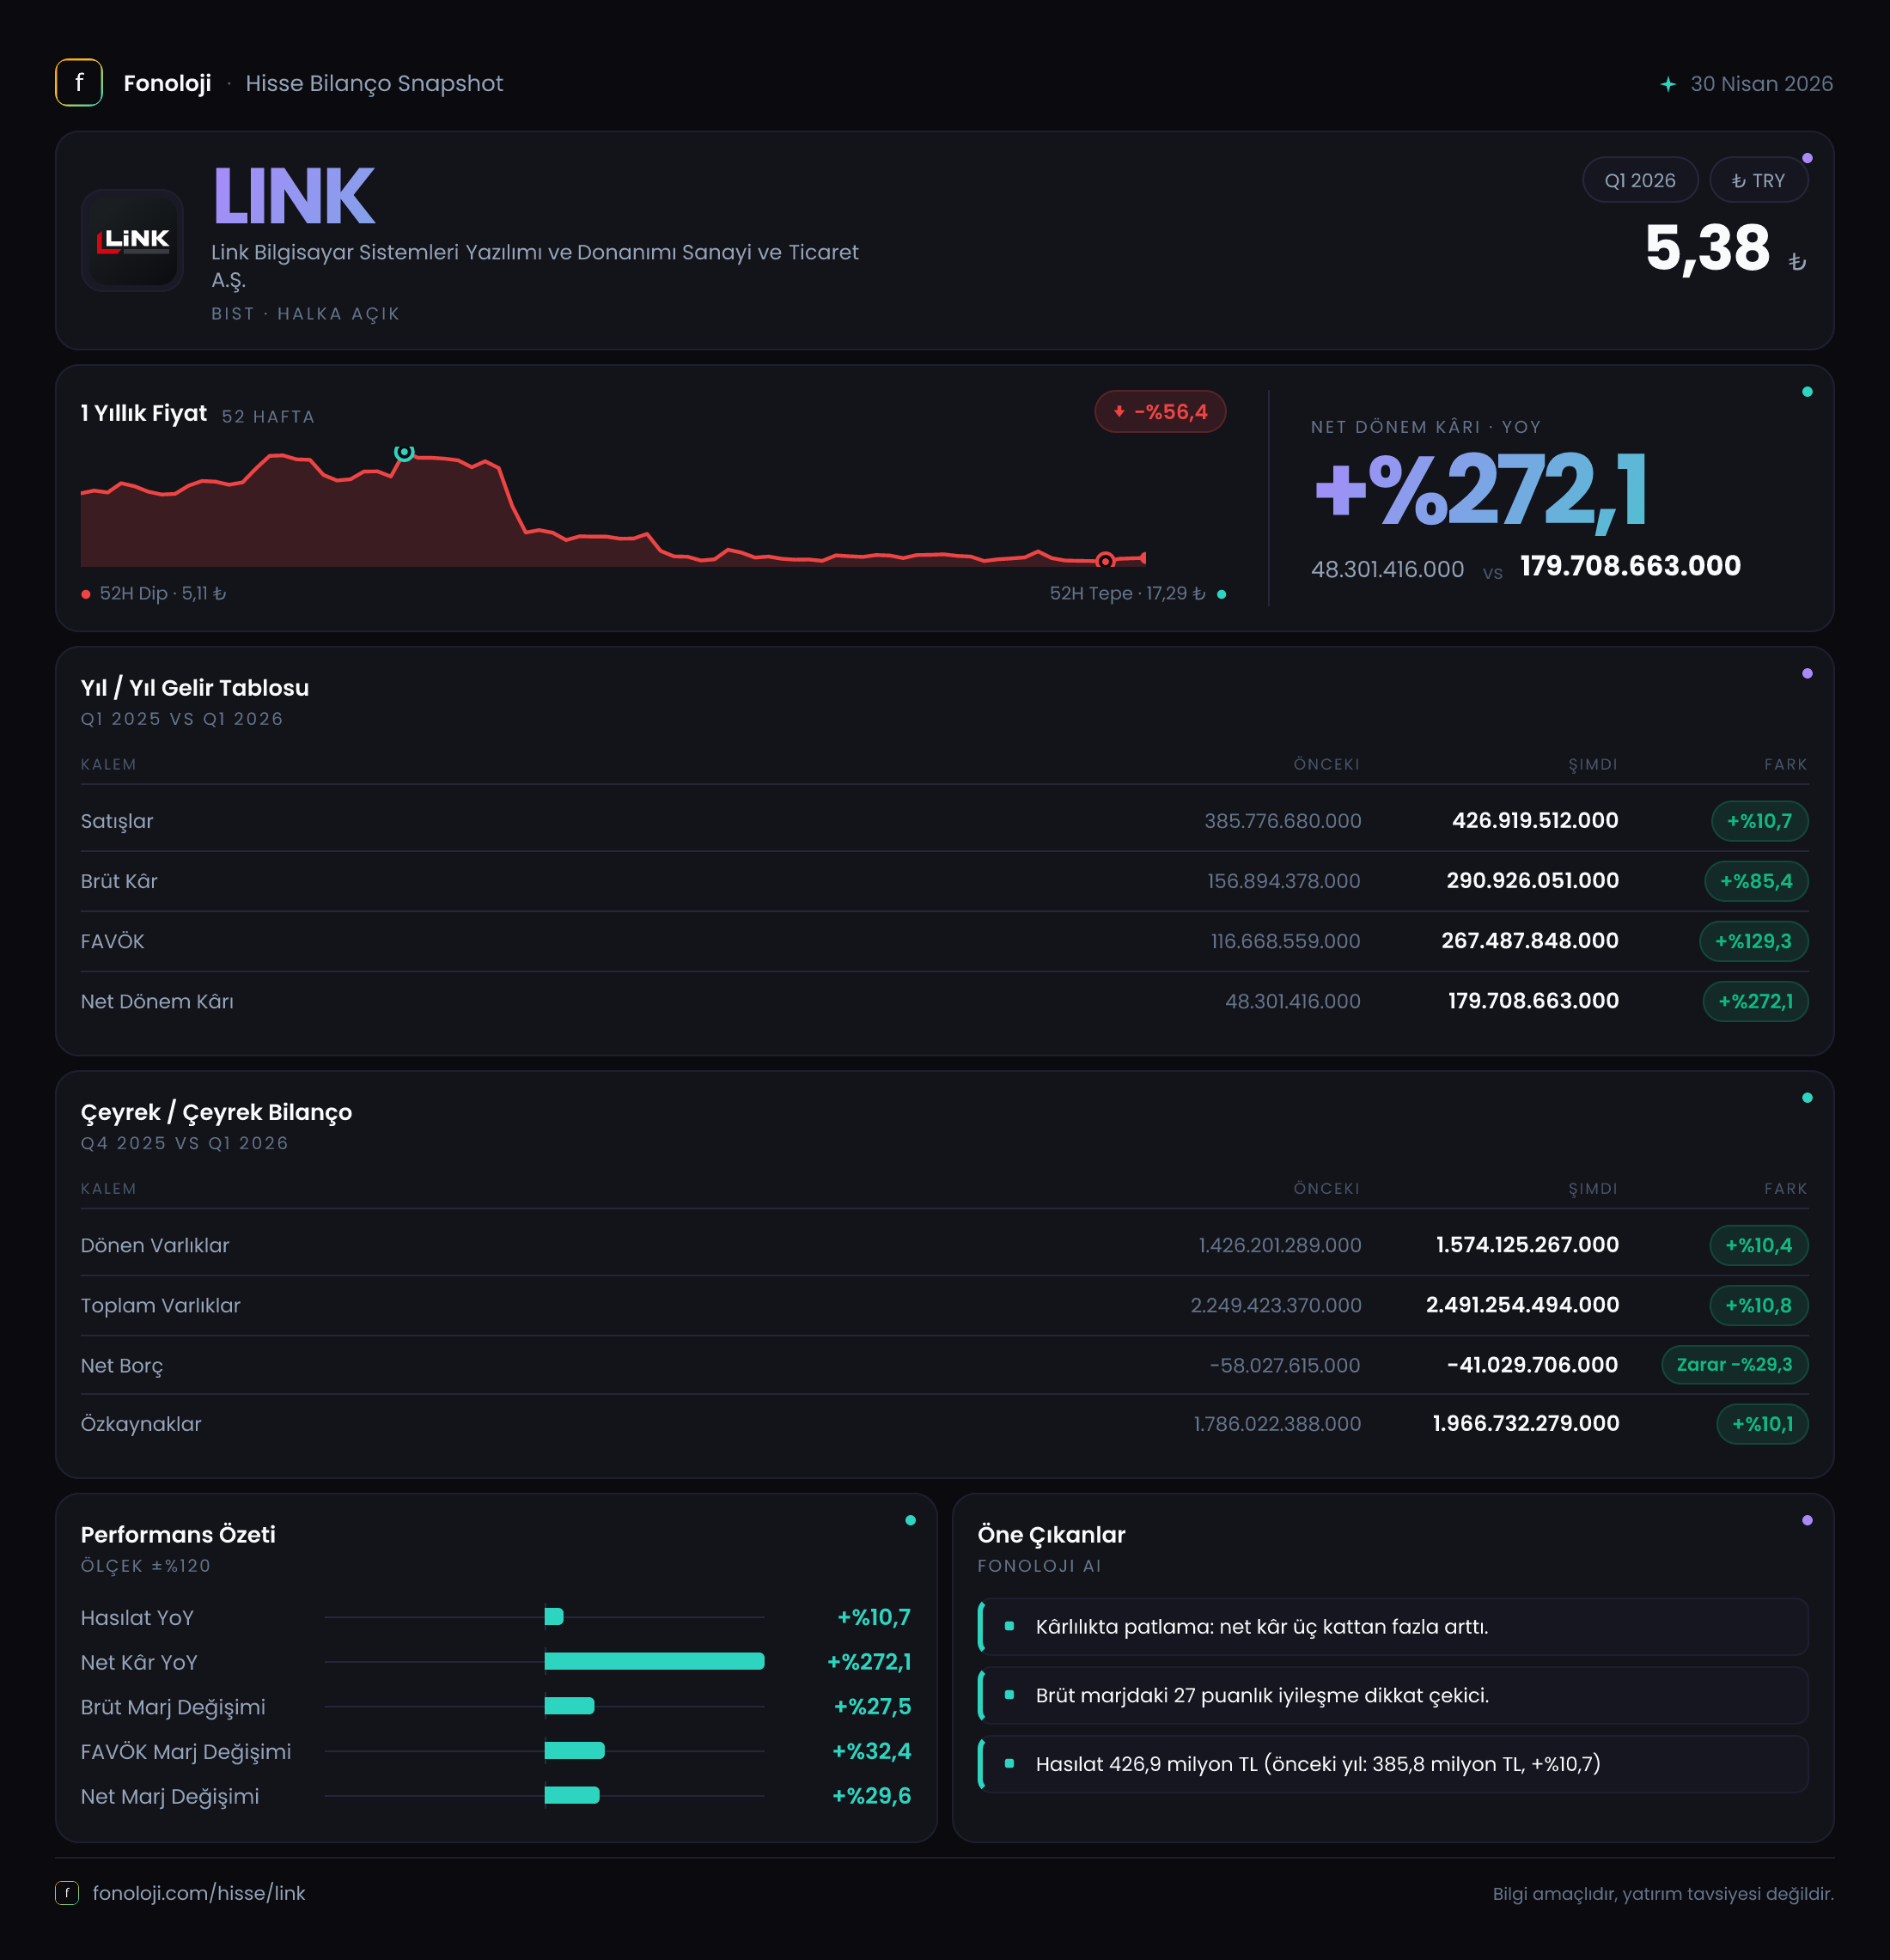
Link Bilgisayar Sistemleri Yazılımı ve Donanımı Sanayi ve Ticaret A.Ş. (LINK), yazılım ve donanım çözümleri sunan bir teknoloji şirketi olarak 2026/3AB döneminde satış tarafında sınırlı, kârlılık tarafında ise oldukça güçlü bir performans sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %10,7 artarak 426,9 milyon TL’ye yükselirken, brüt kâr %85,4, FAVÖK %131,4 ve net dönem kârı %272,1 oranında büyüdü. Bu tablo, ilk bakışta operasyonel verimlilik ve marj iyileşmesi açısından dikkat çekici. Ancak Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, satış büyümesinin reel anlamda yeterli olup olmadığı ayrıca sorgulanmalı.
Satış Hikayesi
LINK’in 2026 yılının ilk çeyreğinde satışları 426,9 milyon TL oldu. Geçen yılın aynı döneminde bu rakam 385,8 milyon TL seviyesindeydi. Böylece şirket, nominal olarak 41,1 milyon TL ek satış üretmiş ve yıllık büyüme %10,7 olarak gerçekleşmiş oldu.
Buradaki temel mesele, satış büyümesinin enflasyonun belirgin biçimde altında kalması. Türkiye’de ilgili dönemde tüketici ve üretici fiyatları %30’un üzerinde seyrediyorsa, %10,7’lik nominal satış artışı reel bazda daralmaya işaret edebilir. Başka bir ifadeyle LINK daha yüksek fiyatlarla satış yapmış olsa bile, satılan ürün ve hizmetlerin gerçek hacmi, müşteri sayısı veya kullanım miktarı aynı ölçüde artmamış olabilir. Bu durum özellikle yazılım ve teknoloji şirketlerinde lisans yenilemeleri, proje teslimatlarının zamanlaması ve donanım satışlarının çeyreklere dağılımı üzerinden değerlendirilmelidir.
Bununla birlikte satışların tamamen zayıf olduğunu söylemek de doğru olmaz. Şirketin satış tabanı geçen yıla göre büyümüş ve asıl dikkat çekici gelişme, bu satışların kâra dönüşme oranında yaşanmış. Yani 2026/3AB’nin ana hikâyesi ciro büyümesinden çok, mevcut cironun daha yüksek marjla işlenmesi olarak öne çıkıyor.
Çeyreklik karşılaştırma için mevcut veride yalnızca 2025/3 dönemi bulunduğundan, 2025 yılının son çeyreğine veya 2026’nın önceki çeyreğine göre ivme analizi yapmak mümkün değil. Bu nedenle satışlardaki artışın sürdürülebilir bir trend mi, yoksa proje ve teslimat zamanlamasına bağlı tek dönemlik bir gelişme mi olduğunu görmek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
LINK’in kârlılık tablosu, satış performansından çok daha güçlü bir görünüm sunuyor. Brüt kâr, geçen yılın aynı dönemindeki 156,9 milyon TL’den 290,9 milyon TL’ye yükseldi. Bu, satışlardaki %10,7’lik artışa karşılık brüt kârın %85,4 büyüdüğü anlamına geliyor.
Brüt kâr marjı da belirgin şekilde iyileşti:
- 2025/3 brüt kâr marjı: Yaklaşık %40,7
- 2026/3 brüt kâr marjı: Yaklaşık %68,1
Şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 40,7 TL brüt kâr elde ederken, bu dönemde söz konusu tutar 68,1 TL’ye çıkmış. Bu denli güçlü marj artışı; ürün ve hizmet karmasının yazılım ağırlıklı hale gelmesi, maliyetlerin satış fiyatlarına daha iyi yansıtılması veya düşük marjlı işlerin toplam içindeki payının azalması gibi faktörlerle ilişkili olabilir. Veride bu değişimin nedeni ayrıştırılmadığı için, yatırımcı açısından takip edilmesi gereken nokta marjın sonraki dönemlerde korunup korunamayacağıdır.
FAVÖK ise 115,6 milyon TL’den 267,5 milyon TL’ye çıkarak %131,4 arttı. FAVÖK marjı böylece yaklaşık %30,0’dan %62,7’ye yükseldi. Bu, operasyonel kârlılığın satışlardan çok daha hızlı büyüdüğünü ve şirketin faaliyet giderlerini mevcut gelir tabanına göre daha verimli yönettiğini gösteriyor.
Net dönem kârı da 48,3 milyon TL’den 179,7 milyon TL’ye yükseldi. Net kâr marjı %12,5’ten %42,1’e çıktı. FAVÖK ile net kâr arasındaki farkın önemli kısmı finansman, amortisman, vergi ve enflasyon muhasebesi etkilerinden oluşur; ancak bu kalemlerin ayrıntıları paylaşılmadığı için net kâr artışının hangi alt kalemlerle desteklendiğini kesin olarak söylemek mümkün değil. Yine de operasyonel kârdaki güçlü artış, net kâr performansının temel dayanağını oluşturuyor.
Bilanço Sağlığı
LINK’in toplam varlıkları önceki yıl sonundaki 2,2 milyar TL’den 2,5 milyar TL’ye çıkarak %10,8 büyüdü. Dönen varlıklar 1,4 milyar TL’den 1,6 milyar TL’ye, duran varlıklar ise 823,2 milyon TL’den 917,1 milyon TL’ye yükseldi. Bu artış, bilanço büyüklüğünün yılın ilk çeyreğinde genişlediğini gösteriyor; ancak dönen varlıkların alt kırılımı verilmediği için nakit, ticari alacak ve stokların bu büyümeye katkısı ayrıştırılamıyor.
Özkaynaklar da 1,8 milyar TL’den 2,0 milyar TL’ye çıkarak %10,1 arttı. Özkaynakların toplam varlıklarla benzer hızda büyümesi, şirketin bilanço yapısında özkaynakların güçlü bir ağırlığa sahip olduğunu gösteriyor. Bununla birlikte, özkaynak artışının ne kadarının dönem kârından, ne kadarının diğer kapsamlı gelir veya yeniden değerleme kalemlerinden kaynaklandığı detaylı finansal tablo olmadan belirlenemez.
Net borç kalemi negatif olduğu için LINK’in net borçlu değil, net nakit pozisyonunda olduğu anlaşılmaktadır. Net borç, önceki yıl sonundaki -58,0 milyon TL’den -41,0 milyon TL’ye gelmiş. Bu, net nakdin azaldığı anlamına gelir; yani şirketin likidite tamponu yaklaşık 17 milyon TL zayıflamış. Buna rağmen şirket hâlâ borçtan daha yüksek nakit ve nakit benzeri varlıklara sahip görünüyor. Net borç/FAVÖK oranı yaklaşık -0,15x seviyesinde; başka bir ifadeyle borçluluk, faaliyet kârı üzerinde baskı yaratacak bir seviyede değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -60,6 milyon TL olması, şirketin dönem içinde net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 51,3 milyon TL idi; zarar nominal olarak %18,0 artmış.
Bu kalem, nakit ve nakit benzeri parasal varlıkların enflasyon karşısında değer kaybetmesi ile parasal yükümlülüklerin sağladığı avantaj arasındaki net etkiyi yansıtır. LINK’in net parasal pozisyonunun negatif olması, enflasyon muhasebesi açısından parasal varlıklarının parasal yükümlülüklerinden daha yüksek veya daha etkili olduğunu düşündürür. Şirketin net nakit pozisyonunda bulunması likidite açısından olumlu olsa da, yüksek enflasyon ortamında bilançoda taşınan nakit ve alacaklar satın alma gücü kaybına uğrayabilir.
Bu zarar, güçlü operasyonel kârlılığı tamamen ortadan kaldırmamış. FAVÖK 267,5 milyon TL, net parasal kayıp ise 60,6 milyon TL seviyesinde. Ancak parasal kaybın büyümesi, nakdin verimli kullanımı ve işletme sermayesi yönetiminin önemini artırıyor.
Yatırımcı için Ne Anlama Geliyor?
LINK’in 2026/3AB sonuçları, zayıf reel satış büyümesine karşılık çok güçlü marj ve kârlılık iyileşmesi sunuyor. Yatırımcı açısından olumlu başlıklar şunlar:
- Brüt kâr marjının %40,7’den %68,1’e çıkması.
- FAVÖK marjının %62,7 gibi yüksek bir seviyeye ulaşması.
- Net kârın 179,7 milyon TL’ye yükselmesi.
- Şirketin net borç yerine yaklaşık 41 milyon TL net nakit taşıması.
- Özkaynakların 2,0 milyar TL seviyesine ulaşması.
Buna karşılık en önemli risk, satışların %10,7 artışla enflasyonun gerisinde kalması ve kârlılık artışının yüksek marjların sürdürülebilirliğine bağlı olmasıdır. Önümüzdeki dönemlerde brüt ve FAVÖK marjları normalleşirse, net kâr büyümesi de mevcut hızını koruyamayabilir. Ayrıca net parasal kaybın artması, yüksek enflasyon ortamında nakit ve alacak yönetiminin yakından izlenmesi gerektiğini gösteriyor.
Sonraki çeyreklerde özellikle satış büyümesinin enflasyona yaklaşması, marjların korunması ve net nakit pozisyonunun yeniden güçlenmesi LINK hikâyesinin kalıcılığını belirleyecek. Yatırım tavsiyesi değildir.