
Açılış
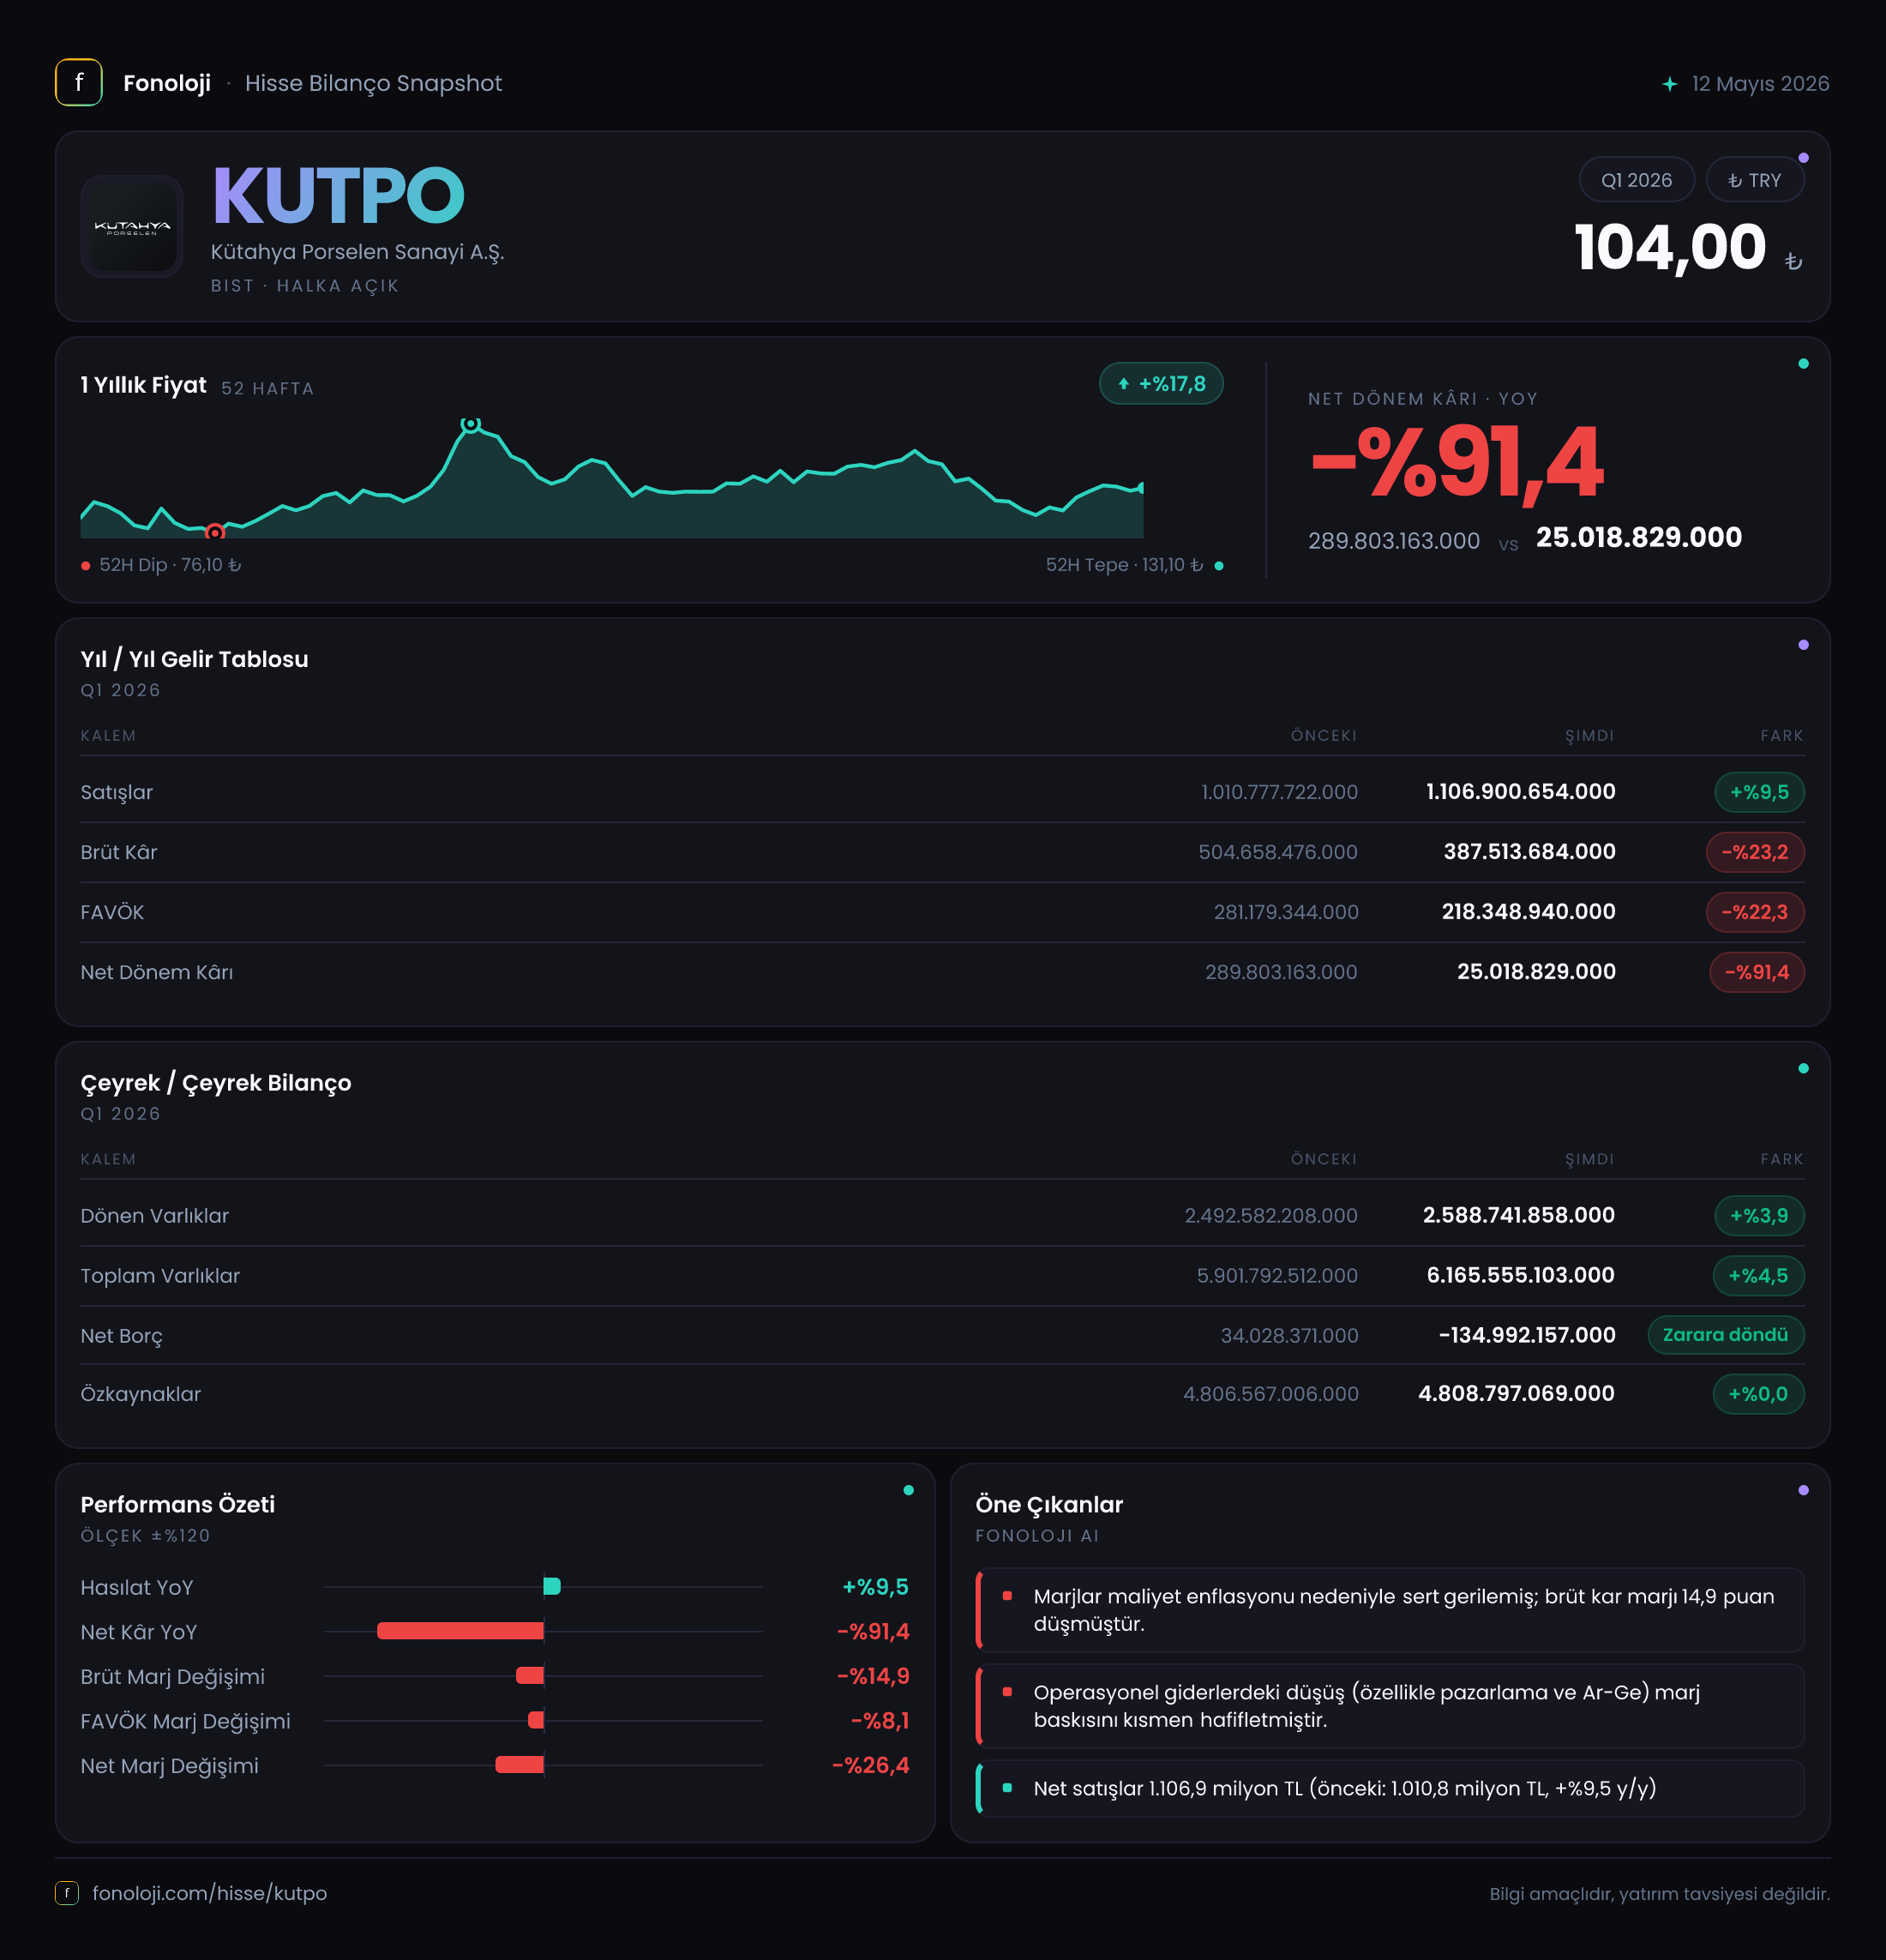
Kütahya Porselen, sofra ve mutfak eşyaları başta olmak üzere porselen ürünleri üreten, gelirleri iç pazar ve ihracat dinamiklerinden etkilenen bir sanayi şirketi. 2026/3AB sonuçlarının ana mesajı, satışlarda nominal bir artış olmasına rağmen kârlılığın belirgin biçimde zayıflaması. Şirketin satışları yıllık bazda %9,5 artarak yaklaşık 1,1 milyar TL’ye yükselirken, brüt kâr %23,2, FAVÖK %16,6 ve net dönem kârı %91,4 geriledi. Buna karşılık bilanço tarafında net borçtan net nakit pozisyonuna geçilmesi, sonuçların en güçlü tarafı olarak öne çıkıyor.
Satış Hikayesi
Kütahya Porselen’in satışları geçen yılın aynı çeyreğindeki yaklaşık 1,0 milyar TL’den 1,1 milyar TL’ye çıktı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında %9,5’lik nominal büyüme, reel anlamda satış hacminin veya fiyatlama gücünün baskı altında kalmış olabileceğine işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş, ancak bu artış enflasyonu telafi edecek seviyeye ulaşmamış.
Burada iki olasılık öne çıkıyor: Şirket satış fiyatlarını enflasyon kadar artıramamış olabilir veya fiyat artışlarına rağmen satılan ürün miktarı ve ürün karması zayıflamış olabilir. Mevcut veri, hacim ve fiyat etkisini birbirinden ayırmaya izin vermiyor; bu nedenle satışlardaki artışı doğrudan operasyonel büyüme olarak okumak doğru olmaz.
Üstelik ciro artışı, maliyetlerdeki yükselişi karşılamaya yetmemiş. Satışlar %9,5 artarken brüt kârın %23,2 gerilemesi, gelir tablosunun maliyet tarafında ciddi bir baskı olduğunu gösteriyor. Enerji, işçilik, hammadde, lojistik veya üretim kapasitesi kullanımındaki değişimlerin hangisinin belirleyici olduğunu bu veri setinden kesin olarak söylemek mümkün değil; ancak sonuç, şirketin bu çeyrekte maliyet artışlarını müşteriye yeterince yansıtamadığını düşündürüyor.
Çeyreklik bazda yalnızca 2025/3 dönemiyle karşılaştırılabilir satış ve net kâr verisi bulunuyor. Bu nedenle 2025/12 son çeyreğine göre satışların ivme kazanıp kazanmadığını veya zayıfladığını değerlendirmek için sonraki raporları beklemek gerekiyor. Mevcut tablo, yıllık karşılaştırmada büyüyen fakat enflasyona göre reel olarak küçülme riski taşıyan bir satış yapısına işaret ediyor.
Kârlılık
Kârlılıktaki bozulma, Kütahya Porselen sonuçlarının en kritik noktası. Brüt kâr 387,5 milyon TL’ye inerken, geçen yıl aynı dönemde bu rakam 504,7 milyon TL seviyesindeydi. Buna göre brüt kâr marjı yaklaşık %50,5’ten %35,2’ye geriledi. Satışların yalnızca %9,5 arttığı bir dönemde marjın yaklaşık 15 puan düşmesi, maliyet baskısının ciro büyümesinden çok daha hızlı olduğunu ortaya koyuyor.
Bu gerileme FAVÖK’e de yansımış durumda. FAVÖK, 259,1 milyon TL’den 216,1 milyon TL’ye düşerken FAVÖK marjı yaklaşık %25,9’dan %19,6’ya indi. Yani şirket faaliyetlerinden pozitif nakit yaratma potansiyelini koruyor, ancak her 100 TL’lik satıştan elde ettiği operasyonel kâr geçen yıla göre yaklaşık 6 TL azalmış durumda. Brüt kâr marjındaki düşüşün FAVÖK marjına da yansıması, sorunun yalnızca amortisman veya finansman giderlerinden ibaret olmadığını; temel operasyonel kârlılığın da zayıfladığını gösteriyor.
Net dönem kârındaki tablo ise daha sert. Net kâr geçen yılki 289,8 milyon TL’den 25,0 milyon TL’ye geriledi. Net kâr marjı yaklaşık %29,0’dan %2,3’e düştü. Böylece şirket satış üretmeye ve faaliyet kârı yaratmaya devam etse de, bu kârın çok daha küçük bir bölümü nihai olarak ortaklara kalmış.
Net kârdaki düşüş, FAVÖK’teki %16,6’lık gerilemeden çok daha yüksek. Bu fark, faaliyet dışı kalemlerin, finansman etkilerinin, amortismanın veya geçen yıl kârını destekleyen tek seferlik unsurların önemini artırıyor. Verilen bilgiler bu kalemlerin ayrıntısını içermediği için kesin neden atfetmek mümkün değil. Ancak yatırımcı açısından mesaj açık: Şirketin operasyonel kârlılığı zayıflamış, net kâr ise faaliyet performansındaki bozulmayı daha ağır biçimde yansıtmış.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sergiliyor. Toplam varlıklar önceki yıl sonundaki 5,9 milyar TL’den 6,2 milyar TL’ye yükselerek %4,5 arttı. Dönen varlıklar %3,9 artışla 2,6 milyar TL’ye, duran varlıklar ise %4,9 artışla 3,6 milyar TL’ye ulaştı. Varlıkların hem kısa hem uzun vadeli tarafta sınırlı fakat dengeli biçimde büyümesi, şirketin bilanço ölçeğini koruduğunu gösteriyor.
Özkaynaklar 4,8 milyar TL seviyesinde yatay kaldı. İlk çeyrekte yalnızca 25,0 milyon TL net kâr elde edilmesine rağmen özkaynakların değişmemesi, bu veri setinde açıklanmayan temettü, diğer kapsamlı gelir veya muhasebe hareketleri olabileceğini düşündürür; ancak detay olmadan yorumun sınırını korumak gerekir.
Bilanço tarafındaki en olumlu gelişme net borçta yaşandı. Şirket, önceki yıl sonundaki 11,9 milyon TL net borç pozisyonundan 153,2 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 165,1 milyon TL’lik iyileşme anlamına geliyor. Net borç/FAVÖK oranı mevcut dönem verileriyle yaklaşık -0,7x seviyesinde; negatif değer şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu ifade ediyor. Bu yapı, yüksek faiz ortamında finansman riskini azaltıyor ve şirketin operasyonel zayıflık dönemini borç baskısı olmadan geçirmesine yardımcı olabilir.
Bununla birlikte nakit akış tablosu paylaşılmadığı için net nakit artışının faaliyetlerden mi, işletme sermayesindeki değişimlerden mi veya başka bilanço hareketlerinden mi kaynaklandığı görülemiyor. Bu nedenle net nakit pozisyonu güçlü bir avantaj olsa da nakdin kalitesi ve sürdürülebilirliği sonraki raporlarda izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 27,3 milyon TL oldu. Geçen yıl aynı dönemdeki 50,5 milyon TL’lik zarara kıyasla zarar mutlak olarak 23,2 milyon TL azaldı; yani parasal pozisyon etkisi iyileşti. Verilen tabloda bu değişim %46,0 olarak gösterilse de burada dikkat edilmesi gereken nokta, negatif bir kalemin “%46 artması” şeklindeki ifadenin ekonomik olarak zararın büyüdüğü anlamına gelmemesi. Aksine zarar tutarı daralmış durumda.
Bu iyileşme, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yıla göre daha az olumsuz hale geldiğini gösteriyor. Ancak 27,3 milyon TL’lik kayıp hâlâ net kâr üzerinde baskı yaratıyor. Net kârın yalnızca 25,0 milyon TL olduğu bir dönemde TAS 29 etkisinin büyüklüğü, bu kalemin yatırımcı tarafından göz ardı edilmemesi gerektiğini ortaya koyuyor. Enflasyon muhasebesi şirketlerin operasyonel performansını tek başına değiştirmese de raporlanan net kârı önemli ölçüde etkileyebiliyor.
Yatırımcı için Ne Anlama Geliyor?
Kütahya Porselen’in 2026/3AB sonuçları, güçlü bilanço ile zayıflayan kârlılığın aynı anda görüldüğü karma bir tablo sunuyor.
- Fırsat tarafında, şirketin net borçtan 153,2 milyon TL net nakde geçmesi finansal dayanıklılığı artırıyor. Düşük finansal kaldıraç, faiz gideri baskısını azaltabilir ve şirketin yatırımlarını veya işletme sermayesini daha rahat yönetmesini sağlayabilir.
- Risk tarafında, satış büyümesinin %9,5 ile enflasyonun gerisinde kalması reel büyüme sorununa işaret ediyor. Brüt marjın %50,5’ten %35,2’ye, FAVÖK marjının ise %25,9’dan %19,6’ya düşmesi, fiyatlama gücü ve maliyet kontrolünün yakından izlenmesini gerektiriyor.
- Net kârın 289,8 milyon TL’den 25,0 milyon TL’ye gerilemesi, şirket değerlemesinde yalnızca ciroya veya net nakit pozisyonuna bakmanın yeterli olmadığını gösteriyor. Özellikle marjların yeniden toparlanıp toparlanmayacağı, önümüzdeki dönemlerin temel takip konusu olacak.
- Sonraki raporlarda satışların enflasyonu aşan bir hızla büyüyüp büyümediği, FAVÖK marjının %20’nin üzerine dönüp dönmediği, net nakdin korunup korunmadığı ve işletme sermayesi hareketleri izlenmeli.
Özetle şirketin finansal yapısı sağlamlaşırken operasyonel kârlılığı belirgin biçimde zayıflamış durumda. Net nakit pozisyonu aşağı yönlü riskleri sınırlayan önemli bir tampon oluşturuyor; ancak kalıcı bir yatırım hikâyesi için bu tamponun yanında satışların reel büyümesi ve marjların toparlanması gerekiyor. Yatırım tavsiyesi değildir.