
Açılış
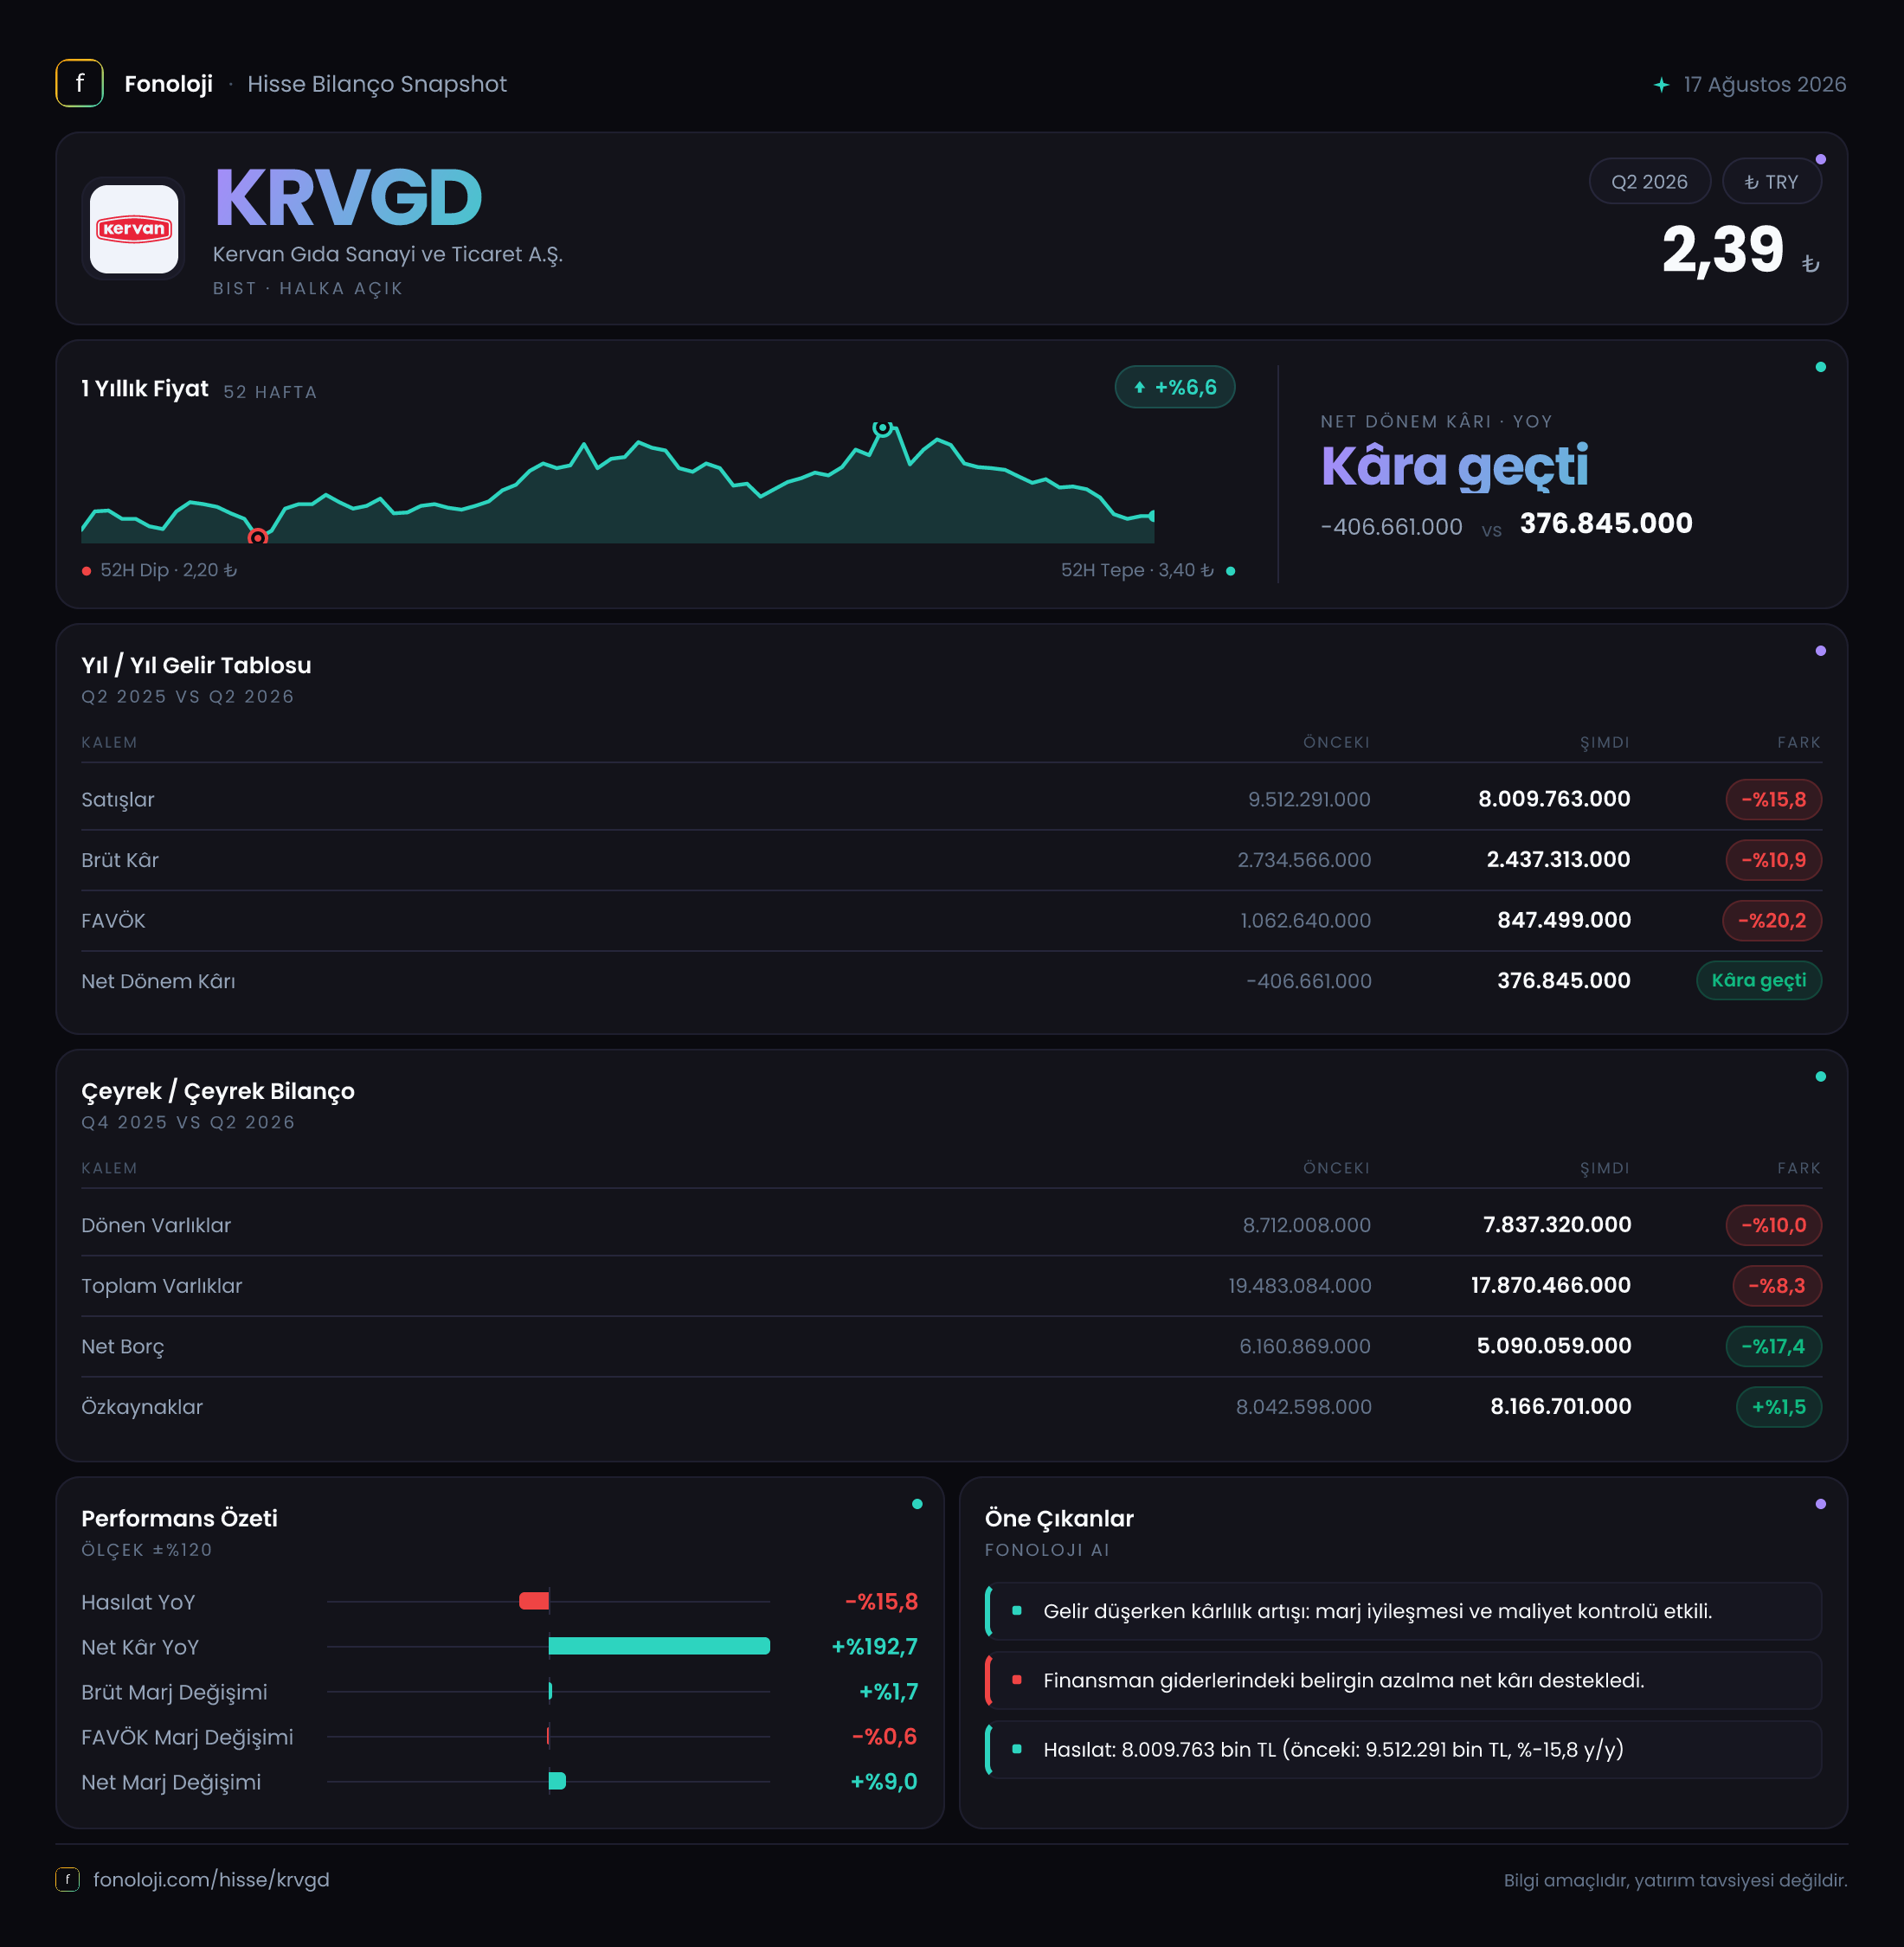
Kervan Gıda, şekerleme ve atıştırmalık ürünler alanında faaliyet gösteren, satışlarını hem iç pazardan hem de ihracat kanallarından oluşturan bir üretici. 2026’nın ilk altı ayında şirketin ana hikâyesi, satışlardaki daralmaya rağmen brüt marjın korunması; buna karşılık FAVÖK seviyesinde daha belirgin bir baskı yaşanması oldu. Net kâr tarafında ise geçen yılki zarardan kâra geçiş dikkat çekiyor, ancak bu iyileşmeyi yalnızca operasyonel performansla açıklamak mümkün değil. Enflasyon muhasebesinden kaynaklanan 347,6 milyon TL’lik net parasal pozisyon kazancı sonuçları destekleyen önemli unsurlardan biri.
Satış Hikayesi
Kervan Gıda’nın satışları, geçen yılın aynı dönemindeki 9,5 milyar TL’den 8,0 milyar TL’ye geriledi. Böylece nominal satış düşüşü %15,8 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca nominal olarak azalması değil, reel olarak da belirgin biçimde daralması söz konusu. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmindeki veya ürün karmasındaki zayıflığı telafi edecek ölçüde yansıtamamış görünüyor.
Bu daralma, tüketici harcamalarının daha seçici hale gelmesi, yüksek fiyatların talebi baskılaması veya ihracat tarafındaki kur ve hacim dinamikleriyle ilişkili olabilir; ancak paylaşılan veriler satış kırılımını göstermediği için hangi kanalın daha fazla etkilediğini kesin biçimde söylemek mümkün değil. Bu nedenle yatırımcı açısından özellikle iç pazar-ihracat dağılımı, satış hacmi ve fiyat etkisi izlenmesi gereken başlıklar.
Brüt kâr satışlardaki düşüşe kıyasla daha sınırlı geriledi. Brüt kâr, 2,7 milyar TL’den 2,4 milyar TL’ye inerken düşüş %10,9 seviyesinde kaldı. Bu tablo, şirketin ürün fiyatlaması, ürün karması veya üretim maliyetleri tarafında satışlardaki daralmayı kısmen dengeleyebildiğini gösteriyor. Bununla birlikte çeyreklik veri bulunmadığı için bu iyileşmenin yılın hangi bölümünde gerçekleştiği ve yılın ikinci çeyreğinde güçlenip güçlenmediği henüz görülemiyor. Çeyreklik trend için sonraki raporları beklemek gerekiyor.
Kârlılık
Kervan Gıda’nın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %28,4’ten %30,0’a yükseldi. Yaklaşık 1,6 puanlık bu iyileşme, satışların reel olarak daraldığı bir dönemde olumlu bir sinyal. Şirket, daha düşük ciroya rağmen her 100 TL’lik satıştan brüt kâr olarak yaklaşık 30 TL üretmeyi başarmış durumda. Ancak bu marj artışı, operasyonel giderler ve diğer faaliyet kalemleri üzerindeki baskıyı tamamen telafi edememiş.
FAVÖK, 1,1 milyar TL’den 847,5 milyon TL’ye geriledi ve düşüş %20,2 oldu. FAVÖK marjı da yaklaşık %11,6’dan %10,6’ya indi. Yani brüt kâr marjı iyileşirken, satış ve yönetim giderleri başta olmak üzere faaliyet giderlerinin kârlılık üzerinde daha fazla ağırlık kazandığı anlaşılıyor. Bu ayrışma önemli: Üretim maliyetleri görece kontrol altında olsa da şirketin satış hacmi, pazarlama giderleri veya genel faaliyet yapısı FAVÖK seviyesinde aynı ölçüde korunamamış.
Net kâr ise geçen yılki 406,7 milyon TL zarardan 376,8 milyon TL kâra döndü. Bu teknik olarak güçlü bir iyileşme olsa da yüzde değişim ifadesi burada yanıltıcıdır; negatif bir bazdan pozitif sonuca geçildiği için %192,7 oranı ekonomik performansı sağlıklı biçimde ölçmez. Asıl dikkat edilmesi gereken nokta, şirketin zarar bölgesinden çıkmış olmasıdır. Bununla birlikte net kârın FAVÖK’ten önemli ölçüde düşük kalması, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi dışındaki kalemlerin sonuç üzerinde etkili olduğunu gösteriyor. Detaylı kâr köprüsü paylaşılmadığı için kâra geçişin ne kadarının sürdürülebilir operasyonlardan kaynaklandığı konusunda temkinli olmak gerekir.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir görünüm oluşmuş. Toplam varlıklar, önceki yıl sonundaki 19,5 milyar TL’den 17,9 milyar TL’ye gerileyerek %8,3 azaldı. Dönen varlıklar 8,7 milyar TL’den 7,8 milyar TL’ye, duran varlıklar ise 10,8 milyar TL’den 10,0 milyar TL’ye indi. Bu düşüş, şirketin bilanço büyüklüğünün küçüldüğünü gösteriyor; ancak tek başına olumsuz yorumlanmamalı. Özellikle işletme sermayesi ihtiyacının azalması veya borç azaltımıyla birlikte gerçekleşiyorsa nakit yönetimi açısından destekleyici olabilir.
Net borç, önceki yıl sonundaki 6,2 milyar TL’den 5,1 milyar TL’ye geriledi. 1,1 milyar TL’lik bu azalma ve %17,4’lük düşüş, yüksek faiz ortamında önemli bir avantaj sağlıyor. Şirketin özkaynakları da 8,0 milyar TL’den 8,2 milyar TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %41’den %46’ya çıkarak bilanço tamponunun güçlendiğine işaret ediyor.
Net borç/FAVÖK oranı için kullanılan FAVÖK’ün altı aylık olması nedeniyle doğrudan kıyaslama dikkatle yapılmalı. Net borcun 5,1 milyar TL, altı aylık FAVÖK’ün 847,5 milyon TL olduğu dikkate alındığında borç yaklaşık 6,0 kat seviyesine denk geliyor; fakat FAVÖK yıllıklandırılmadığı için bu oran gerçek yıllık borçluluk seviyesini olduğundan yüksek gösterebilir. Yine de borçluluk hâlâ izlenmesi gereken bir başlık. Borç azalıyor, ancak operasyonel kârlılığın da gerilemesi nedeniyle kaldıraç baskısının tamamen ortadan kalktığı söylenemez.
Net Parasal Pozisyon (TAS 29)
Kervan Gıda’nın net parasal pozisyonu, geçen yılın aynı dönemindeki 343,5 milyon TL’den 347,6 milyon TL’ye yükseldi. Artış yalnızca %1,2 ile sınırlı kaldı. Enflasyon muhasebesi açısından şirketin net parasal varlık ve yükümlülük yapısı, gelir tablosunda yaklaşık 347,6 milyon TL’lik pozitif katkı yaratmış durumda.
Bu kalem, şirketin kasasına giren doğrudan bir nakit akışı değildir. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebesel olarak yansıtır. Dolayısıyla net kârı desteklese de operasyonel satış veya FAVÖK kadar tekrarlanabilir bir performans göstergesi olarak değerlendirilmemeli. Bu çeyrekte net kâr ile operasyonel kârlılık arasındaki farkın önemli nedenlerinden biri, bu pozitif parasal pozisyon etkisidir.
Yatırımcı için Ne Anlama Geliyor?
Kervan Gıda’nın ilk altı aylık sonuçları, aynı anda hem olumlu hem de dikkat gerektiren mesajlar taşıyor:
- Olumlu taraf: Brüt kâr marjı iyileşmiş, şirket net borcunu 1,1 milyar TL azaltmış ve özkaynaklarını artırmış.
- Riskli taraf: Satışlar yüksek enflasyon ortamında nominal olarak %15,8 gerilemiş; bu, reel talep açısından daha sert bir daralmaya işaret ediyor.
- Kârlılık uyarısı: FAVÖK’ün satışlardan daha hızlı düşmesi, operasyonel giderlerin ve faaliyet kaldıraç etkisinin izlenmesi gerektiğini gösteriyor.
- Net kârın kalitesi: Zarar döneminden kâra geçiş olumlu olsa da net parasal pozisyon katkısı ve negatif baz etkisi nedeniyle bu kârın tamamı operasyonel güçlenme olarak okunmamalı.
- Bilanço fırsatı: Net borçtaki düşüş, faiz maliyetlerinin yüksek olduğu dönemde şirketin finansal esnekliğini artırıyor. Ancak bu avantajın kalıcı olması için borç azalmasının FAVÖK düşüşünden daha hızlı sürmesi gerekiyor.
Önümüzdeki dönemde yatırımcıların özellikle satış hacmi, ihracat performansı, FAVÖK marjının yeniden %11-12 bandına dönüp dönemeyeceği ve net borçtaki gerilemenin devam edip etmeyeceğine odaklanması gerekir. Şirketin bilançosu önceki döneme göre daha sağlam görünürken, ana operasyonun büyüme üretme kapasitesi henüz ikna edici biçimde güçlenmiş değil. Yatırım tavsiyesi değildir.