
Açılış
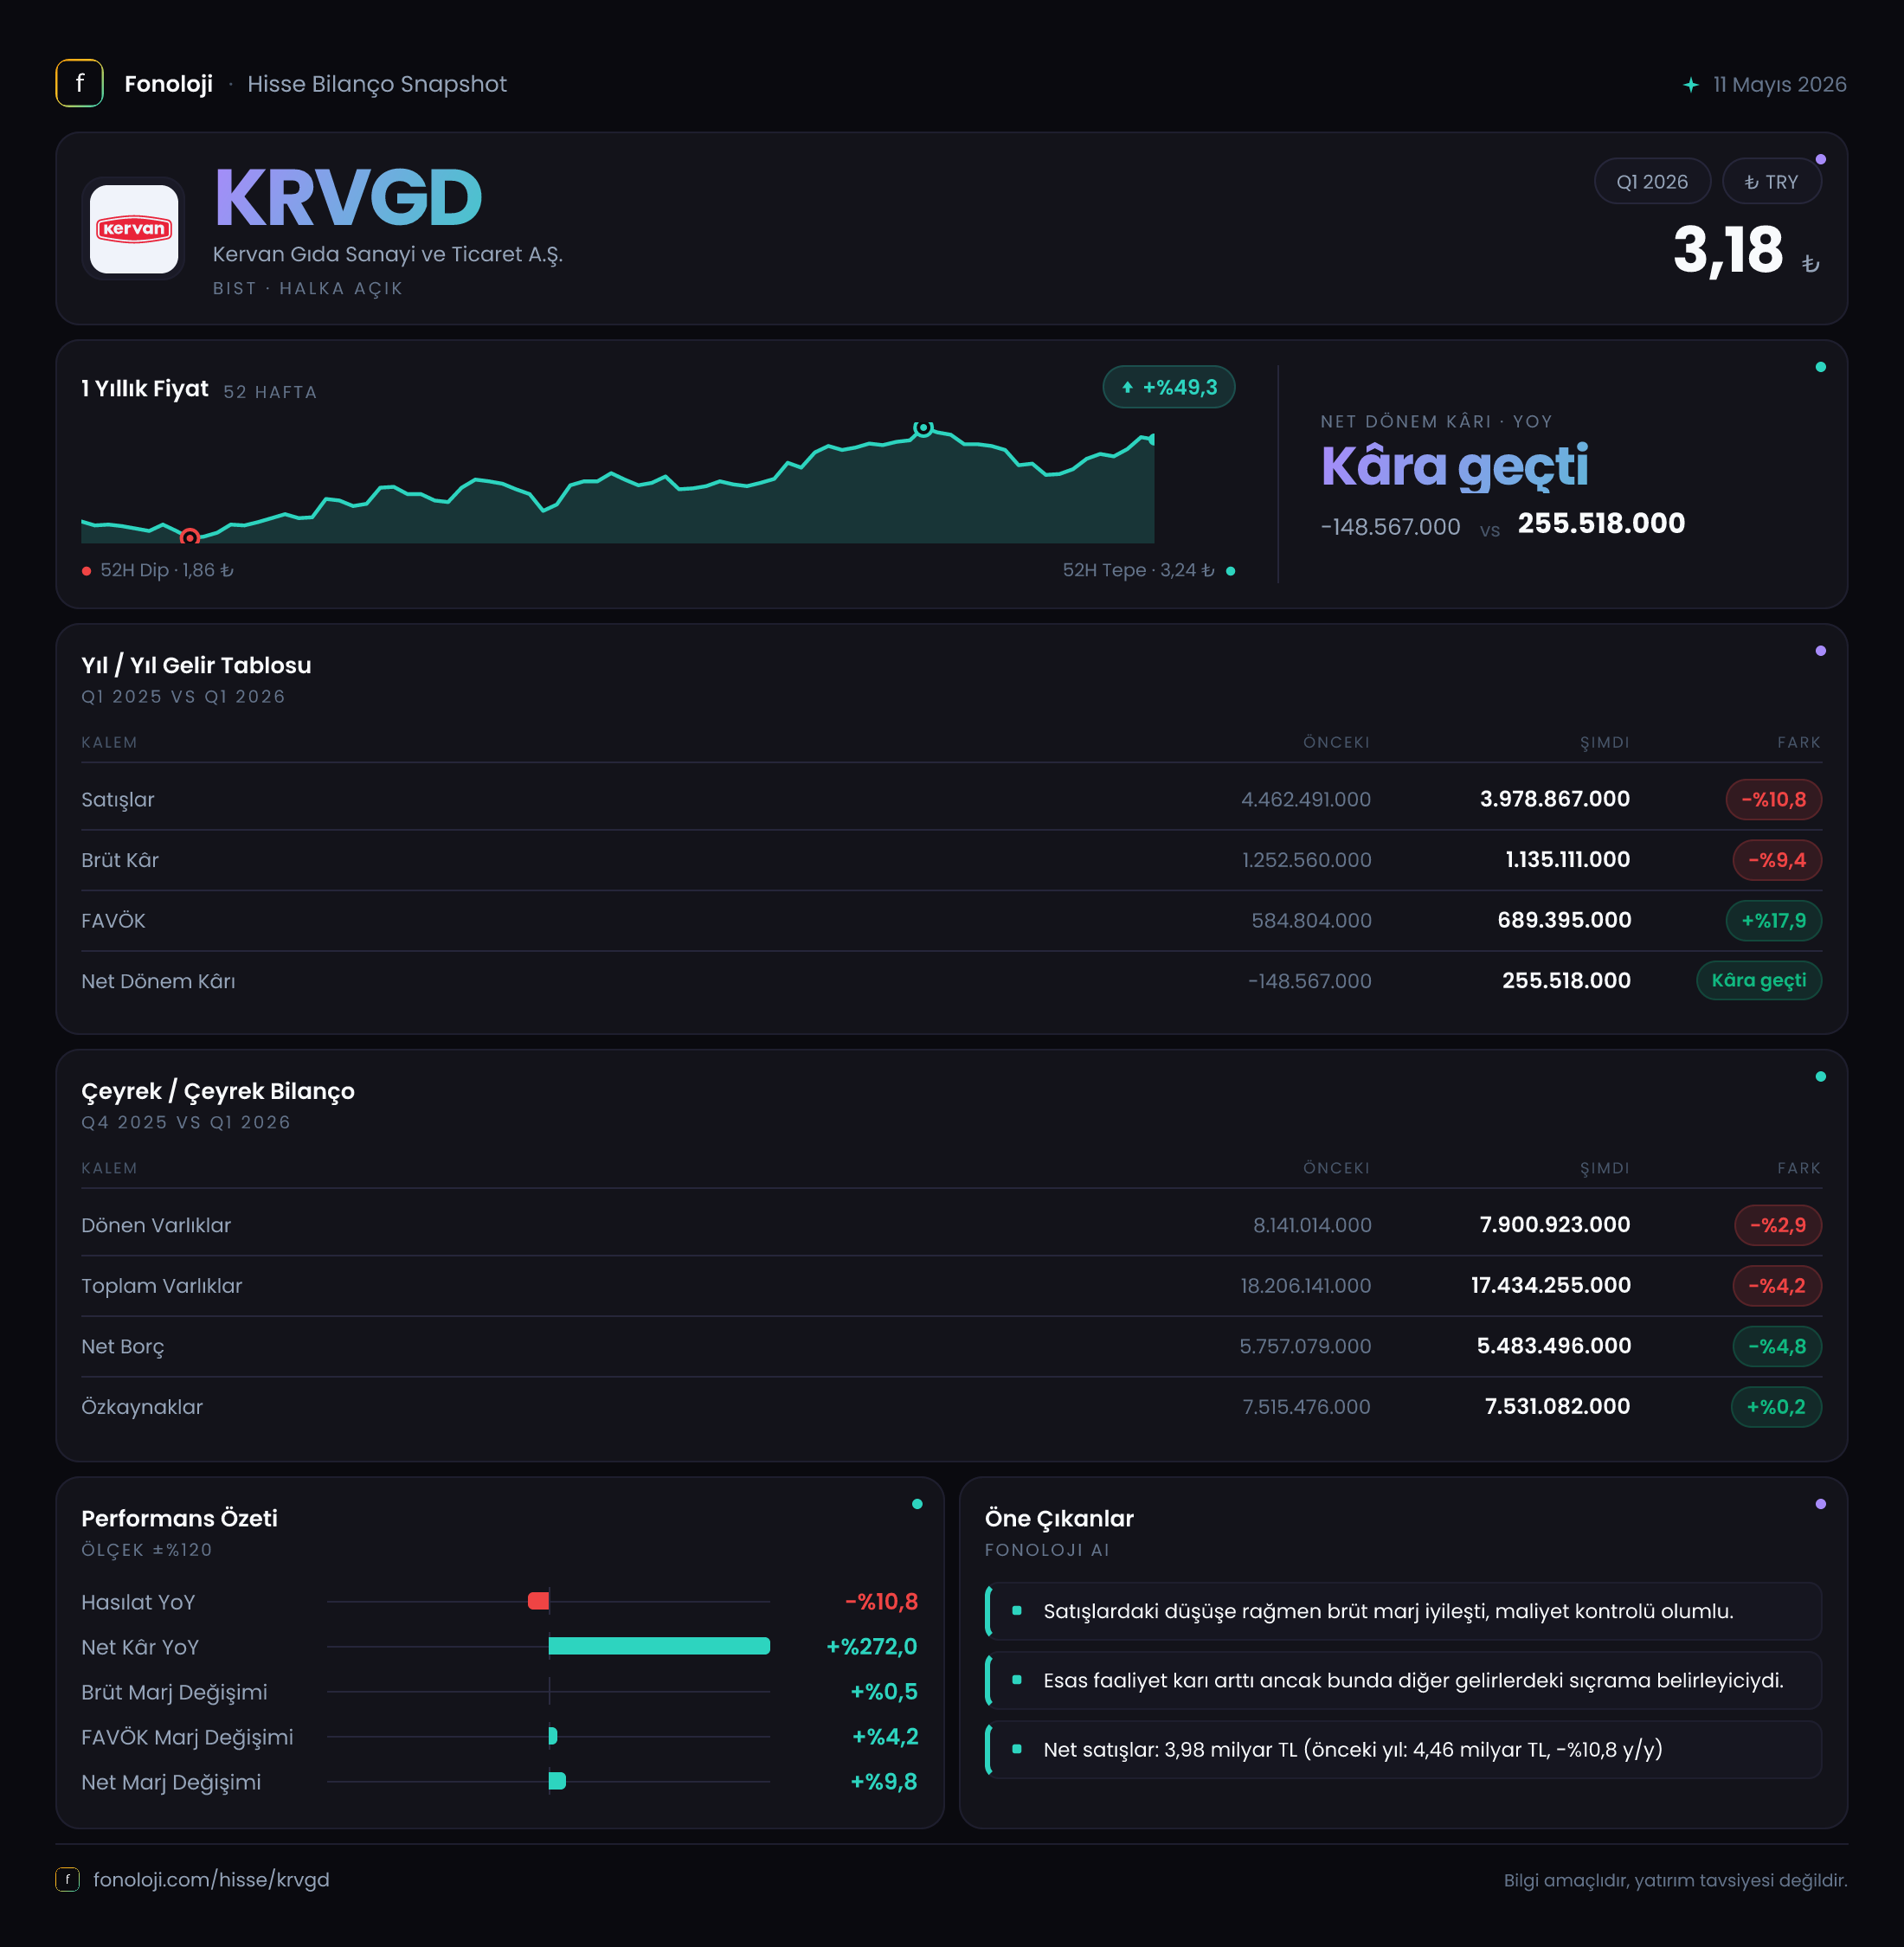
Kervan Gıda, şekerleme ve atıştırmalık ürünleri alanında faaliyet gösteren, satış hacmi ve maliyet yönetimiyle kârlılığını şekillendiren bir tüketici şirketi. 2026/3AB sonuçlarının ana mesajı iki yönlü: operasyonel tarafta satışlar ve FAVÖK gerilerken, net parasal pozisyon katkısı ve diğer finansal etkiler sayesinde şirket zarar bölgesinden çıkarak net kâra geçti. Satışların yıllık bazda %10,8 azalması, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında yalnızca nominal bir düşüş değil, reel olarak da dikkat edilmesi gereken bir daralmaya işaret ediyor. Buna karşılık bilanço, net borçtaki gerileme ve özkaynakların korunması sayesinde önceki yıl sonuna göre kontrollü bir görünüm sunuyor.
Satış Hikayesi
Kervan Gıda’nın satışları, geçen yılın aynı çeyreğindeki 4,5 milyar TL’den 4,0 milyar TL’ye geriledi. Bu, nominal olarak %10,8 düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde olduğu bir dönemde satışların azalması, fiyat artışlarının hacim kaybını telafi edemediğini veya şirketin satış karmasında zayıflama yaşandığını düşündürüyor. Başka bir ifadeyle, şirketin büyüme hikâyesi bu çeyrekte enflasyondan ayrışan bir görünüm sergilemedi; tersine, reel satış performansı daha zayıf bir tablo çiziyor.
Veri setinde yalnızca 2025/3 dönemi bulunduğu için satışların çeyrekten çeyreğe nasıl ilerlediğini değerlendirmek mümkün değil. Dolayısıyla bu düşüşün geçici bir çeyreklik dalgalanma mı, yoksa daha uzun süreli bir talep ve hacim baskısının devamı mı olduğunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Satışlardaki gerileme, brüt kâra aynı ölçüde yansımamış durumda. Brüt kâr 1,3 milyar TL’den 1,1 milyar TL’ye inerken düşüş %9,4 ile sınırlı kaldı. Bu, maliyet yapısının satışlardaki daralmaya kıyasla kısmen daha iyi yönetildiğini gösteriyor. Ancak brüt kârın da gerilemiş olması, şirketin fiyatlama gücünün maliyet baskısını tamamen karşılayamadığını ortaya koyuyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %28,9’dan %27,5’e geriledi. Yaklaşık 1,4 puanlık bu düşüş, satışlardaki zayıflamaya rağmen brüt kârlılığın tamamen bozulmadığını; fakat ürün maliyetleri, hammadde fiyatları veya satış karmasının marj üzerinde baskı yarattığını gösteriyor. Marjın korunması, özellikle gıda ve şekerleme sektöründe önemli bir savunma unsuru olurdu; bu çeyrekte ise koruma kısmi kalmış.
FAVÖK daha sert bir gerileme sergiledi. FAVÖK 484,4 milyon TL’den 368,0 milyon TL’ye düşerek %24,0 azaldı. Böylece FAVÖK marjı %10,8’den %9,2’ye geriledi. Brüt kâr marjındaki sınırlı düşüşe karşılık FAVÖK marjının daha belirgin bozulması, faaliyet giderlerinin satışlara göre daha katı kaldığını veya operasyonel kaldıraç etkisinin negatif çalıştığını gösteriyor. Şirket satış kaybettiğinde pazarlama, dağıtım, personel ve genel yönetim giderlerinin aynı hızda azalması mümkün olmayabiliyor; bu da FAVÖK’te satışlardan daha hızlı düşüş yaratıyor.
Net kâr tarafında ise tablo belirgin biçimde değişiyor. Geçen yılın aynı çeyreğinde 173,9 milyon TL net zarar açıklayan şirket, bu dönemde 239,4 milyon TL net kâra geçti. Net kâr marjı geçen yıl yaklaşık -%3,9 iken bu çeyrekte %6,0 seviyesine ulaştı. Ancak bu toparlanmayı yalnızca operasyonel performansla açıklamak doğru olmaz. Çünkü FAVÖK %24 gerilerken net kârın zarardan kâra geçmesi, faaliyet dışı kalemlerin ve enflasyon muhasebesinin sonuç üzerinde güçlü etkisi olduğunu gösteriyor.
Bilanço Sağlığı
Kervan Gıda’nın toplam varlıkları, önceki yıl sonundaki 18,2 milyar TL’den 17,4 milyar TL’ye geriledi. Bu %4,2 düşüşün arkasında dönen varlıkların 8,1 milyar TL’den 7,9 milyar TL’ye, duran varlıkların ise 10,1 milyar TL’den 9,5 milyar TL’ye inmesi bulunuyor. Dönen varlıklardaki %2,4 düşüş, işletme sermayesi ihtiyacında bir miktar rahatlamaya işaret edebilir; ancak stoklar, ticari alacaklar ve nakit kırılımı verilmediği için bu değişimin niteliği hakkında kesin hüküm kurmak mümkün değil.
Net borç 5,8 milyar TL’den 5,5 milyar TL’ye gerileyerek %4,8 azaldı. Borçtaki bu düşüş olumlu olmakla birlikte, FAVÖK’ün yıllık bazda zayıfladığı bir dönemde borçluluk göstergesini yakından izlemek gerekiyor. Net borcun özkaynaklara oranı yaklaşık %73 seviyesinde. Çeyreklik FAVÖK yıllıklandırılarak kabaca hesaplandığında net borç/FAVÖK yaklaşık 3,7x seviyesine geliyor; ancak bu hesap tek çeyreğin yıllık tekrar edeceği varsayımına dayanıyor ve gerçek yıllık performansı temsil etmeyebilir. Bu nedenle borçluluk açısından asıl önemli gösterge, sonraki çeyreklerde FAVÖK’ün yeniden toparlanıp toparlanmayacağı olacak.
Özkaynaklar 7,5 milyar TL seviyesinde korunarak yalnızca %0,2 arttı. Net kâra rağmen özkaynaklardaki sınırlı hareket, enflasyon muhasebesi, temettü, diğer kapsamlı gelir veya dönem içi muhasebe etkilerinin bulunduğunu düşündürüyor; ancak detay verilmediği için bu kalemlerin katkısını ayrıştırmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı çeyreğindeki 176,2 milyon TL’den 191,3 milyon TL’ye yükseldi ve %8,6 arttı. Türkiye’de uygulanan TAS 29 enflasyon muhasebesi kapsamında, şirketin parasal varlık ve parasal yükümlülük yapısı net parasal kazanç veya kayıp yaratabiliyor. Buradaki pozitif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirketin gelir tablosuna 191,3 milyon TL tutarında olumlu katkı sağladığını gösteriyor.
Bu katkı net kâr dönüşümünde kritik öneme sahip. Zira operasyonel kârlılık düşerken net kârın güçlü biçimde artması, enflasyon muhasebesi etkisinin şirketin nihai sonucunu desteklediğini ortaya koyuyor. Ancak bu kalem, ürün satışı veya marj iyileşmesi gibi tekrarlanabilir operasyonel bir kazanım değil. Dolayısıyla yatırımcı, 239,4 milyon TL’lik net kârı değerlendirirken bunun ne kadarının FAVÖK kaynaklı, ne kadarının net parasal pozisyon ve diğer faaliyet dışı kalemlerden oluştuğunu izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Kervan Gıda’nın ilk çeyrek görünümü, operasyonel zayıflık ile finansal toparlanmanın aynı anda yaşandığı bir tablo sunuyor:
- Fırsat tarafında, şirket net zarardan 239,4 milyon TL net kâra geçerek önemli bir sonuç iyileşmesi sağladı.
- Net borcun %4,8 azalması ve özkaynakların 7,5 milyar TL civarında korunması bilanço açısından destekleyici.
- Brüt marjın %27,5 seviyesinde kalması, maliyet baskısına rağmen şirketin tamamen marj kaybına uğramadığını gösteriyor.
- Risk tarafında ise satışların reel olarak zayıflaması ve FAVÖK marjının %10,8’den %9,2’ye gerilemesi öne çıkıyor.
- Net kârın önemli bölümünün net parasal pozisyon katkısıyla desteklenmesi, kâr kalitesinin operasyonel büyümeye kıyasla daha düşük görünmesine neden oluyor.
- Sonraki çeyreklerde takip edilmesi gereken ana göstergeler satış hacmi, FAVÖK marjı, net borç ve net parasal pozisyonun kâra katkısı olacak.
Özetle Kervan Gıda, bu çeyrekte bilançosunu koruyan ancak operasyonel ivmesini henüz yeniden kuramayan bir şirket görünümünde. Kalıcı bir yatırım hikâyesi için yalnızca net kârın pozitife dönmesi yeterli değil; satışların enflasyonun üzerinde büyümesi, FAVÖK marjının yeniden toparlanması ve borçluluğun faaliyet kârıyla desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.