
Açılış
Karsu Tekstil, iplik ve tekstil ürünleri alanında faaliyet gösteren, sonuçları hammadde maliyetleri, enerji giderleri, kur hareketleri ve iç-dış talep koşullarına duyarlı bir şirket. 2026’nın ilk çeyreğinde satışlar nominal olarak sınırlı artarken, brüt kâr belirgin biçimde toparlanmış; ancak faaliyet kârlılığı ve özellikle net kâr tarafı bu iyileşmeyi desteklememiştir. Şirket, geçen yılın aynı dönemindeki 32,9 milyon TL net kârdan bu çeyrekte 43,7 milyon TL net zarara geçmiştir. Ana mesaj şu: operasyonel seviyede bir miktar marj iyileşmesi var, fakat net parasal pozisyondaki bozulma ve finansal yükler nihai sonucu baskılamıştır.
Satış Hikayesi
Karsu Tekstil’in satışları, geçen yılın aynı dönemindeki 572,1 milyon TL seviyesinden 585,7 milyon TL’ye yükseldi. Bu, 13,6 milyon TL ve yüzde 2,4 artış anlamına geliyor. Nominal olarak büyüme korunmuş olsa da Türkiye’de yıllık enflasyonun yüzde 30’un üzerinde seyrettiği bir ortamda bu artış, reel anlamda satış hacminin veya fiyatlama gücünün zayıf kaldığına işaret ediyor.
Başka bir ifadeyle şirket, satışlarını enflasyonun oldukça altında artırabilmiş. Bu durum birkaç farklı şekilde okunabilir:
- Şirket fiyat artışlarını müşterilerine tam olarak yansıtamamış olabilir.
- Tekstil sektöründeki iç veya ihracat talebi zayıflamış olabilir.
- Satış hacmindeki gerileme, fiyat artışlarının etkisini sınırlamış olabilir.
- Ürün karması daha düşük katma değerli ürünlere kaymış olabilir.
Mevcut veri, bu seçeneklerden hangisinin baskın olduğunu kesin olarak göstermiyor. Ancak satışların enflasyondan belirgin biçimde geride kalması, 2026’nın ilk çeyreğinde şirketin reel büyüme üretmediğini düşündürüyor. Üstelik yalnızca yıllık karşılaştırma mevcut olduğu için satışların 2025/12’ye veya 2025’in son çeyreğine göre nasıl bir seyir izlediğini görmek mümkün değil. Çeyreklik trend için sonraki dönemleri beklemek gerekecek.
Buna karşın brüt kârın satışlardan çok daha hızlı büyümesi dikkat çekici. Brüt kâr 33,0 milyon TL’den 42,5 milyon TL’ye çıkarak yüzde 29,1 arttı. Bu, şirketin satış tarafında zayıf kalmasına rağmen doğrudan üretim maliyetlerini daha iyi yönettiğini gösteriyor. Ancak tekstilde sürdürülebilir kârlılık için bu iyileşmenin satış büyümesiyle de desteklenmesi gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık yüzde 5,8 seviyesinden bu çeyrekte yüzde 7,3’e yükseldi. Yaklaşık 1,5 puanlık bu iyileşme, iplik ve tekstil sektöründe kritik öneme sahip hammadde, enerji veya üretim maliyetlerinin satışlara oranla daha kontrollü seyrettiğini gösteriyor. Satışların yalnızca yüzde 2,4 arttığı bir dönemde brüt kârın yüzde 29,1 artması, maliyet tarafındaki toparlanmanın gelir büyümesinden daha güçlü olduğunu ortaya koyuyor.
Şirketin FAVÖK’ü 22,5 milyon TL, FAVÖK marjı ise yaklaşık yüzde 3,8 oldu. Bu marj, brüt marjın yaklaşık yarısına denk geliyor. Dolayısıyla brüt kârdaki 42,5 milyon TL’lik tutarın önemli bir bölümü faaliyet giderleri tarafından tüketiliyor. Bu seviyede düşük bir FAVÖK marjı, satışların küçük bir bölümünün operasyonel nakit üretimine dönüştüğünü gösterir ve tekstil gibi maliyet oynaklığı yüksek bir sektörde kırılganlık yaratır.
Geçen yıl için FAVÖK verisi paylaşılmadığından faaliyet kârlılığındaki yıllık değişimi doğrudan ölçmek mümkün değil. Ancak net kâr tarafındaki tablo oldukça olumsuz. Şirket geçen yıl aynı çeyrekte 32,9 milyon TL net kâr ve yaklaşık yüzde 5,8 net kâr marjı üretirken, bu çeyrekte 43,7 milyon TL net zarar açıkladı. Net zarar marjı yaklaşık eksi yüzde 7,5 seviyesinde.
Bu sonuç, brüt kâr toparlanmasının şirketin genel giderlerini, finansman maliyetlerini ve enflasyon muhasebesi kaynaklı etkileri karşılamaya yetmediğini gösteriyor. Operasyonel kâr ile net kâr arasındaki farkın açılması, önümüzdeki dönemlerde özellikle finansman giderlerinin ve parasal pozisyonun yakından izlenmesini gerektiriyor.
Bilanço Sağlığı
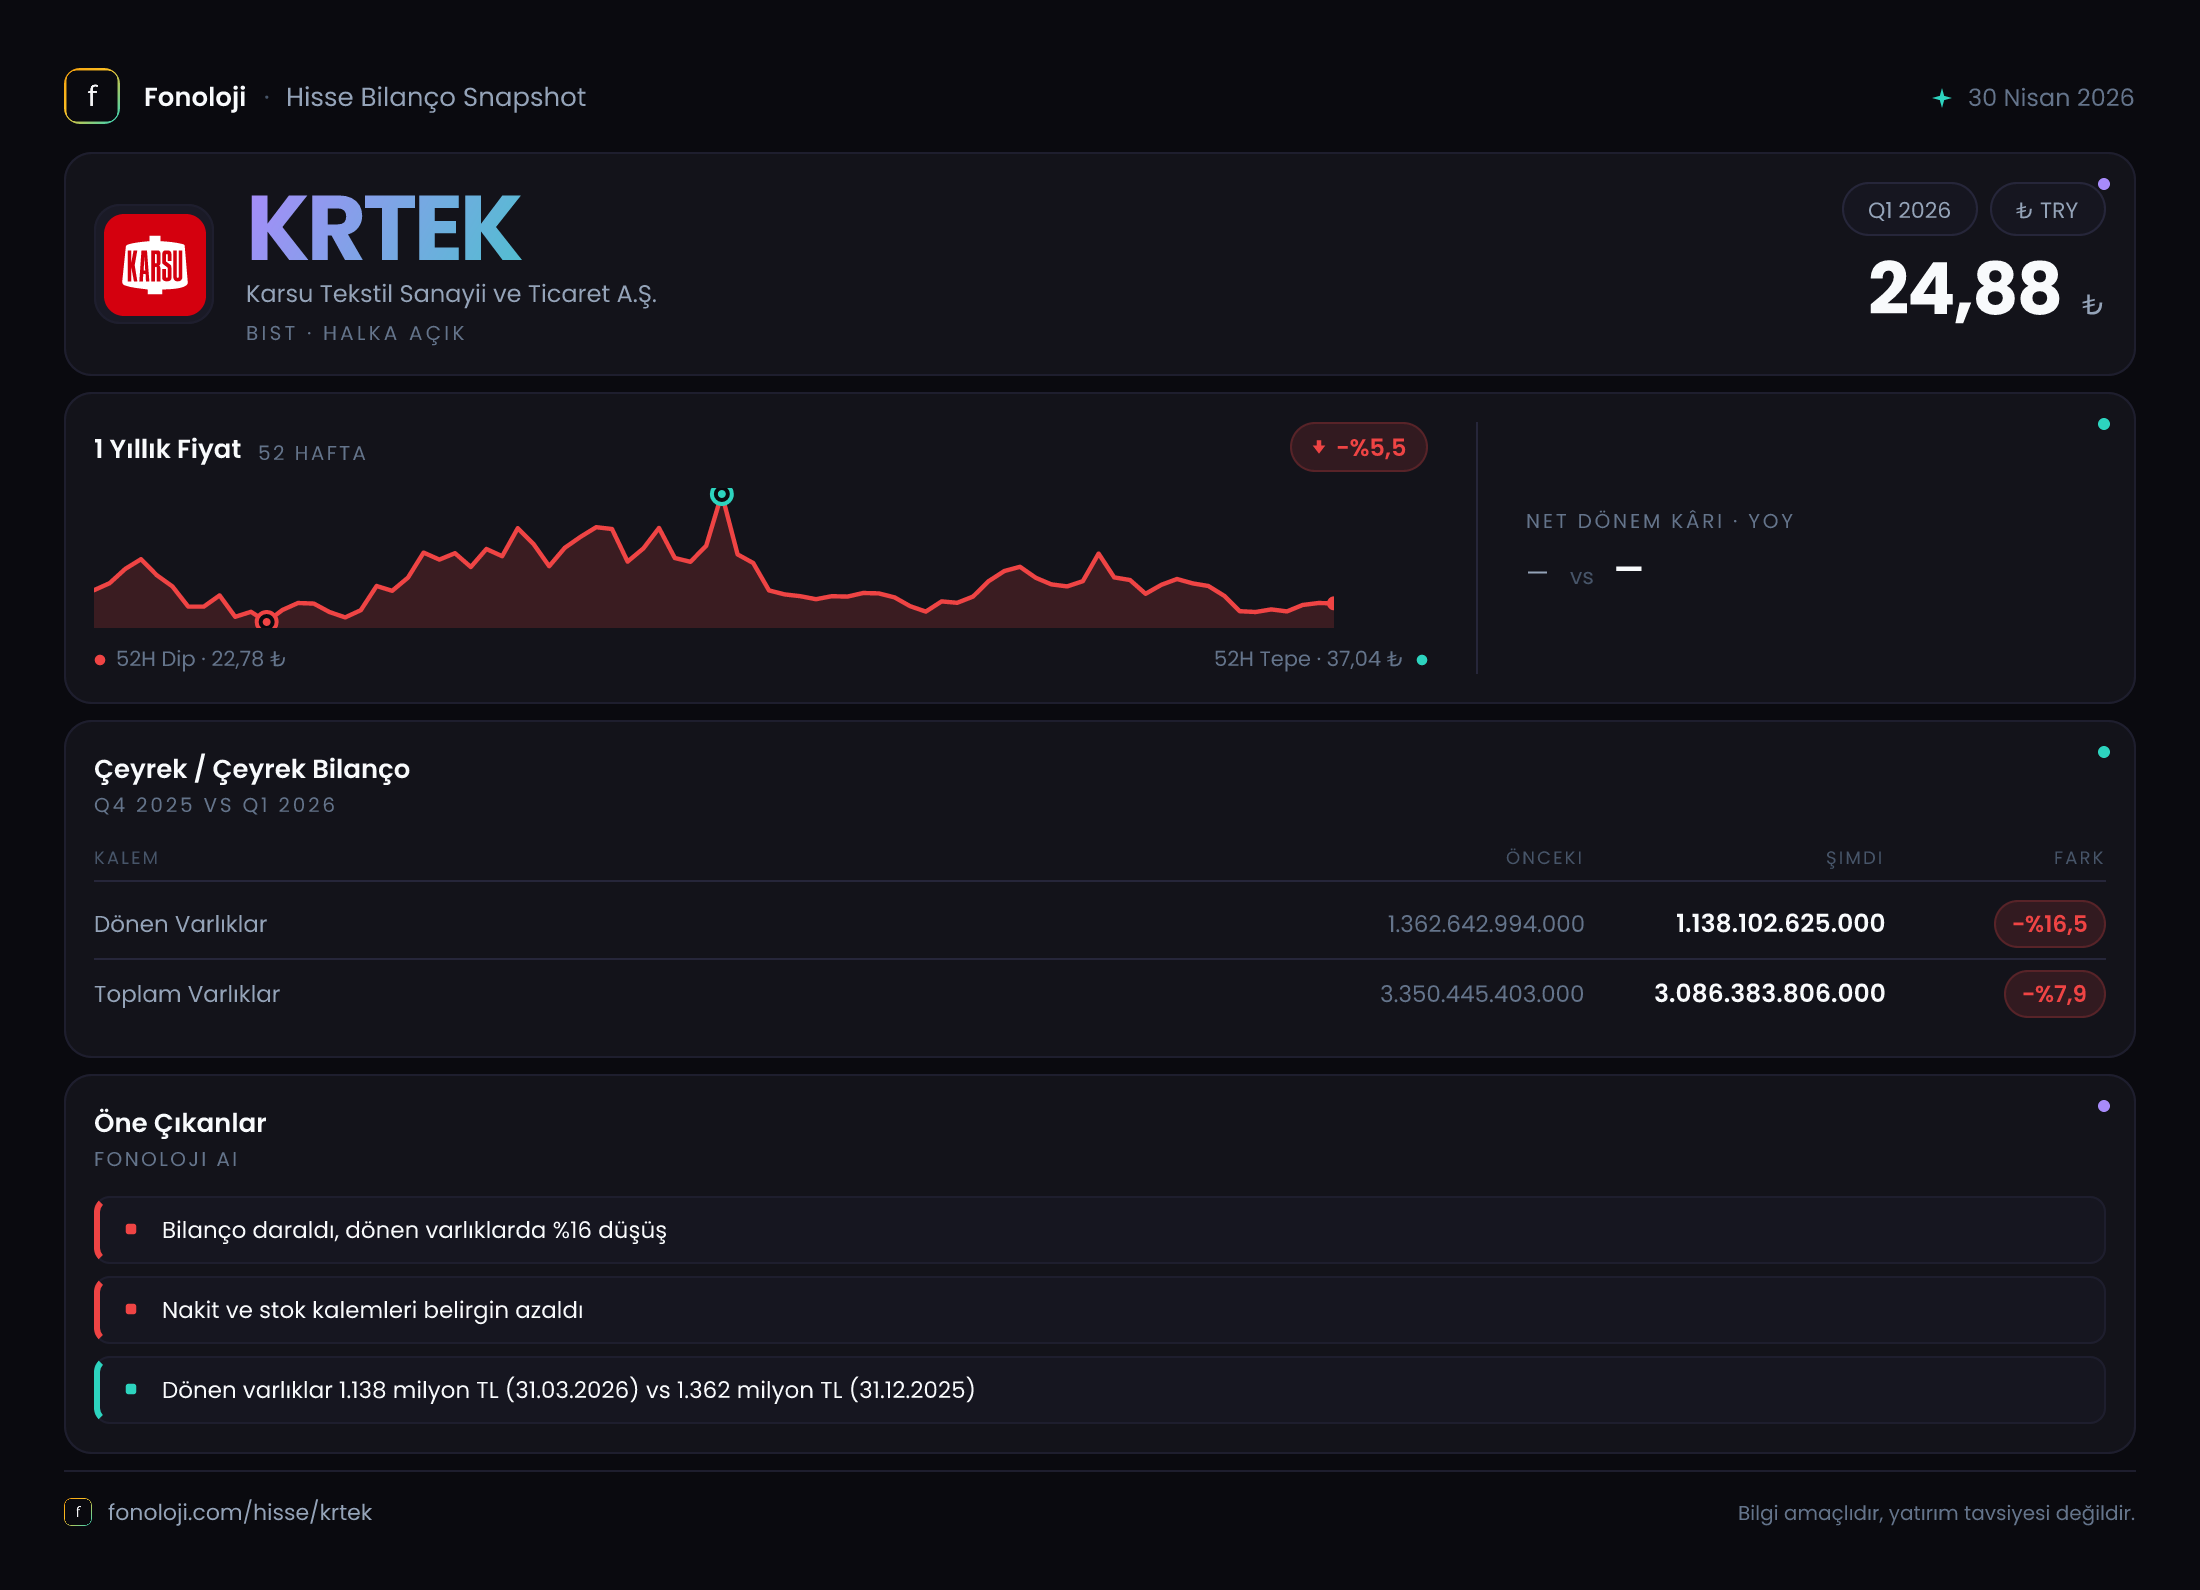
Karsu Tekstil’in toplam varlıkları, önceki yıl sonundaki 3,4 milyar TL seviyesinden 3,1 milyar TL’ye geriledi. Düşüş yüzde 8,1 ile yaklaşık 275 milyon TL oldu. Bu daralmanın ana kaynağı dönen varlıklar: dönen varlıklar 1,4 milyar TL’den 1,1 milyar TL’ye inerek yüzde 16,5 azaldı. Duran varlıklardaki gerileme ise yüzde 2,4 ile daha sınırlı kaldı.
Dönen varlıklardaki düşüş, stokların, ticari alacakların veya nakit ve benzeri varlıkların gerilemesinden kaynaklanmış olabilir; ancak kırılım paylaşılmadığı için kesin bir sonuca varılamaz. Bu kalemin azalması işletme sermayesi ihtiyacını hafifletmiş olabilir, fakat aynı zamanda faaliyetlerin daha küçük bir likidite tamponuyla yürütüldüğü anlamına da gelebilir. Kısa vadeli yükümlülükler verilmediğinden cari oran ve net işletme sermayesi üzerinden doğrudan likidite analizi yapmak mümkün değil.
Net borç 865,7 milyon TL’den 714,2 milyon TL’ye gerileyerek yüzde 17,5 azaldı. Bu, borçluluk açısından olumlu bir gelişme. Ancak 714,2 milyon TL net borcun, ilk çeyrekte üretilen 22,5 milyon TL FAVÖK’e oranı yaklaşık 31,7 kat. Çeyreklik FAVÖK yıllıklandırılmadan yapılan bu oranlama doğal olarak ihtiyatla ele alınmalı; yine de mevcut faaliyet kârlılığı seviyesinin borç yükünü karşılamakta zayıf kaldığını net biçimde gösteriyor.
Özkaynaklar 1,9 milyar TL’den 1,8 milyar TL’ye geriledi. Düşüş yüzde 2,5 ile sınırlı olsa da bu değişim, dönem zararının bilanço üzerindeki etkisini yansıtıyor. Özkaynakların toplam varlıklara oranı yaklaşık yüzde 58 seviyesinde ve şirketin bilançosunda hâlâ önemli bir özkaynak tabanı bulunuyor. Ancak zarar devam ederse bu tampon zaman içinde aşınabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında en kritik değişim net parasal pozisyonda görülüyor. Şirket geçen yılın aynı döneminde 22,9 milyon TL net parasal pozisyon geliri elde ederken, bu çeyrekte 16,6 milyon TL net parasal pozisyon zararı yazdı. Böylece bu kalem, yıllık bazda yaklaşık 39,5 milyon TL tersine dönmüş oldu.
Net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Yüksek enflasyon ortamında nakit ve alacak gibi parasal varlıklar satın alma gücü kaybederken, borçlar bu kaybın ters yönünde etki yaratabilir. Geçen yılki pozitif katkının bu yıl zarara dönüşmesi, şirketin parasal pozisyonunun enflasyon muhasebesi altında daha olumsuz sonuç ürettiğini gösteriyor.
Bu 39,5 milyon TL’lik ters yönlü hareket, açıklanan 43,7 milyon TL net zararın önemli bölümünü açıklayabilecek büyüklükte. Dolayısıyla net zarar yalnızca üretim faaliyetlerindeki zayıflıkla değil, bilanço yapısının enflasyon ortamındaki etkisiyle de bağlantılı. TAS 29 etkisi nedeniyle yatırımcıların yalnızca nominal net kâra değil, faaliyet kârlılığına, borçluluğa ve nakit üretimine birlikte bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Karsu Tekstil’de bu çeyreğin olumlu tarafı, satışların korunması, brüt kâr marjının yüzde 5,8’den yüzde 7,3’e yükselmesi ve net borcun yüzde 17,5 azalması. Bu veriler, maliyet kontrolü ve borç azaltma yönünde belirli bir ilerleme olduğunu gösteriyor.
Ancak riskler daha ağır basıyor:
- Satış büyümesi yüzde 2,4 ile enflasyonun belirgin biçimde gerisinde kaldı.
- FAVÖK marjı yalnızca yüzde 3,8 seviyesinde.
- Net kâr, 32,9 milyon TL kârdan 43,7 milyon TL zarara döndü.
- Net borç azalsa da FAVÖK’e göre hâlâ yüksek.
- Net parasal pozisyonun 22,9 milyon TL gelirden 16,6 milyon TL zarara dönmesi, TAS 29 etkisinin önemini artırdı.
Önümüzdeki dönemlerde izlenmesi gereken temel başlıklar; satışların enflasyonun üzerinde büyüyüp büyümeyeceği, FAVÖK marjının kalıcı biçimde yükselip yükselmeyeceği, net borçtaki düşüşün devam edip etmeyeceği ve net parasal pozisyonun yeniden zarara dönüp dönmeyeceğidir. Şirket brüt marj iyileşmesini faaliyet kârlılığına taşıyamadığı sürece, yalnızca borç azaltımı net kârlılık sorununu çözmeye yetmeyecektir. Yatırım tavsiyesi değildir.