
Açılış
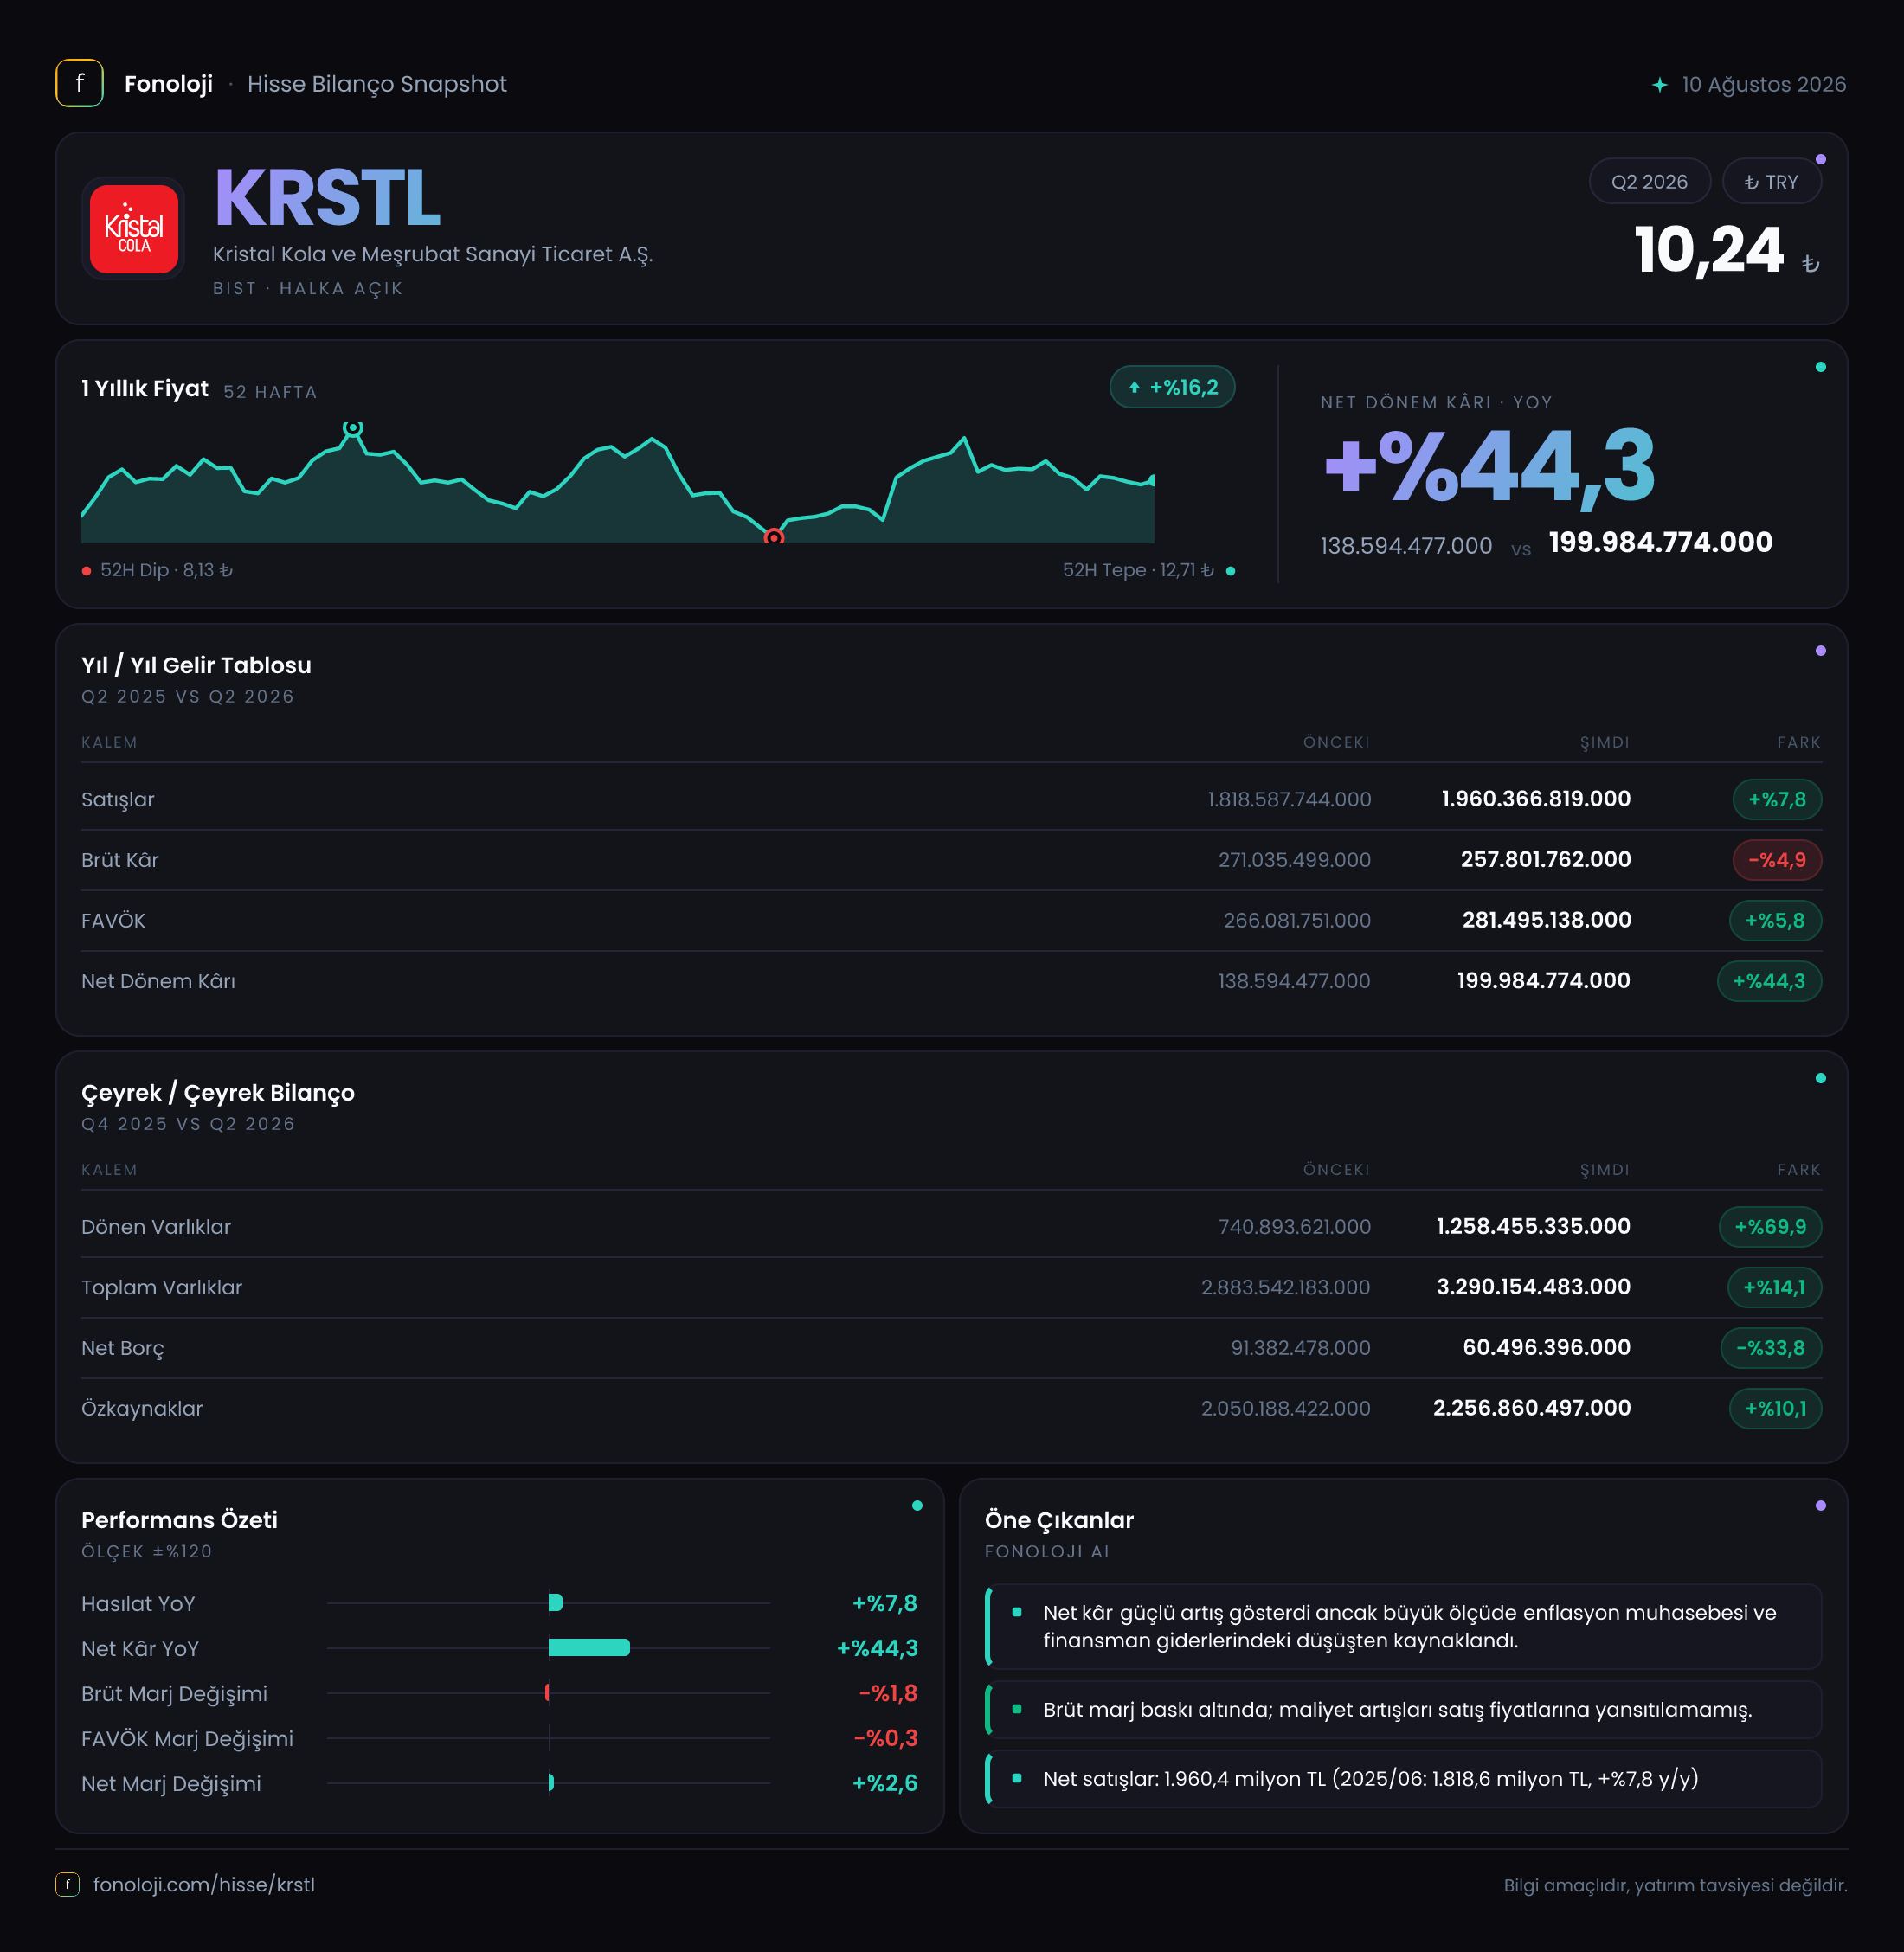
Kristal Kola ve Meşrubat, 2026/6AB döneminde satışlarını nominal olarak büyütürken net kârlılığını belirgin biçimde artırdı. Şirketin satışları geçen yılın aynı dönemine göre %7,8 artarak 2,0 milyar TL’ye ulaşırken, net dönem kârı %44,3 yükselerek 200,0 milyon TL oldu. Ancak bu tabloya yalnızca kâr artışı üzerinden bakmak yanıltıcı olabilir: Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel anlamda zayıf kalıyor. Ayrıca brüt kârdaki gerileme ile FAVÖK verisinin birbirinden ayrışması, operasyonel performansın daha dikkatli okunmasını gerektiriyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 2,0 mlr TL | 1,8 mlr TL | Nominal %7,8 büyüme; enflasyona göre reel daralma ihtimali | | Brüt kâr marjı | %12,9 | %15,1 | 2,2 puan gerileme | | FAVÖK marjı | %14,1 | %14,8 | Sınırlı marj kaybı | | Net kâr marjı | %10,0 | %7,7 | Net kâr büyümesi satışlardan hızlı | | Net borç/FAVÖK | 0,21x | — | Düşük finansal kaldıraç |
Satış Hikayesi
Kristal Kola’nın satışları 2,0 milyar TL seviyesine çıkarak geçen yılki 1,8 milyar TL’nin üzerine çıktı. İlk bakışta bu artış olumlu görünse de, içecek sektöründe fiyat artışları ve genel enflasyonun yüksek olduğu bir ortamda %7,8’lik büyüme, şirketin reel satış hacmi veya pazar payı açısından güçlü bir tablo sunmuyor. Başka bir ifadeyle şirket daha yüksek nominal ciro üretmiş, fakat bu artışın önemli bölümünün fiyat etkisinden kaynaklanmış olma ihtimali yüksek.
Veri setinde satış hacmi, ürün bazında fiyat/miktar kırılımı veya pazar payı bulunmadığı için büyümenin hangi kanaldan geldiğini kesin olarak ayırmak mümkün değil. Yine de enflasyonla karşılaştırıldığında satışların reel olarak gerilemiş olabileceği görülüyor. Bu durum, özellikle gazlı içecek ve meşrubat gibi tüketici talebinin fiyat duyarlılığı taşıdığı kategorilerde önem kazanıyor.
Brüt kârın 271,0 milyon TL’den 257,8 milyon TL’ye gerilemesi de satış büyümesinin maliyetlere aynı ölçüde yansımadığını gösteriyor. Şirket ciroyu artırmış, ancak satışların maliyeti daha hızlı yükselmiş. Bu tablo; hammadde, ambalaj, enerji, lojistik veya dağıtım maliyetlerindeki baskının fiyat artışlarının önüne geçmiş olabileceğine işaret ediyor. Çeyreklik veri bulunmadığı için yılın ikinci çeyreğinde ivmenin hızlanıp hızlanmadığını veya ilk çeyrekteki zayıflığın sürüp sürmediğini şu aşamada değerlendiremiyoruz.
Kârlılık
Brüt kâr marjı, geçen yılki %15,1 seviyesinden %12,9’a geriledi. Yaklaşık 2,2 puanlık bu düşüş, şirketin ürünlerini daha yüksek fiyatlarla satmasına rağmen temel üretim maliyetlerini aynı hızda yönetemediğini ortaya koyuyor. İçecek üretiminde maliyet yapısının ambalaj girdileri, şeker ve diğer hammaddeler, enerji ile lojistiğe duyarlı olması nedeniyle bu marj, operasyonel sağlığın önemli göstergelerinden biri.
FAVÖK ise 266,1 milyon TL’den 281,5 milyon TL’ye çıkarak %5,8 arttı. Buna rağmen FAVÖK marjı %14,8’den %14,1’e geriledi; yani FAVÖK nominal olarak büyüse de satışlara oranla şirketin operasyonel kârlılığı hafifçe zayıfladı.
Burada dikkat edilmesi gereken önemli bir veri tutarsızlığı var: 281,5 milyon TL’lik FAVÖK, 257,8 milyon TL’lik brüt kârın üzerinde görünüyor. Normal finansal akışta FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için brüt kârdan yüksek olmaması beklenir. Bu fark, kullanılan veri setinde FAVÖK tanımının farklı olmasından, bazı kalemlerin yeniden sınıflandırılmasından veya raporlama aktarımından kaynaklanabilir. Bu nedenle FAVÖK artışını tek başına operasyonel verimlilik kanıtı kabul etmeden, şirketin resmi finansal tablolarındaki hesaplama detayını kontrol etmek gerekir.
Net dönem kârı ise 138,6 milyon TL’den 200,0 milyon TL’ye çıkarak %44,3 arttı. Net kâr marjı böylece %7,7’den %10,0’a yükseldi. Net kârdaki artışın satış büyümesinden çok daha hızlı olması, faaliyet dışı kalemlerin ve net parasal pozisyonun katkısını gündeme getiriyor. Bu nedenle kâr artışının tamamını ana faaliyet performansına yazmak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında şirketin en belirgin değişimi dönen varlıklarda görülüyor. Dönen varlıklar, önceki yıl sonundaki 740,9 milyon TL’den 1,3 milyar TL’ye yükselerek %69,9 arttı. Toplam varlıklar ise 2,9 milyar TL’den 3,3 milyar TL’ye çıkarak %14,1 büyüdü. Bu hareket, şirketin likidite ve işletme sermayesi tarafında önemli bir genişleme yaşadığını gösteriyor.
Dönen varlıkların toplam varlıklar içindeki payı yaklaşık %25,6’dan %39,4’e yükselmiş durumda. Bu, kısa vadeli varlıkların bilanço içindeki ağırlığının arttığını gösteriyor; ancak dönen varlık artışının nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı açıklanmadığı için kalitenin ayrıştırılması mümkün değil. Alacak ve stok artışı ağırlıktaysa, satış büyümesine eşlik eden işletme sermayesi ihtiyacı oluşmuş olabilir.
Duran varlıklar 2,1 milyar TL’den 2,0 milyar TL’ye geriledi. Bu düşüş, mevcut veriyle yatırım harcamalarının yetersiz kaldığı veya amortisman etkisinin öne çıktığı şeklinde yorumlanabilir; ancak kesin neden için dipnotlara ihtiyaç var.
Özkaynaklar 2,1 milyar TL’den 2,3 milyar TL’ye yükselerek %10,1 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %72’den %70’e inse de hâlâ güçlü seviyede. Net borç ise 91,4 milyon TL’den 60,5 milyon TL’ye geriledi. Altı aylık FAVÖK’e göre net borç/FAVÖK oranı yaklaşık 0,21x seviyesinde; bu, borçluluğun düşük ve finansal riskin sınırlı olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücü değişiminden nasıl etkilendiğini gösteren kritik bir kalemdir. Kristal Kola’da net parasal pozisyon, geçen yıl aynı dönemdeki 32,8 milyon TL zarardan, bu dönemde 32,6 milyon TL kazanca dönmüş.
Bu değişim, net kâra yaklaşık 65,4 milyon TL’lik pozitif bir katkı anlamına geliyor. Net kârdaki toplam 61,4 milyon TL’lik artışın bu kalemle büyük ölçüde açıklanabilmesi, kâr büyümesinin önemli bölümünün operasyon dışı ve enflasyon muhasebesi kaynaklı olduğunu gösteriyor. Dolayısıyla 200,0 milyon TL’lik net kâr, doğrudan faaliyet kârlılığındaki aynı ölçüde bir sıçrama olarak okunmamalı.
Net parasal pozisyondaki değişim için verilen %199,4 oranı da ekonomik açıdan sağlıklı bir büyüme oranı olarak değerlendirilmemeli; çünkü karşılaştırma dönemindeki tutar negatif. Burada asıl önemli olan, şirketin zarar pozisyonundan kazanç pozisyonuna geçmesidir.
Yatırımcı için Ne Anlama Geliyor?
Kristal Kola’nın bu dönem bilançosu iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu tarafta, net borç azalmış, özkaynaklar büyümüş ve şirketin bilançosu düşük kaldıraçla faaliyet gösteriyor.
- Kârlılık tarafında, net kâr güçlü görünse de artışın önemli bölümü net parasal pozisyon katkısından geliyor.
- Operasyonel tarafta, satışlar nominal olarak büyümüş ancak yüksek enflasyon karşısında reel büyüme zayıf kalmış.
- Marj tarafında, brüt kâr marjındaki düşüş maliyet baskısının sürdüğünü gösteriyor.
- Veri kalitesi açısından, FAVÖK’ün brüt kârdan yüksek görünmesi resmi finansal tablo dipnotlarıyla mutlaka doğrulanmalı.
Önümüzdeki dönemlerde yatırımcıların özellikle üç noktaya odaklanması gerekiyor: satış hacminin enflasyondan arındırılmış seyri, brüt marjın yeniden toparlanıp toparlanmadığı ve net kârın parasal kazançtan bağımsız olarak ne ölçüde üretilebildiği. Çeyreklik veriler açıklanmadığı için kârlılık ivmesi ve işletme sermayesi trendi konusunda daha net bir değerlendirme yapmak için sonraki rapor dönemini beklemek gerekir.
Yatırım tavsiyesi değildir.