
Açılış
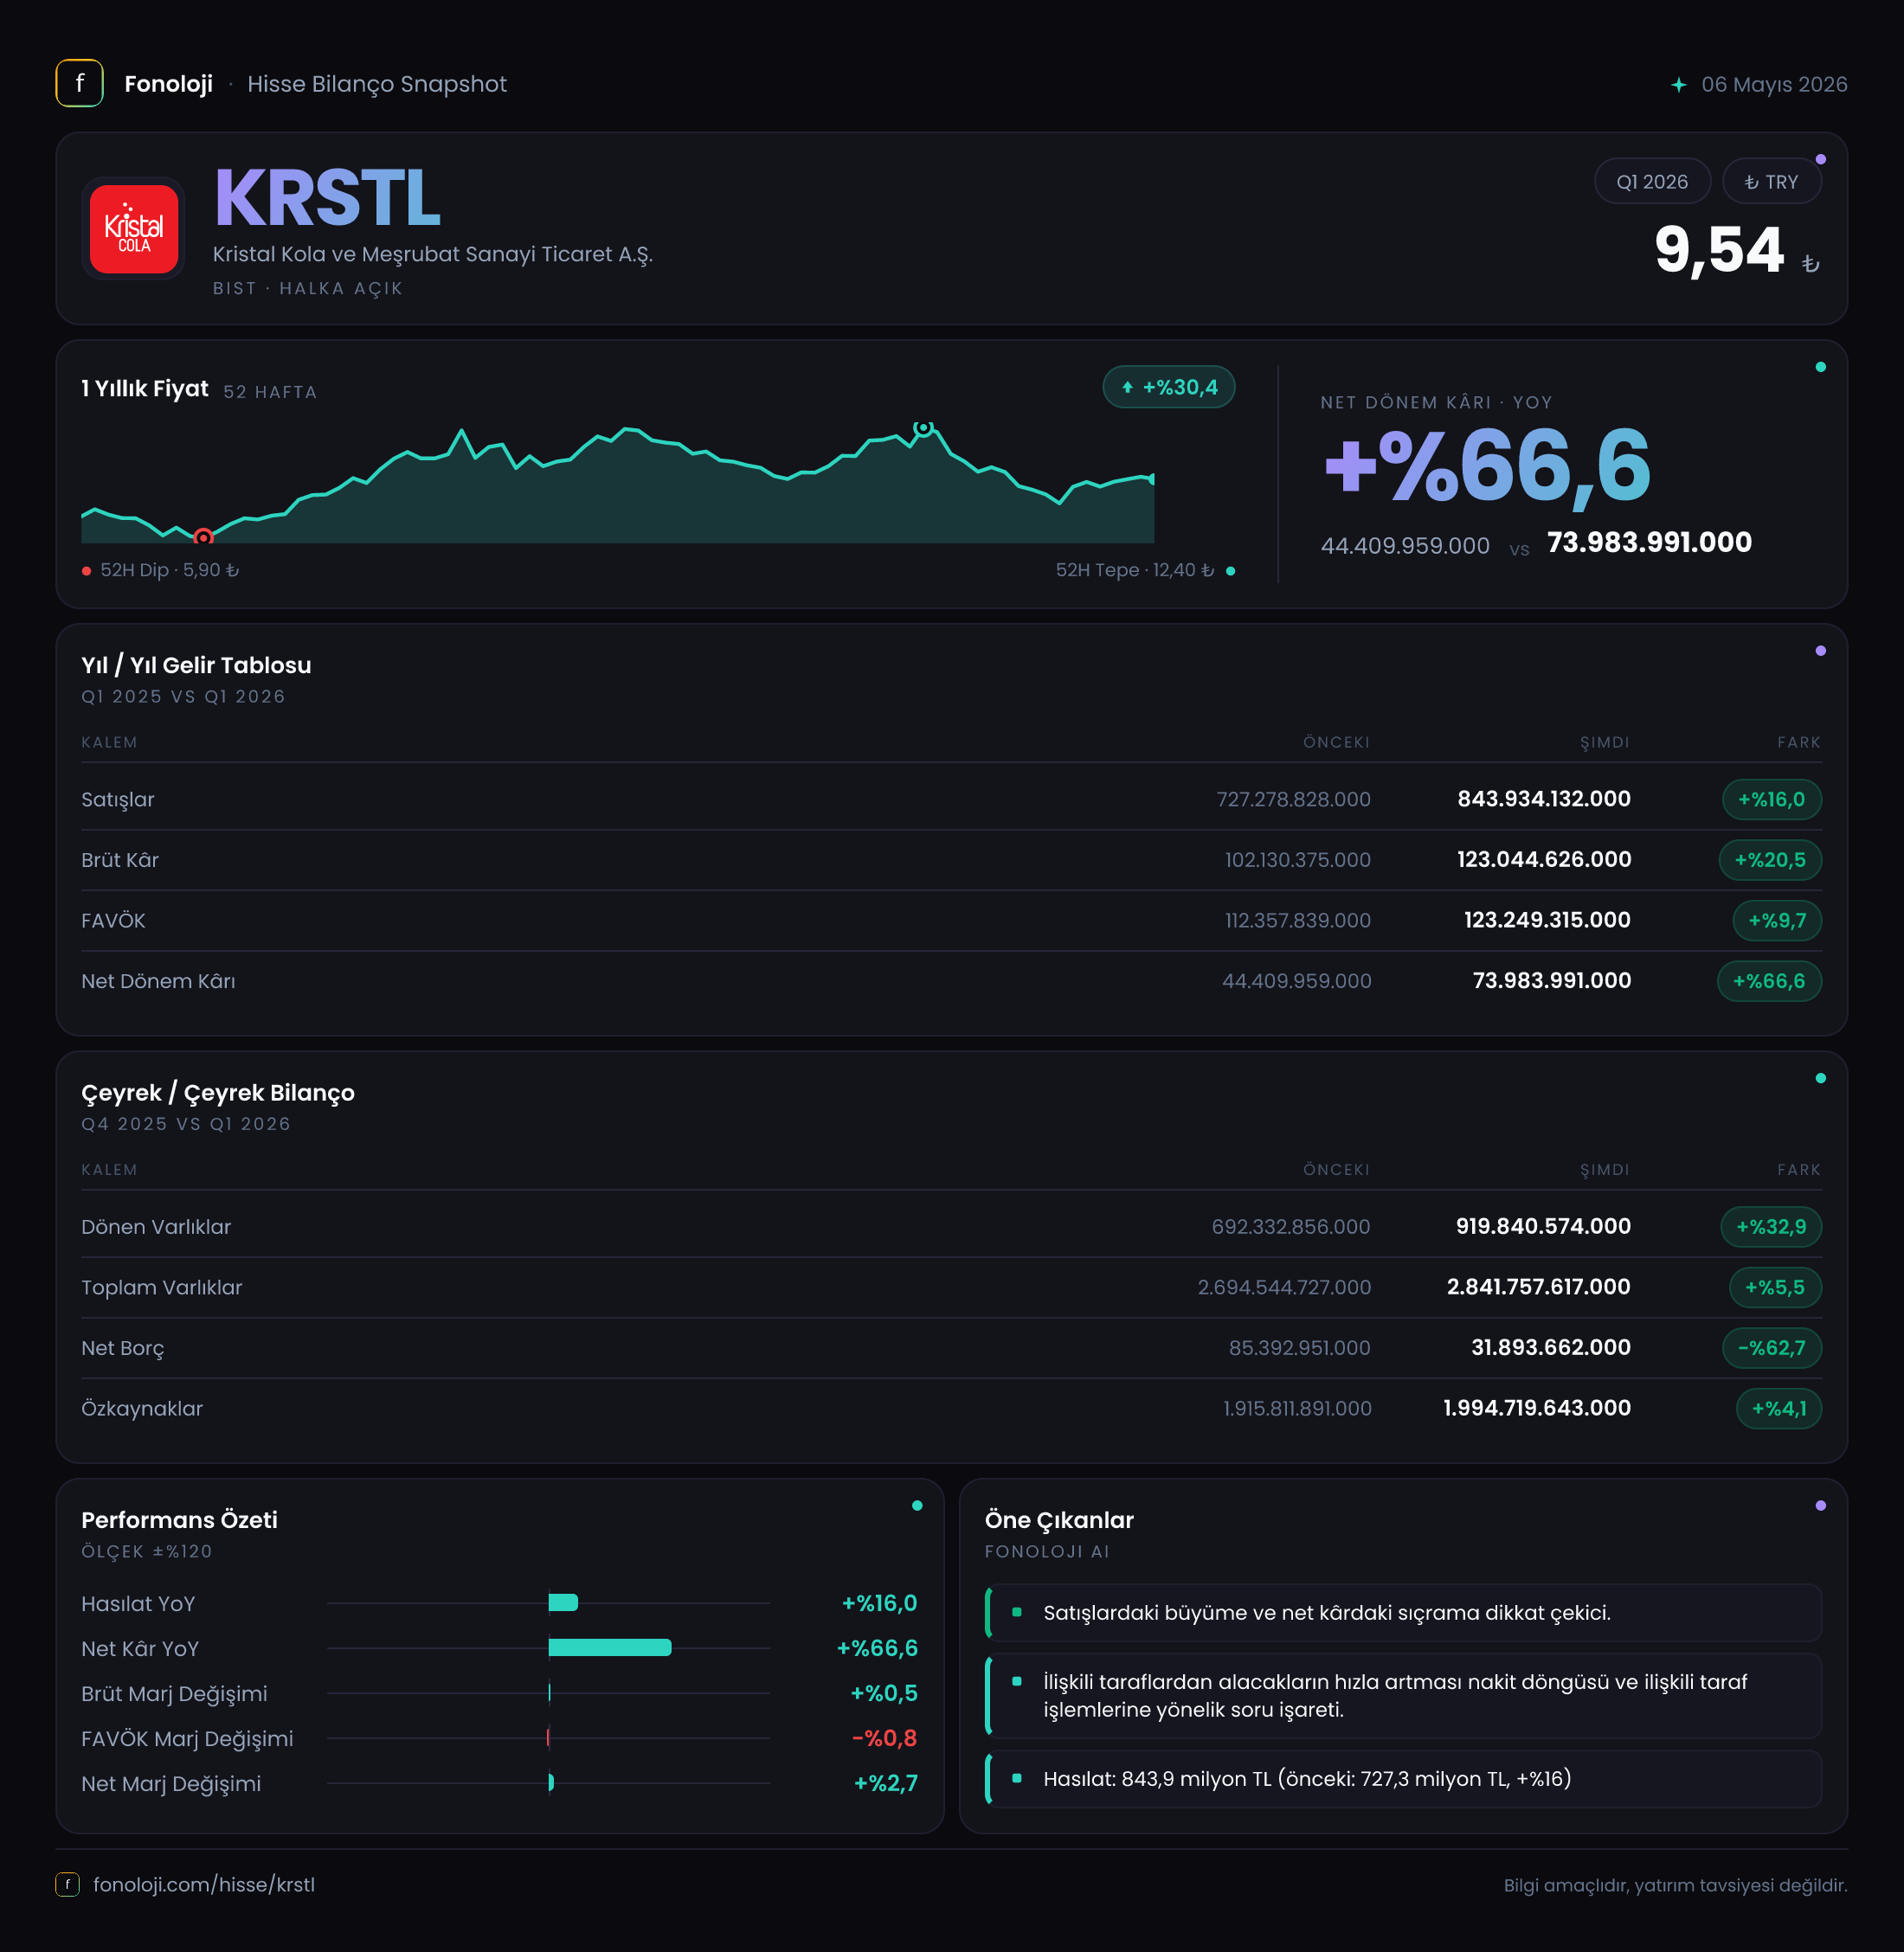
Kristal Kola ve Meşrubat Sanayi, içecek sektöründe faaliyet gösteren ve gelirlerini büyük ölçüde hacim, fiyatlama ve ürün karması üzerinden şekillendiren bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, operasyonel kârlılık satışlardan daha hızlı arttı. Özellikle FAVÖK’ün %38,2, net dönem kârının ise %65,1 yükselmesi, bu çeyrekte maliyet yönetimi ve faaliyet dışı kalemlerin sonuçları desteklediğini gösteriyor. Bununla birlikte Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %16’lık artışın reel büyüme anlamına gelip gelmediği konusunda daha temkinli olmak gerekiyor.
Satış Hikayesi
Kristal Kola’nın satışları geçen yılın aynı çeyreğindeki 727,3 milyon TL’den 843,9 milyon TL’ye yükseldi. Bu, yıllık bazda %16,0 artış anlamına geliyor. Şirket yaklaşık 116,6 milyon TL ilave ciro üretmiş durumda. İlk bakışta büyüme olumlu görünse de, bu artışın enflasyonun gerisinde kalması önemli bir ayrıntı.
Türkiye’de fiyatlar genel düzeyinin %30’un üzerinde arttığı bir ortamda, satışların yalnızca %16 büyümesi reel olarak daralmaya işaret edebilir. Başka bir ifadeyle şirket fiyat artışlarını tam olarak yansıtamamış, satış hacmi zayıflamış veya ürün karması daha düşük fiyatlı ürünlere kaymış olabilir. Bu nedenle ciro artışını doğrudan güçlü talep veya pazar payı kazanımı olarak okumak mümkün değil.
Öte yandan, içecek sektöründe ilk çeyrek mevsimsellik nedeniyle yılın diğer dönemlerine kıyasla daha düşük hacimlerin görülebildiği bir dönem olabilir. Ancak mevcut veride yalnızca 2025/3 ve 2026/3 karşılaştırması bulunduğundan, çeyrekten çeyreğe ivmeyi veya yılın geri kalanına ilişkin momentumun güçlenip güçlenmediğini ölçmek için sonraki dönemleri beklemek gerekiyor.
Satış performansında asıl dikkat edilmesi gereken nokta, cironun sınırlı büyümesine rağmen brüt kârın daha hızlı artması. Bu tablo, fiyatlama, ürün karması veya hammadde maliyetlerinde görece iyileşme yaşanmış olabileceğini gösteriyor; fakat bu etkinin kalıcı olup olmadığını değerlendirmek için sonraki çeyreklerde de marjların korunup korunmadığı izlenmeli.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 102,1 milyon TL’den 123,0 milyon TL’ye çıkarak %20,5 arttı. Böylece brüt kâr, satışlardan daha hızlı büyüdü. Brüt kâr marjı yaklaşık %14,0’dan %14,6’ya yükseldi. Marjdaki yaklaşık 0,5 puanlık iyileşme sınırlı görünse de, yüksek enflasyon ve maliyet baskısının devam ettiği bir ortamda olumlu bir sinyal olarak değerlendirilebilir.
FAVÖK tarafındaki gelişme çok daha güçlü. FAVÖK 99,5 milyon TL’den 137,5 milyon TL’ye yükselerek %38,2 arttı. FAVÖK marjı da yaklaşık %13,7’den %16,3’e çıktı. Satışların yalnızca %16 büyüdüğü bir dönemde FAVÖK’ün bunun iki katından fazla artması, operasyonel giderlerin satışlara oranla daha kontrollü yönetildiğini veya faaliyet kârlılığını destekleyen ek gelir/gider kalemleri bulunduğunu düşündürüyor.
Burada teknik olarak dikkat edilmesi gereken bir nokta var: Açıklanan 137,5 milyon TL’lik FAVÖK, 123,0 milyon TL’lik brüt kârın üzerinde. FAVÖK’ün brüt kârı aşması, hesaplama metodolojisinde diğer faaliyet gelirlerinin veya benzeri kalemlerin dikkate alındığını gösterebilir. Bu nedenle yatırımcı, FAVÖK’ün hangi kalemlerden oluştuğunu ve artışın çekirdek operasyonlardan mı yoksa tek seferlik faaliyet gelirlerinden mi kaynaklandığını finansal dipnotlarda kontrol etmeli.
Net dönem kârı 44,9 milyon TL’den 74,1 milyon TL’ye yükseldi ve yıllık artış %65,1 oldu. Net kâr marjı yaklaşık %6,2’den %8,8’e çıktı. Net kârdaki artışın FAVÖK büyümesinden daha yüksek olması, operasyonel iyileşmeye ek olarak finansal sonuçların ve net parasal pozisyonun da kârı desteklediğini gösteriyor. Ancak bu nedenle net kârın tamamını sürdürülebilir operasyonel performans olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında şirketin en güçlü gelişmesi net borçta görülüyor. Net borç, önceki yıl sonundaki 85,4 milyon TL’den 31,9 milyon TL’ye geriledi. Bu, %62,7 düşüş ve yaklaşık 53,5 milyon TL iyileşme anlamına geliyor. Net borç/FAVÖK oranı yaklaşık 0,9x’ten 0,2x’e indi. Bu seviye, şirketin borçluluk açısından oldukça rahat bir konumda olduğunu ve faaliyet kârının borç servis kapasitesinin üzerinde bulunduğunu gösteriyor.
Dönen varlıklar 692,3 milyon TL’den 919,8 milyon TL’ye çıkarak %32,9 arttı. Bu büyüme, kısa vadeli likidite tamponunun güçlendiğine işaret ediyor. Ancak dönen varlıklardaki artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı önem taşıyor. Verilen özet bu ayrımı göstermediği için, likidite kalitesini değerlendirmek adına alacak tahsilat süresi ve stok değişimi takip edilmeli.
Duran varlıklar %4,0 gerileyerek yaklaşık 2,0 milyar TL’den 1,9 milyar TL’ye indi. Buna karşın toplam varlıklar %5,5 artarak 2,8 milyar TL’ye ulaştı. Özkaynaklar da 1,9 milyar TL’den 2,0 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %70’in üzerinde kaldı. Bu yapı, bilançonun borç ağırlıklı olmadığını ve şirketin finansal kırılganlığının görece düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte önemli bir rol oynadı. Şirket geçen yılın aynı döneminde 27,0 milyon TL net parasal pozisyon zararı açıklarken, bu dönemde 21,7 milyon TL net parasal pozisyon kârı elde etti. Böylece kalemde yaklaşık 48,7 milyon TL’lik olumlu bir dönüş yaşandı.
Bu değişim, net kârın 74,1 milyon TL’ye yükselmesinde belirgin bir katkı sağlamış görünüyor. Net parasal pozisyon kârı, yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından daha yüksek olan şirketlerde ortaya çıkabilir. Ancak bu kazanç doğrudan nakit yaratımı değildir; enflasyon muhasebesi kaynaklı muhasebesel bir etkidir. Dolayısıyla yatırımcı, şirketin kârlılığını değerlendirirken 74,1 milyon TL’lik net kârın ne kadarının faaliyetlerden, ne kadarının TAS 29 etkisinden geldiğini ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
KRSTL’nin 2026 ilk çeyrek sonuçları, satış büyümesinden çok marj ve bilanço iyileşmesi üzerinden olumlu bir tablo sunuyor. Özellikle net borcun 31,9 milyon TL’ye gerilemesi, düşük borçluluk ve güçlü özkaynak yapısı şirketin finansal riskini sınırlıyor. FAVÖK marjındaki yükseliş de maliyet ve gider yönetiminin bu çeyrekte etkili olduğunu gösteriyor.
Bununla birlikte yatırımcı açısından üç konu yakından izlenmeli:
- Satış büyümesi enflasyonun gerisinde kaldı. Şirketin reel olarak büyüyüp büyümediği, gelecek çeyreklerde hacim ve fiyat artışlarının ayrıştırılmasıyla anlaşılacak.
- FAVÖK artışının kalitesi incelenmeli. FAVÖK’ün brüt kârı aşması, hesaplama kapsamındaki faaliyet gelirlerinin ve tek seferlik kalemlerin kontrol edilmesini gerektiriyor.
- Net kârda TAS 29 etkisi yüksek. Net parasal pozisyon kârı tersine döner veya azalırsa, operasyonel performans aynı kalsa bile net kâr büyümesi yavaşlayabilir.
Özetle şirketin bilançosu güçlü, borçluluğu düşük ve kârlılık marjları iyileşmiş durumda. Ancak ana hikâyenin kalıcı bir büyüme hikâyesine dönüşmesi için satışların enflasyonu aşan bir hızda artması ve mevcut marj iyileşmesinin sonraki çeyreklerde korunması gerekiyor. Yatırım tavsiyesi değildir.