
Açılış
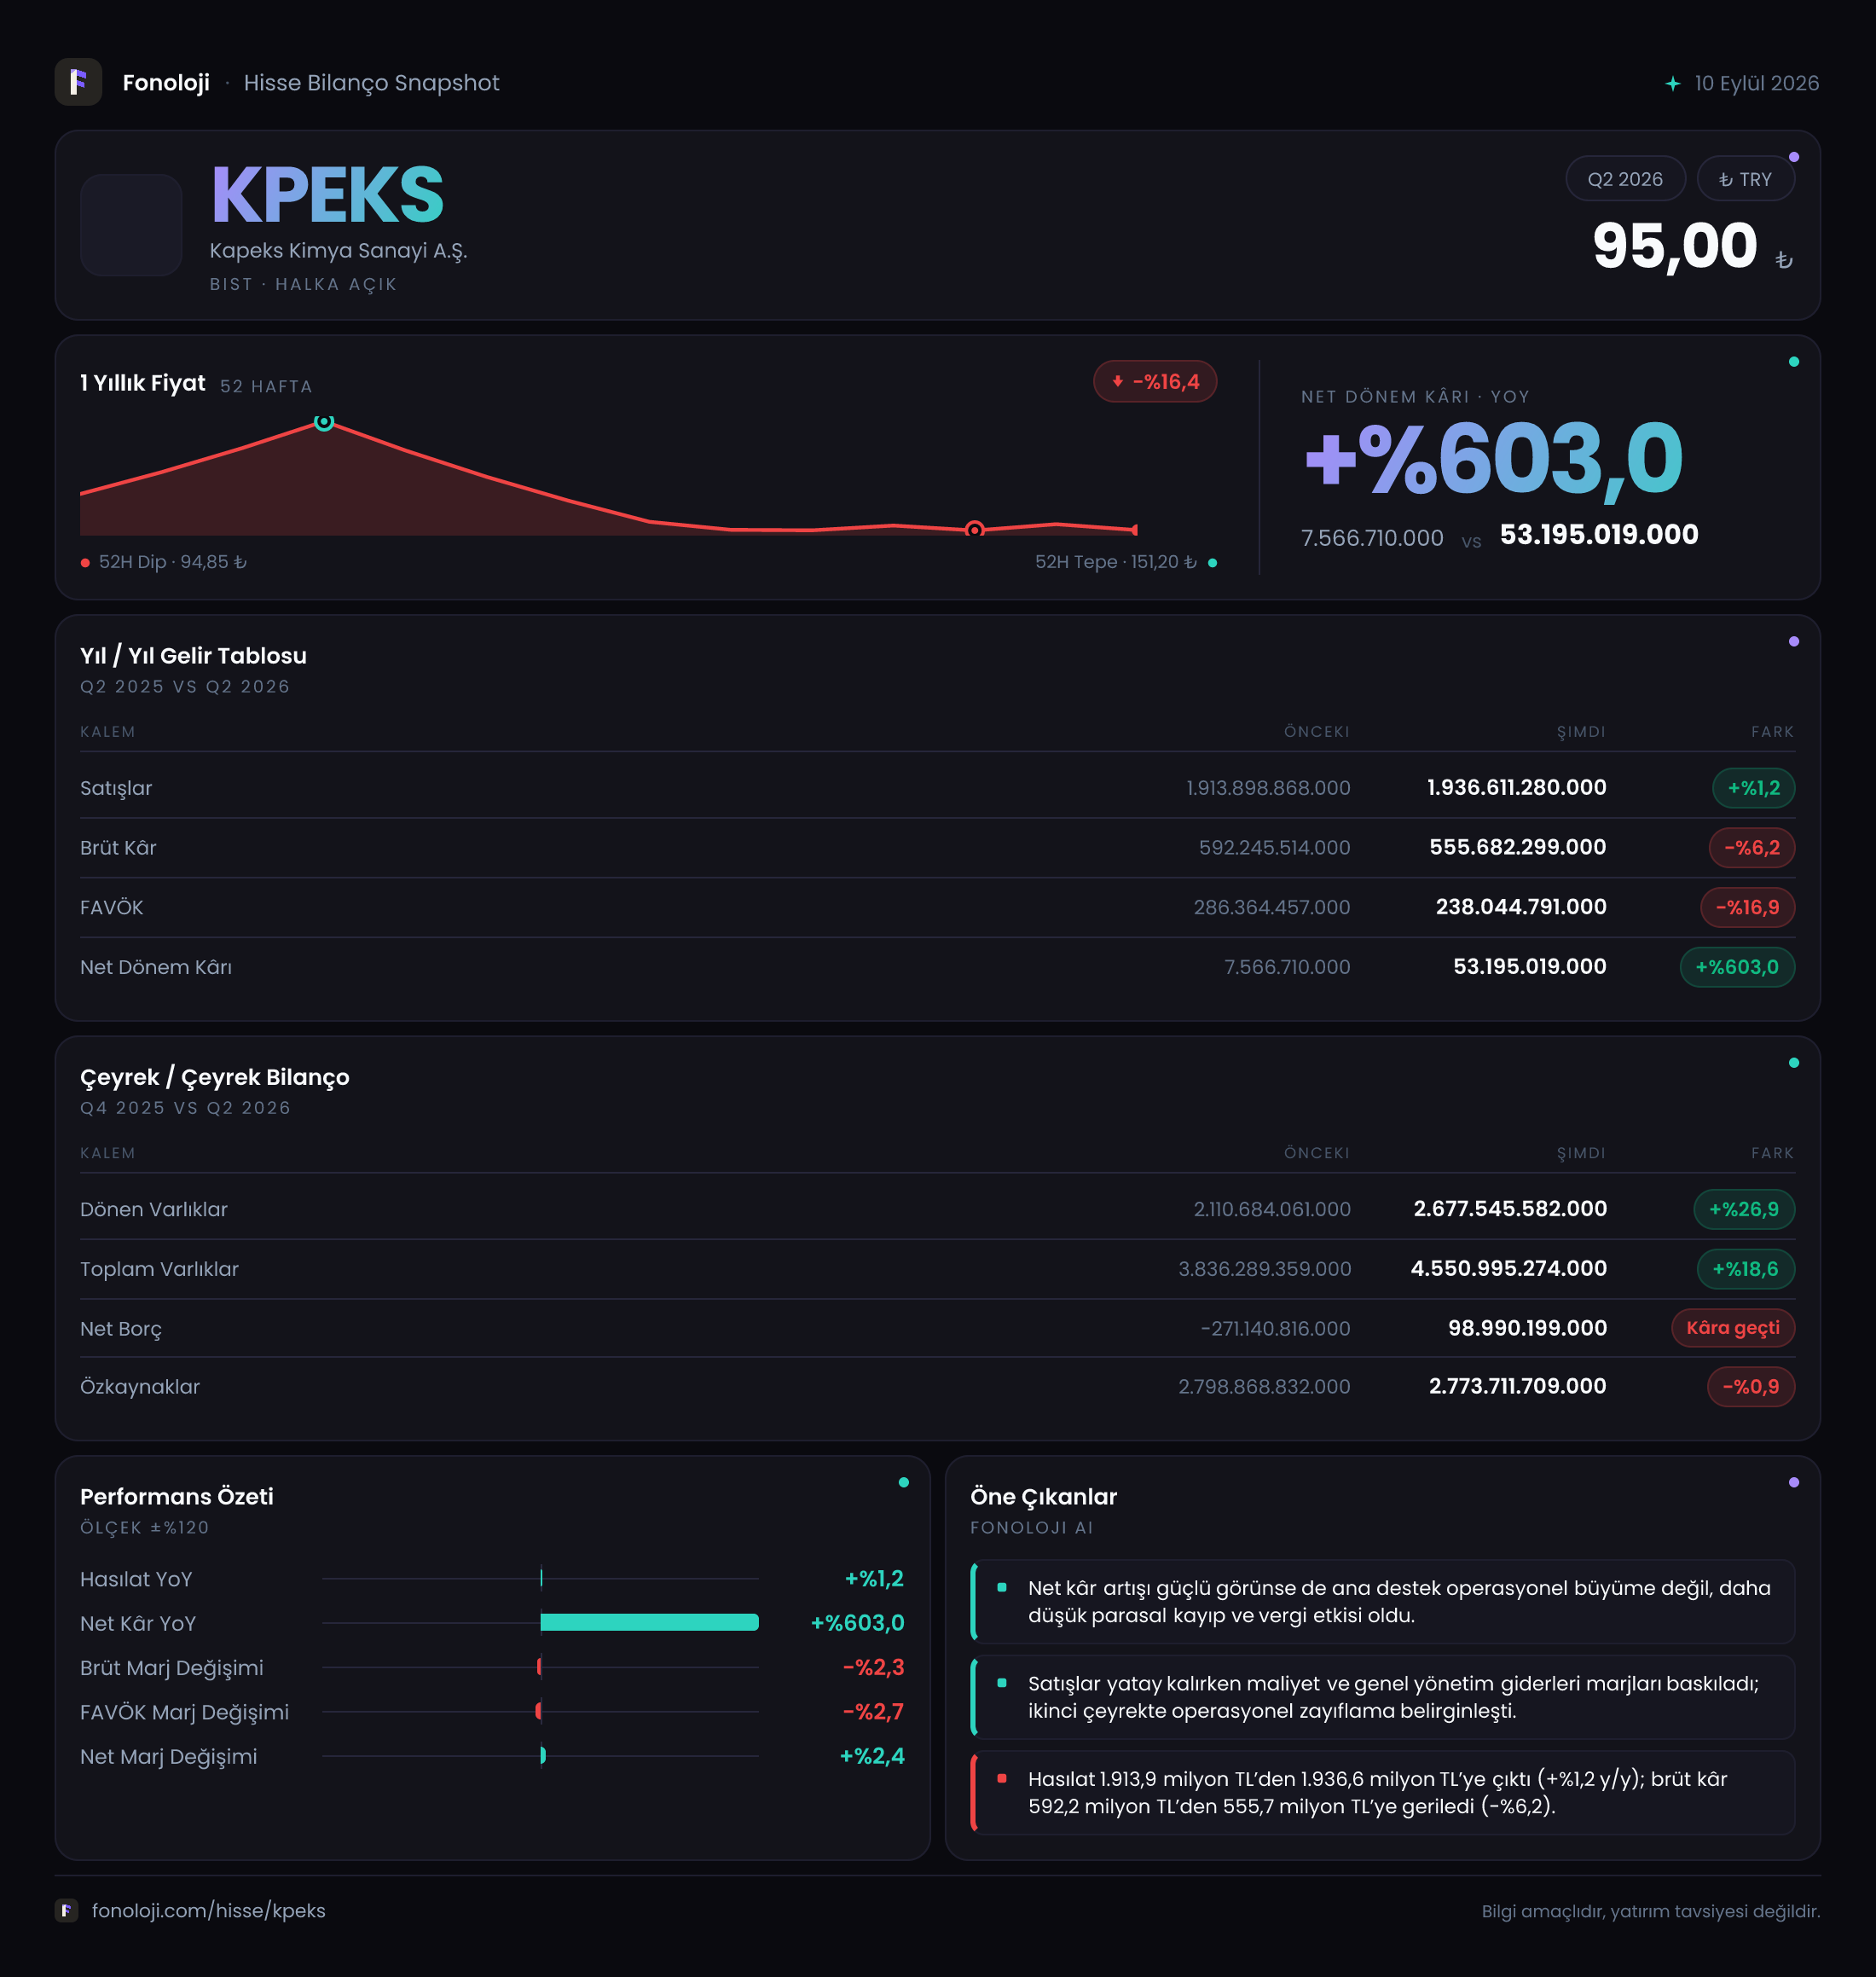
KAPEKS Kimya, 2026/6 döneminde satışlarını geçen yılın aynı dönemine göre neredeyse korurken, kârlılık tarafında belirgin bir baskıyla karşılaştı. Satışlar 1,9 milyar TL seviyesinde kalırken brüt kâr %6,2, FAVÖK ise %16,9 geriledi. Buna rağmen net dönem kârı 53,2 milyon TL’ye yükseldi; geçen yıl aynı dönemde bu rakam yalnızca 7,6 milyon TL idi. İlk bakışta güçlü görünen net kâr artışının, operasyonel kârlılıktaki zayıflamayla birlikte okunması gerekiyor.
Bilanço tarafında şirketin varlıkları büyümüş, ancak net nakit pozisyonu net borca dönmüş durumda. Bu nedenle dönem, “satış ve operasyonel marjlar açısından zorlayıcı; net kâr ve bilanço büyüklüğü açısından ise daha karmaşık” bir tablo ortaya koyuyor.
Satış Hikayesi
KAPEKS’in satışları yıllık bazda %1,2 artarak 1,9 milyar TL’ye ulaştı. Nominal olarak bakıldığında şirket satışlarını korumuş görünüyor; ancak Türkiye’de %30’un üzerindeki enflasyon ortamında bu büyüme yeterli değil. Satışların enflasyonun belirgin biçimde altında kalması, reel anlamda gelir hacminin daraldığına işaret ediyor.
Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla daha yüksek bir fiyat seviyesiyle satış yapmış olsa bile, bu artış maliyet ve enflasyon etkisini karşılayacak düzeye ulaşmamış. Hacim, ürün karması veya fiyatlama gücü hakkında veri bulunmadığı için satışlardaki zayıflığın hangi unsurdan kaynaklandığını kesin olarak ayırmak mümkün değil. Ancak sonuç net: KAPEKS’in satış büyümesi, mevcut enflasyon ortamında reel büyüme üretmiyor.
Satışların geçen yılın aynı döneminde de 1,9 milyar TL civarında olması, şirketin gelir üretiminde yatay bir seyir olduğunu gösteriyor. Bununla birlikte çeyrek bazında, yani önceki üç aylık döneme göre satışların nasıl değiştiğine ilişkin veri paylaşılmadığı için kısa vadeli ivme hakkında kesin bir değerlendirme yapmak mümkün değil. Bu nedenle çeyreklik trend için yeni ara dönem verilerini beklemek gerekiyor.
Satışların yatay kalmasına karşın brüt kârın gerilemesi, esas dikkat edilmesi gereken noktanın gelir büyüklüğünden çok maliyet yapısı olduğunu gösteriyor.
Kârlılık
Şirketin brüt kârı 555,7 milyon TL ile geçen yılki 592,2 milyon TL’nin altında kaldı. Bu gelişme brüt kâr marjını yaklaşık %31,2’den %29,2’ye çekti. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 31 TL brüt kâr üretirken, bu dönemde bu tutar yaklaşık 29 TL’ye geriledi.
Satışlar yatay kalırken brüt marjın daralması; hammadde maliyetleri, enerji giderleri, kur etkisi veya fiyatlama gücündeki zayıflık gibi unsurların şirket üzerinde baskı oluşturduğunu düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığından tek bir neden öne çıkarmak mümkün değil; fakat marj yönü, operasyonun geçen yıla göre daha az verimli çalıştığını açıkça ortaya koyuyor.
FAVÖK 238,0 milyon TL’ye gerileyerek yıllık bazda %16,9 düştü. FAVÖK marjı yaklaşık %15,1’den %12,5’e indi. Brüt marjdaki yaklaşık 2 puanlık düşüşün FAVÖK marjına daha güçlü yansıması, faaliyet giderlerinin de operasyonel kârlılığı baskıladığını gösteriyor. Şirket yalnızca üretim maliyetlerindeki baskıyı değil, satış ve yönetim giderleri gibi faaliyet kalemlerindeki yükü de tam olarak absorbe edememiş görünüyor.
Net kâr ise %603 artışla 53,2 milyon TL’ye yükseldi. Bu artış yüzdesel olarak çok yüksek görünse de baz etkisi önemli: Geçen yıl net kâr yalnızca 7,6 milyon TL idi. Net kâr marjı bu nedenle yaklaşık %0,4’ten %2,8’e çıktı. Net kârdaki iyileşme olumlu olmakla birlikte, operasyonel kârlılığın ters yönde hareket ettiği unutulmamalı. Bu tablo, net kâr artışının yalnızca ana faaliyet performansıyla açıklanamayacağını gösteriyor.
| KPI | 2026/6 | 2025/6 | Değişim | |---|---:|---:|---:| | Satışlar | 1,9 mlr TL | 1,9 mlr TL | %1,2 | | Brüt kâr marjı | %29,2 | %31,2 | -2,0 puan | | FAVÖK marjı | %12,5 | %15,1 | -2,6 puan | | Net kâr marjı | %2,8 | %0,4 | +2,4 puan |
Bilanço Sağlığı
KAPEKS’in toplam varlıkları önceki yıl sonuna göre %18,6 artarak 4,6 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %26,9 artışla 2,7 milyar TL’ye yükseldi. Duran varlıklar ise %8,6 artarak 1,9 milyar TL’ye çıktı.
Dönen varlıklardaki güçlü artış, işletme sermayesi ihtiyacının yükseldiğine işaret edebilir. Ancak nakit, ticari alacaklar ve stokların ayrı ayrı nasıl değiştiği açıklanmadığı için bu büyümenin likidite açısından ne kadar kaliteli olduğunu belirlemek mümkün değil. Özellikle satışlar yatay kalırken dönen varlıkların hızlı büyümesi, sermayenin işletme içinde daha fazla bağlanmış olabileceği ihtimalini gündeme getiriyor.
Özkaynaklar 2,8 milyar TL seviyesinde yatay kalırken %0,9 geriledi. Buna karşılık toplam varlıklar yaklaşık %18,6 büyüdü. Bu durum, varlık artışının özkaynaklarla değil, büyük ölçüde borçlar veya diğer yükümlülüklerle finanse edildiğini gösteriyor. Rakamların yuvarlanması nedeniyle toplam yükümlülük hesabı yaklaşık olmakla birlikte, bilanço kaldıraç kullanımının yıl sonuna göre arttığı açık.
Net borç tarafında daha belirgin bir değişim var. Şirket önceki yıl sonunda 271,1 milyon TL net nakit pozisyonundayken, bu dönemde 99,0 milyon TL net borca geçti. Bu, yaklaşık 370,1 milyon TL’lik bir nakit pozisyonu değişimi anlamına geliyor. Mutlak tutar henüz yüksek bir borçluluk düzeyine işaret etmese de yön önem taşıyor: Şirketin finansal esnekliği geçen yıl sonuna göre azalmış durumda.
Net borcun dönem FAVÖK’üne oranı yaklaşık 0,4x seviyesinde. Altı aylık FAVÖK’ün yıllıklandırılmasıyla bakıldığında oran kabaca 0,2x düzeyine iner; ancak bu yaklaşım mevsimsellik ve yılın ikinci yarısındaki performans bilinmediği için yalnızca yaklaşık bir göstergedir. Mevcut borç seviyesi tek başına alarm verici değil, fakat net nakitten net borca geçişin kalıcı olup olmadığı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 143,8 milyon TL oldu; geçen yıl aynı dönemde zarar 201,1 milyon TL seviyesindeydi. Böylece negatif pozisyonun etkisi yaklaşık %28,5 azaldı. Bu gelişme, enflasyon muhasebesinin şirketin net kârı üzerindeki baskısının geçen yıla göre hafiflediğini gösteriyor.
TAS 29 kapsamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında kâr veya zarar yaratıyor. Negatif net parasal pozisyon, bu dönemde şirketin net parasal kayıp yazdığı anlamına geliyor. Zararın 201,1 milyon TL’den 143,8 milyon TL’ye gerilemesi net kâra destek vermiş olsa da hâlâ önemli bir gider kalemi olmaya devam ediyor.
Bu nedenle 53,2 milyon TL’lik net kârı değerlendirirken, operasyonel FAVÖK’ün 238,0 milyon TL’ye gerilediği ve net parasal kaybın sürdüğü birlikte dikkate alınmalı. Enflasyon muhasebesi etkisinin azalması olumlu; ancak bu iyileşme şirketin temel faaliyet marjlarındaki bozulmayı tek başına telafi etmiyor.
Yatırımcı için Ne Anlama Geliyor?
KAPEKS’in 2026/6 sonuçları, yatırımcıya iki farklı hikâye anlatıyor:
- Fırsat tarafında, net kârın 53,2 milyon TL’ye yükselmesi, geçen yılın düşük bazına rağmen önemli bir iyileşmeye işaret ediyor.
- Net parasal kaybın azalması, enflasyon muhasebesi kaynaklı baskının hafiflediğini gösteriyor.
- Net borç seviyesi hâlâ sınırlı; yaklaşık 0,4x dönemsel FAVÖK/net borç oranı finansal riskin şu aşamada yönetilebilir olduğunu düşündürüyor.
- Risk tarafında ise satışlar enflasyonun çok altında büyüyor ve reel olarak daralıyor.
- Brüt marj %31,2’den %29,2’ye, FAVÖK marjı %15,1’den %12,5’e gerilemiş durumda.
- Dönen varlıklar hızla artarken özkaynakların yatay kalması, işletme sermayesi ihtiyacının ve bilanço kaldıraçının yükseldiğini gösteriyor.
- Net nakitten net borca geçişin geçici mi, yoksa yeni dönemin kalıcı özelliği mi olduğu sonraki finansallarda izlenmeli.
Önümüzdeki dönemde yatırımcı açısından en kritik göstergeler satışların enflasyonun üzerinde büyüyüp büyümeyeceği, brüt ve FAVÖK marjlarının toparlanıp toparlanmayacağı ve artan dönen varlıkların nakit akışına nasıl yansıyacağı olacak. Şirket net kâr üretebiliyor; ancak sürdürülebilir değer yaratımı için bu kârın operasyonel marj iyileşmesi ve daha güçlü nakit üretimiyle desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.