
Açılış
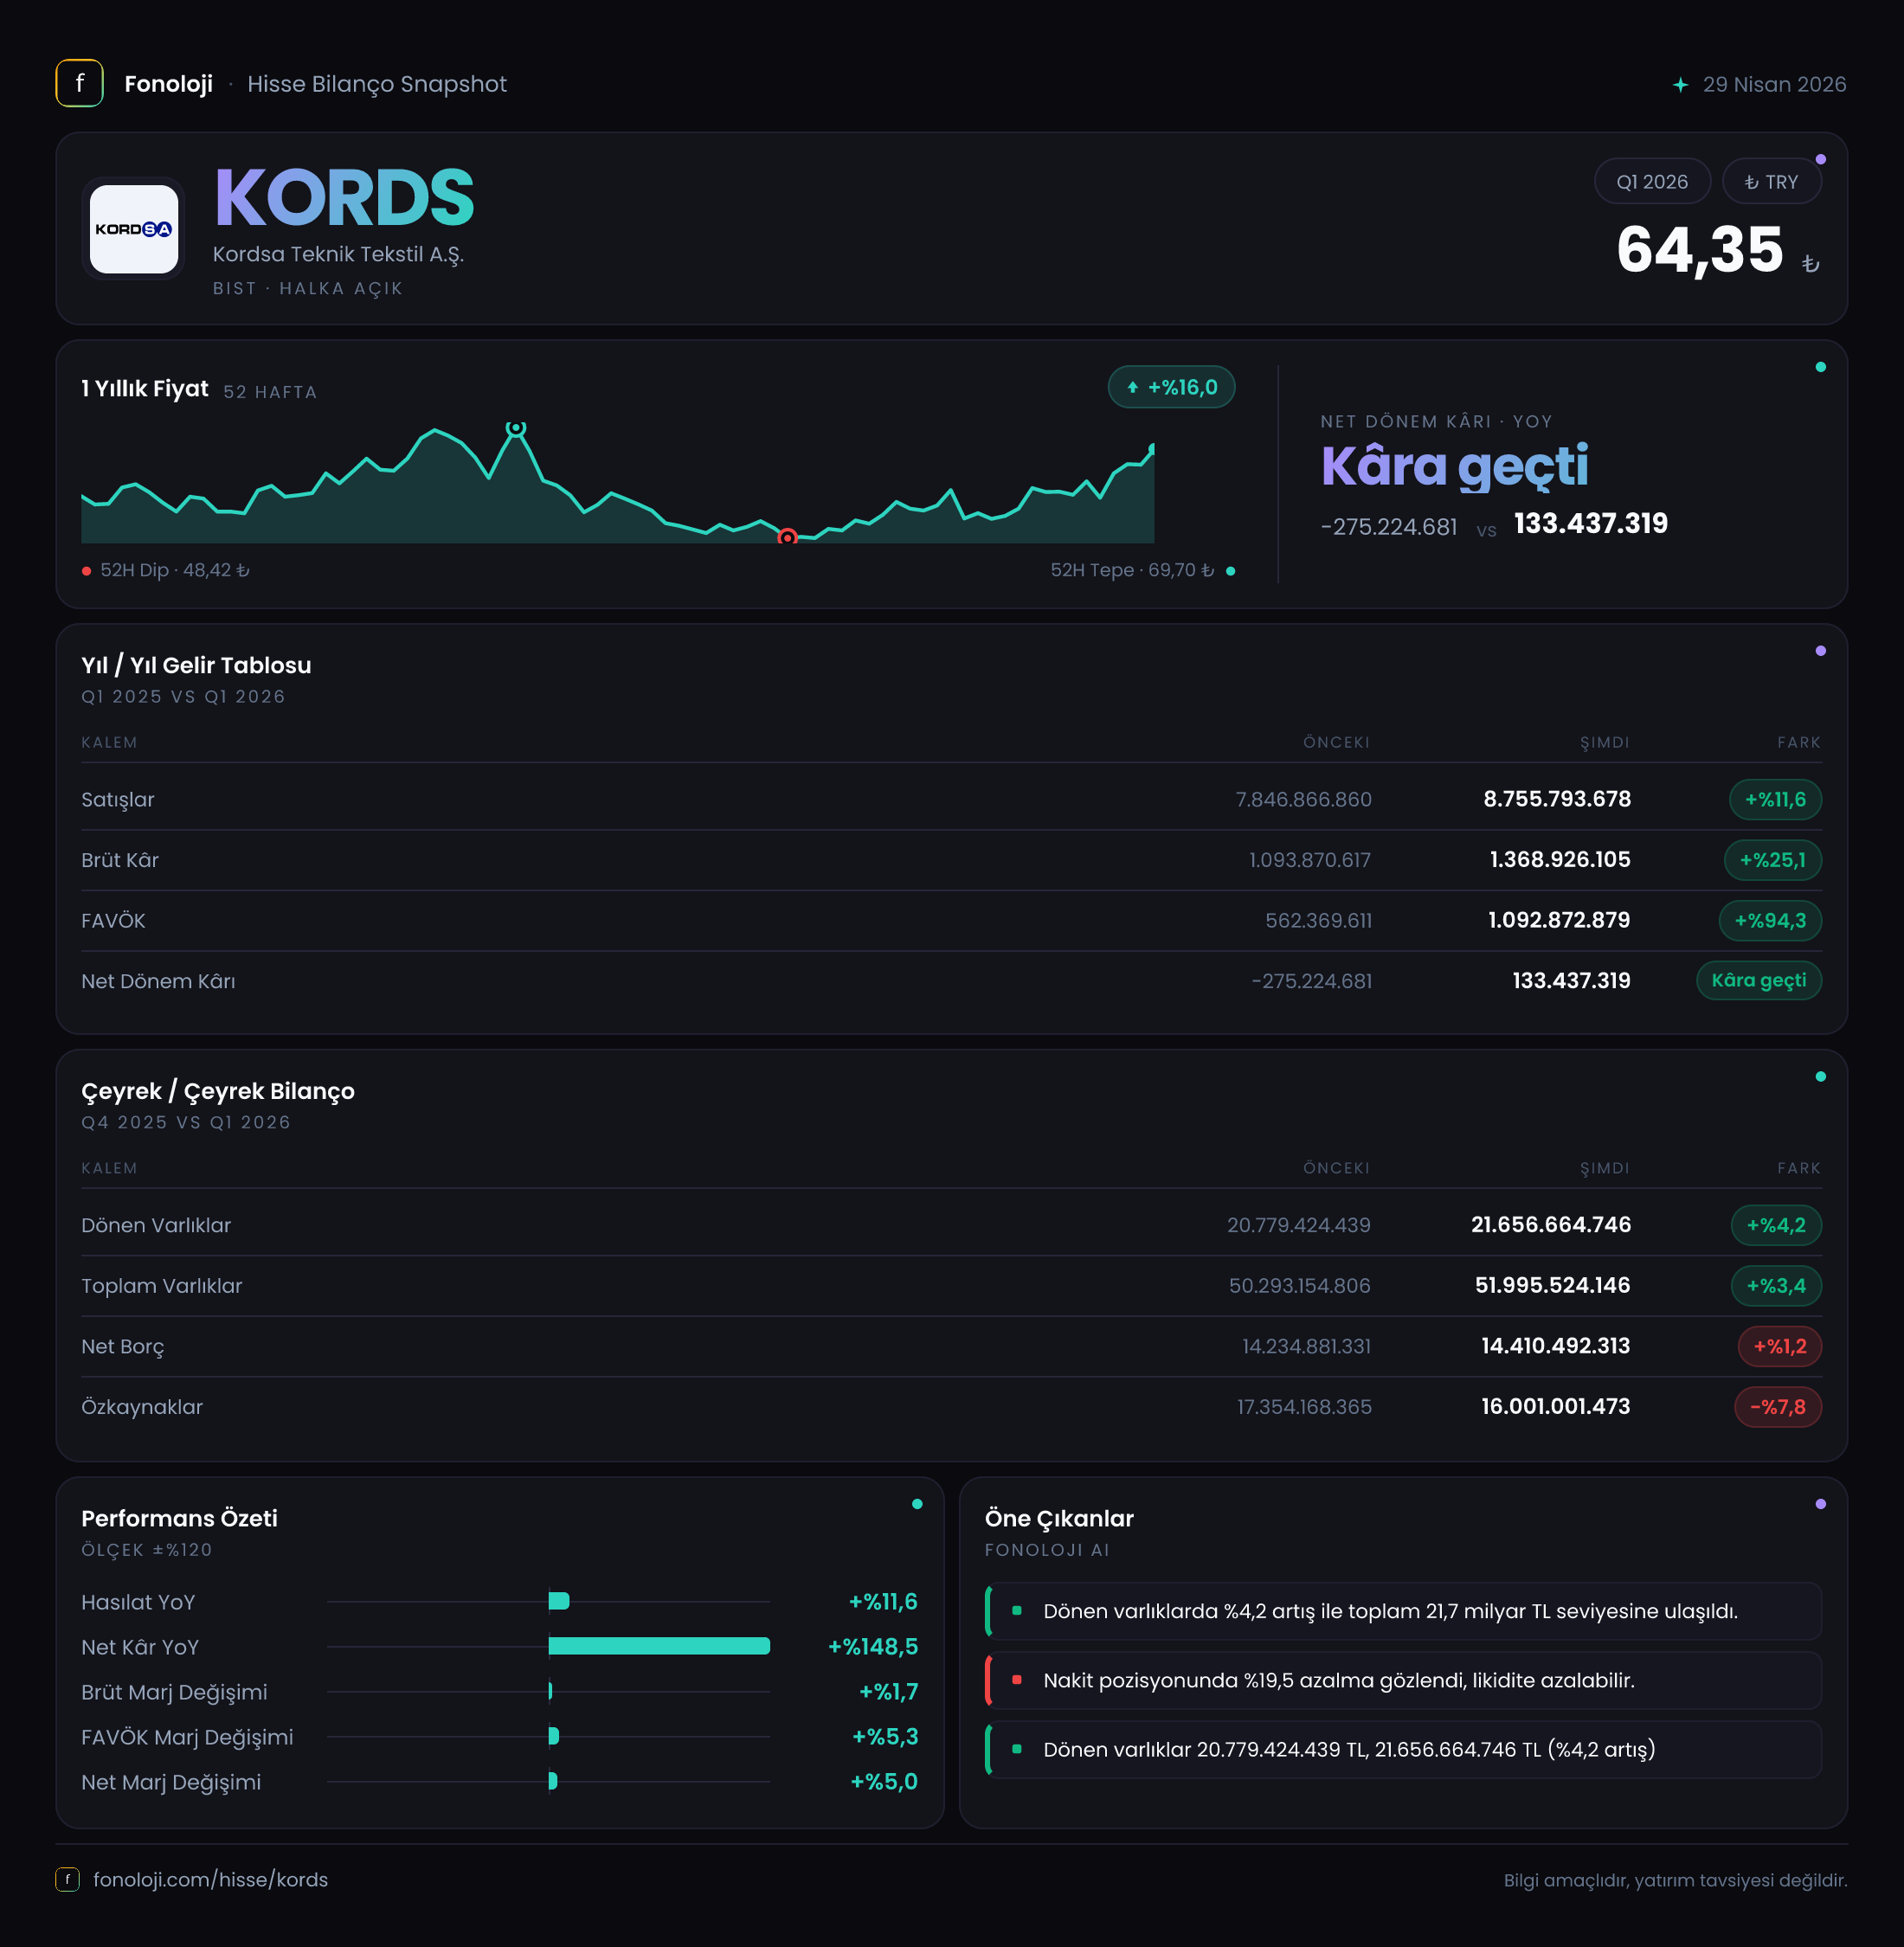
Kordsa, lastik ve kompozit sektörlerine yönelik teknik tekstil çözümleri üreten, faaliyetleri sanayi döngüsüne ve küresel otomotiv-havacılık talebine duyarlı bir şirket. 2026/3 döneminde ana hikâye, satışların enflasyonun gerisinde kalmasına rağmen kârlılık kalitesinin belirgin biçimde iyileşmesi oldu. Şirket, geçen yılın aynı dönemindeki 338,6 milyon TL net zarardan bu çeyrekte 33,0 milyon TL net kâra geçti; ancak net kârın hâlâ oldukça düşük olması, finansman ve enflasyon muhasebesi etkilerinin operasyonel kazanımları sınırladığını gösteriyor. Dolayısıyla bu sonuç, güçlü bir toparlanma sinyali taşısa da henüz tam anlamıyla rahat bir bilanço tablosuna işaret etmiyor.
Satış Hikayesi
Kordsa’nın satışları yıllık bazda %11,6 artarak 7,8 milyar TL’den 8,8 milyar TL’ye ulaştı. Nominal olarak yaklaşık 1,0 milyar TL büyüme dikkat çekici görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış reel anlamda zayıf kalıyor. Başka bir ifadeyle şirket, fiyat artışlarını ve maliyet enflasyonunu satışlarına tamamen yansıtamamış olabilir; satış hacmi ve küresel talep tarafında da güçlü bir ivme oluştuğunu söylemek için mevcut veri yeterli değil.
Üstelik bu karşılaştırma yalnızca geçen yılın aynı çeyreğine göre yapılabiliyor. Önceki çeyrek satış verisi paylaşılmadığı için yıl içindeki ivmenin hızlanıp hızlanmadığını veya çeyreklik bazda bir yavaşlama yaşanıp yaşanmadığını henüz göremiyoruz. Bu nedenle satış tarafındaki ana değerlendirme şu aşamada şu şekilde özetlenebilir:
- Nominal büyüme var, ancak yüksek enflasyon ortamında bu büyüme reel olarak sınırlı görünüyor.
- Satışlardaki %11,6’lık artış, brüt kâr ve FAVÖK büyümesinin belirgin biçimde gerisinde kaldı.
- Bu ayrışma, şirketin ürün karmasında, fiyatlama gücünde veya maliyet kontrolünde iyileşme olabileceğini gösteriyor.
- Bunun kalıcı bir trend olup olmadığını anlamak için gelecek çeyreklerde hem satış büyümesi hem de hacim/marj gelişimi izlenmeli.
Kordsa açısından olumlu nokta, zayıf reel satış büyümesine rağmen operasyonel kârlılığın daha hızlı artması. Bu, şirketin yalnızca daha fazla satış yaparak değil, satış başına daha fazla kâr üreterek toparlandığını gösteriyor.
Kârlılık
Kârlılık tablosu, çeyreğin en güçlü tarafı. Brüt kâr %25,1 artarak 1,1 milyar TL’den 1,4 milyar TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %14,1’den %15,9’a çıktı. Satışlar enflasyonun gerisinde büyürken brüt marjın yaklaşık 1,8 puan iyileşmesi, maliyet baskısının önceki yılın aynı dönemine göre daha iyi yönetildiğine işaret ediyor.
FAVÖK ise %26,2 artışla 504,7 milyon TL’den 637,0 milyon TL’ye ulaştı. FAVÖK marjı da yaklaşık %6,5’ten %7,2’ye yükseldi. Brüt marj ile FAVÖK marjının birlikte artması önemli; çünkü bu durum yalnızca üretim maliyetlerinde değil, faaliyet giderleri seviyesinde de görece disiplin sağlandığını düşündürüyor.
| Gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 8,8 mlr TL | 7,8 mlr TL | %11,6 | | Brüt kâr marjı | %15,9 | %14,1 | +1,8 puan | | FAVÖK marjı | %7,2 | %6,5 | +0,7 puan | | Net kâr marjı | %0,4 | -%4,3 | Pozitife dönüş |
Net dönem kârı, geçen yılki 338,6 milyon TL zarardan 33,0 milyon TL kâra döndü. Bu, mutlak olarak önemli bir toparlanma olsa da net kâr marjı yalnızca yaklaşık %0,4 seviyesinde. Yani operasyonel seviyede elde edilen 637,0 milyon TL FAVÖK’ün büyük bölümü finansman giderleri, parasal kayıp ve diğer kalemler tarafından aşağı çekiliyor. Kâra geçiş olumlu, fakat kârın güvenlik marjı henüz düşük.
Bilanço Sağlığı
Kordsa’nın toplam varlıkları, 2025 yıl sonuna göre %3,4 artarak 50,3 milyar TL’den 52,0 milyar TL’ye yükseldi. Dönen varlıklar %4,2 artışla 21,7 milyar TL’ye, duran varlıklar ise %2,8 artışla 30,3 milyar TL’ye çıktı. Varlık tabanındaki büyüme sınırlı ama dengeli görünüyor.
Buna karşılık net borç %1,2 artarak 14,2 milyar TL’den 14,4 milyar TL’ye yükseldi. Bu artış, şirketin borçluluk tarafında dramatik bir bozulma olmadığını gösterse de borcun azalmıyor olması, özellikle yüksek faiz ve finansman maliyetlerinin devam ettiği ortamda dikkat edilmesi gereken bir nokta.
Çeyreklik FAVÖK’ün yıllıklandırılması mekanik olarak yaklaşık 2,5 milyar TL seviyesine işaret ediyor. Bu varsayım kullanıldığında net borç/FAVÖK yaklaşık 5,7x seviyesinde hesaplanıyor. Ancak tek çeyrek FAVÖK’ünü yıllıklandırmak döngüsel şirketlerde yanıltıcı olabilir; bu nedenle kalıcı borçluluk ölçümü için son dört çeyreğin toplam FAVÖK’ünü beklemek gerekir. Yine de mevcut görünüm, borçluluğun düşük olmadığını ve nakit akışının yakından izlenmesi gerektiğini söylüyor.
Özkaynaklar ise 17,4 milyar TL’den 16,0 milyar TL’ye, yani %7,8 geriledi. Bu düşüş, dönem net kârı pozitif olmasına rağmen gerçekleştiği için özellikle önemli. Özkaynak hareketinin temettü, kur farkı, diğer kapsamlı gelir veya enflasyon muhasebesi gibi kalemlerden ne ölçüde etkilendiği ayrıntılı finansal dipnotlarla incelenmeli. Verilen özet bilgiler, özkaynak zayıflamasının tek başına net kârla açıklanamayacağını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Kordsa’nın net parasal pozisyonu bu çeyrekte 471,9 milyon TL zarar oldu. Geçen yılın aynı döneminde bu zarar 512,2 milyon TL seviyesindeydi. Burada verilen %7,9’luk değişimi, zararın büyümesi olarak değil, net parasal kaybın yaklaşık 40,3 milyon TL azalması olarak okumak gerekir.
TAS 29 kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıyor. Yüksek borçluluk taşıyan şirketlerde, borçların reel olarak aşınması bazı dönemlerde net parasal kazanç yaratabilir; ancak Kordsa’da bu çeyrekte net sonuç yine kayıp yönünde. Bu durum, parasal varlık-yükümlülük kompozisyonunun ve bilanço kalemlerinin enflasyon etkisinin şirket aleyhine çalıştığını gösteriyor.
Net parasal kaybın yıllık bazda azalması olumlu olsa da 471,9 milyon TL hâlâ FAVÖK’ün önemli bir bölümüne denk geliyor. Bu nedenle operasyonel kârlılıktaki iyileşmenin net kâra tam olarak yansımaması şaşırtıcı değil. TAS 29 etkisi ve finansman giderleri gerilemeden, FAVÖK artışının hissedar kârlılığına dönüşümü sınırlı kalabilir.
Yatırımcı için Ne Anlama Geliyor?
Kordsa’nın 2026/3 sonuçları, satış büyümesinden çok marj toparlanması ve zarar bölgesinden çıkış hikâyesi sunuyor. Fırsat tarafında üç başlık öne çıkıyor:
- Brüt kâr ve FAVÖK, satışlardan iki katın üzerinde hızla büyüdü.
- Brüt ve FAVÖK marjlarında iyileşme, operasyonel verimlilik ve maliyet yönetiminin güçlendiğini gösteriyor.
- Net zarar yerine kâra geçilmesi, finansal tablonun geçen yıla göre belirgin biçimde normalleştiğine işaret ediyor.
Risk tarafında ise satışların enflasyonun gerisinde kalması, net borcun yüksekliği, özkaynaklardaki %7,8’lik gerileme ve net parasal kaybın hâlâ yüksek olması öne çıkıyor. Yatırımcıların gelecek dönemlerde özellikle net borç/FAVÖK, serbest nakit akışı, özkaynak hareketi ve FAVÖK marjının %7,2 seviyesini koruyup koruyamadığına bakması gerekiyor. Bu çeyrek olumlu bir başlangıç sağladı; ancak kalıcı değer yaratımı için satışların reel olarak büyümesi ve operasyonel kârın net kâra daha güçlü biçimde taşınması şart.
Yatırım tavsiyesi değildir.