
Açılış
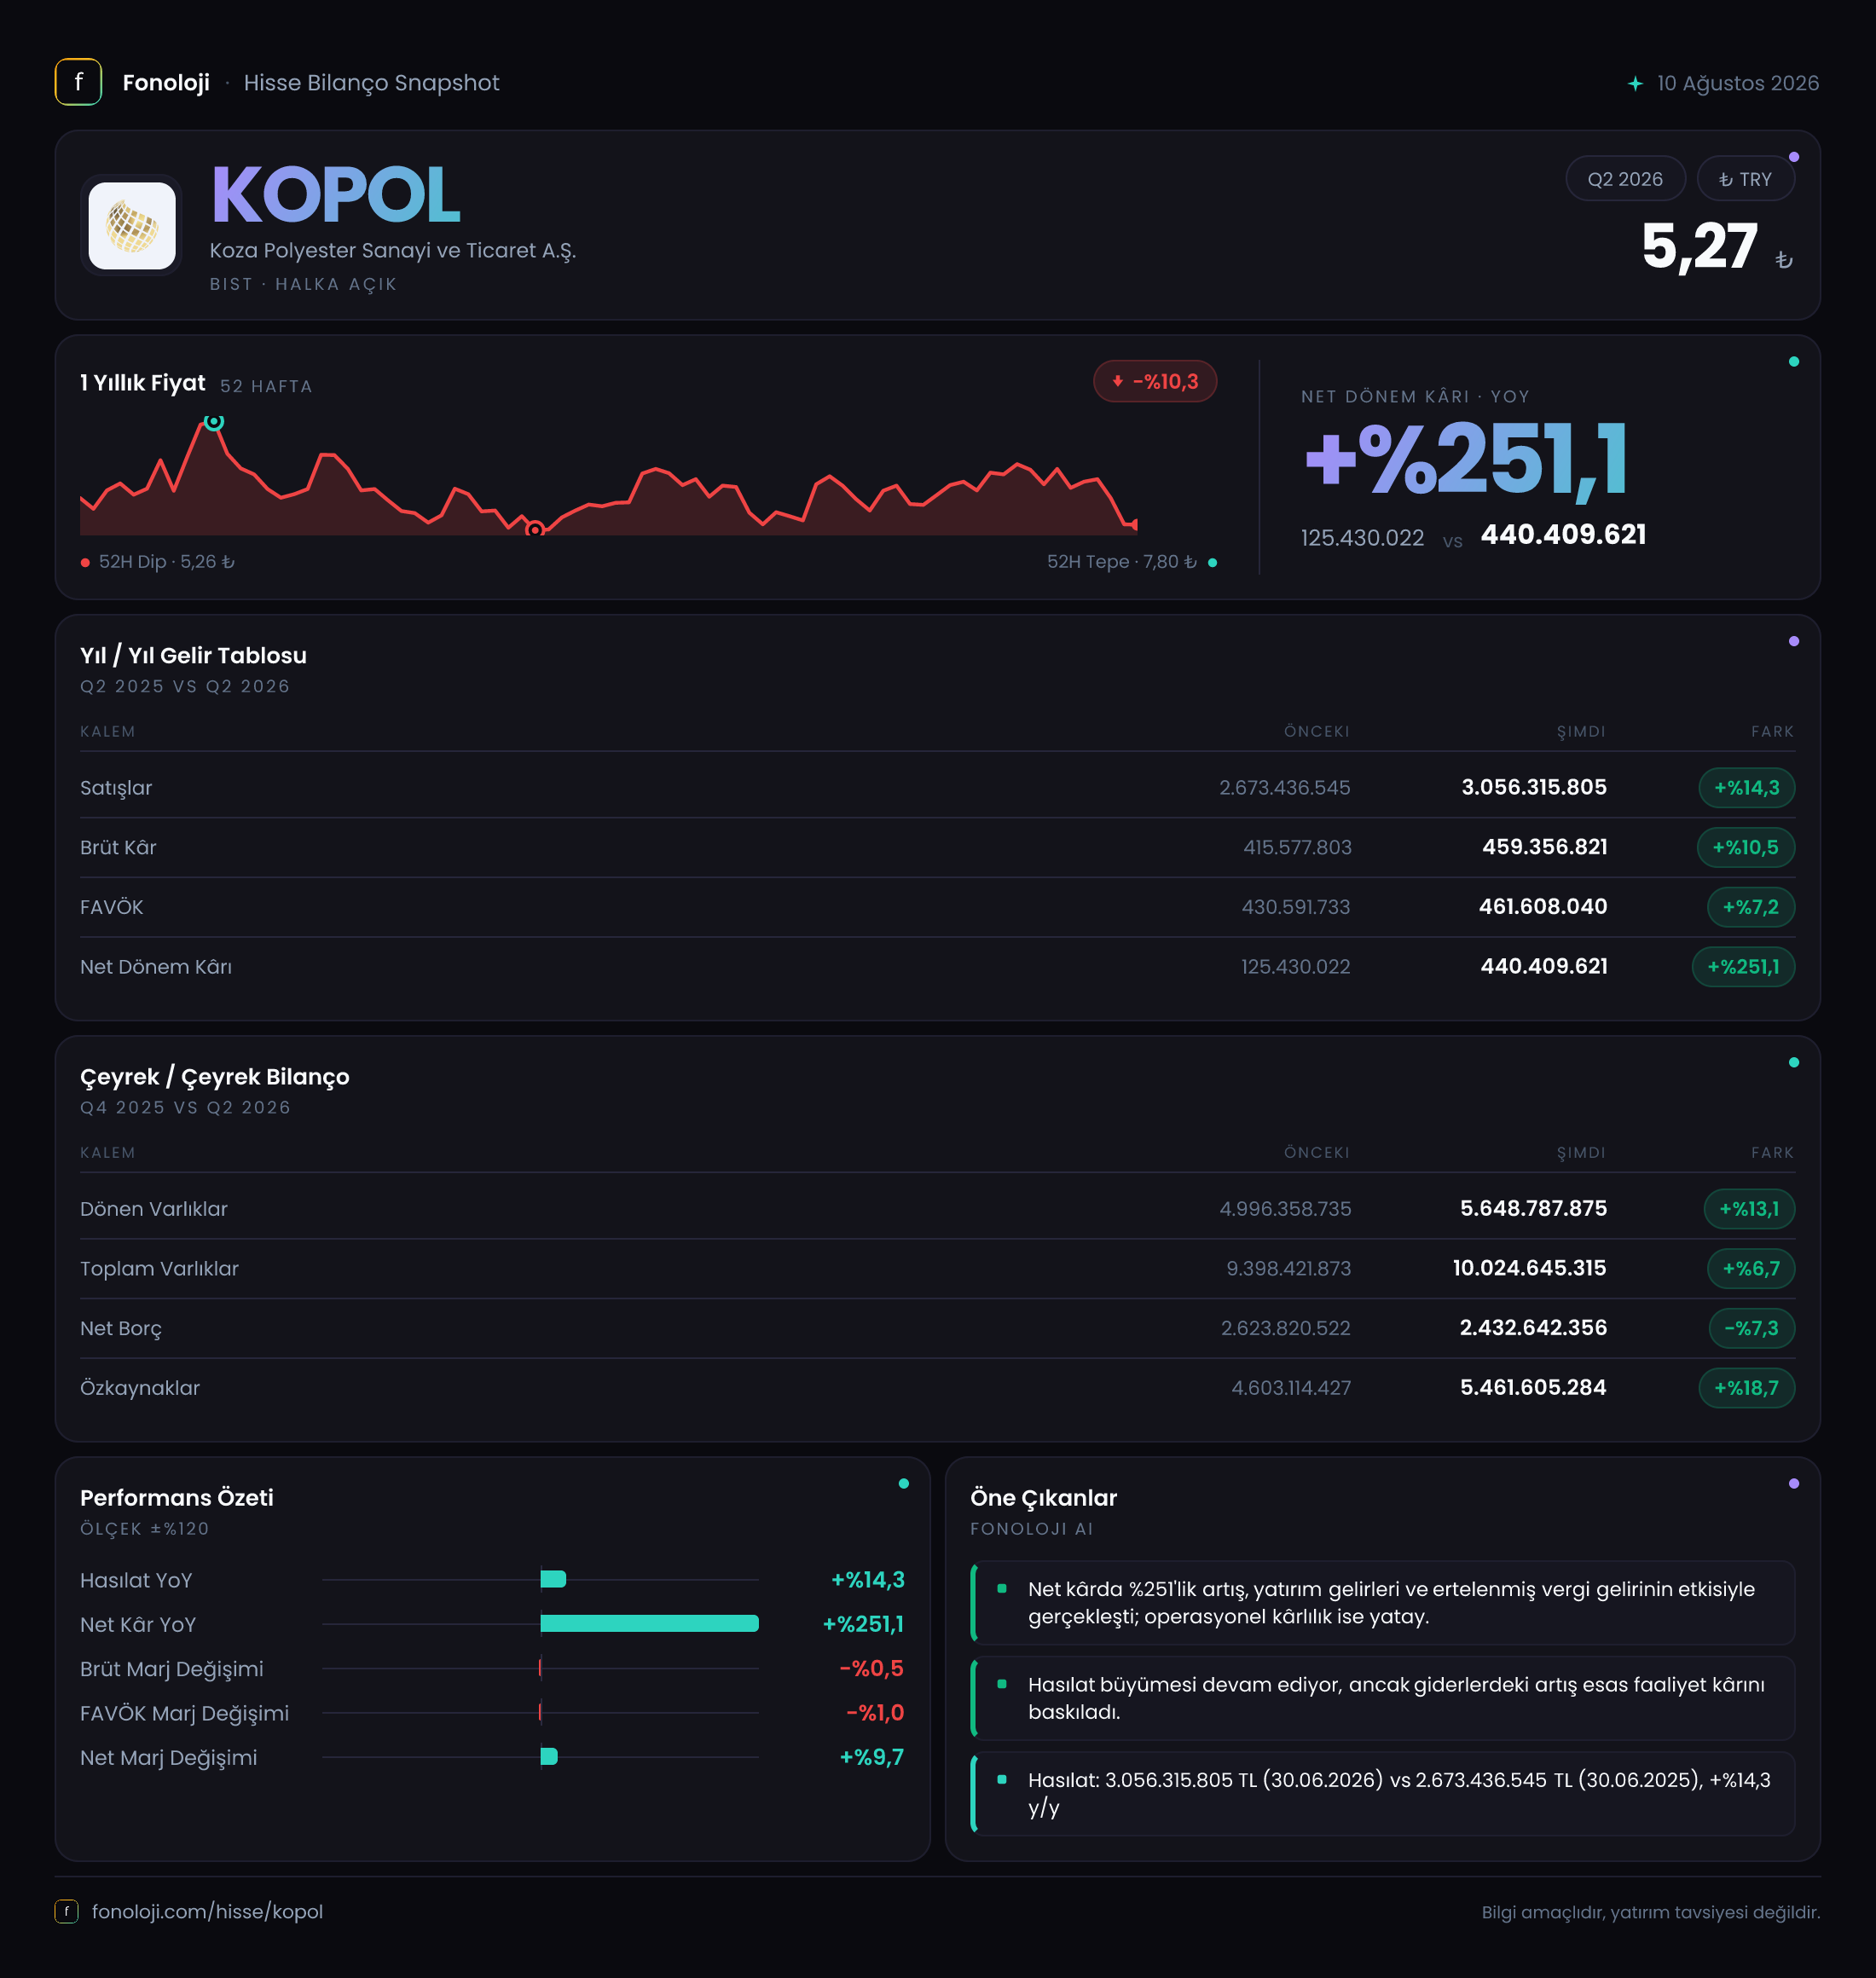
Koza Polyester Sanayi ve Ticaret A.Ş. (KOPOL), polyester üretimi ve buna bağlı sanayi faaliyetleriyle gelir yaratan bir şirket olarak 2026/6AB döneminde satışlarını artırmayı sürdürdü. Ancak büyümenin kalitesi, kârlılık tarafında aynı ölçüde güçlü görünmüyor: satışlar %14,3 artarken brüt kâr %10,5, FAVÖK ise yalnızca %7,2 yükseldi. Buna karşılık net dönem kârı %251,1 artarak 440,4 milyon TL’ye ulaştı; bu güçlü sıçrama, operasyonel performanstan ziyade faaliyet dışı kalemlerin ve finansal muhasebe etkilerinin ayrıca incelenmesini gerektiriyor. Raporun altı aylık ara dönem niteliğinde olması nedeniyle, tek çeyrek bazında ivme veya yavaşlama hakkında kesin bir hüküm vermek için sonraki dönemleri beklemek gerekiyor.
Satış Hikayesi
KOPOL’un satışları, geçen yılın aynı dönemindeki 2,7 milyar TL’den 3,1 milyar TL’ye yükseldi. Nominal olarak yaklaşık 400 milyon TL’lik artış dikkat çekici görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel açıdan daha temkinli okunmalı. Şirketin satışları enflasyonun altında kaldığı için, gelirlerin satın alma gücüyle düzeltilmiş anlamda daralmış olma ihtimali bulunuyor. Bununla birlikte şirketin faaliyet gösterdiği polyester ve sanayi piyasalarındaki fiyatlama dinamikleri, ihracat payı ve satış hacmi kırılımı paylaşılmadığından, satış artışının ne kadarının fiyat, ne kadarının hacim kaynaklı olduğu net değil.
Satış büyümesinin bilanço içindeki karşılığı olan dönen varlıklar da önceki yıl sonuna göre %13,1 artarak 5,6 milyar TL’ye çıktı. Bu artış, işletme sermayesi ihtiyacının büyüdüğüne işaret edebilir; ancak stok, ticari alacak ve nakit ayrıntıları verilmediği için artışın hangi kalemden kaynaklandığını söylemek mümkün değil. Eğer büyüyen dönen varlıkların önemli bölümü stok ve alacaklardan oluşuyorsa, satış artışının nakde dönüşümü yakından izlenmeli.
Burada önemli bir sınırlama var: 2025/6 ile 2026/6 karşılaştırması mevcut olsa da, ara dönem verisi tek başına 2026’nın ilk çeyreğinden ikinci çeyreğine geçişi göstermiyor. Dolayısıyla satış ivmesi hızlandı mı, yoksa büyüme yılın ilk yarısında yavaşlayarak mı gerçekleşti sorusuna çeyreklik trend verisi olmadan kesin yanıt verilemez.
Kârlılık
KOPOL’un brüt kârı 415,6 milyon TL’den 459,4 milyon TL’ye çıkarak %10,5 büyüdü. Satışlardaki %14,3’lük artışın gerisinde kalan brüt kâr performansı, brüt marjda sınırlı bir gerilemeye işaret ediyor. Brüt marj geçen yılın aynı döneminde yaklaşık %15,4 iken bu dönemde %14,8 seviyesine indi. Yani şirket daha fazla satış yapmasına rağmen, her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 60 kuruş azaldı.
Bu marj daralması; hammadde, enerji, işçilik veya lojistik maliyetlerinin satış fiyatlarından daha hızlı artmasından kaynaklanabilir. Polyester üretiminde girdi maliyetleri ve ürün fiyatları arasındaki fark, kârlılığın temel belirleyicilerinden biridir. Veride bu kalemlerin ayrıntısı bulunmadığından neden konusunda kesin bir ayrım yapmak mümkün değil; fakat sonuç itibarıyla ilk yarıda operasyonel fiyatlama gücünün satış büyümesi kadar kuvvetli olmadığı görülüyor.
FAVÖK 430,6 milyon TL’den 461,6 milyon TL’ye yükseldi, ancak artış %7,2 ile satış büyümesinin de altında kaldı. FAVÖK marjı da yaklaşık %15,9’dan %14,9’a geriledi. Brüt marj ve FAVÖK marjındaki birlikte düşüş, operasyonel giderlerin de kârlılık üzerinde baskı yarattığını düşündürüyor. Şirket, satışlarını büyütürken bu büyümeyi aynı oranda operasyonel kâra çevirememiş durumda.
Net kâr tarafında ise tablo belirgin biçimde farklı. Net dönem kârı 125,4 milyon TL’den 440,4 milyon TL’ye çıkarak %251,1 arttı. Net kâr marjı geçen yıl yaklaşık %4,6 iken bu dönemde %14,2’ye yükseldi. Bu artış, faaliyet kârlılığındaki sınırlı büyümeyle açıklanamayacak kadar yüksek. Net parasal pozisyon verisi paylaşılmadığı gibi finansman giderleri, vergi etkisi ve diğer faaliyet dışı kalemler de ayrıştırılmıyor. Bu nedenle net kâr sıçramasının sürdürülebilir olup olmadığını değerlendirmek için kapsamlı gelir tablosu dipnotlarına ihtiyaç var.
Bilanço Sağlığı
KOPOL’un toplam varlıkları önceki yıl sonundaki 9,4 milyar TL’den 10,0 milyar TL’ye yükseldi. Varlık büyümesi %6,7 ile sınırlı kalırken, özkaynaklar 4,6 milyar TL’den 5,5 milyar TL’ye çıkarak %18,7 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, bilanço dayanıklılığı açısından olumlu bir gelişme. Özkaynakların toplam varlıklara oranı da yaklaşık %49’dan %55’e yükseliyor; bu, şirketin varlık finansmanında sermaye tabanının güçlendiğini gösteriyor.
Net borç ise 2,6 milyar TL’den 2,4 milyar TL’ye gerileyerek %7,3 azaldı. Borçtaki düşüş olumlu olsa da, operasyonel kâra göre borçluluk hâlâ dikkat gerektiriyor. Net borç/FAVÖK oranı yaklaşık 5,2 kat seviyesinde. Geçen yıl aynı hesaplama yaklaşık 6,0 kat civarındaydı; yani kaldıraçta iyileşme var, ancak borcun FAVÖK’e oranı hâlâ yüksek kabul edilebilecek bir düzeyde.
Bu nedenle net borçtaki düşüşün devam edip etmediği, faiz giderlerinin kârlılığı ne ölçüde tükettiği ve şirketin borç vadesinin nasıl dağıldığı kritik olacak. Nakit ve finansal borç ayrıntıları olmadan bilanço likiditesi hakkında daha ileri bir yorum yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Finansal veride net parasal pozisyon kalemi bulunmuyor. Bu nedenle KOPOL’un enflasyon muhasebesinden kazanç mı yoksa kayıp mı yazdığı ve bunun net kârı ne kadar etkilediği hesaplanamaz.
Türkiye’de TAS 29 uygulaması, yüksek nakit ve parasal varlık taşıyan şirketlerle yüksek borçluluğa sahip şirketlerin net kârını farklı yönlerde etkileyebilir. KOPOL’un net borcu 2,4 milyar TL gibi önemli bir seviyede olsa da, borçların niteliği, parasal varlıkların büyüklüğü ve dönem içindeki pozisyon değişimi bilinmeden net parasal etkinin yönü hakkında varsayım yapılmamalı. Özellikle operasyonel FAVÖK artışı %7,2 iken net kâr artışının %251,1 olması, TAS 29 dahil tüm faaliyet dışı kalemlerin incelenmesini zorunlu kılıyor.
Yatırımcı için Ne Anlama Geliyor?
KOPOL’un ilk yarı sonuçları iki farklı hikâye anlatıyor. Bir tarafta satışlar büyüyor, özkaynaklar güçleniyor ve net borç azalıyor. Diğer tarafta brüt kâr ve FAVÖK marjlarının gerilemesi, büyümenin henüz güçlü bir operasyonel kaldıraç yaratmadığını gösteriyor. En önemli soru, 440,4 milyon TL’lik net kârın ne kadarının tekrar edilebilir faaliyet performansından oluştuğu.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net borçtaki düşüşün devam edip etmediği,
- Dönen varlık artışının stok ve alacaklarda yoğunlaşıp yoğunlaşmadığı,
- Net kâr ile FAVÖK arasındaki farkın normalleşip normalleşmediği,
- TAS 29 kaynaklı net parasal pozisyonun kâra etkisi.
Sonuç olarak KOPOL’da bilanço yapısı iyileşirken, operasyonel kârlılık satış büyümesinin gerisinde kalıyor. Net kâr güçlü görünse de bu sıçramanın kalıcılığı henüz kanıtlanmış değil. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca yüksek net kâr değil, aynı zamanda marjların korunması ve borçluluğun sürdürülebilir biçimde azaltılması gerekiyor. Yatırım tavsiyesi değildir.