
Açılış
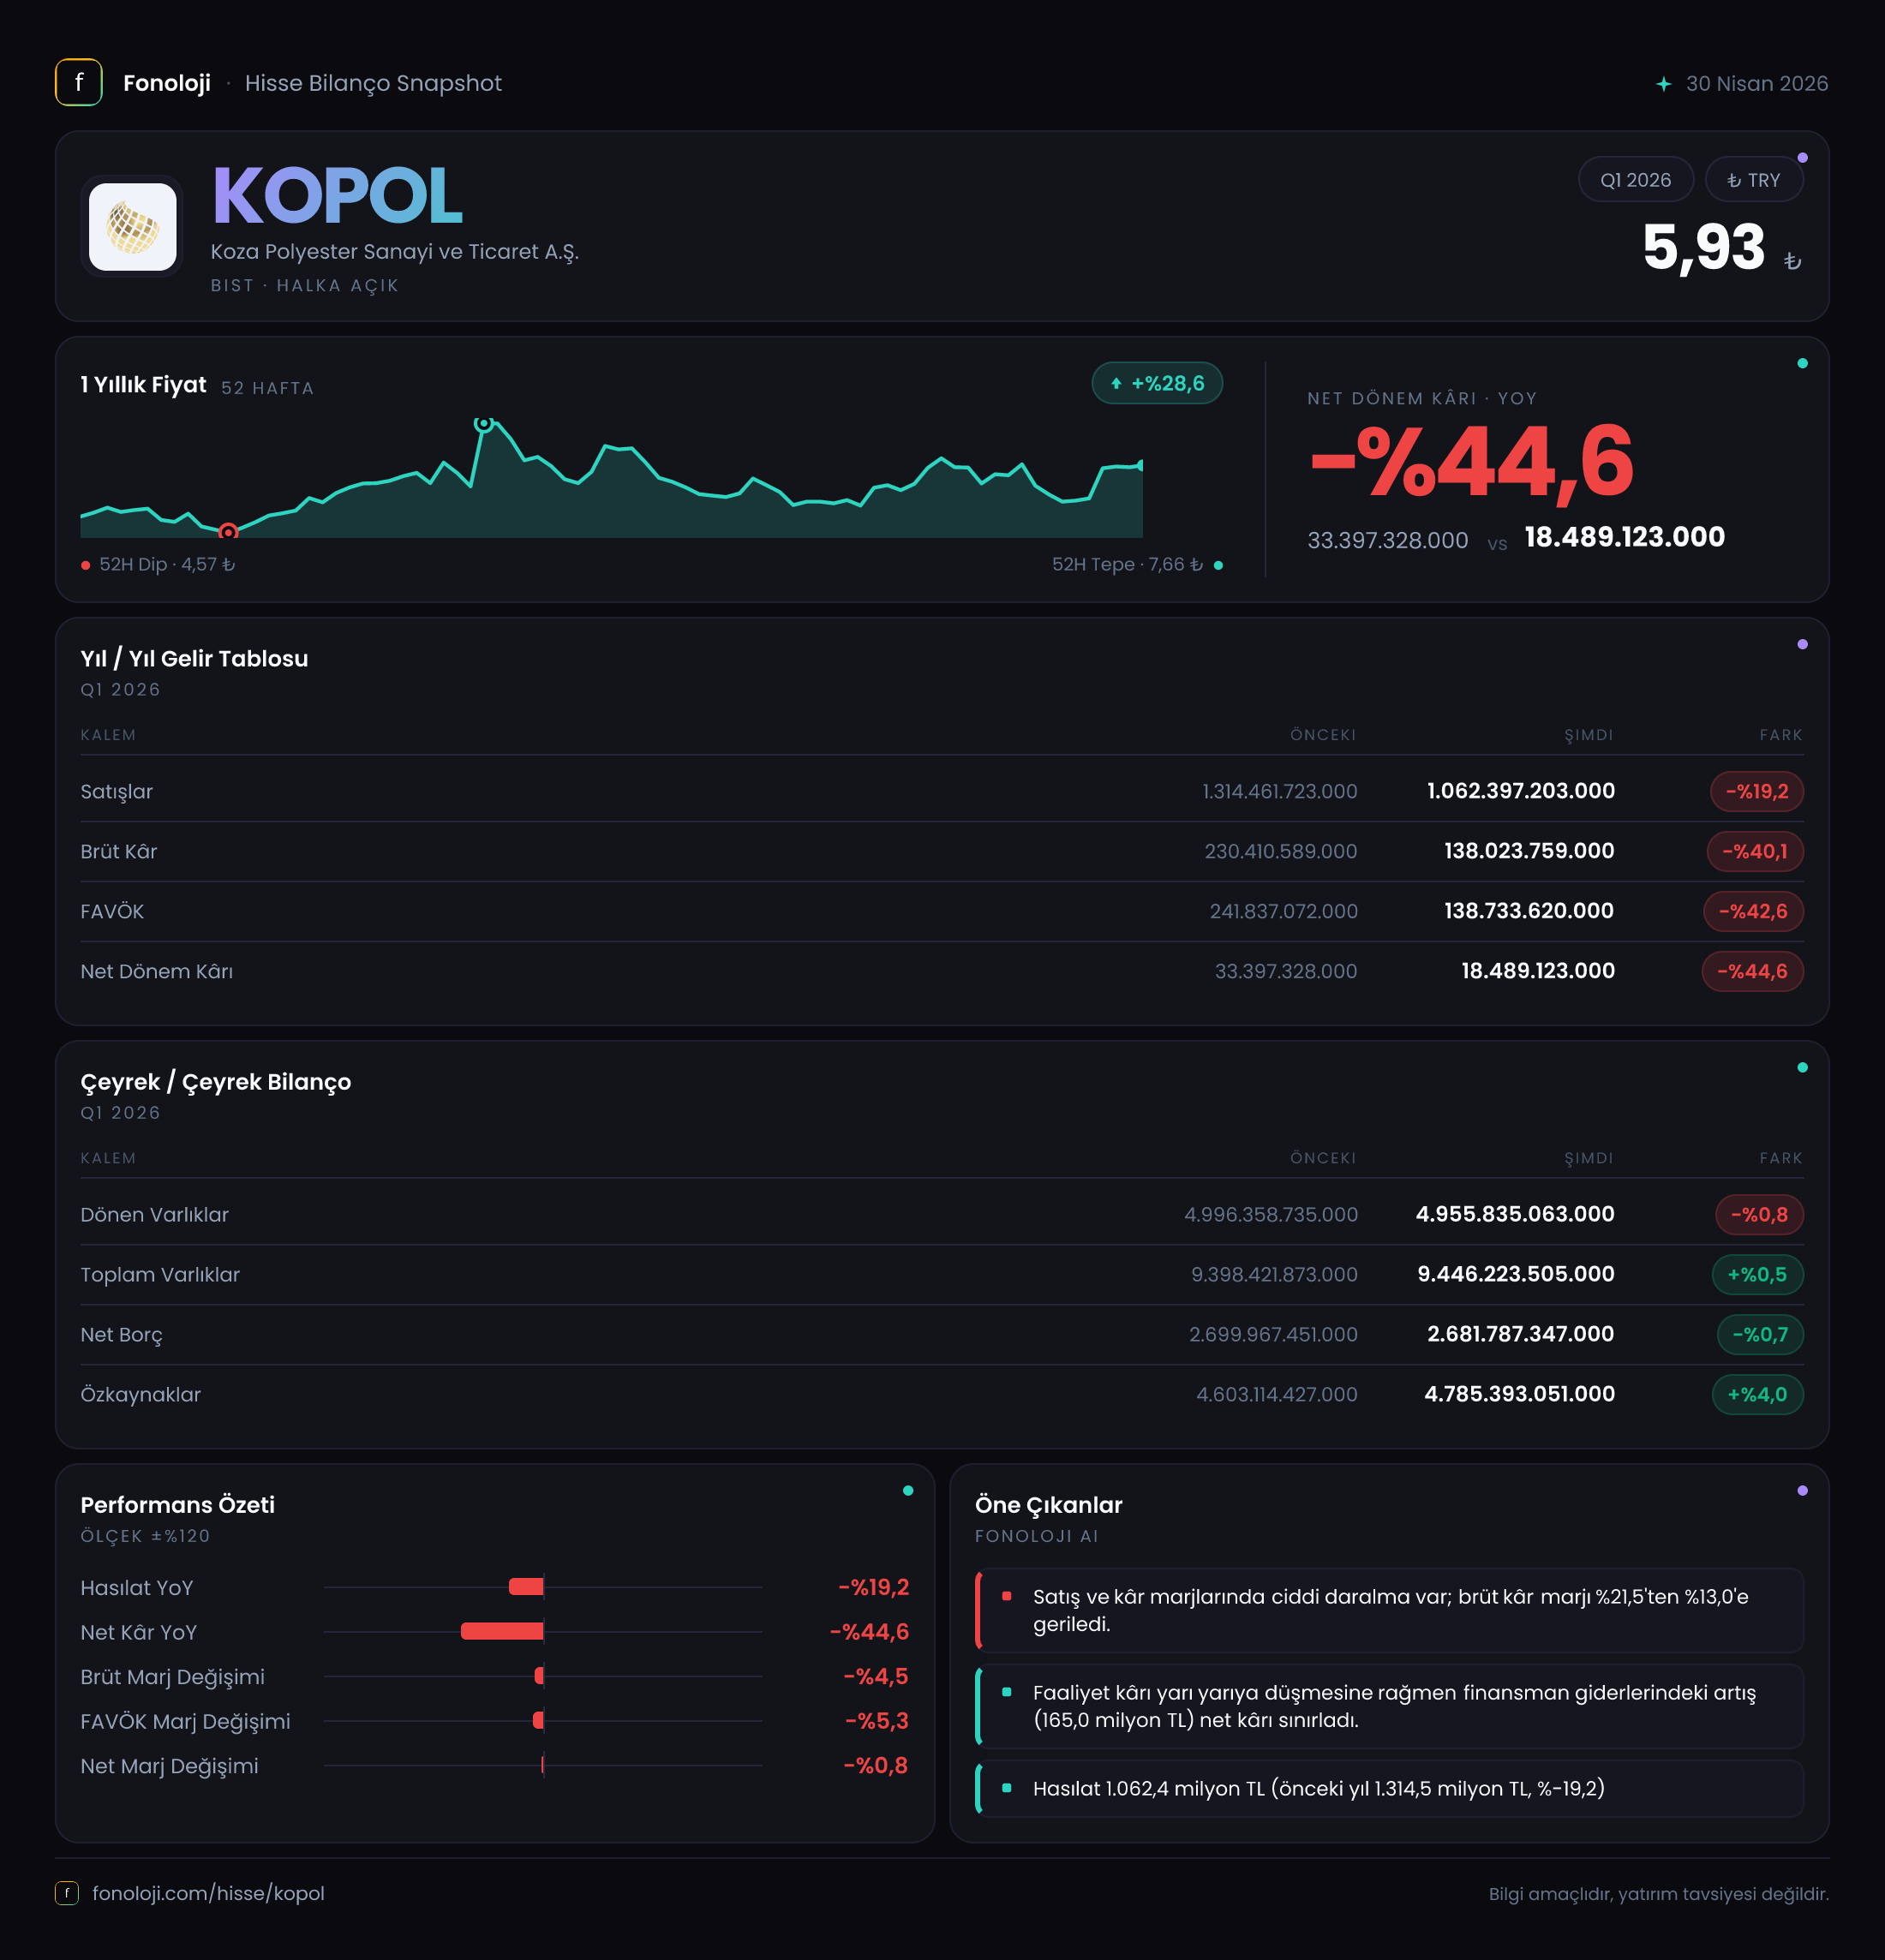
Koza Polyester Sanayi ve Ticaret A.Ş. (KOPOL), polyester sektöründe faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk çeyreğinde zorlu bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %19,2 gerileyerek yaklaşık 1,1 milyar TL’ye düşerken, kârlılık göstergelerindeki daralma satış kaybının da üzerine çıktı. Brüt kâr ve FAVÖK %40,1, net dönem kârı ise %44,6 azaldı. Buna karşılık bilanço tarafında toplam varlıklar yatay kalırken özkaynakların artması ve net borcun sınırlı da olsa gerilemesi, operasyonel zayıflığın henüz bilanço dengesini bozmadığını gösteriyor.
Satış Hikayesi
KOPOL’un ilk çeyrek satışları 1,1 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde bu rakam 1,3 milyar TL idi; dolayısıyla şirket yaklaşık 250 milyon TL civarında bir nominal satış kaybı yaşadı. Bu, yalnızca büyümenin yavaşlaması değil, toplam satış hacminin geçen yılın gerisine düşmesi anlamına geliyor.
Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak %19,2 gerilemesi, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle KOPOL, yalnızca enflasyon etkisini fiyatlarına yansıtamamış görünmüyor; aynı zamanda geçen yılın satış tabanını da koruyamamış durumda. Ancak eldeki veri, bu düşüşün satış hacminden mi, ürün fiyatlarından mı, ürün karmasından mı veya ihracat/iç pazar dağılımından mı kaynaklandığını ayrıştırmaya yetmiyor.
Çeyreklik karşılaştırma açısından mevcut veri sınırlı. Elimizde 2025/3 dönemi bulunuyor; önceki çeyreklere ait satış verisi paylaşılmadığı için şirketin 2025 sonundan 2026 ilk çeyreğine nasıl bir ivmeyle geldiğini söylemek mümkün değil. Bu nedenle satışlardaki zayıflığın geçici bir çeyrek etkisi mi, yoksa daha uzun süreli bir talep ve fiyatlama problemi mi olduğunu görmek için sonraki dönemleri beklemek gerekiyor.
Özellikle polyester gibi hammadde fiyatları, enerji maliyetleri ve küresel talep koşullarından etkilenen sektörlerde, satış büyümesi kadar satışların hangi marjla yapıldığı da önemli. KOPOL’da satışlar gerilerken brüt kârın daha hızlı düşmesi, şirketin fiyatlama gücü veya ürün karması açısından baskı altında olabileceğini düşündürüyor.
Kârlılık
Kârlılık tablosundaki en dikkat çekici nokta, kâr kalemlerinin satışlardan daha hızlı gerilemesi. Şirketin brüt kârı 230,4 milyon TL’den 138,0 milyon TL’ye düşerek %40,1 azaldı. Buna göre brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %17,7 seviyesinden bu çeyrekte yaklaşık %12,5’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 17,7 TL brüt kâr üretirken bu yıl yaklaşık 12,5 TL brüt kâr üretebildi.
Bu marj kaybı, satışlardaki daralmadan daha önemli bir uyarı niteliğinde. Çünkü satışların toparlanması tek başına yeterli olmayabilir; şirketin maliyetlerini satış fiyatlarına ne ölçüde yansıtabildiği belirleyici olacak.
FAVÖK de 244,2 milyon TL’den 146,2 milyon TL’ye geriledi. FAVÖK marjı yaklaşık %18,8’den %13,3’e indi. Brüt kâr marjı ile FAVÖK marjının birbirine yakın hareket etmesi, operasyonel kârlılıkta temel sorunun doğrudan brüt kâr seviyesinde oluştuğunu gösteriyor. Ancak FAVÖK’ün brüt kârdan yüksek açıklanması, gelir tablosunda brüt kâr sonrasında operasyonel gelir veya benzeri kalemlerin etkili olabileceğine işaret edebilir; paylaşılan veri bu farkın kaynağını açıklamıyor. Bu nedenle FAVÖK rakamını değerlendirirken şirketin faaliyet giderleri ve diğer operasyonel gelirlerinin detayları ayrıca incelenmeli.
Net dönem kârı 33,4 milyon TL’den 18,5 milyon TL’ye geriledi ve düşüş %44,6 oldu. Net kâr marjı da yaklaşık %2,6’dan %1,7’ye indi. Şirket satışlarının küçük bir bölümünü net kâra dönüştürebiliyor; marjlardaki bozulma finansman giderleri, amortisman ve vergi gibi kalemlerle birlikte net kâra daha sert yansımış görünüyor. Bu çeyrekte KOPOL’un kârlılığı, özellikle faaliyet performansı açısından geçen yılın belirgin biçimde gerisinde.
Bilanço Sağlığı
Bilanço tarafı gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre yalnızca %0,5 artarak 9,4 milyar TL seviyesinde kaldı. Dönen varlıklar 5,0 milyar TL ile neredeyse yatay seyrederken, duran varlıklar %2,0 artarak 4,5 milyar TL’ye ulaştı. Bu veriler, şirketin varlık tabanında büyük bir yeniden yapılanma veya hızlı bir büyüme olmadığını gösteriyor.
Net borç 2,6 milyar TL seviyesinde ve yıl sonuna göre %1,1 gerilemiş durumda. Bu düşüş sınırlı olsa da, kârlılığın zayıfladığı bir dönemde borcun artmaması olumlu. Özkaynaklar ise 4,6 milyar TL’den 4,8 milyar TL’ye çıkarak %4,0 yükseldi. Böylece toplam varlıklar içinde özkaynakların payı yaklaşık %51 seviyesinde kalıyor; bu, bilançonun yarıdan fazlasının borç dışı kaynaklarla finanse edildiğini gösteriyor.
Bununla birlikte borçluluk, faaliyet kârlılığına göre yüksek. Net borcun bu çeyrekteki FAVÖK’e oranı yaklaşık 17,8 kat seviyesinde hesaplanıyor. Bu oran, tek çeyrek FAVÖK’ü yıllıklaştırmadan kullanıldığı için ihtiyatla ele alınmalı; yine de şirketin mevcut operasyonel kâr üretimiyle borcunu kısa sürede çevirmesinin zor olduğunu gösteren güçlü bir uyarı. Geçen yıl aynı çeyreğe göre bu oran yaklaşık 10,6 kat seviyesindeydi. Dolayısıyla net borç yatay kalırken FAVÖK’ün düşmesi, kaldıraç görünümünü belirgin biçimde kötüleştirdi.
Net Parasal Pozisyon (TAS 29)
KOPOL’un finansal verisinde net parasal pozisyon kalemi bu dönem ve geçen yıl aynı dönem için açıklanmamış. Bu nedenle enflasyon muhasebesinin net dönem kârına pozitif mi, negatif mi katkı verdiğini hesaplamak mümkün değil.
TAS 29 kapsamında şirketler, parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. Yüksek nakit taşıyan şirketler enflasyon karşısında parasal kayıp yaşayabilirken, net parasal yükümlülüğü yüksek şirketlerde bunun tersi yönde etki oluşabilir. KOPOL’un net borcu 2,6 milyar TL seviyesinde olsa da, borcun vade yapısı, nakit pozisyonu ve parasal varlıkların dağılımı bilinmeden net parasal etkinin yönü hakkında kesin sonuç çıkarılamaz.
Bu kalemin açıklanmaması, özellikle net kârın %44,6 gerilediği bir çeyrekte önemli bir analiz boşluğu yaratıyor. Yatırımcı, dipnotlarda parasal kazanç veya kaybın ayrı gösterilip gösterilmediğini kontrol etmeli.
Yatırımcı için Ne Anlama Geliyor?
KOPOL’un 2026 ilk çeyrek finansalları, satış daralması ve marj baskısının aynı anda yaşandığı bir döneme işaret ediyor. Satışların enflasyonun altında kalması reel büyüme açısından olumsuzken, brüt kâr ve FAVÖK marjlarındaki gerileme şirketin maliyet ve fiyatlama dengesinde sorun olduğunu gösteriyor. Net kâr marjının %1,7’ye inmesi de operasyonel dalgalanmalara karşı kârın ne kadar hassas olduğunu ortaya koyuyor.
Olumlu tarafta bilanço hâlâ dengeli: toplam varlıklar korunuyor, özkaynaklar artıyor ve net borç sınırlı da olsa azalıyor. Ancak borç/FAVÖK görünümünün bozulması, operasyonel kârlılık toparlanmadığı sürece finansal riskin artabileceğini gösteriyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların yeniden enflasyonun üzerinde büyüyüp büyümediği,
- Brüt kâr marjının %12,5 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün tek çeyreklik zayıflık mı yoksa kalıcı trend mi gösterdiği,
- Net borcun azaltılıp azaltılamadığı,
- TAS 29 kaynaklı net parasal pozisyonun net kâra etkisi.
KOPOL için temel fırsat, satışların ve marjların toparlanması halinde mevcut varlık tabanının daha yüksek kâr üretmeye başlaması. Temel risk ise düşük operasyonel kârlılığın yüksek net borçla birleşmesi ve finansman baskısının net kârı daha da sınırlaması. Şimdilik veri, büyüme hikâyesinden çok kârlılık toparlanmasının kanıtlanmasını bekleyen bir bilanço ortaya koyuyor.
Yatırım tavsiyesi değildir.