
Açılış
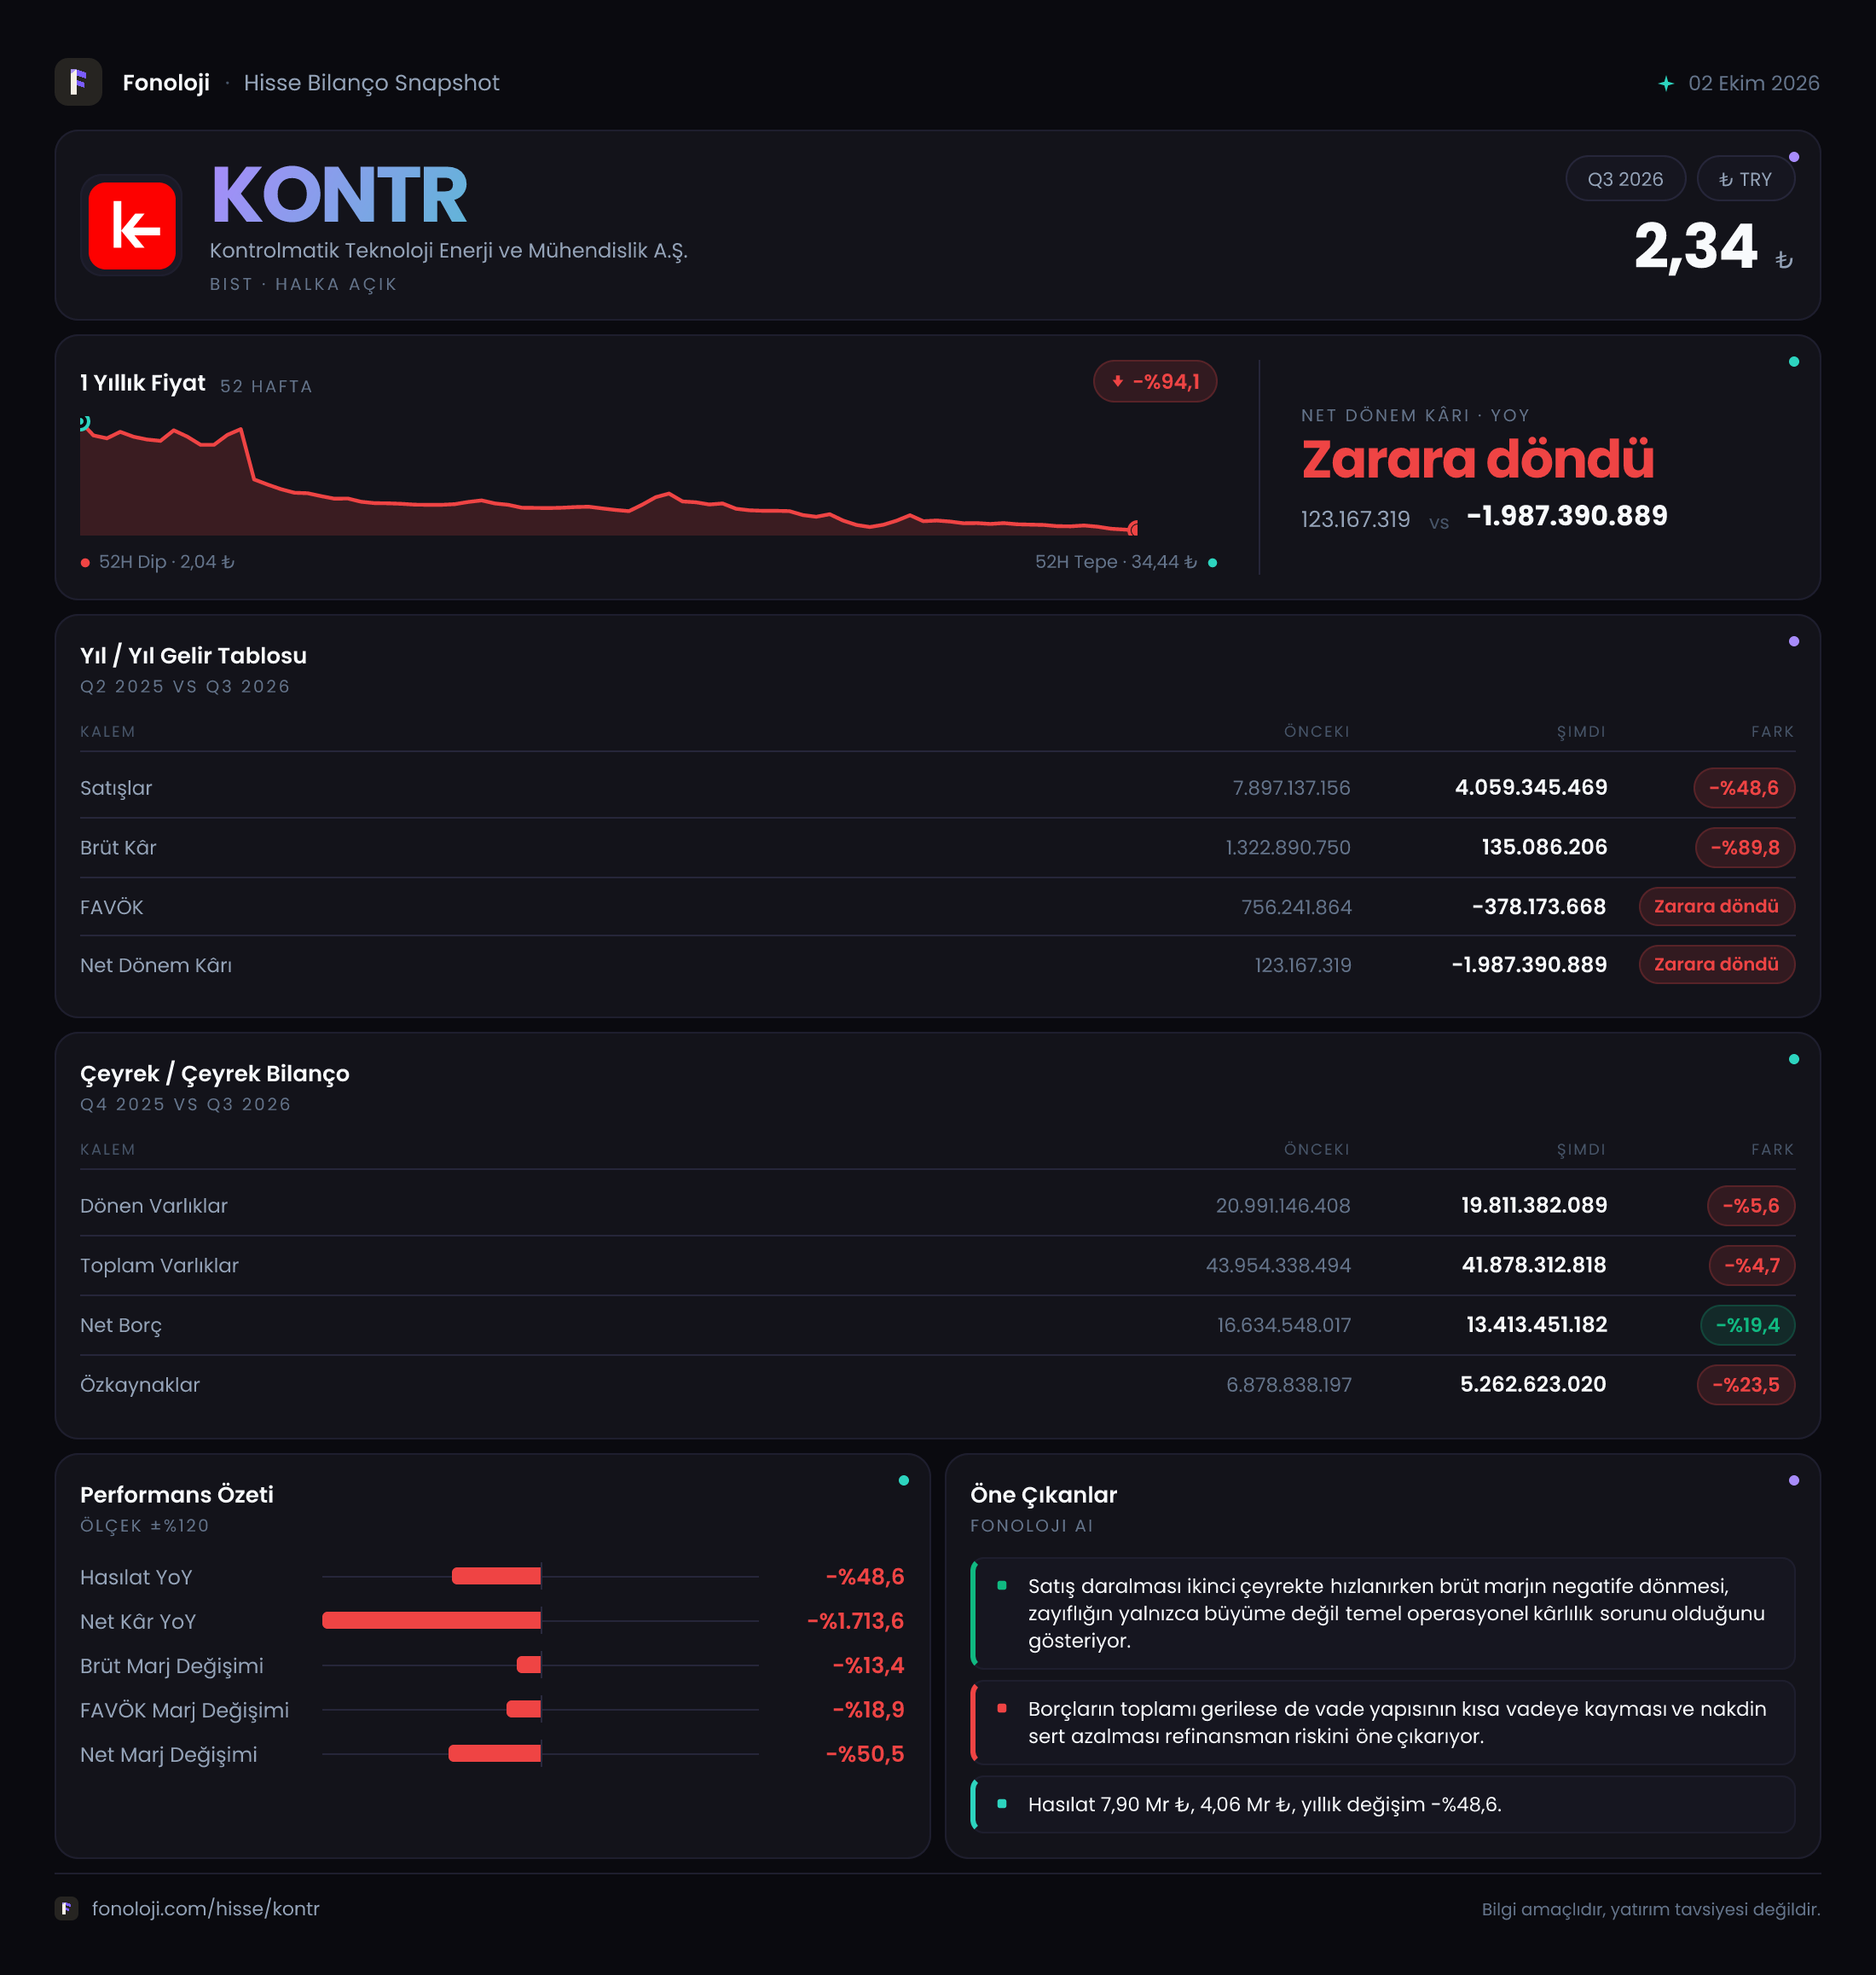
Kontrolmatik Teknoloji Enerji ve Mühendislik A.Ş. (KONTR), enerji teknolojileri, mühendislik, otomasyon ve ilgili altyapı projelerinde faaliyet gösteren bir şirket. 2026/6 dönem finansalları, gelir tarafında belirgin bir daralmaya ve operasyonel kârlılıkta ciddi bozulmaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %48,6 gerilerken, brüt kârın %89,8, FAVÖK’ün ise %150 düşmesi, yalnızca ciro kaybına değil, işin kârlılık kalitesinde de sert bir zayıflamaya işaret ediyor. Net parasal pozisyonun 1,6 milyar TL katkısına rağmen şirket dönem sonunda 2,0 milyar TL net zarar açıkladı.
Bu tabloya bilanço tarafından bakıldığında ise net borcun gerilemesi olumlu bir unsur olarak öne çıkıyor. Ancak özkaynakların aynı dönemde %23,5 azalması, borçlulukta sağlanan iyileşmenin henüz şirketin finansal dayanıklılığını bütünüyle güçlendirdiği anlamına gelmediğini gösteriyor.
Satış Hikayesi
KONTR’nin satışları 4,1 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 7,9 milyar TL idi; dolayısıyla nominal bazda 3,8 milyar TL tutarında bir gerileme yaşandı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak yaklaşık yarı yarıya düşmesi, reel anlamda çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, mevcut satış hacmi veya proje teslimatları açısından da önemli bir kayıp yaşamış görünüyor.
Burada özellikle dikkat edilmesi gereken nokta, satış düşüşünün kârlılık düşüşünden daha sınırlı kalması. Satışlar %48,6 azalırken brüt kâr %89,8 gerilemiş durumda. Bu fark, kalan işlerin geçmiş döneme kıyasla daha düşük marjla yürütüldüğünü veya maliyetlerin satışlardan çok daha hızlı arttığını düşündürüyor. Ancak eldeki veride proje kırılımı, sözleşme yapısı ya da teslimat takvimi bulunmadığı için bu bozulmanın hangi faaliyet kolundan kaynaklandığını kesin olarak ayırmak mümkün değil.
Çeyreklik trend verisi paylaşılmadığından, zayıflığın yılın ilk çeyreğine göre hızlanıp hızlanmadığını veya dönem içinde bir toparlanma oluşup oluşmadığını ölçemiyoruz. Bu nedenle gelecek raporda özellikle satışların yeniden büyüme gösterip göstermediği ve bu büyümenin brüt kâra ne ölçüde yansıdığı izlenmeli.
Kârlılık
Şirketin brüt kârı 135,1 milyon TL olarak gerçekleşti. Bu rakam satışların yalnızca yaklaşık %3,3’üne karşılık geliyor. Geçen yıl aynı dönemde brüt kâr 1,3 milyar TL ve brüt kâr marjı yaklaşık %16,5 seviyesindeydi. Marjın yaklaşık 13,2 puan gerilemesi, KONTR’nin ana faaliyetlerinde maliyet baskısının son derece yoğun olduğunu gösteriyor.
Brüt kârdaki bu zayıflama FAVÖK seviyesinde daha da belirginleşiyor. Geçen yıl 756,2 milyon TL olan FAVÖK, bu dönemde 378,2 milyon TL negatif gerçekleşti. Böylece FAVÖK marjı yaklaşık -%9,2 seviyesine inerken, geçen yılki yaklaşık %9,6 marjın tamamen tersine dönmüş oldu. Şirket bu dönemde operasyonel faaliyetlerinden kâr üretmek yerine, faaliyet giderleri ve üretim/proje maliyetleri sonrasında zarar yazmış durumda.
Bu ilişki yatırımcı açısından önemli: Brüt kârın düşük kalması, şirketin operasyonel giderlerini karşılayacak yeterli katkıyı yaratamıyor; bunun sonucunda FAVÖK negatif bölgeye geçiyor. Yani sorun yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı değil, doğrudan ana faaliyet kârlılığında ortaya çıkıyor.
Net dönem zararı 2,0 milyar TL oldu. Geçen yıl aynı dönemde 123,2 milyon TL net kâr açıklanmıştı. Net kâr marjı yaklaşık %1,6 seviyesinden -%48,8 seviyesine geriledi. Net parasal pozisyonun sağladığı yüksek katkı dikkate alındığında bile şirketin zarar açıklaması, operasyonel ve diğer gider kalemlerindeki baskının oldukça ağır olduğunu gösteriyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %4,7 gerileyerek 41,9 milyar TL oldu. Dönen varlıklar 21,0 milyar TL’den 19,8 milyar TL’ye, duran varlıklar ise 23,0 milyar TL’den 22,1 milyar TL’ye indi. Varlık tabanındaki daralma sınırlı görünse de şirketin özkaynaklarındaki düşüş çok daha belirgin.
Özkaynaklar 6,9 milyar TL’den 5,3 milyar TL’ye geriledi. Yaklaşık 1,6 milyar TL’lik bu azalış, dönem zararının bilanço üzerindeki doğrudan etkisini yansıtıyor. Toplam varlıklar yalnızca %4,7 azalırken özkaynakların %23,5 erimesi, bilanço içindeki finansal kaldıraç baskısının arttığını gösteriyor.
Olumlu tarafta net borç 16,6 milyar TL’den 13,4 milyar TL’ye geriledi. Bu, yaklaşık 3,2 milyar TL veya %19,4 oranında iyileşme anlamına geliyor. Net borçtaki düşüş likidite ve finansman riski açısından destekleyici. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı bu dönem anlamlı biçimde hesaplanamıyor; çünkü negatif payda, klasik borçluluk rasyosunu ekonomik açıdan kullanışsız hale getiriyor.
Net Parasal Pozisyon (TAS 29)
KONTR’nin net parasal pozisyon geliri 1,6 milyar TL oldu. Geçen yıl aynı dönemde bu rakam 1,3 milyar TL idi; artış %15,5 seviyesinde kaldı. Enflasyon muhasebesi kapsamında oluşan bu gelir, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki pozisyonun dönem boyunca kâr hanesine katkı verdiğini gösteriyor.
Ancak bu katkıyı operasyonel bir başarı olarak değerlendirmemek gerekir. Net parasal kazanç, şirketin faaliyetlerinden para kazandığı anlamına gelmez; yüksek enflasyon ortamında bilanço kalemlerinin yeniden ifade edilmesinden doğan muhasebesel bir etkidir. Bu dönemde 1,6 milyar TL net parasal pozisyon gelirine rağmen 2,0 milyar TL net zarar oluşması, TAS 29 etkisinin operasyonel zararı telafi etmeye yetmediğini açık biçimde ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
KONTR’nin 2026/6 finansalları, yatırımcı açısından önceliğin büyümeden önce operasyonel toparlanma olduğunu gösteriyor. İzlenmesi gereken başlıklar şunlar:
- Satışların yeniden büyümesi: Nominal satışların enflasyonun üzerinde artması ve 4,1 milyar TL seviyesinden toparlanması gerekiyor.
- Brüt marjın normalleşmesi: Yaklaşık %3,3 brüt marj sürdürülebilir değil. Geçen yılki %16,5 seviyeye dönüş hemen mümkün olmasa da belirgin bir iyileşme şart.
- FAVÖK’ün pozitife dönmesi: Negatif 378,2 milyon TL FAVÖK, şirketin ana faaliyetlerinde kırılganlığı gösteriyor. Borçluluk analizinin yeniden anlamlı hale gelmesi de buna bağlı.
- Özkaynak erimesinin durması: Net borçtaki düşüş olumlu olsa da özkaynakların 5,3 milyar TL’ye gerilemesi önemli bir risk alanı.
- Çeyreklik trend: Mevcut veri çeyrek bazlı hareketi göstermediği için bir sonraki raporda toparlanmanın sürekliliği ayrıca incelenmeli.
Özetle, net borçtaki gerileme ve yüksek net parasal pozisyon geliri olumlu unsurlar. Buna karşın satış daralması, brüt marjın sert düşmesi, negatif FAVÖK ve özkaynak erimesi daha kritik başlıklar. KONTR için kalıcı bir yatırım hikâyesinin yeniden güçlenmesi, borç azaltımından çok ana faaliyetlerde sürdürülebilir ve pozitif kârlılığın geri dönmesine bağlı.
Yatırım tavsiyesi değildir.