
Açılış
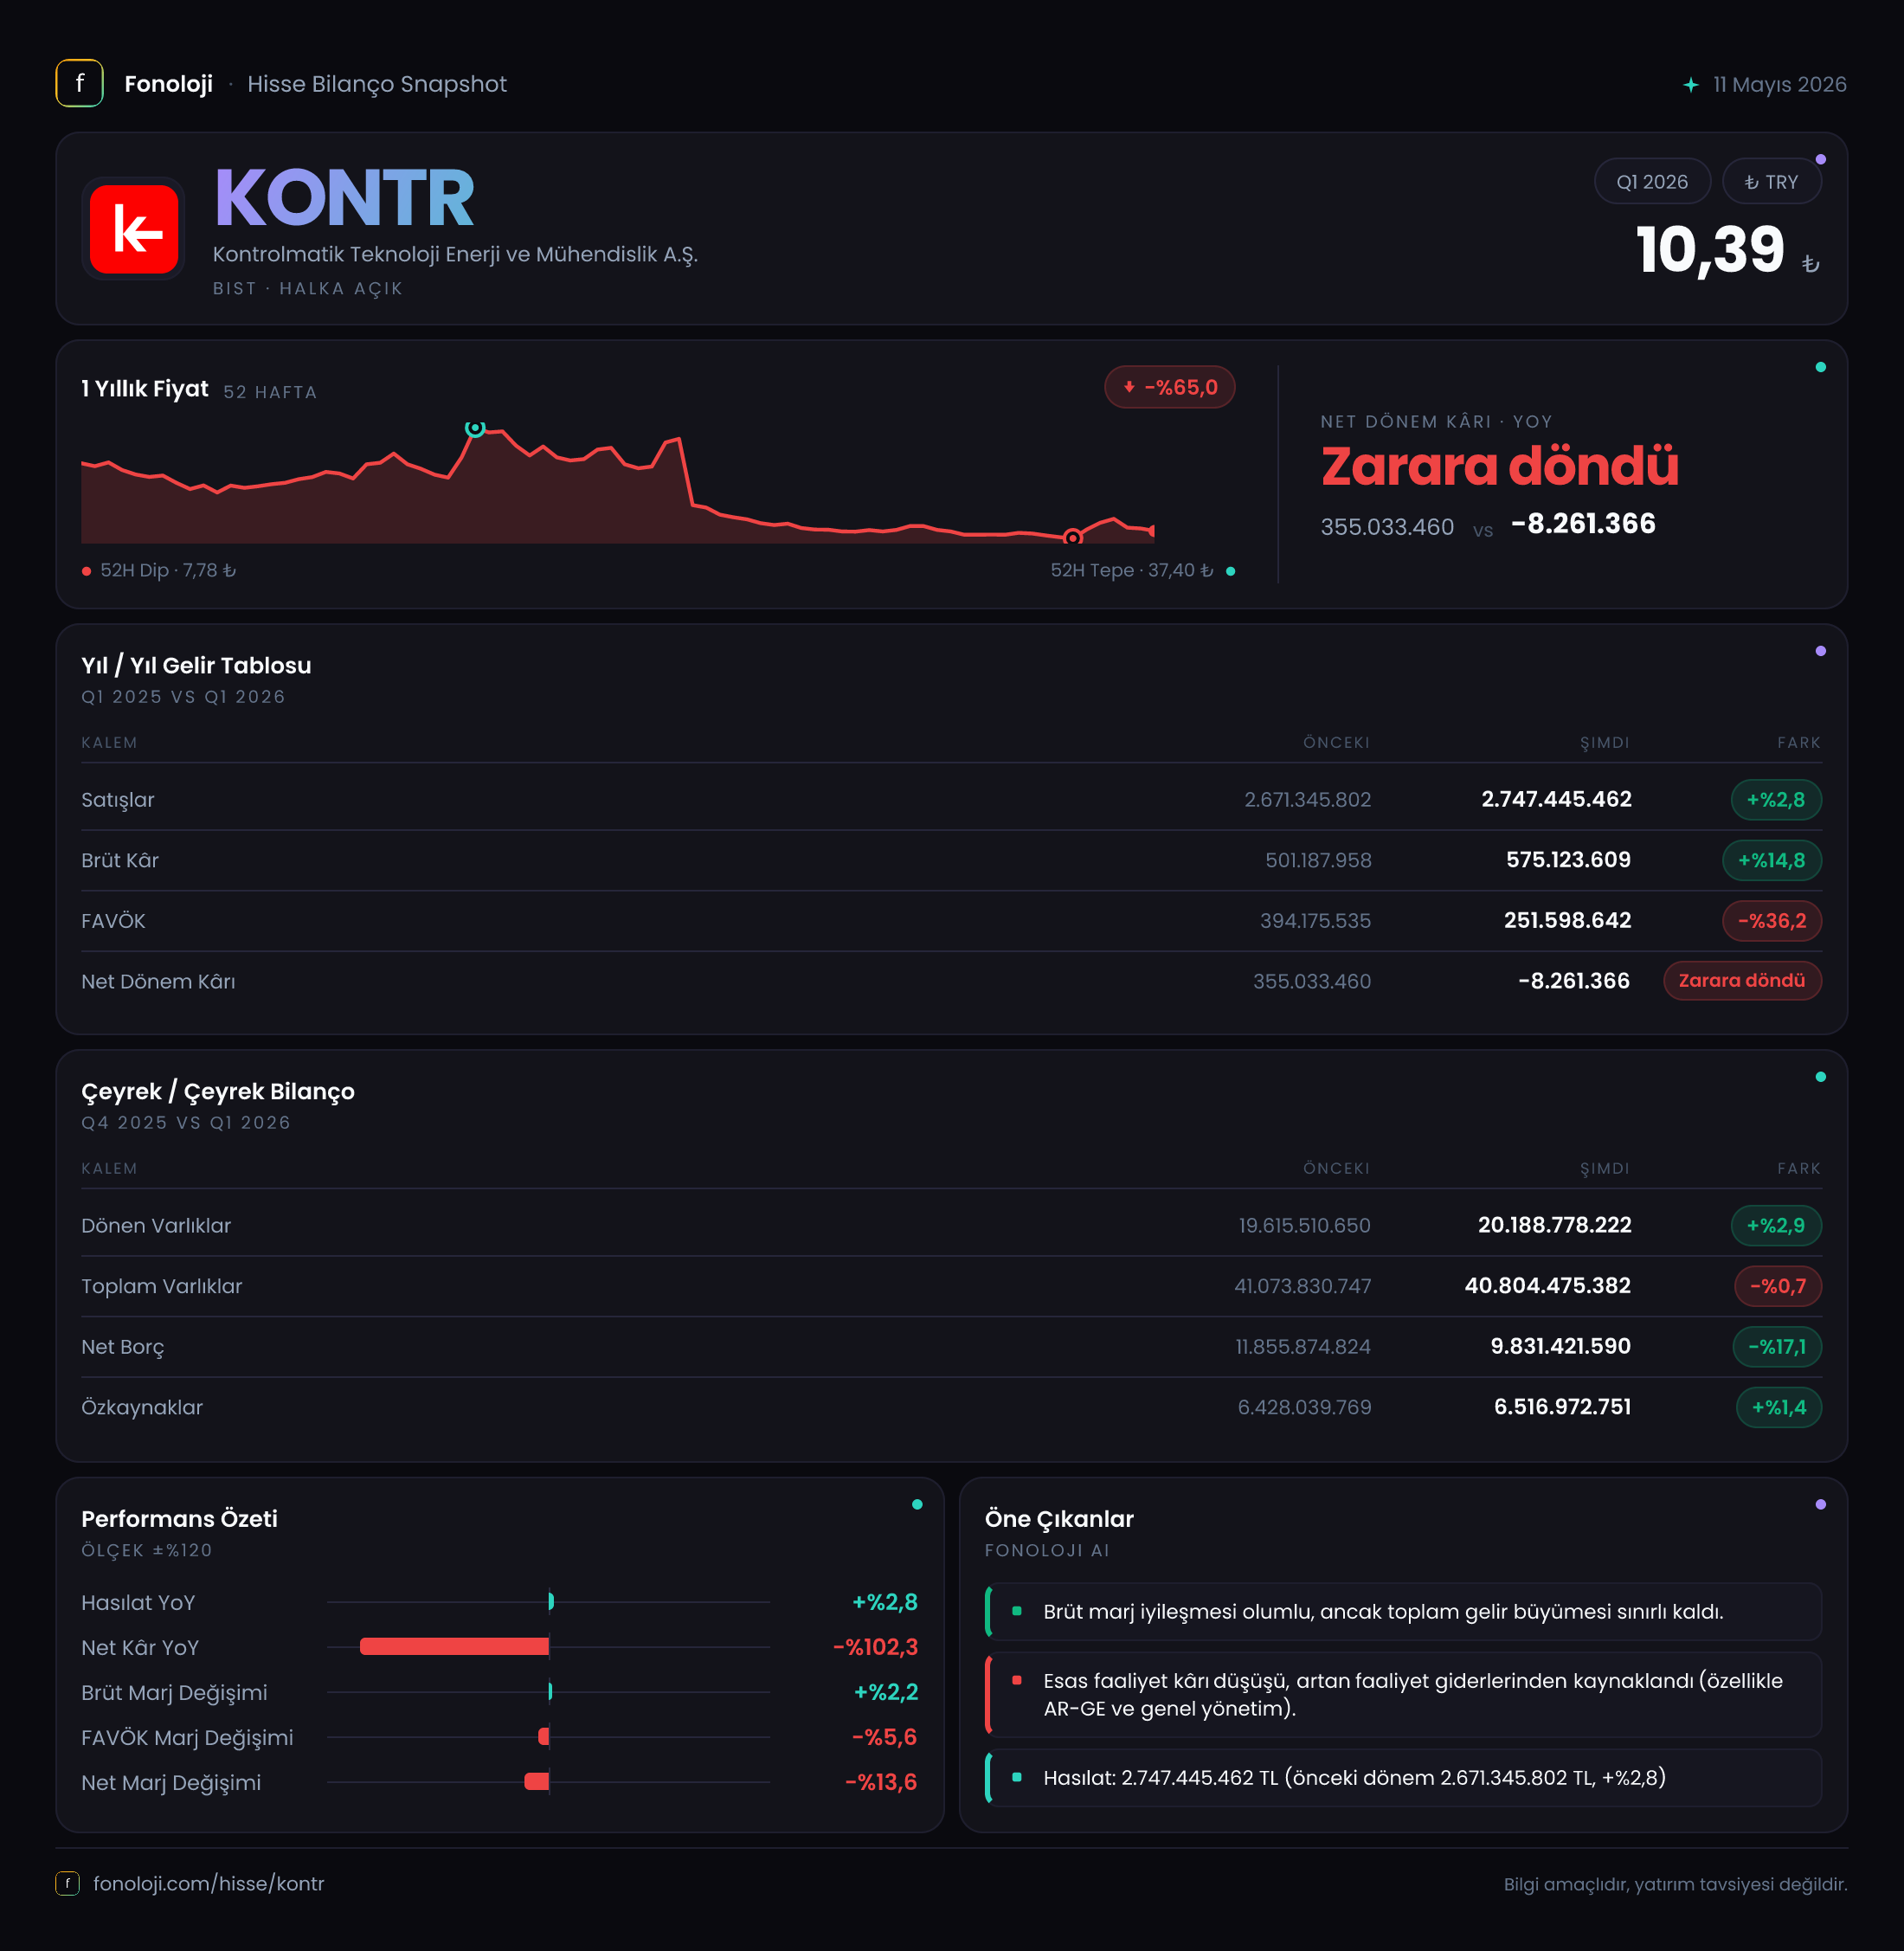
Kontrolmatik, enerji teknolojileri, mühendislik, otomasyon ve ilgili altyapı çözümleri alanlarında faaliyet gösteren, büyüme hikâyesi kadar bilanço yönetimi de yakından izlenmesi gereken bir şirket. 2026’nın ilk üç ayında satışlar nominal olarak yatay kalırken, brüt kâr belirgin biçimde arttı; ancak FAVÖK’teki gerileme ve net kârdaki sert düşüş, operasyonel performansın henüz aynı ölçüde güçlenmediğini gösteriyor. Şirketin bilançosunda dikkat çeken olumlu gelişme ise net borcun yıl sonuna göre %16,7 azalması. Buna karşılık, özkaynakların toplam varlıklar içindeki payı hâlâ düşük ve kârlılığın sürdürülebilirliği konusunda soru işaretleri devam ediyor.
Satış Hikayesi
Kontrolmatik’in 2026/3A döneminde satışları 2,7 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı çeyreğine göre yalnızca %2,8 arttı. Nominal olarak artış görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme reel anlamda zayıflamaya işaret ediyor. Başka bir ifadeyle şirket, geçen yılın ilk çeyreğinde elde ettiği satış hacmini fiyat artışlarıyla ancak sınırlı ölçüde koruyabilmiş görünüyor.
Bu tablo, özellikle mühendislik, enerji ve teknoloji projelerinde teslimat takviminin, sipariş kompozisyonunun ve proje bazlı gelir tanımanın önemini artırıyor. Tek bir çeyrekte satışların yatay kalması, şirketin uzun vadeli büyüme potansiyelinin ortadan kalktığı anlamına gelmez; ancak yatırımcının ciro büyümesinin yeniden hız kazanıp kazanmayacağını takip etmesi gerekiyor.
Mevcut veride yalnızca geçen yılın aynı çeyreğine ilişkin satış karşılaştırması bulunuyor. Bu nedenle 2025 son çeyreğine göre satışların ivme kazanıp kazanmadığı konusunda sağlıklı bir çeyreklik trend yorumu yapmak mümkün değil. Önümüzdeki dönemlerde özellikle yeni proje teslimleri ve yüksek katma değerli işlerin ciro içindeki payı belirleyici olacak.
Kârlılık
Kârlılık tarafında ilk bakışta olumlu ve olumsuz sinyaller birlikte bulunuyor. Brüt kâr 575,1 milyon TL ile geçen yılki 501,2 milyon TL’den %14,8 daha yüksek gerçekleşti. Satışların yalnızca %2,8 arttığı bir dönemde brüt kârın daha hızlı yükselmesi, brüt marjın iyileştiğini gösteriyor. Brüt marj yaklaşık olarak %18,6’dan %21,3’e çıktı. Bu, proje maliyetlerinin, ürün karmasının veya doğrudan maliyet kontrolünün geçen yıla göre daha iyi bir görünüm sunduğunu düşündüren önemli bir gelişme.
Ancak bu iyileşme FAVÖK seviyesine taşınamamış durumda. FAVÖK 278 milyon TL ile geçen yılki 295 milyon TL’nin %5,8 altında kaldı. FAVÖK marjı da yaklaşık %10,9’dan %10,3’e geriledi. Yani şirket satış maliyetleri tarafında daha iyi bir performans gösterse de faaliyet giderleri, genel yönetim giderleri veya proje yürütme maliyetleri brüt kârdaki kazanımın bir bölümünü absorbe etmiş olabilir. Veriler bu kalemlerin detayını göstermediği için kesin bir neden atfetmek doğru olmaz; fakat brüt marj ile FAVÖK marjının farklı yönlerde hareket etmesi, faaliyet giderlerinin yakından izlenmesi gerektiğini ortaya koyuyor.
Net kâr ise asıl zayıf halka. Şirket 24 milyon TL net kâr açıklarken, geçen yılın aynı dönemindeki 396,5 milyon TL’ye göre %93,9 gerileme yaşandı. Net kâr marjı yaklaşık %14,7’den %0,9’a düştü. Böylece brüt kârdaki iyileşme, FAVÖK’teki sınırlı gerileme ve özellikle net kâr seviyesine kadar gelen finansal/diğer etkiler nedeniyle hissedarlara yansıyan kâra dönüşemedi.
| KPI | 2026/3A | 2025/3A | Yorum | |---|---:|---:|---| | Satışlar | 2,7 mlr TL | 2,7 mlr TL | Nominal %2,8 artış, enflasyona göre reel zayıflık | | Brüt marj | %21,3 | %18,6 | Belirgin iyileşme | | FAVÖK marjı | %10,3 | %10,9 | Hafif gerileme | | Net kâr marjı | %0,9 | %14,7 | Sert daralma |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Dönen varlıklar yıl sonuna göre %2,9 artarak 20,2 milyar TL’ye yükselirken, duran varlıklar %3,9 azalarak 20,6 milyar TL’ye geriledi. Toplam varlıklar ise %0,7 düşüşle 40,8 milyar TL oldu. Bu hareket, şirketin bilanço büyüklüğünün ilk çeyrekte genişlemediğini; varlık yapısında ise dönen varlıklar lehine sınırlı bir değişim yaşandığını gösteriyor.
En olumlu gelişme net borçta görüldü. Net borç 15,5 milyar TL’den 12,9 milyar TL’ye gerileyerek 2,6 milyar TL azaldı. Bu, yüksek faiz ortamında önemli bir rahatlama sağlayabilecek bir gelişme. Ancak borçluluk seviyesi hâlâ yüksek. İlk çeyrek FAVÖK’ünün dört çeyreğe basitçe yıllıklandırılmasıyla yaklaşık 1,1 milyar TL seviyesinde bir FAVÖK ortaya çıkıyor; buna göre net borç/FAVÖK oranı yaklaşık 11,6x düzeyinde. Bu hesaplama tek çeyreğin yıllıklandırılmasına dayandığı için kesin bir yıl sonu göstergesi değil, fakat mevcut borç yükünün faaliyet kârına göre hâlâ ağır olduğunu gösteren bir referans.
Özkaynaklar 6,5 milyar TL ile yıl sonuna göre yalnızca %1,4 arttı. Toplam varlıkların yaklaşık %16’sı özkaynaklarla finanse ediliyor. Bu oran, şirketin önemli ölçüde borç ve diğer yükümlülüklerle çalıştığını gösteriyor. Net borçtaki düşüş olumlu olsa da özkaynakların hızlı büyümemesi, şirketin yeni yatırımlarını ve büyüme planlarını iç kaynaklarla finanse etme kapasitesini sınırlayabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 858,3 milyon TL ile geçen yılki 528 milyon TL’nin %62,6 üzerinde gerçekleşti. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Pozitif net parasal pozisyon kazancı, bu dönemde net parasal kalemler üzerinden gelir tablosuna anlamlı bir katkı sağlandığını gösteriyor.
Ancak burada kritik nokta şu: 858,3 milyon TL’lik net parasal pozisyon etkisine rağmen net kâr yalnızca 24 milyon TL oldu. Bu durum, enflasyon muhasebesi kaynaklı kazancın şirketin toplam kârlılığını tek başına belirlemediğini ortaya koyuyor. Faaliyet kârı, finansman sonuçları, vergi etkileri ve diğer muhasebe kalemleri net kârı aşağı çekmiş olabilir; fakat sunulan veriler bu kalemlerin ayrıntısını vermediği için katkıların dağılımı konusunda kesin hüküm kurulmamalı.
Yatırımcı açısından mesaj açık: TAS 29 kapsamında görülen yüksek net parasal pozisyon kazancı, nakit yaratımıyla aynı şey değil. Bu kalem muhasebesel olarak net kârı destekleyebilir; fakat şirketin borç ödeme kapasitesini ve operasyonel gücünü değerlendirirken esas olarak FAVÖK, nakit akışı ve net borç trendi izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Kontrolmatik’in ilk çeyrek sonuçları, brüt kârlılıkta iyileşme ancak satış büyümesi, FAVÖK ve net kârda zayıflama şeklinde özetlenebilir. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Brüt marjın %21,3’e yükselmesi, şirketin daha kârlı proje veya ürünlere yönelmiş olabileceğini gösteriyor.
- Fırsat: Net borcun 2,6 milyar TL azalması, bilanço riskini sınırlayan somut bir gelişme.
- Risk: Satışların enflasyonun oldukça altında büyümesi, reel olarak iş hacminde zayıflama ihtimalini gündeme getiriyor.
- Risk: FAVÖK marjının gerilemesi, brüt kâr kazanımının faaliyet giderleri nedeniyle korunamadığını gösteriyor.
- Risk: Net kârın %93,9 düşmesi, borçluluk ve finansman etkilerinin hâlâ kritik olabileceğine işaret ediyor.
- Takip edilmesi gerekenler: Yeni proje teslimleri, nakit akışı, net borçtaki düşüşün devam edip etmediği ve FAVÖK marjının yeniden yükselip yükselmediği.
Sonuç olarak şirketin bilançosunda borç azaltımı olumlu bir sinyal verirken, operasyonel büyüme ve net kârlılık tarafında henüz ikna edici bir toparlanma görülmüyor. 2026’nın devamında satış büyümesinin enflasyonu aşması, FAVÖK marjının yükselmesi ve net kârın faaliyet performetiyle desteklenmesi, mevcut hikâyenin güçlenmesi için temel koşullar olacak. Yatırım tavsiyesi değildir.