
Açılış
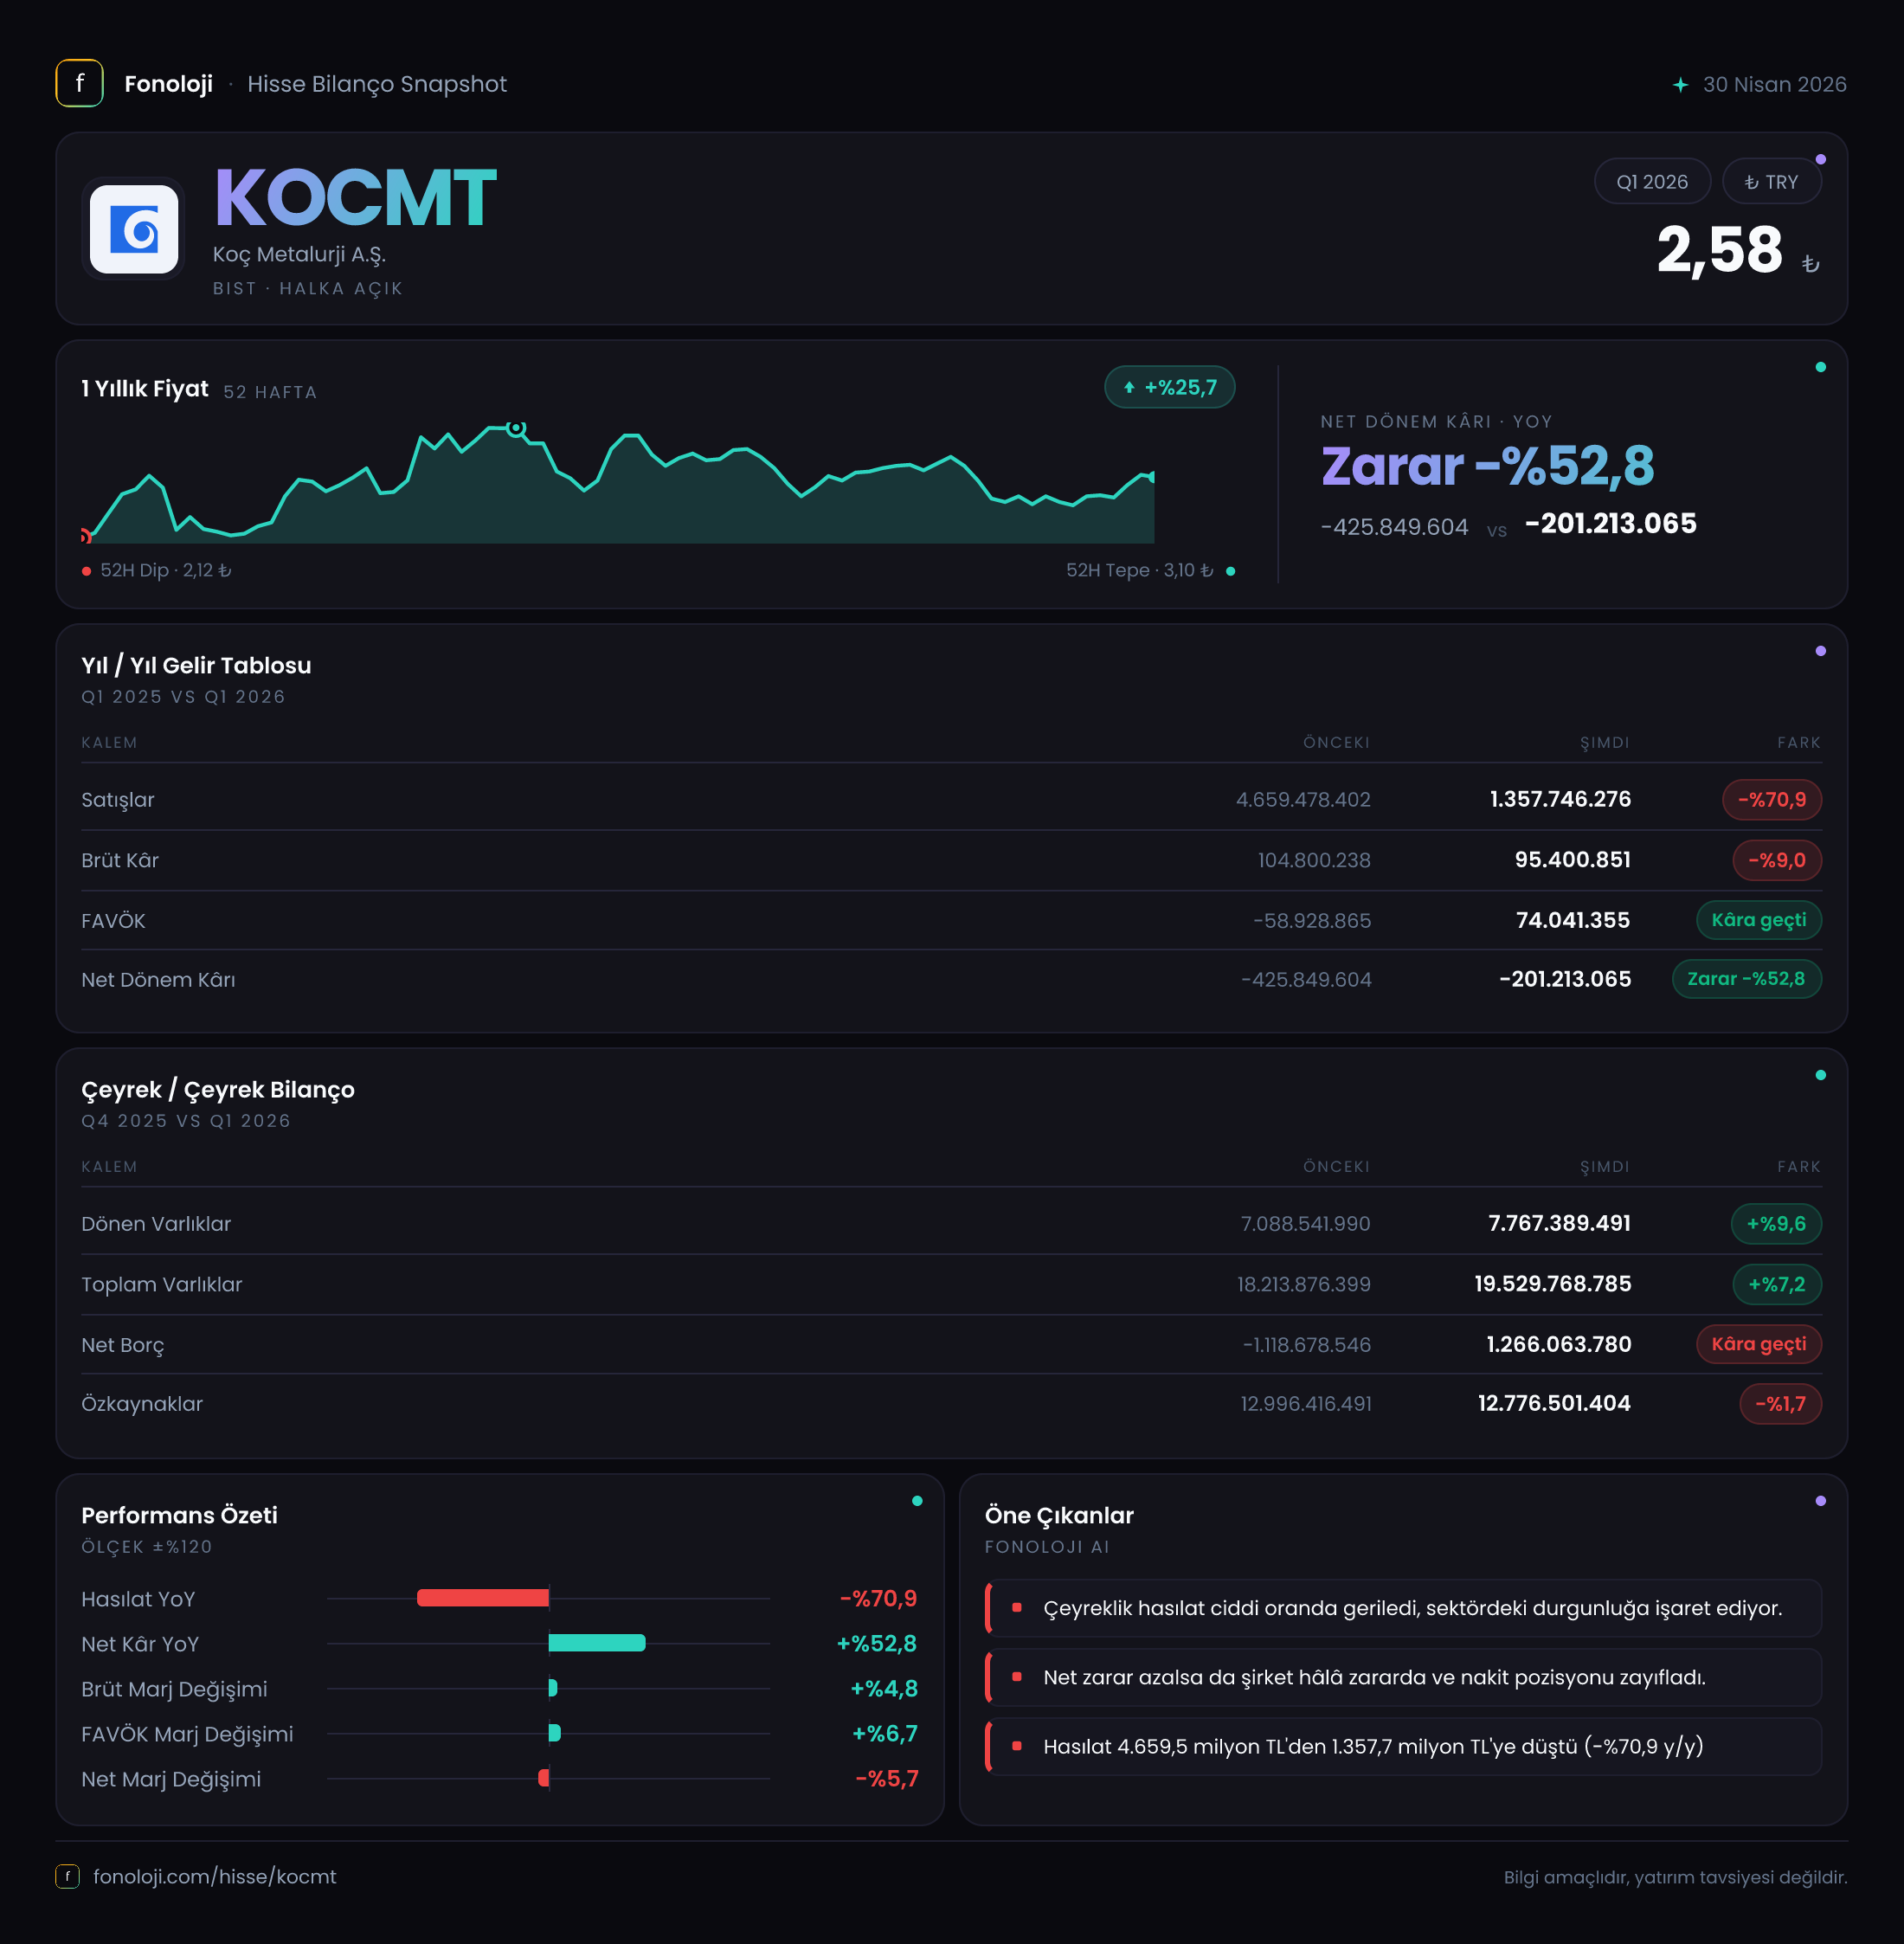
Koç Metalurji, çelik ve metalurji alanında faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk çeyreğinde zorlu bir satış görünümüyle karşı karşıya kalmış durumda. Şirketin satışları geçen yılın aynı dönemine göre %70,9 düşerek 1,4 milyar TL’ye gerilerken, brüt kâr ve FAVÖK’teki gerileme daha sınırlı kaldı. Bu durum, faaliyet kârlılığının satışlardaki daralmaya kıyasla daha dirençli olduğunu gösteriyor; ancak bilanço tarafında net nakit pozisyonundan net borç pozisyonuna geçiş dikkat çekiyor. Net dönem zararı ise geçen yılki 425,8 milyon TL’den 201,2 milyon TL’ye gerileyerek iyileşmiş olsa da şirket henüz kâra geçmiş değil.
Satış Hikayesi
Koç Metalurji’nin 2026/3AB döneminde satışları 1,4 milyar TL oldu. Geçen yılın aynı çeyreğinde satışlar 4,7 milyar TL seviyesindeydi. Dolayısıyla şirket, bir yılda yaklaşık 3,3 milyar TL’lik satış kaybı yaşadı. Bu, yalnızca nominal bir gerileme değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, reel açıdan çok daha belirgin bir daralmaya işaret ediyor.
Başka bir ifadeyle şirketin satışları enflasyon karşısında korunamadığı gibi, nominal olarak da ciddi biçimde küçülmüş durumda. Metalurji sektöründe satışlar; çelik fiyatları, talep koşulları, ihracat hacmi, enerji maliyetleri ve işletme kapasitesinin kullanım oranından etkilenir. Bu veriler, 2026’nın ilk çeyreğinde ya talep ve hacim tarafında ya da ürün fiyatlamasında belirgin bir zayıflık yaşandığını gösteriyor. Ancak eldeki veri setinde satış hacmi, tonaj, kapasite kullanım oranı veya ihracat payı bulunmadığı için daralmanın hangi unsurdan kaynaklandığını kesinleştirmek mümkün değil.
Çeyreklik trend açısından da şu aşamada sınırlı bir görünüm var. Karşılaştırılabilir olarak yalnızca 2025/3 satışları bulunuyor; bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre toparlanma olup olmadığını söylemek için henüz yeterli veri yok. Bu noktada yatırımcı açısından izlenmesi gereken temel konu, ikinci çeyrekte satışların yeniden yükselip yükselmediği ve bu yükselişin yalnızca fiyat artışından mı, yoksa gerçek hacim büyümesinden mi kaynaklandığı olacak.
Kârlılık
Satışlardaki sert düşüşe rağmen kârlılık göstergeleri aynı ölçüde bozulmamış. Brüt kâr 95,4 milyon TL ile geçen yılki 104,8 milyon TL’ye göre %9,0 geriledi. Satışlar %70,9 düşerken brüt kârın yalnızca %9,0 azalması, brüt marjın belirgin biçimde iyileştiğini gösteriyor.
- Brüt marj: %6,8
- Geçen yıl aynı dönem brüt marjı: yaklaşık %2,2
- FAVÖK: 133,9 milyon TL
- Geçen yıl aynı dönem FAVÖK: 144,7 milyon TL
- FAVÖK marjı: yaklaşık %9,6
- Geçen yıl aynı dönem FAVÖK marjı: yaklaşık %3,1
Bu tablo, şirketin satış başına daha yüksek kârlılık ürettiğini gösteriyor. Düşük kârlı ürünlerin satış içindeki payının azalması, ürün karmasının iyileşmesi veya maliyetlerin satışlara kıyasla daha kontrollü yönetilmesi bu gelişmenin olası açıklamaları arasında olabilir. Ancak ürün kırılımı ve maliyet detayları bulunmadığı için bunun kalıcı bir operasyonel iyileşme mi, yoksa dönemsel bir etki mi olduğu henüz net değil.
Dikkat çeken nokta, FAVÖK’ün 133,9 milyon TL ile brüt kârın 95,4 milyon TL üzerinde olmasıdır. Bu durum, şirketin FAVÖK tanımında faaliyetlerden elde edilen diğer gelirlerin veya yeniden sınıflandırılmış kalemlerin etkili olabileceğini düşündürüyor. Bu nedenle yatırımcı, yalnızca FAVÖK marjına bakmak yerine faaliyet giderleri, diğer faaliyet gelirleri ve FAVÖK hesaplama yöntemini dipnotlardan kontrol etmeli.
Net zarar ise 425,8 milyon TL’den 201,2 milyon TL’ye geriledi. Zararın yaklaşık %52,8 azalması olumlu görünse de sonuç hâlâ negatif. Ayrıca net kâr ile operasyonel kârlılık arasındaki fark, finansman giderleri, parasal pozisyon ve diğer finansal kalemlerin şirket sonucunu güçlü biçimde etkilediğini gösteriyor.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %7,2 artarak 19,5 milyar TL’ye yükseldi. Dönen varlıklar 7,8 milyar TL, duran varlıklar ise 11,8 milyar TL seviyesinde bulunuyor. Varlık tabanının büyümesi, şirketin operasyonlarını sürdürebilecek önemli bir aktif yapıya sahip olduğunu gösterse de bu varlıkların ne kadarının nakit, ticari alacak veya stoklardan oluştuğu bilinmeden likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar 13,0 milyar TL’den 12,8 milyar TL’ye gerileyerek %1,7 azaldı. Toplam varlıklar içindeki özkaynak payı yaklaşık %65,6 düzeyinde. Bu hâlâ güçlü bir sermaye tabanına işaret ediyor; ancak dönem zararı özkaynakları aşağı çekmeye devam ediyor.
Bilanço tarafındaki en önemli değişim net borç pozisyonunda yaşandı. Şirket önceki yıl sonunda 1,1 milyar TL net nakit pozisyonundayken, 2026/3 itibarıyla 1,3 milyar TL net borca geçti. Bu, yaklaşık 2,4 milyar TL’lik negatif yönlü değişim anlamına geliyor. Burada verilen %213,2 oranı, önceki dönemin negatif net borç bazından dolayı ekonomik değişimi tam olarak açıklamıyor; asıl önemli mesaj şirketin net nakitten net borca geçmesi.
Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü kullanıldığında yaklaşık 9,7x görünür. Ancak tek çeyrek FAVÖK’ü yıllık performansın tam karşılığı olmadığı için bu oran temkinli yorumlanmalı. Basit bir yıllıklandırma yapılırsa oran yaklaşık 2,4x seviyesine gelir; yine de çeyreklik veriler eksik olduğu için daha sağlıklı değerlendirme için sonraki dönemleri beklemek gerekir. Buna rağmen net nakitten borçlu yapıya geçiş, işletme sermayesi ve nakit akışının yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu önemli bir iyileşme gösterdi. Net parasal pozisyon, geçen yıl aynı dönemde 394,8 milyon TL gider yaratırken bu dönemde 63,5 milyon TL gelir yazdı. Böylece net parasal etkinin kâra katkısı yaklaşık 458,3 milyon TL arttı.
Bu değişim, net zararının 425,8 milyon TL’den 201,2 milyon TL’ye gerilemesinde başlıca faktörlerden biri. Ancak burada kritik ayrım şu: 63,5 milyon TL’lik net parasal kazanç, şirketin ana faaliyetlerinden elde ettiği nakit anlamına gelmez. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştiren bir düzeltmedir. Dolayısıyla bu kalem, dönem kârını desteklemiş olsa da operasyonel performansın doğrudan göstergesi olarak kullanılmamalı.
Geçen yılki parasal kaybın bu yıl kazanca dönüşmesi, şirketin parasal pozisyonunun ve bilanço kompozisyonunun değiştiğini gösteriyor. Fakat sürdürülebilir kârlılık değerlendirmesinde esas odak, satışların toparlanması, FAVÖK’ün korunması ve borçlanmanın nakit üretimiyle desteklenmesi olmalı.
Yatırımcı için Ne Anlama Geliyor?
Koç Metalurji’nin ilk çeyrek tablosu iki farklı hikâye anlatıyor. Bir tarafta satışlarda %70,9’luk çok sert daralma ve net nakitten net borca geçiş var. Diğer tarafta ise brüt ve FAVÖK marjlarında belirgin iyileşme, ayrıca net zararda %52,8’lik azalma bulunuyor.
Yatırımcı açısından fırsat ve riskler şöyle özetlenebilir:
- Fırsat: Satışlar toparlanır ve mevcut marj seviyesi korunursa, operasyonel kârlılık hızla güçlenebilir.
- Fırsat: 12,8 milyar TL özkaynak ve 19,5 milyar TL toplam varlık, şirketin hâlâ güçlü bir sermaye tabanına sahip olduğunu gösteriyor.
- Risk: Satışlardaki daralma enflasyonun çok üzerinde; bu nedenle hacim ve talep sorunu kalıcı hâle gelirse marj iyileşmesi yeterli olmayabilir.
- Risk: Net nakitten 1,3 milyar TL net borca geçiş, faiz giderleri ve finansman ihtiyacının artabileceğine işaret ediyor.
- Dikkat noktası: Net zarar iyileşmiş olsa da bu iyileşmede TAS 29 kaynaklı parasal pozisyon etkisi önemli rol oynuyor; ana faaliyet kârlılığı ayrıca izlenmeli.
Önümüzdeki dönemlerde en kritik göstergeler satışların yeniden büyüyüp büyümediği, FAVÖK marjının %9,6 civarında korunup korunamadığı ve net borcun gerileyip gerilemediği olacak. Şirketin bilançosu şu an tamamen zayıf değil; ancak güçlü bir yatırım hikâyesi oluşturabilmesi için satış tarafında belirgin bir toparlanma ve bu toparlanmanın nakit akışına yansıması gerekiyor.
Yatırım tavsiyesi değildir.