
Açılış
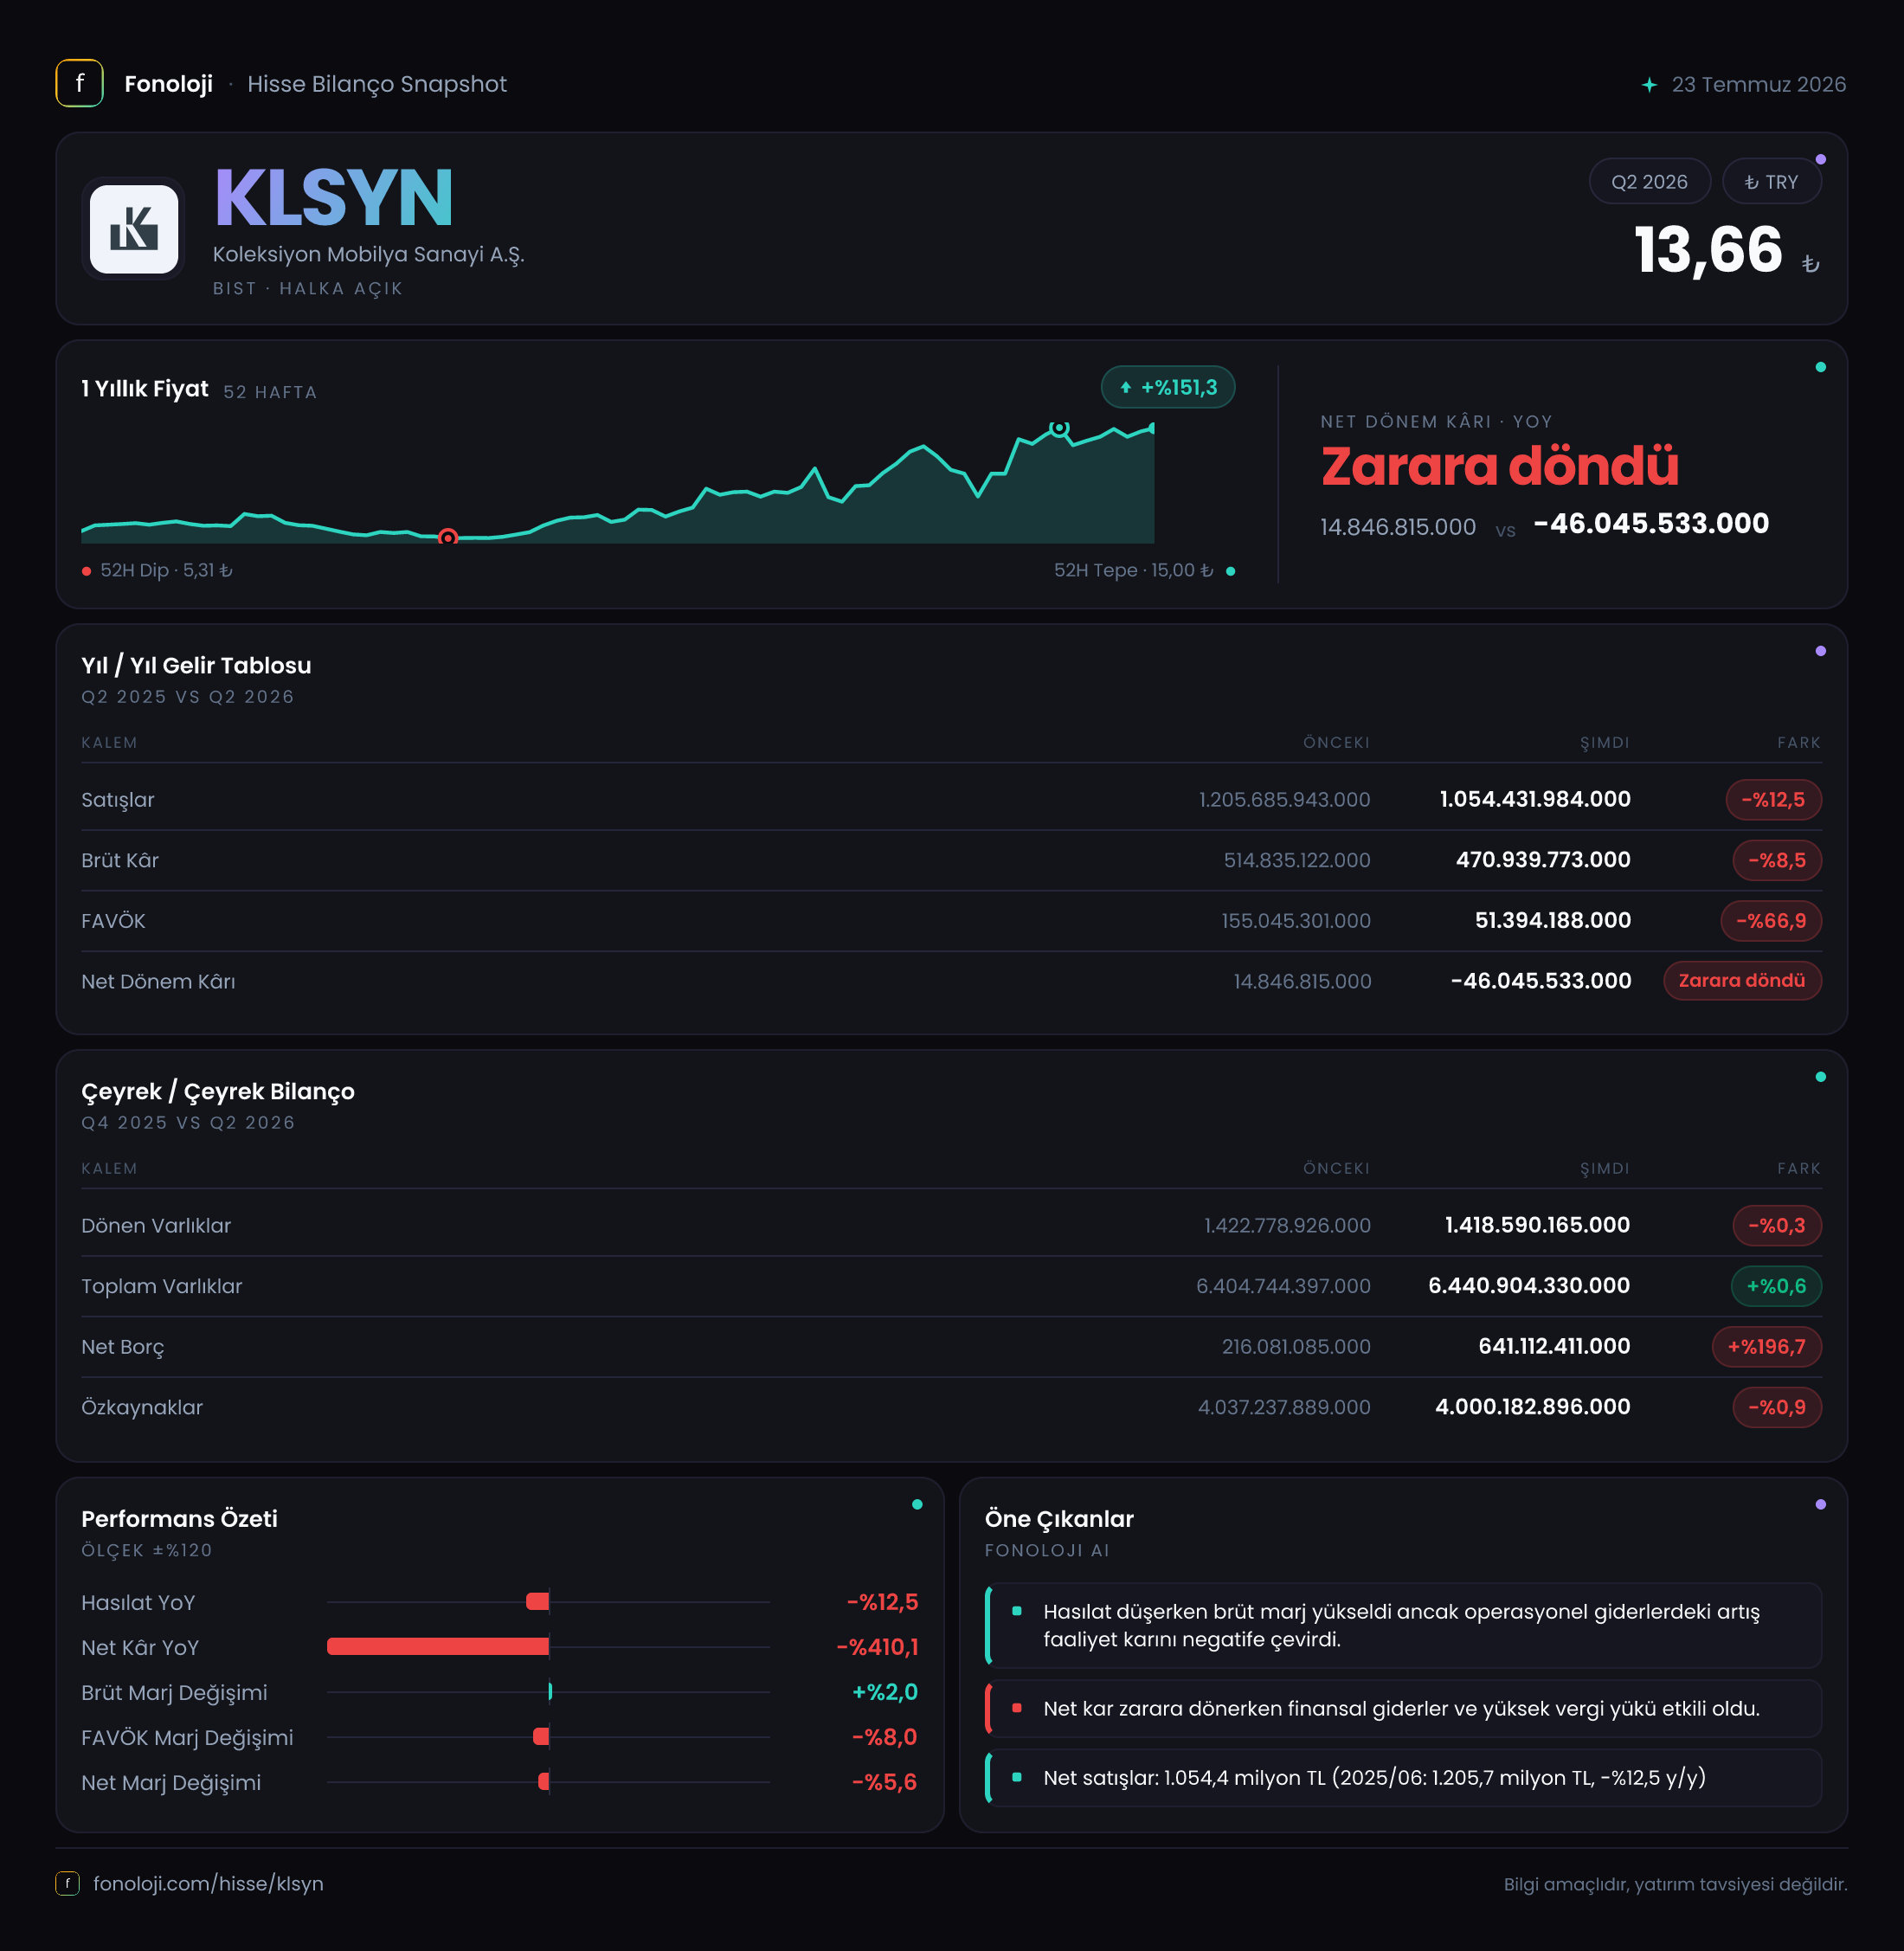
Koleksiyon Mobilya, mobilya üretimi ve satışı yapan, sonuçları hem tüketici talebine hem de hammadde, işçilik ve finansman maliyetlerine duyarlı bir şirket. 2026/6 döneminde ana mesaj, satışlardaki gerilemeden çok, bu gerilemenin kârlılıkta belirgin şekilde büyümesi. Satışlar yıllık bazda %12,5 düşerken FAVÖK %55,7, net dönem kârı ise pozitif 14,8 milyon TL’den negatif 46,0 milyon TL’ye geriledi. Brüt marjın büyük ölçüde korunmasına rağmen faaliyet giderleri, operasyonel verimlilik ve finansman tarafındaki baskılar şirketin alt satırını zayıflatmış görünüyor.
Satış Hikayesi
Koleksiyon Mobilya’nın satışları geçen yılın aynı dönemindeki 1,2 milyar TL’den 1,1 milyar TL’ye geriledi. Nominal olarak yaklaşık 150 milyon TL düşüş anlamına gelen bu performans, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici. Başka bir ifadeyle şirket yalnızca nominal ciro kaybetmemiş; fiyat artışlarının etkisi arındırıldığında reel satış hacmi veya satış karması açısından daha belirgin bir daralma yaşanmış olabileceğini gösteren bir tablo ortaya çıkmış.
Burada önemli nokta, satış düşüşünün brüt kâra aynı ölçüde yansımamış olması. Brüt kâr 514,8 milyon TL’den 470,9 milyon TL’ye gerileyerek %8,5 düşmüş; yani brüt kâr, satışlardaki %12,5 gerilemeden daha sınırlı bir oranda azalmış. Bu durum, ürün fiyatlama gücünün, ürün karmasının veya üretim maliyet yönetiminin ilk aşamada tamamen bozulmadığını düşündürüyor.
Bununla birlikte satışlardaki düşüşün nedenini yalnızca talep zayıflığı olarak yorumlamak mümkün değil; mevcut veride adet bazlı satış, ihracat payı, mağaza performansı ya da segment kırılımı bulunmuyor. Bu nedenle 2026/6 dönemindeki gerilemenin ne kadarının hacim, ne kadarının ürün karması veya kanal etkisinden kaynaklandığını netleştirmek için şirketin faaliyet raporundaki operasyonel ayrıntılar izlenmeli. Ayrıca çeyreklik veri sunulmadığı için satışlardaki baskının yılın ilk çeyreğine göre hızlanıp hızlanmadığını veya toparlanma başlayıp başlamadığını bu aşamada söylemek mümkün değil; çeyreklik trend için beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, geçen yıl aynı dönemde yaklaşık %42,9 iken bu dönemde %42,8 seviyesinde kalmış. Satışların 1,1 milyar TL olduğu bir dönemde her 100 TL satışın yaklaşık 42,8 TL’si brüt kâr olarak kalıyor. Bu, şirketin doğrudan üretim maliyetleri açısından marjını koruduğunu gösteriyor. Enflasyonist ortamda maliyetlerin hızlı arttığı düşünülürse bu, sonuçların olumlu taraflarından biri.
Ancak brüt kârdan faaliyet kârlılığına geçişte ciddi bir kayıp var. FAVÖK, geçen yılki 188,1 milyon TL’den 83,3 milyon TL’ye düşmüş. Böylece FAVÖK marjı %15,7’den yaklaşık %7,6’ya gerilemiş. Brüt marjın neredeyse sabit kalmasına karşın FAVÖK marjının yaklaşık 8 puan düşmesi, üretim sonrası faaliyet giderlerinin satışlara oranla ağırlaştığını gösteriyor. Pazarlama, satış, genel yönetim giderleri veya diğer operasyonel kalemlerdeki artış; satışların daraldığı bir dönemde sabit giderlerin daha küçük ciro tabanına yayılmasıyla birleşmiş olabilir. Ancak gider kırılımı paylaşılmadığı için hangi kalemin baskıyı yarattığını kesinleştirmek mümkün değil.
Net kâr tarafında bozulma daha belirgin. Şirket geçen yıl aynı dönemde 14,8 milyon TL net kâr açıklarken bu dönem 46,0 milyon TL net zarar yazmış. Net kâr marjı yaklaşık %1,2’den -%4,2’ye gerilemiş. Yani şirketin brüt kâr üretmeye devam etmesi, operasyonel ve finansal yükleri karşılamaya yetmemiş.
Kârlılık zinciri şu mesajı veriyor: Ürün bazında marj korunuyor, fakat satış hacmi ve faaliyet giderleri nedeniyle operasyonel kaldıraç ters çalışıyor. FAVÖK’ün %55,7 düşmesi, net zararın yalnızca ciro daralmasından ibaret olmadığını; şirketin mevcut maliyet yapısının daha düşük satış seviyesinde yeterince esnek olmadığını gösteriyor.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonuna göre 6,4 milyar TL seviyesinde yatay kalmış; artış yalnızca %0,6. Dönen varlıklar 1,4 milyar TL ile neredeyse değişmezken duran varlıklar 5,0 milyar TL’ye ulaşmış ve %0,8 artmış. Bu görünüm, bilanço büyüklüğünün korunduğunu ancak varlıkların kısa vadeli likidite tarafında genişlemediğini gösteriyor.
Özkaynaklar 4,0 milyar TL seviyesinde kalmakla birlikte %0,9 gerilemiş. Varlıkların büyük bölümü özkaynaklarla finanse ediliyor; bilanço büyüklüğü ile özkaynak arasındaki fark yaklaşık 2,4 milyar TL seviyesinde borç ve diğer yükümlülüklere işaret ediyor. Bu açıdan şirketin özkaynak tabanı hâlâ önemli bir tampon sağlıyor. Ancak özkaynakların hafif gerilemesi ve net zarar, sermaye gücünün korunmasına rağmen bilançonun güçlenmediğini gösteriyor.
En dikkat çekici gelişme net borçta. Net borç 216,1 milyon TL’den 641,1 milyon TL’ye çıkarak %196,7 arttı; başka bir ifadeyle yaklaşık 425 milyon TL yükseldi. FAVÖK’ün 83,3 milyon TL olduğu dikkate alındığında net borç/FAVÖK oranı yaklaşık 7,7 kat seviyesine geliyor. Önceki dönemin FAVÖK’üyle mekanik karşılaştırma yapıldığında oran yaklaşık 1,1 kat civarındaydı. Bu sıçrama, yalnızca borcun artmasından değil, FAVÖK’ün sert düşmesinden de kaynaklanıyor. Faaliyet kârı bu seviyede kalırsa finansman yükünün daha fazla önem kazanması beklenir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteren kritik bir kalem. Koleksiyon Mobilya’nın net parasal pozisyonu geçen yıl aynı dönemdeki 188,8 milyon TL’den 56,4 milyon TL’ye gerilemiş; düşüş %70,1.
Bu kalem geçen yıl net kârı destekleyen önemli unsurlardan biri olmuşken, bu dönem sağladığı katkı belirgin biçimde azalmış. Dolayısıyla şirketin operasyonel kârlılığındaki zayıflığa ek olarak, TAS 29 kaynaklı parasal pozisyon katkısının da azalması net zararın derinleşmesinde rol oynamış görünüyor. Burada net parasal pozisyon, nakit yaratımı veya sürdürülebilir faaliyet kârı olarak değerlendirilmemeli; enflasyon muhasebesinin bilanço yapısına uyguladığı düzeltmenin gelir tablosundaki yansıması olarak okunmalı.
Net borçtaki artışla birlikte değerlendirildiğinde, şirketin parasal yükümlülük yapısı ve finansman ihtiyacı yatırımcı açısından daha fazla önem kazanıyor. Önümüzdeki dönemlerde net parasal pozisyonun yeniden yükselmesi, tek başına operasyonel toparlanma anlamına gelmeyecek; asıl izlenmesi gereken FAVÖK’ün ve nakit akışının güçlenmesi olacak.
Yatırımcı için Ne Anlama Geliyor?
KLSYN için mevcut tablo, brüt marjını koruyan ancak satış ve faaliyet kârlılığı baskı altında olan bir şirket görünümü sunuyor. Fırsat tarafında, brüt marjın %42,8 seviyesinde tutulması fiyatlama ve ürün ekonomisinin tamamen bozulmadığını gösteriyor. Satışların toparlanması ve faaliyet giderlerinin kontrol altına alınması hâlinde, yüksek operasyonel kaldıraç nedeniyle FAVÖK’te hızlı bir iyileşme potansiyeli bulunabilir.
Risk tarafında ise net borcun 641,1 milyon TL’ye yükselmesi, FAVÖK marjının %7,6’ya gerilemesi ve net zararın 46,0 milyon TL’ye ulaşması öne çıkıyor. Yatırımcıların özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- FAVÖK marjının yeniden %10 ve üzerine çıkıp çıkamayacağı,
- Net borcun düşüp düşmediği,
- Faaliyetlerden nakit akışının güçlenip güçlenmediği,
- Net parasal pozisyon katkısının dışında gerçek operasyonel kârlılığın oluşup oluşmadığı.
Bu veriler ışığında KLSYN’de kısa vadeli hikâye, büyümeden çok marj toparlanması ve borç azaltımı üzerine kuruluyor. Şirketin özkaynak tabanı önemli bir avantaj sağlasa da, yüksek net borç/FAVÖK oranı ve negatif net kâr, bilanço gücünün tek başına yeterli olmadığını gösteriyor. Yatırım tavsiyesi değildir.