
Açılış
Klimasan Klima Sanayi ve Ticaret A.Ş., ticari soğutma ekipmanları üreten ve ağırlıklı olarak gıda perakendesi ile ticari işletmelerin soğutma ihtiyaçlarına hizmet eden bir sanayi şirketi. 2026/3AB ara dönem sonuçları, şirketin satışlarını nominal olarak büyütürken brüt kârlılığını daha güçlü artırdığını gösteriyor. Buna karşın bilanço tarafında net borç artışı dikkat çekiyor ve şirket hâlâ net zarar bölgesinden çıkmış değil. Ana mesaj şu: operasyonel toparlanma belirginleşiyor, fakat finansman yükü ve enflasyon muhasebesinin etkileri nedeniyle kârlılığın kalıcı olarak güçlendiğini söylemek için erken.
Satış Hikayesi
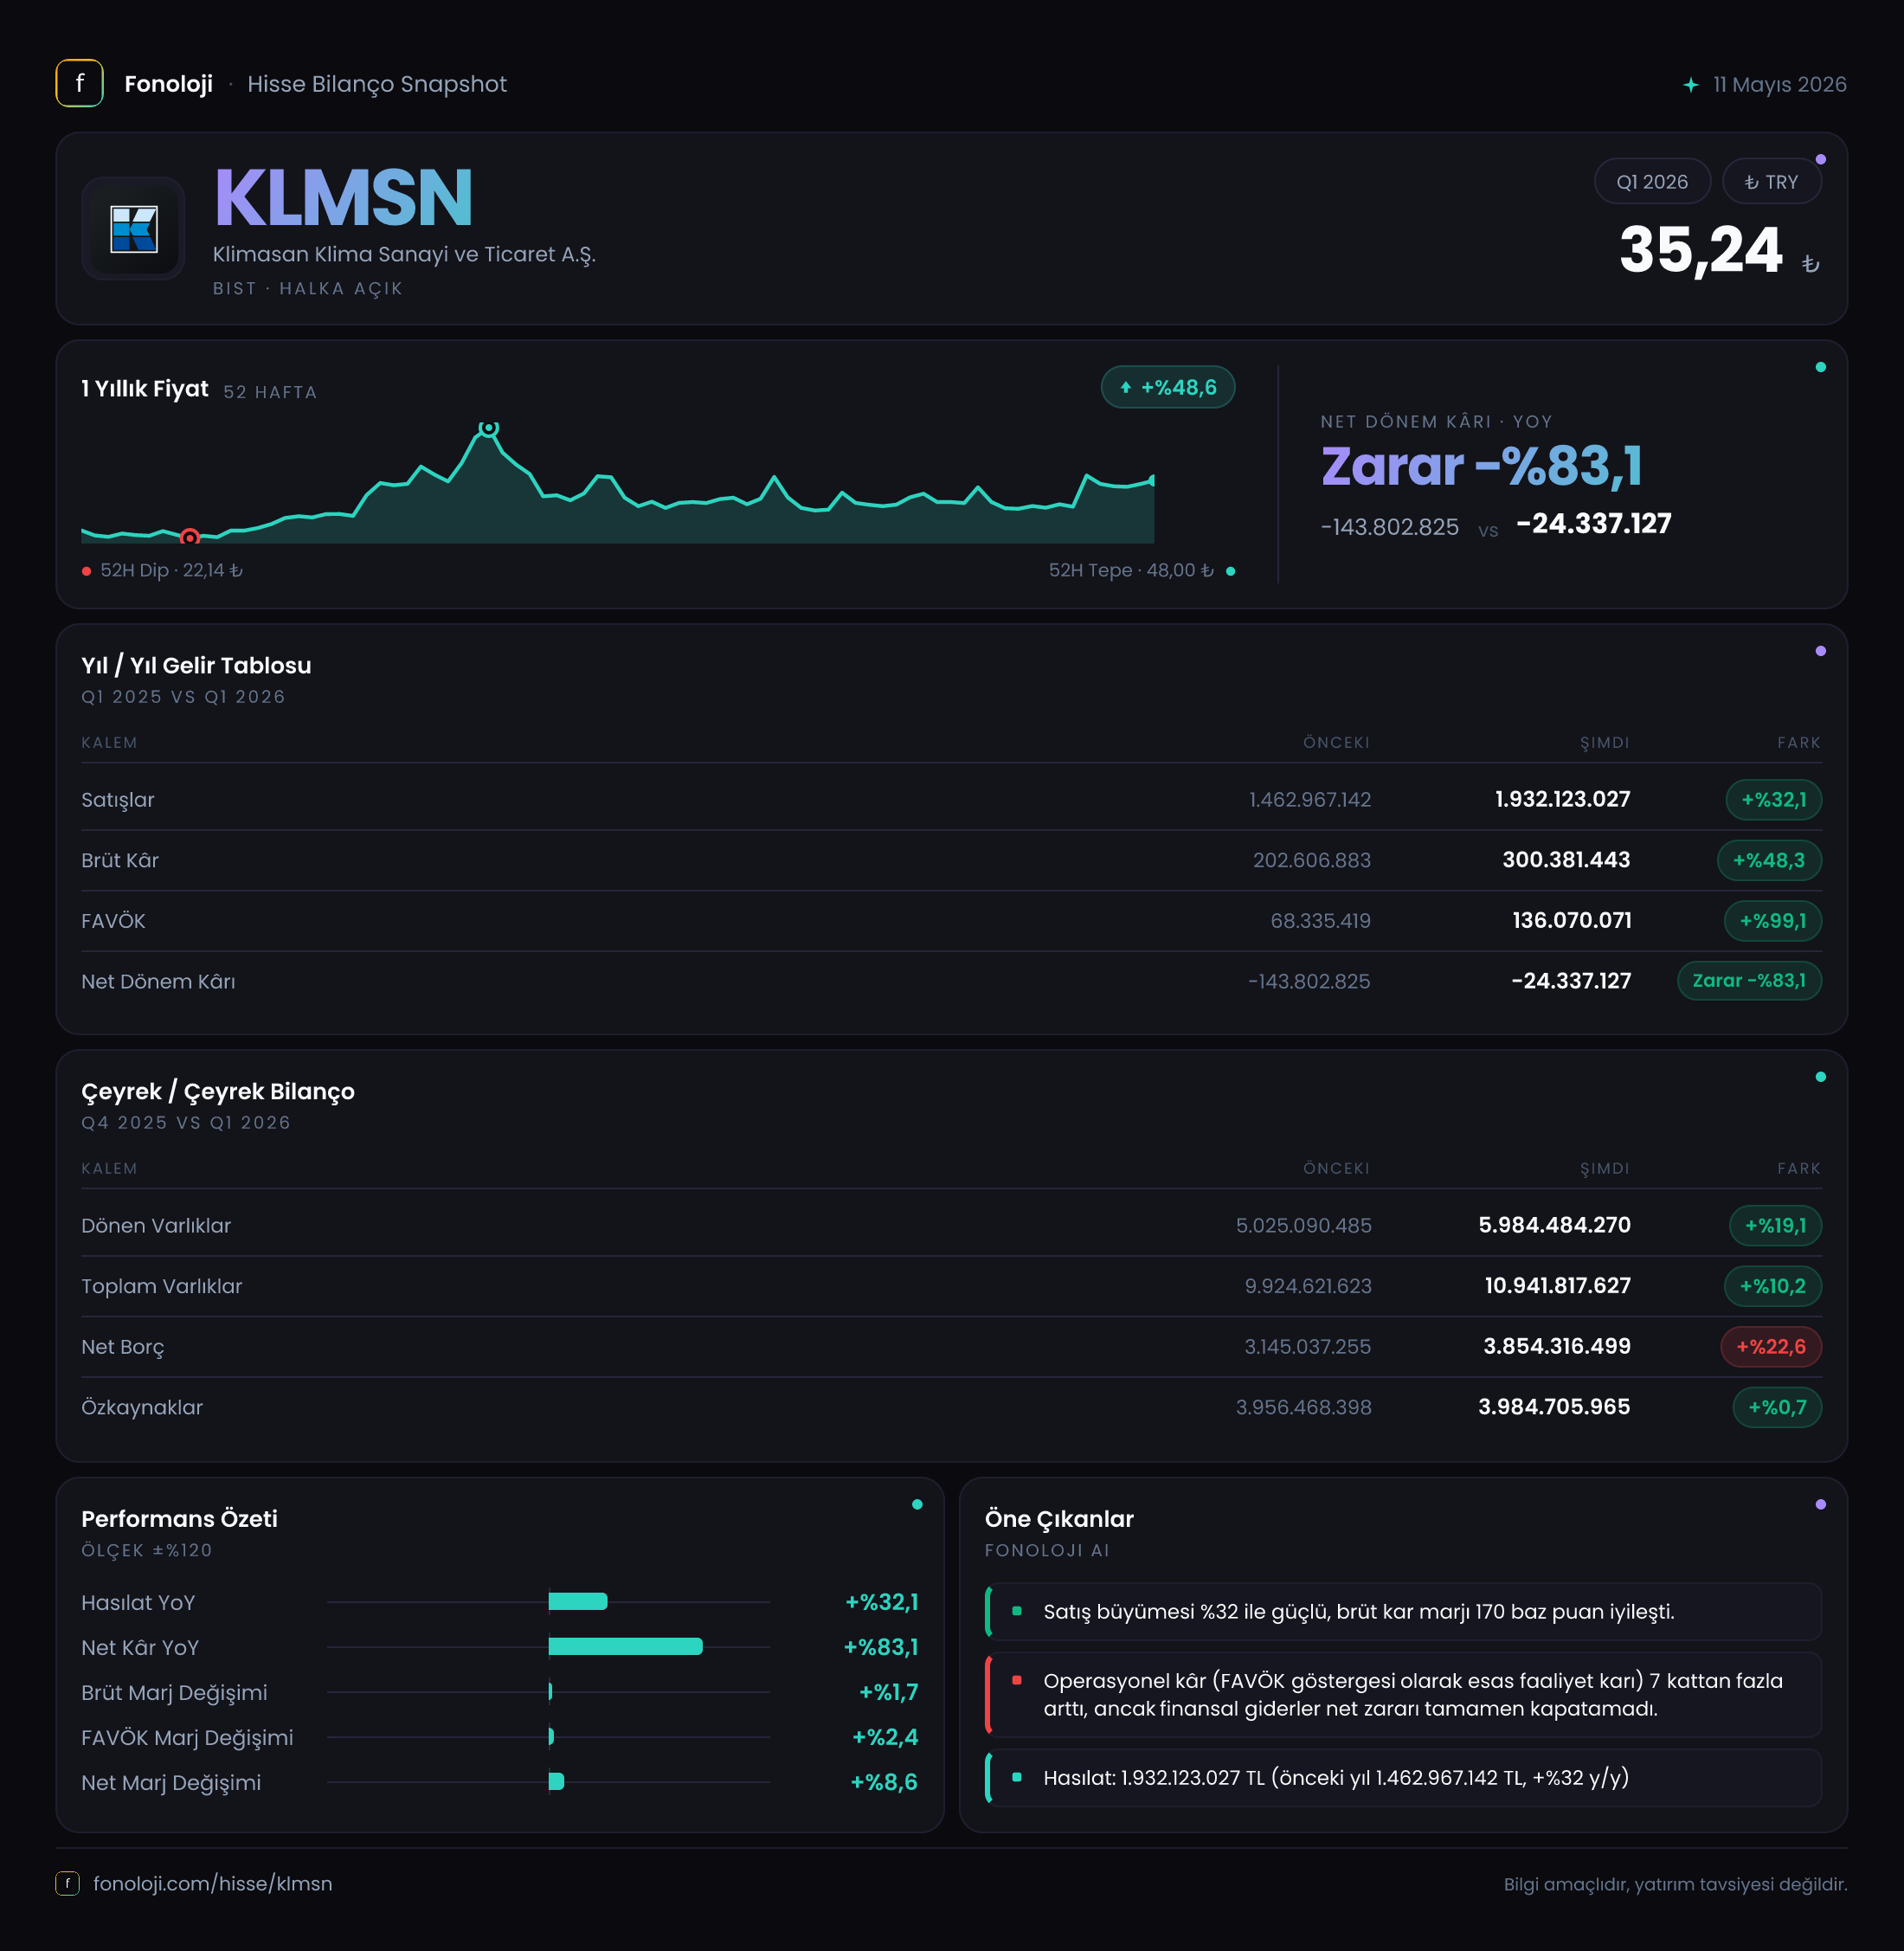
Klimasan’ın satışları, geçen yılın aynı çeyreğindeki 1,5 milyar TL’den 1,9 milyar TL’ye yükselerek %32,1 arttı. İlk bakışta bu oran güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında büyümenin önemli bölümünün fiyat geçişlerinden kaynaklanmış olma ihtimali yüksek. Başka bir ifadeyle, şirket satışlarını reel olarak da anlamlı biçimde artırdı mı, bunu yalnızca finansal tablodaki nominal büyümeye bakarak kesinleştiremiyoruz.
Yine de satış büyümesi, şirketin faaliyet hacmini koruduğunu ve müşteri talebinin tamamen zayıflamadığını gösteriyor. Ticari soğutma sektöründe yeni mağaza yatırımları, yenileme talebi, ihracat siparişleri ve ürün karması satışları etkileyen başlıca unsurlar. Bu kalemlere ilişkin ayrıntılı kırılım bulunmadığı için büyümenin hangi kanaldan geldiğini net biçimde ayırmak mümkün değil.
Buradaki daha olumlu gelişme, brüt kârın satışlardan hızlı artması. Brüt kâr geçen yılın aynı dönemindeki 202,6 milyon TL’den 300,4 milyon TL’ye çıkarak %48,3 yükseldi. Yani satışlar %32,1 artarken brüt kârın yaklaşık 16,2 puan daha hızlı büyümesi, ürün fiyatlaması, maliyet yönetimi veya daha kârlı ürünlerin satış içindeki payının artmış olabileceğine işaret ediyor.
Bununla birlikte, yalnızca bir çeyreğin verisiyle kalıcı bir trend kurmak doğru olmaz. Verilen çeyreklik karşılaştırma sadece 2025/3 dönemini içeriyor; önceki çeyreklere ilişkin veri bulunmadığından satışların çeyrekten çeyreğe ivmelenip ivmelenmediğini değerlendiremiyoruz. İlerleyen dönemlerde özellikle satış büyümesinin enflasyonun üzerinde kalıp kalmadığı ve bu büyümenin hacimle desteklenip desteklenmediği izlenmeli.
Kârlılık
Klimasan’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %13,5 seviyesinden bu çeyrekte yaklaşık %15,8’e yükseldi. Yaklaşık 2,3 puanlık bu iyileşme, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Bu gelişme, artan hammadde ve üretim maliyetlerinin fiyatlara aktarılabildiğine ya da maliyet yapısında verimlilik sağlandığına işaret edebilir.
Şirket bu dönemde 121,9 milyon TL FAVÖK açıkladı. Buna göre FAVÖK marjı yaklaşık %6,4 oldu. Brüt kâr marjındaki iyileşmeye rağmen FAVÖK marjının daha sınırlı kalması, satış ve pazarlama giderleri, genel yönetim giderleri veya operasyonel maliyetlerin brüt kârdaki kazanımın bir bölümünü tükettiğini düşündürüyor. Önceki yıl için FAVÖK verisi bulunmadığından, operasyonel kârlılığın yıllık bazda ne ölçüde düzeldiğini doğrudan ölçemiyoruz.
Net zarar ise geçen yılın aynı dönemindeki 143,8 milyon TL’den 24,3 milyon TL’ye geriledi. Zararın %83,1 azalması, şirketin net kârlılık eşiğine önemli ölçüde yaklaştığını gösteriyor. Ancak şirket henüz kâra geçmiş değil; satışlara oranlandığında net kâr marjı yaklaşık -%1,3 seviyesinde. Geçen yıl bu oran yaklaşık -%9,6 idi. Dolayısıyla tablo belirgin biçimde iyileşmiş olsa da faiz giderleri, kur etkileri, finansal giderler ve enflasyon muhasebesi kaynaklı sonuçlar net kârlılığı baskılamaya devam ediyor olabilir.
Özetle, kârlılık zincirinin en üst halkasında, yani brüt kârda güçlü bir iyileşme var. Bu iyileşme FAVÖK seviyesine taşınmış durumda; ancak henüz net kâra dönüşecek kadar güçlü değil.
Bilanço Sağlığı
Klimasan’ın toplam varlıkları, önceki yıl sonundaki 9,9 milyar TL’den 10,9 milyar TL’ye çıkarak %10,2 arttı. Büyümenin ana kaynağı dönen varlıklar olmuş; bu kalem 5,0 milyar TL’den 6,0 milyar TL’ye yükselerek %19,1 büyüdü. Duran varlıklar ise yalnızca %1,2 artarak 4,9 milyar TL’den 5,0 milyar TL’ye geldi. Bu görünüm, bilanço genişlemesinin yeni kapasite yatırımlarından çok işletme sermayesi, stoklar veya ticari alacaklar gibi dönen kalemlerde yoğunlaşmış olabileceğini gösteriyor; ancak alt kırılım paylaşılmadığı için kesin bir teşhis koymak mümkün değil.
Net borç, 3,1 milyar TL’den 3,9 milyar TL’ye yükselerek %22,6 arttı. Bu artış, varlık büyümesinin üzerinde gerçekleştiği için finansal kaldıraç açısından dikkat edilmesi gereken bir unsur. Net borcun özkaynaklara oranı yaklaşık %98 seviyesinde; başka bir ifadeyle şirketin net borcu, özkaynaklarının neredeyse tamamına denk geliyor.
Çeyreklik FAVÖK rakamı yıllıklandırıldığında yaklaşık 487,6 milyon TL seviyesine ulaşır. Bu mekanik hesapla net borç/FAVÖK oranı yaklaşık 8,0 kat görünür. Ancak tek bir çeyreği yıllıklandırmak mevsimsellik ve dönemsel dalgalanmalar nedeniyle yanıltıcı olabilir. Yine de mevcut veri, borçluluğun şirket için önemli bir izleme başlığı olduğunu açıkça ortaya koyuyor.
Özkaynaklar 4,0 milyar TL civarında yatay kalırken, varlıklar ve net borç büyümüş. Bu nedenle şirketin bilanço esnekliği güçlenmiş değil. Faaliyet kârlılığının yükselmesi ve borçların kontrol altına alınması, önümüzdeki dönemlerin temel finansal hedefi olmalı.
Net Parasal Pozisyon (TAS 29)
Bu raporda net parasal pozisyon kalemine ilişkin veri bulunmuyor. Bu nedenle Klimasan’ın 2026/3AB net parasal kazanç veya kaybının net kâr üzerindeki etkisini sayısal olarak ayırmak mümkün değil.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve borçların reel değerindeki değişimleri gelir tablosuna yansıtır. Net parasal borç taşıyan şirketlerde yüksek enflasyon dönemlerinde teorik olarak parasal kazanç oluşabilir; ancak bu etki şirketin nakit, ticari alacak, stok ve borç kompozisyonuna bağlıdır. Ayrıca bu muhasebe etkisi nakit yaratımı anlamına gelmez. Klimasan’da net borcun 3,9 milyar TL’ye yükselmiş olması, enflasyon muhasebesi kaynaklı olası parasal kazancın şirketin gerçek finansman yükünü ortadan kaldırdığı şeklinde yorumlanmamalı.
Yatırımcı için Ne Anlama Geliyor?
Klimasan’ın ilk çeyrek sonuçları, geçen yıla kıyasla belirgin bir operasyonel toparlanma sunuyor. Satışlar 1,9 milyar TL’ye ulaşırken, brüt kârın 300,4 milyon TL’ye yükselmesi ve net zararın 24,3 milyon TL’ye gerilemesi olumlu. Özellikle brüt marjdaki yaklaşık 2,3 puanlık iyileşme, fiyatlama ve maliyet yönetimi açısından takip edilmeye değer.
Buna karşılık yatırımcının üç noktada temkinli olması gerekiyor:
- Net borcun %22,6 artarak 3,9 milyar TL’ye çıkması, faiz ve finansman giderleri üzerindeki baskının devam edebileceğini gösteriyor.
- FAVÖK marjının %6,4 seviyesinde kalması, operasyonel kârlılığın henüz yüksek güvenlik marjı yaratmadığına işaret ediyor.
- Net kâr hâlâ negatif; dolayısıyla toparlanmanın sürdürülebilirliği birkaç çeyrek boyunca izlenmeli.
Önümüzdeki dönemlerde satış büyümesinin enflasyonun üzerinde reel hacim yaratıp yaratmadığı, brüt marjın %15,8 seviyesini koruyup koruyamadığı, net borcun düşmeye başlayıp başlamadığı ve operasyonel kârlılığın net kâra dönüşüp dönüşmediği belirleyici olacak. Şirket için fırsat, brüt kârlılıkta başlayan iyileşmenin ölçek ekonomisiyle FAVÖK’e ve ardından net kâra taşınması. Temel risk ise büyümenin borçla finanse edilmesi ve finansman maliyetlerinin operasyonel kazanımları sınırlaması.
Yatırım tavsiyesi değildir.