
Açılış
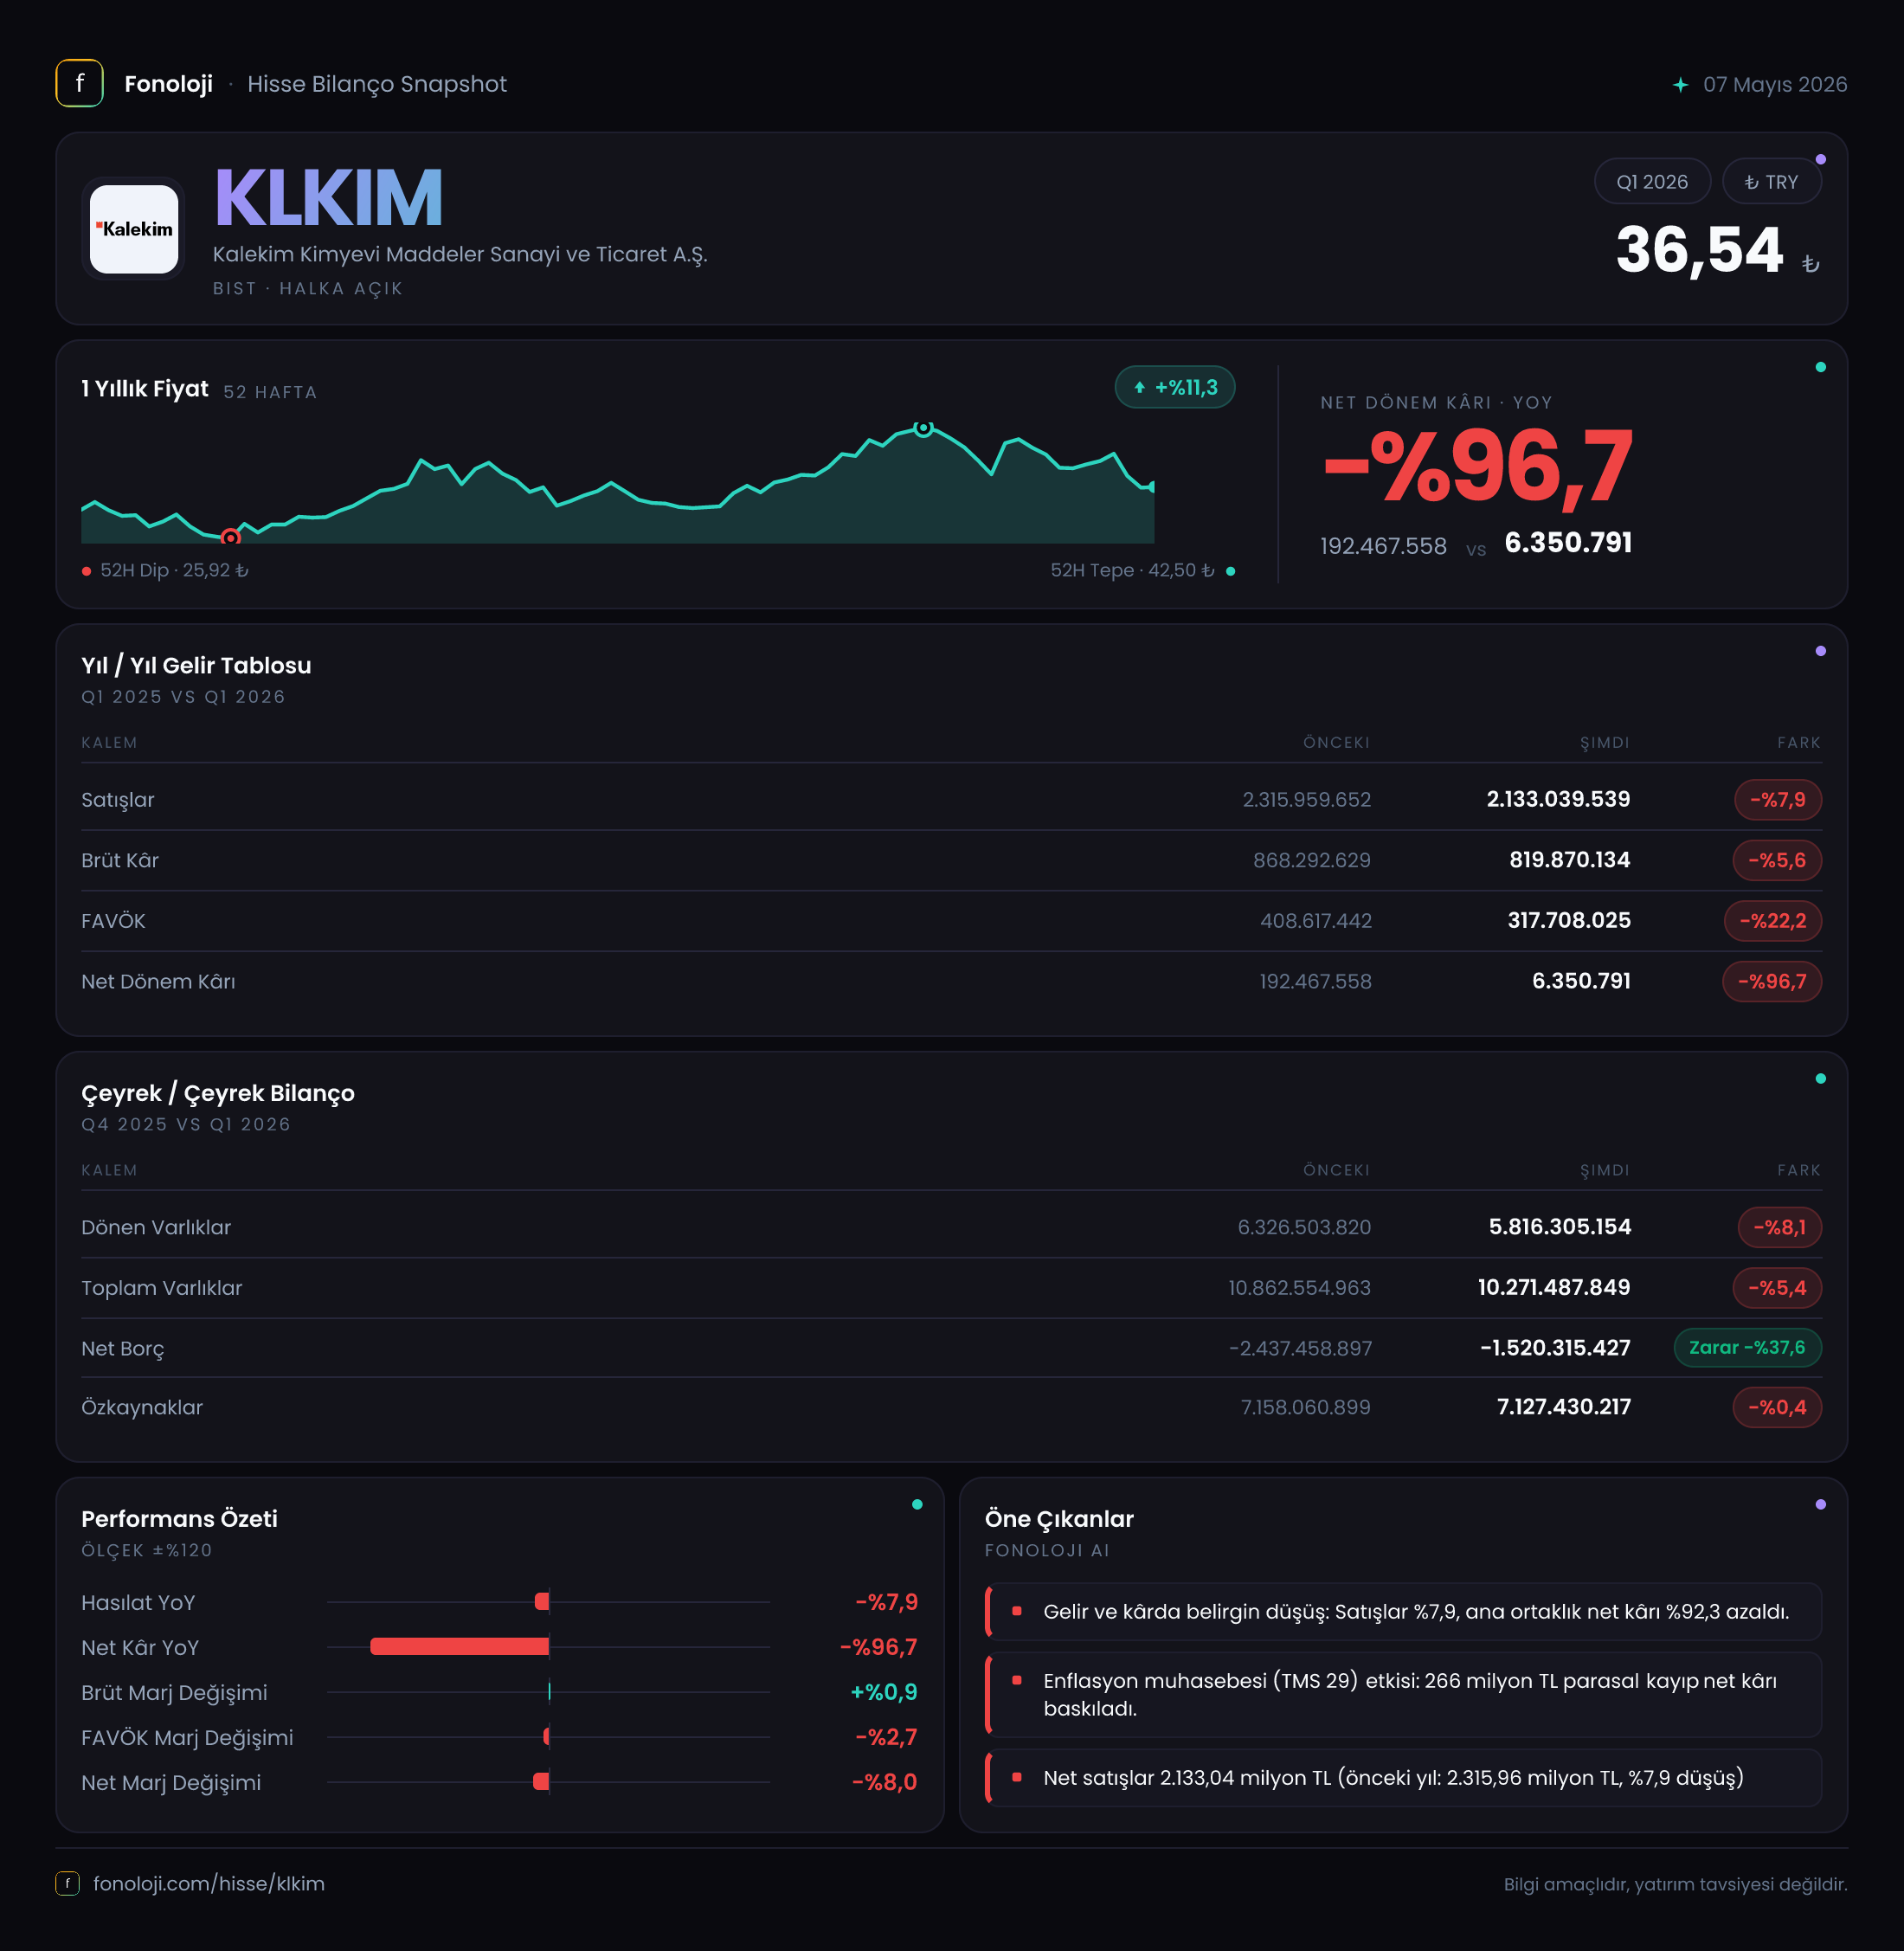
Kalekim, yapı kimyasalları alanında faaliyet gösteren; seramik yapıştırıcıları, derz dolguları, su yalıtımı ve benzeri ürünlerle inşaat sektörünün hem konut hem de ticari yapı tarafına hizmet veren bir şirket. 2026/3AB sonuçları, satış hacmi ve operasyonel kârlılık açısından zayıflayan; buna karşılık brüt kâr marjını koruyup artırabilen bir tablo ortaya koyuyor. Ancak faaliyet kârındaki gerileme, net parasal pozisyon zararının büyümesi ve diğer finansal kalemlerin etkisiyle net kâr neredeyse tamamen erimiş durumda. Şirketin bilançosu hâlâ güçlü bir net nakit pozisyonuna işaret etse de bu tamponun yıl sonuna göre küçülmesi izlenmesi gereken başlıklardan biri.
Satış Hikayesi
Kalekim’in satışları, geçen yılın aynı çeyreğindeki 2,3 milyar TL’den 2,1 milyar TL’ye gerileyerek %7,9 düştü. Bu düşüş, yalnızca nominal bir gerileme olarak okunmamalı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin reel anlamda daha belirgin bir daralma yaşadığını gösteriyor. Başka bir ifadeyle Kalekim, fiyat artışlarının yüksek olduğu mevcut ortamda ciroyu koruyamamış; bu da satış hacmi, ürün karması veya müşterilerin harcama iştahı açısından baskıya işaret ediyor.
Elimizdeki çeyreklik karşılaştırma yalnızca 2025/3 dönemiyle sınırlı. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre nasıl hareket ettiğini, yani zayıflığın yeni mi başladığını yoksa önceki dönemden taşınıp taşınmadığını net biçimde söylemek mümkün değil. Çeyreklik trend için sonraki dönemleri beklemek gerekiyor.
Satışlardaki gerileme, yapı sektöründeki talep koşullarının yanı sıra şirketin faaliyet gösterdiği pazarlarda rekabetin ve fiyat hassasiyetinin arttığını düşündürüyor. Bununla birlikte brüt kârın satışlardan daha sınırlı düşmesi, Kalekim’in ürün fiyatlaması, maliyet yönetimi veya ürün karması tarafında belirli bir direnç gösterdiğini ortaya koyuyor. Bu direnç, satışların toparlanması hâlinde kârlılığın yeniden hızlanması için önemli bir fırsat olabilir; ancak önce ciro tarafındaki zayıflığın kalıcı olup olmadığı görülmeli.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 868,3 milyon TL’den 819,9 milyon TL’ye gerileyerek %5,6 düştü. Satışlar %7,9 azalırken brüt kârın daha sınırlı gerilemesi, brüt marjın iyileştiğini gösteriyor. Buna göre brüt kâr marjı yaklaşık %37,8’den %39,0’a yükseldi. Bu, Kalekim’in doğrudan üretim maliyetlerini satış fiyatlarına kısmen yansıtabildiğini veya daha yüksek marjlı ürünlerin toplam satış içindeki payının arttığını düşündürüyor.
Ancak brüt kârdaki bu olumlu tablo operasyonel seviyede korunamamış. FAVÖK, 433,0 milyon TL’den 329,9 milyon TL’ye gerileyerek %23,8 azaldı. FAVÖK marjı da yaklaşık %18,8’den %15,7’ye düştü. Dolayısıyla şirketin ürün bazındaki brüt kârlılığı güçlü kalsa da faaliyet giderleri, pazarlama giderleri veya genel yönetim maliyetleri FAVÖK üzerinde daha fazla baskı yaratmış görünüyor. Gider kırılımı paylaşılmadığı için bu düşüşün hangi kalemden kaynaklandığını kesin olarak ayırmak mümkün değil; ancak brüt marj artarken FAVÖK marjının gerilemesi, asıl dikkat edilmesi gereken noktanın operasyonel gider disiplini olduğunu gösteriyor.
Net dönem kârı ise 182,3 milyon TL’den 14,1 milyon TL’ye düşerek %92,3 eridi. Net kâr marjı geçen yıl yaklaşık %7,9 seviyesindeyken bu dönemde yalnızca %0,7 oldu. FAVÖK’teki gerileme tek başına bu kadar sert bir net kâr düşüşünü açıklamıyor. Net parasal pozisyon zararının 190,2 milyon TL’den 266,0 milyon TL’ye yükselmesi, net kârdaki baskının önemli unsurlarından biri. Bunun yanında amortisman, finansman ve vergi kalemlerinin ayrıntıları paylaşılmadığı için net kâr köprüsünün tamamını hesaplamak mümkün değil.
Bilanço Sağlığı
Kalekim’in toplam varlıkları, önceki yıl sonundaki 10,9 milyar TL’den 10,3 milyar TL’ye gerileyerek %5,4 azaldı. Dönen varlıklar 6,3 milyar TL’den 5,8 milyar TL’ye düşerken, duran varlıklar 4,5 milyar TL seviyesinde büyük ölçüde yatay kaldı. Bu görünüm, bilanço küçülmesinin daha çok işletme sermayesi tarafında gerçekleştiğine işaret ediyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için düşüşün hangi kalemlerden kaynaklandığı net değil.
Özkaynaklar 7,2 milyar TL’den 7,1 milyar TL’ye gerileyerek yalnızca %0,4 düştü. Özkaynakların toplam varlıklara oranı yaklaşık %69 seviyesinde bulunuyor. Bu oran, şirket bilançosunda güçlü bir özkaynak tabanı olduğunu gösteriyor. Net kârdaki sert düşüşe rağmen özkaynakların sınırlı gerilemesi, bilanço açısından kısa vadeli bir sermaye yeterliliği sorunu olmadığını düşündürüyor.
Net borç kalemi ise eksi 2,4 milyar TL’den eksi 1,5 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve benzeri likit varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade ediyor. Bununla birlikte net nakit tamponu yaklaşık 900 milyon TL azalmış durumda. Net borç göstergesindeki %37,6’lık artış, burada borçluluğun arttığı anlamına gelmiyor; negatif değer daha az negatif hâle geldiği için şirketin net nakit fazlasının küçüldüğünü anlatıyor. Bu nedenle finansal risk hâlâ sınırlı görünse de nakit pozisyonunun neden azaldığı takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Kalekim’in net parasal pozisyonu bu dönemde 266,0 milyon TL zarar olarak gerçekleşti; geçen yıl aynı dönemdeki zarar 190,2 milyon TL idi. Zararın %39,8 artması, yüksek enflasyon ortamının net kâr üzerinde daha ağır bir baskı oluşturduğunu gösteriyor.
Bu kalem, doğrudan operasyonel performansla aynı şey değil. Şirketin brüt marjını iyileştirmesi, ürün bazında faaliyet kabiliyetinin tamamen bozulmadığını gösterirken net parasal zarar, enflasyon muhasebesi etkisinin raporlanan kârı aşağı çektiğini ortaya koyuyor. Ancak yatırımcı açısından sonuç değişmiyor: finansal tablolarda görülen net kâr, operasyonel performans kadar TAS 29 etkisine de bağlı. Bu nedenle Kalekim’i değerlendirirken yalnızca net kâra değil, FAVÖK marjına, nakit yaratımına ve net parasal pozisyonun gelecek çeyreklerde nasıl değiştiğine de bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Kalekim’in 2026/3AB sonuçları, “güçlü bilanço fakat zayıflayan kârlılık” şeklinde özetlenebilir. Fırsat tarafında, brüt marjın %39,0’a yükselmesi şirketin fiyatlama ve ürün karması açısından direnç gösterdiğine işaret ediyor. Net nakit pozisyonunun 1,5 milyar TL seviyesinde bulunması da faiz, kur ve finansman kaynaklı riskleri borçlu şirketlere kıyasla sınırlıyor.
Buna karşılık satışların yüksek enflasyon ortamında nominal olarak %7,9 azalması, reel talep açısından önemli bir uyarı. FAVÖK marjındaki yaklaşık 3,1 puanlık düşüş, brüt kârdaki olumlu görünümün faaliyet giderleri seviyesinde korunamadığını gösteriyor. Net kârın 14,1 milyon TL’ye kadar gerilemesi ve net parasal zararının büyümesi de kısa vadede temkinli olunması gerektiğini ortaya koyuyor.
İzlenecek temel göstergeler; satışların yeniden nominal büyümeye dönmesi, FAVÖK marjının toparlanması, net nakit pozisyonundaki azalmanın durması ve TAS 29 kaynaklı parasal zararın hafiflemesi olacak. Bu dört başlıkta iyileşme görülmeden, yalnızca güçlü özkaynak yapısına bakarak şirketin kârlılık görünümünün düzeldiği sonucuna varmak erken olur.
Yatırım tavsiyesi değildir.