
Açılış
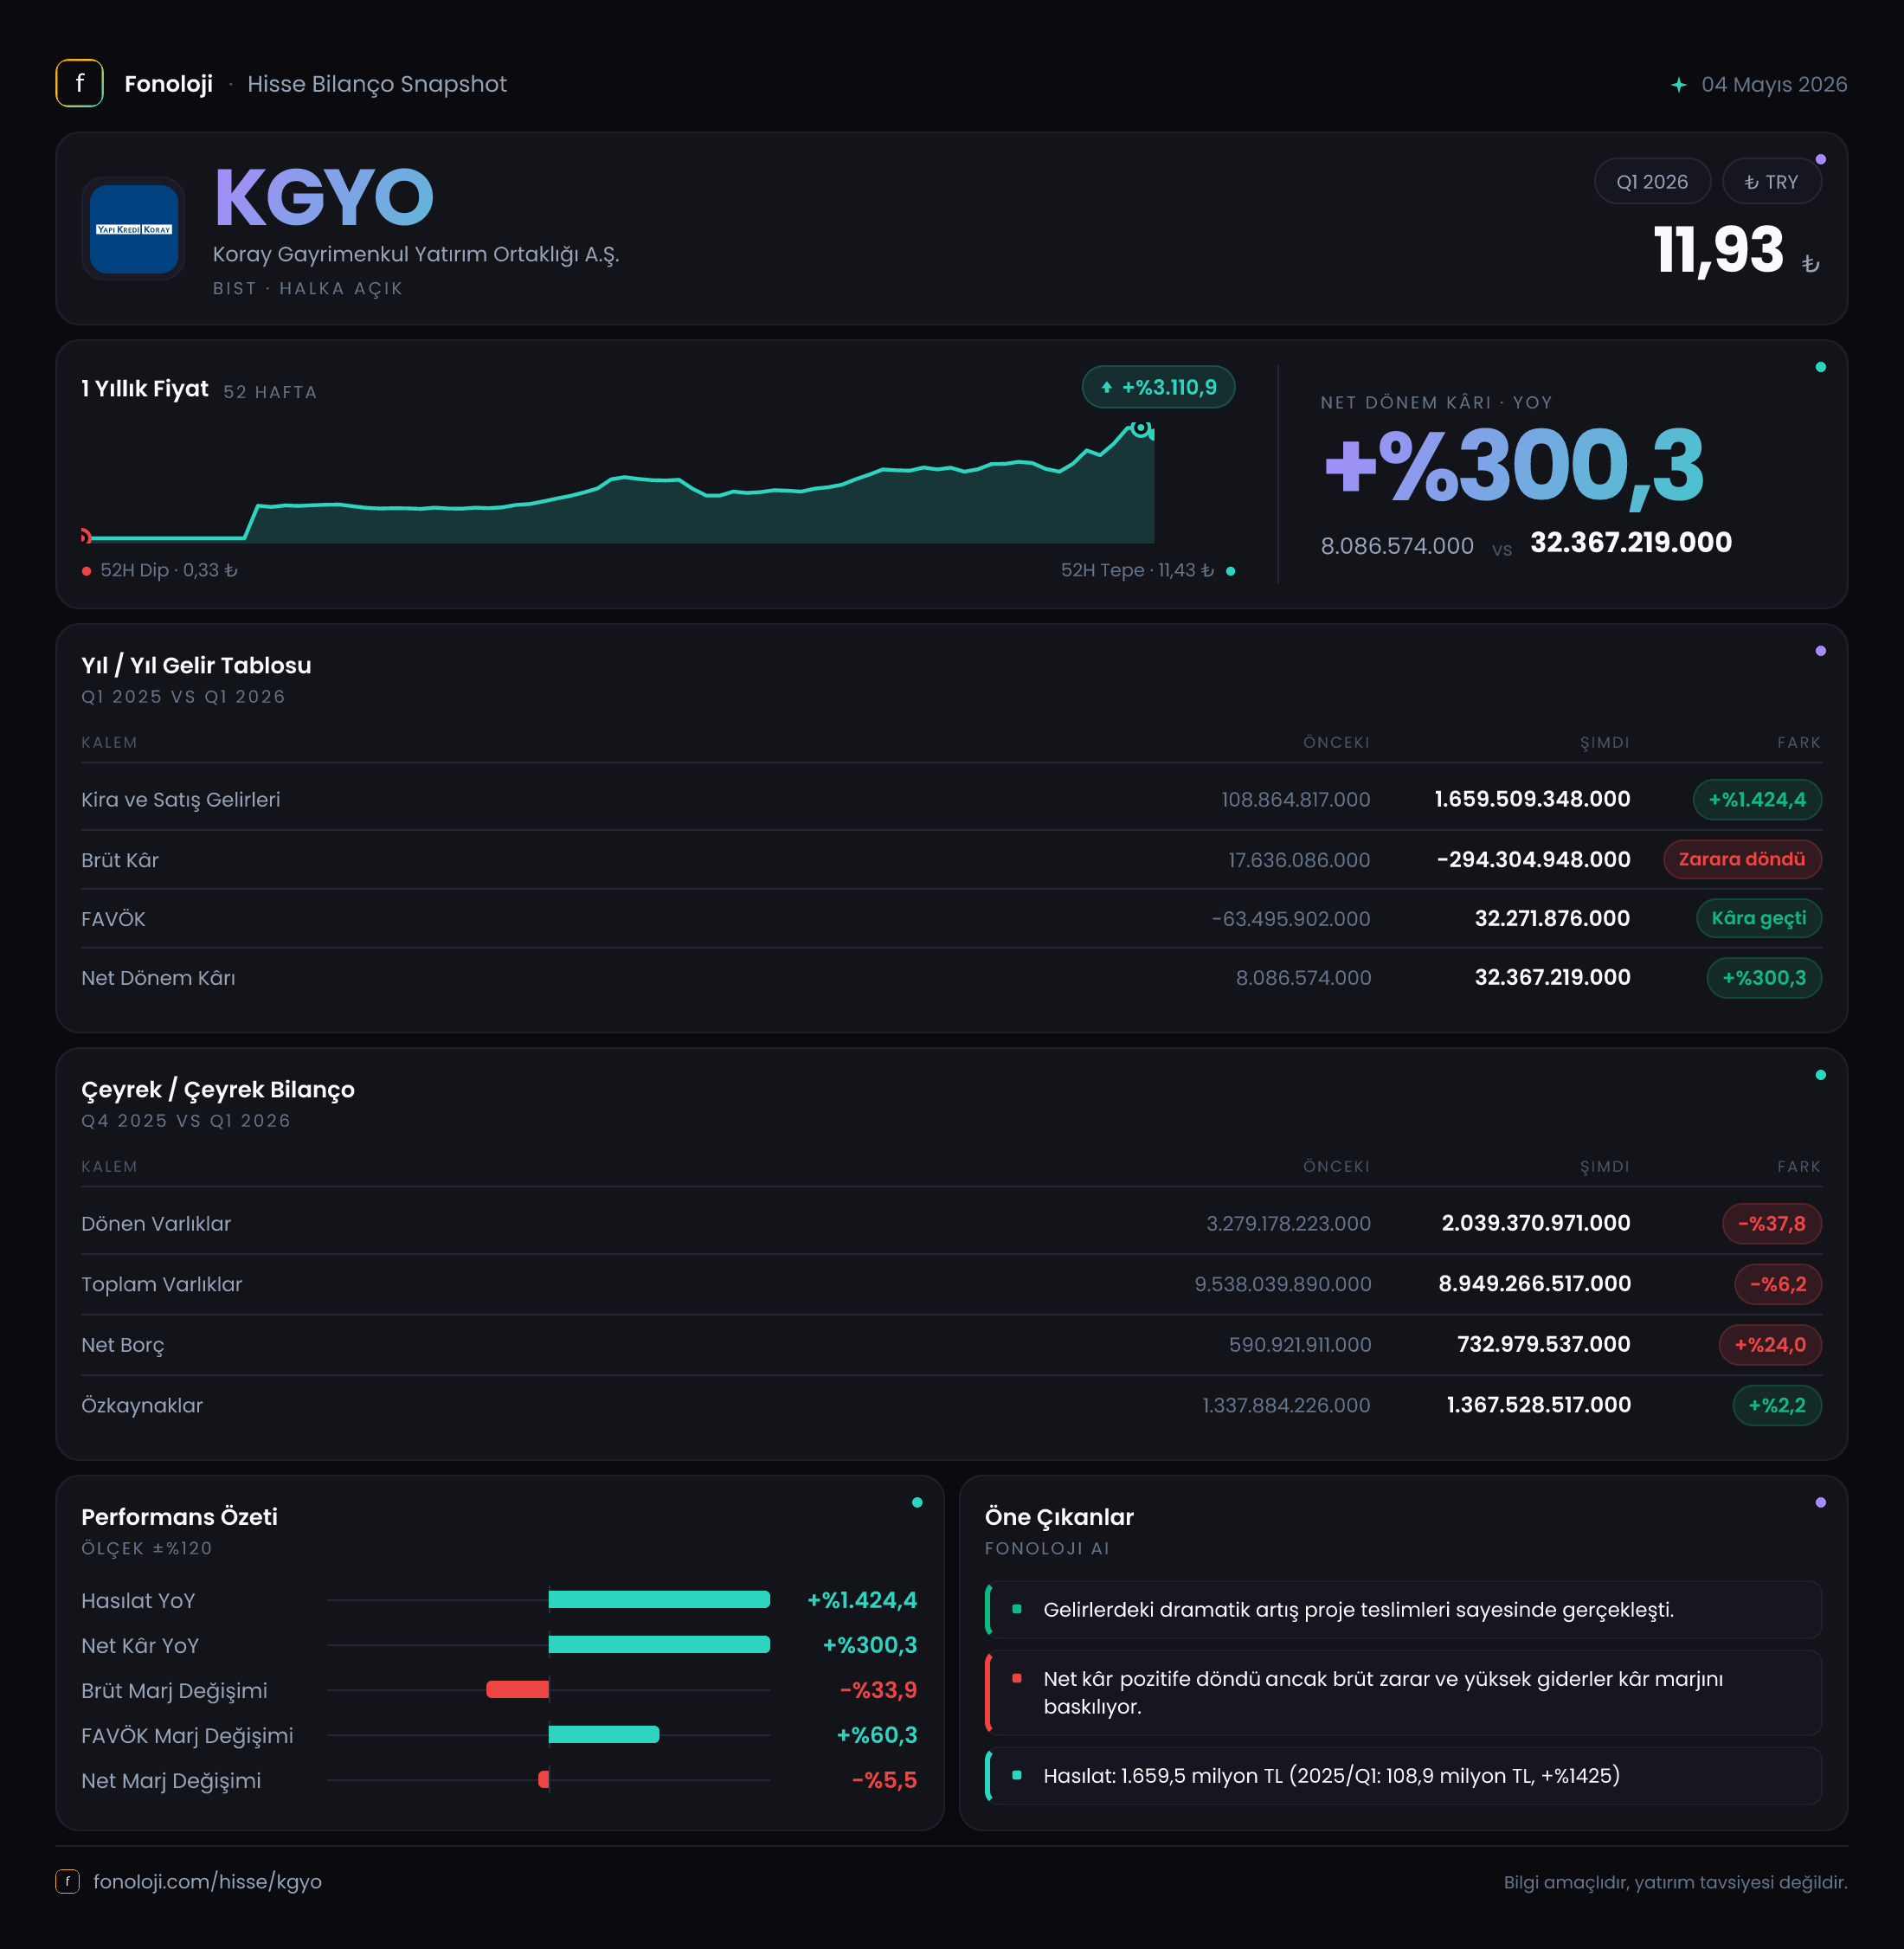
Koray Gayrimenkul Yatırım Ortaklığı (KGYO), gayrimenkul projeleri ve bu projelerden elde edilen satış gelirleri üzerinden değer yaratmaya çalışan bir GYO. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %1.424,4 artarak 108,9 milyon TL’den 1,7 milyar TL’ye yükselmiş. Ancak bu güçlü ciro artışı, kârlılık tarafında aynı ölçüde karşılık bulmamış; şirket brüt kâr ve FAVÖK seviyesinde zarar yazarken net dönemi 29,5 milyon TL kârla tamamlamış. Dolayısıyla çeyreğin ana mesajı, “yüksek satış hacmi” ile “zayıf operasyonel kârlılık” arasındaki belirgin ayrışma.
Satış Hikayesi
KGYO’nun satışları yıllık bazda yaklaşık 15,2 katına çıkarak 1,7 milyar TL’ye ulaşmış. İlk bakışta oldukça güçlü görünen bu sıçrama, özellikle gayrimenkul şirketlerinde proje teslimleri, toplu satışlar veya tek seferlik işlemler nedeniyle dönemsel olarak yüksek oynaklık gösterebilir. Bu nedenle satış artışını yalnızca büyüme göstergesi olarak değil, satışların hangi projelerden ve hangi marj yapısıyla geldiğiyle birlikte değerlendirmek gerekir.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu seviyede artması, enflasyonun oldukça üzerinde bir büyümeye işaret ediyor. Bununla birlikte gayrimenkul sektöründe satışların muhasebeleştirilme zamanı önem taşıyor. 1,7 milyar TL’lik gelirin kalıcı ve tekrarlanabilir bir satış ritmini mi, yoksa belirli bir proje tesliminin etkisini mi yansıttığı mevcut veride ayrıştırılamıyor. Bu nedenle gelecek çeyreklerde satışların korunup korunmadığı ve brüt marjın toparlanıp toparlanmadığı kritik olacak.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinden ikinci çeyreğe veya önceki çeyreğe göre ivme analizi yapmak mümkün değil. Özellikle GYO’larda çeyrekler arasında proje teslim takvimi nedeniyle büyük farklar oluşabildiğinden, şirketin performansını birkaç çeyrek üzerinden izlemek daha sağlıklı olacaktır.
Kârlılık
Satışlardaki güçlü artışa rağmen brüt kâr tarafı belirgin biçimde bozulmuş. Şirket, geçen yılın aynı dönemindeki 17,6 milyon TL brüt kâra karşılık bu çeyrekte 294,3 milyon TL brüt zarar açıklamış. Buna göre brüt marj, geçen yıl yaklaşık %16,2 seviyesindeyken bu dönemde yaklaşık -%17,3’e gerilemiş. Başka bir ifadeyle KGYO, satışlarını artırırken satılan gayrimenkul veya projelerin maliyetini satış gelirlerinin üzerine taşımış.
Bu tablo, satış büyümesinin henüz sağlıklı bir kâr büyümesine dönüşmediğini gösteriyor. Gayrimenkul şirketlerinde proje maliyetleri, arsa payları, inşaat giderleri ve teslim edilen stokların maliyetleri dönemsel olarak marjları ciddi biçimde etkileyebilir. Ancak 1,7 milyar TL’lik satışa rağmen brüt seviyede zarar oluşması, bu çeyrekte maliyet yapısının yatırımcı açısından en önemli soru işareti olduğunu ortaya koyuyor.
FAVÖK de benzer şekilde zayıf. FAVÖK geçen yılın aynı dönemindeki 43,6 milyon TL zarardan, bu dönemde 336,6 milyon TL zarara yükselmiş. FAVÖK marjı yaklaşık -%40,0’tan -%19,8’e iyileşmiş olsa da bunun temel nedeni satışların çok hızlı artması; şirket hâlâ operasyonel olarak para kazanamıyor. Marjın görece toparlanması olumlu bir sinyal olmakla birlikte, negatif FAVÖK seviyesi nedeniyle henüz sürdürülebilir faaliyet kârlılığından söz etmek mümkün değil.
Net kâr ise faaliyet sonuçlarından ayrışıyor. KGYO, geçen yılki 11,6 milyon TL net kâra karşılık bu çeyrekte 29,5 milyon TL net kâr açıklamış. Net kâr marjı yaklaşık %0,7’den %1,7’ye yükselmiş olsa da oldukça düşük. Brüt zarar ve negatif FAVÖK’e rağmen net kâr yazılması, faaliyet dışı kalemlerin ve özellikle net parasal pozisyonun sonuç üzerinde etkili olduğunu gösteriyor. Bu nedenle net kâr artışı, tek başına operasyonel performansın güçlendiği şeklinde okunmamalı.
Bilanço Sağlığı
KGYO’nun toplam varlıkları yıl sonuna göre %6,2 azalarak 9,5 milyar TL’den 8,9 milyar TL’ye gerilemiş. Bu gerilemenin ana nedeni dönen varlıkların %37,8 düşerek 3,3 milyar TL’den 2,0 milyar TL’ye inmesi. Buna karşılık duran varlıklar %10,4 artışla 6,3 milyar TL’den 6,9 milyar TL’ye yükselmiş. Bu görünüm, bilançonun daha fazla uzun vadeli varlık ağırlıklı hale geldiğini ve kısa vadeli likidite tamponunun daraldığını gösteriyor.
Özkaynaklar %2,2 artarak 1,3 milyar TL’den 1,4 milyar TL’ye çıkmış. Ancak toplam varlıklar içindeki özkaynak payı yaklaşık %15,7 düzeyinde kalıyor. Bu oran, şirket bilançosunda borç ve diğer yükümlülüklerin önemli bir ağırlığa sahip olduğunu gösteriyor. Özkaynakların nominal olarak artması olumlu olsa da artışın sınırlı kalması, varlık tabanına kıyasla sermaye tamponunun güçlü olmadığını düşündürüyor.
Net borç 590,9 milyon TL’den 733,0 milyon TL’ye yükselerek %24 artmış. Satışların çok hızlı büyüdüğü bir çeyrekte net borcun da artması, şirketin operasyonlarını veya proje faaliyetlerini finanse etmek için daha fazla borç kullandığını gösteriyor. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı bir ölçüm sunmuyor; payda negatif olduğundan bu oran şirketin borç taşıma kapasitesini sağlıklı biçimde ifade etmiyor. Burada yatırımcının izlemesi gereken temel konu, borç artışının ne zaman pozitif nakit akışına dönüşeceği.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki 49,6 milyon TL zarardan, bu çeyrekte 25,7 milyon TL kazanca dönmüş. Bu değişim, enflasyon muhasebesinin şirketin net kârı üzerindeki etkisinin bu dönemde olumlu olduğunu gösteriyor. Yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin yapısı, şirketin finansal sonuçlarını faaliyet performansından bağımsız olarak etkileyebiliyor.
Ancak 25,7 milyon TL’lik net parasal kazanç, şirketin 336,6 milyon TL’lik FAVÖK zararını veya 294,3 milyon TL’lik brüt zararı telafi edecek büyüklükte değil. Bu nedenle net parasal pozisyon net kâra destek verse de çeyreğin temel hikâyesini açıklayan unsur değil. Net kârın faaliyet zararına rağmen pozitif kalmasında finansal tabloda yer alan diğer gelir ve gider kalemleri de etkili olmuş olabilir; ancak bu kalemlerin detayı paylaşılmadığı için kesin bir dağılım yapmak mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
KGYO’da fırsat, 1,7 milyar TL’ye ulaşan satış hacminin gelecekte daha yüksek ve sürdürülebilir marjlarla tekrarlanabilmesi. Eğer şirket proje maliyetlerini kontrol altına alır, brüt marjı yeniden pozitif bölgeye taşır ve FAVÖK’ü zarardan çıkarabilirse, mevcut satış büyümesi güçlü bir operasyonel kaldıraç yaratabilir.
Buna karşılık riskler daha çok kârlılık ve bilanço tarafında toplanıyor:
- Satışlar güçlü olsa da brüt zarar oluşması, büyümenin kalitesini sorgulatıyor.
- FAVÖK’ün negatif olması, şirketin ana faaliyetlerinden henüz yeterli nakit yaratamadığını gösteriyor.
- Net borcun %24 artması, finansman ihtiyacının yükseldiğine işaret ediyor.
- Dönen varlıkların 1,3 milyar TL azalması, kısa vadeli likidite açısından dikkat edilmesi gereken bir gelişme.
- Net kârın operasyonel kârdan değil, faaliyet dışı etkilerden desteklenmesi, kârın sürdürülebilirliği konusunda temkin gerektiriyor.
Önümüzdeki dönemlerde yatırımcı için en kritik göstergeler; brüt marjın pozitif bölgeye dönmesi, FAVÖK zararının kapanması, satışların tek seferlik olmaktan çıkması ve artan net borcun nakit akışıyla desteklenmesi olacak. KGYO’nun ilk çeyrek performansı yüksek satış potansiyeli gösteriyor; ancak bu potansiyelin şirket değerine kalıcı biçimde yansıması için satıştan kâra geçişin kanıtlanması gerekiyor.
Yatırım tavsiyesi değildir.