
Açılış
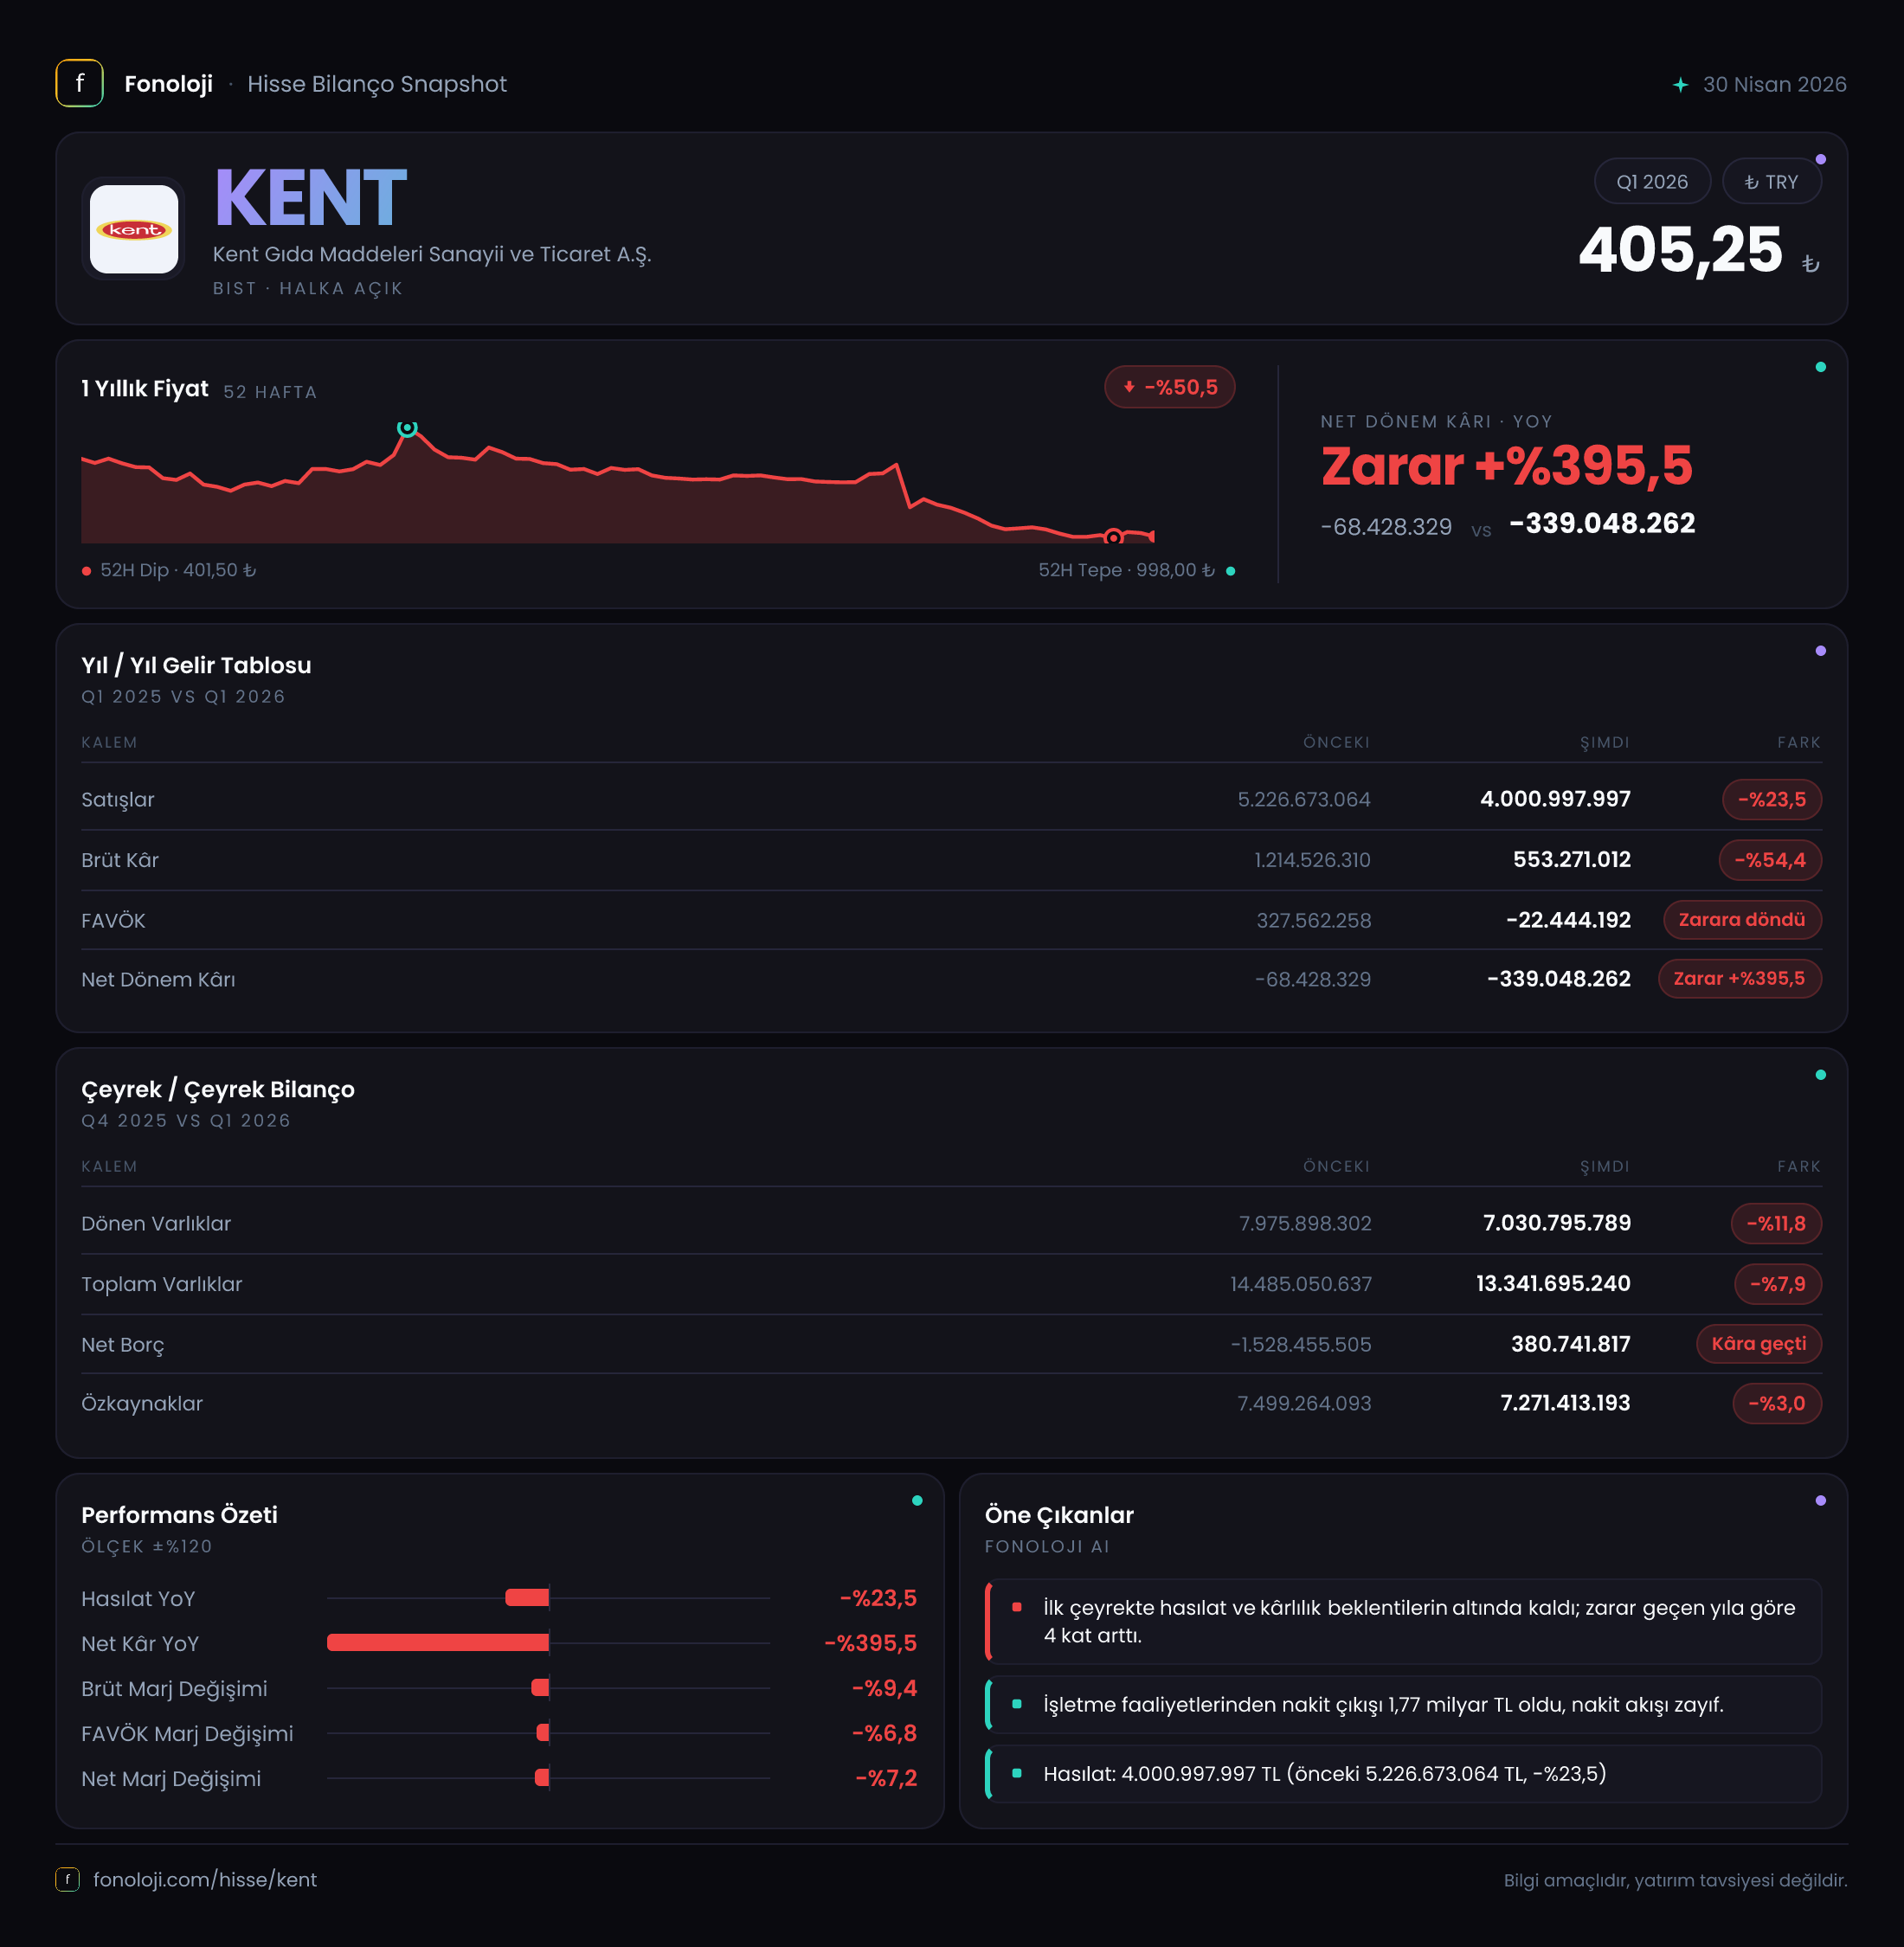
KENT Gıda, Türkiye’de hızlı tüketim ürünleri ve özellikle şekerleme kategorisinde faaliyet gösteren, satış performansı tüketici talebi, fiyatlama gücü ve girdi maliyetlerine oldukça duyarlı bir şirket. 2026’nın ilk çeyreği, şirket açısından yalnızca satışların gerilediği değil, aynı zamanda kârlılık yapısının belirgin biçimde bozulduğu bir dönem olarak öne çıkıyor. Satışlar geçen yılın aynı çeyreğine göre %23,5 azalarak 4,0 milyar TL’ye inerken, brüt kâr %54,4 düşüşle 553,3 milyon TL’ye geriledi; FAVÖK ise pozitif bölgeden çıkarak 16,2 milyon TL zarara döndü. Enflasyon muhasebesinin sağladığı 164,8 milyon TL’lik net parasal kazanç bu tabloyu kısmen desteklese de şirket net dönem sonunda 339,0 milyon TL zarar açıkladı.
Satış Hikayesi
KENT’in ilk çeyrek satışları, geçen yılın aynı dönemindeki 5,2 milyar TL’den 4,0 milyar TL’ye geriledi. Bu, nominal olarak 1,2 milyar TL’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda %23,5 azalması, reel satış hacmi veya fiyatlama performansı açısından daha da zayıf bir görünüme işaret ediyor. Başka bir ifadeyle şirket, yalnızca daha az ciro üretmemiş; enflasyonun gerisinde kalan bir gelir performansı sergilemiş.
Bu gerilemenin ne kadarının satış hacmindeki düşüşten, ne kadarının ürün karması veya fiyatlama politikasından kaynaklandığı mevcut verilerden ayrıştırılamıyor. Ancak rakamların işaret ettiği ana konu net: KENT, maliyetlerini satış fiyatlarına yeterince yansıtamamış veya satış hacmi kaybını telafi edecek fiyat artışını gerçekleştirememiş görünüyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte satışların nasıl değiştiğini değerlendirmek için daha fazla ara dönem verisi beklemek gerekiyor. Bununla birlikte yıllık karşılaştırma, şirketin yeni yıla zayıf bir gelir tabanıyla başladığını gösteriyor. Tüketim ürünleri sektöründe talep esnekliği, hanehalkı bütçelerindeki baskı ve kanal stoklarının normalleşmesi, satışların toparlanma hızını belirleyecek başlıca unsurlar olacak.
Kârlılık
Kârlılık tarafındaki bozulma, satış düşüşünden daha sert. Brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %23,1 seviyesinden %13,8’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 23 TL brüt kâr üretirken bu çeyrekte yalnızca yaklaşık 14 TL brüt kâr elde etti. Marjdaki yaklaşık 9,3 puanlık gerileme, hammadde, ambalaj, enerji, lojistik veya üretim maliyetlerindeki baskının fiyat artışlarından daha hızlı ilerlediğini düşündürüyor; ancak gider kalemleri verilmediği için tek bir neden atfetmek mümkün değil.
FAVÖK tarafında tablo daha kritik. Geçen yıl ilk çeyrekte 443,6 milyon TL FAVÖK ve yaklaşık %8,5 FAVÖK marjı üreten şirket, bu yıl 16,2 milyon TL FAVÖK zararı açıkladı. Böylece operasyonel marj yaklaşık 9 puanlık bir bozulmayla negatife döndü. Bu, satışlardaki daralmanın sabit giderleri daha küçük bir ciro tabanına yaydığına ve maliyet yapısının kısa vadede yeterince esnek olmadığına işaret ediyor.
Net kâr da operasyonel bozulmayı yansıtıyor. Geçen yıl 68,4 milyon TL net zarar açıklayan KENT’in zararı bu yıl 339,0 milyon TL’ye çıktı. Net zarar yaklaşık 5 katına ulaşırken net kâr marjı da geçen yılki yaklaşık -%1,3 seviyesinden -%8,5’e geriledi. Brüt kârın düşmesi, FAVÖK’ün negatife dönmesi ve finansal/diğer giderlerin etkisi, net parasal kazanca rağmen nihai sonucu belirgin şekilde aşağı çekti.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 5,2 mlr TL | 4,0 mlr TL | Nominal düşüş %23,5; enflasyon karşısında reel görünüm daha zayıf | | Brüt kâr marjı | %23,1 | %13,8 | Yaklaşık 9,3 puan gerileme | | FAVÖK marjı | %8,5 | -%0,4 | Operasyonel kârlılık negatife döndü | | Net dönem kârı | -68,4 mn TL | -339,0 mn TL | Zarar yaklaşık 5 kat arttı |
Bilanço Sağlığı
Bilanço, gelir tablosu kadar sert olmasa da dikkat edilmesi gereken bir yön değişimine işaret ediyor. Toplam varlıklar önceki yıl sonundaki 14,5 milyar TL’den 13,3 milyar TL’ye geriledi. Bu %7,9’luk düşüşte dönen varlıkların 8,0 milyar TL’den 7,0 milyar TL’ye inmesi belirleyici oldu. Dönen varlıklardaki yaklaşık 1,0 milyar TL’lik azalış, işletme sermayesi, stoklar, ticari alacaklar veya nakit kalemlerinde daralma yaşanmış olabileceğini gösteriyor; ancak alt kırılımlar paylaşılmadığından likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar 7,5 milyar TL’den 7,3 milyar TL’ye geriledi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %55 ile hâlâ bilançonun önemli bölümünü finanse ediyor. Bu, sermaye tabanının mevcut zararları absorbe etme kapasitesinin bulunduğunu gösteriyor; fakat zararların sürmesi hâlinde özkaynak erimesi hızlanabilir.
En dikkat çekici değişim net borç pozisyonunda yaşandı. KENT, önceki yıl sonunda 1,5 milyar TL net nakit konumundayken bu çeyrek sonunda 380,7 milyon TL net borç pozisyonuna geçti. Bu, iki dönem arasında yaklaşık 1,9 milyar TL’lik bir yön değişimi demek. Net nakitten net borca geçiş nedeniyle verilen %124,9’luk değişim oranı ekonomik olarak sınırlı anlam taşır; burada asıl önemli olan borçluluk yönünün tersine dönmesidir. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu da bu çeyrekte sağlıklı biçimde hesaplanamaz. Operasyonel nakit üretimi toparlanmadan borçluluk baskısı izlenmelidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında KENT, bu çeyrekte 164,8 milyon TL net parasal kazanç kaydetti. Bu tutar geçen yılın aynı dönemindeki 130,3 milyon TL’ye göre %26,5 arttı. Net parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya bilanço kompozisyonunun enflasyon ortamında bu yönde sonuç üretmesiyle oluşabilir.
Ancak bu kalem operasyonel bir başarı olarak okunmamalı. Net parasal kazanç, FAVÖK’ün negatife dönmesini engellemediği gibi 339,0 milyon TL’lik net zararı da telafi edemedi. Bu nedenle yatırımcı açısından temel soru, enflasyon muhasebesinden kaynaklanan kazancın büyüklüğü değil, şirketin ana faaliyetlerinden yeniden ve sürdürülebilir biçimde kâr üretip üretemeyeceğidir.
Yatırımcı için Ne Anlama Geliyor?
KENT’in 2026/3 sonuçları, kısa vadede savunmacı bir finansal tablo sunmuyor. Satışlar düşmüş, brüt marj belirgin biçimde daralmış, FAVÖK negatife dönmüş ve net zarar büyümüş durumda. Üstelik bilanço, önceki yıl sonundaki net nakit pozisyonundan net borç pozisyonuna geçişle birlikte finansal esnekliğin azaldığını gösteriyor.
Bununla birlikte şirketin 7,3 milyar TL özkaynak taşıması ve varlıklarının yaklaşık yarısından fazlasını özkaynakla finanse etmesi, bilançonun tamamen kırılgan olduğu anlamına gelmiyor. Fırsat tarafında, satış hacminin toparlanması, fiyat-maliyet makasının yeniden açılması ve FAVÖK marjının pozitife dönmesi bulunuyor. Ancak bu toparlanmanın kanıtı için özellikle şu göstergeler izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt kâr marjının yeniden %20 seviyelerine yaklaşıp yaklaşmadığı,
- FAVÖK’ün tekrar pozitif ve nakit üreten bir yapıya dönüp dönmediği,
- Net borcun azalması ve işletme sermayesinin toparlanması,
- Net parasal kazançtan bağımsız olarak ana faaliyet kârının güçlenip güçlenmediği.
Mevcut veri setinde yatırım tezinin ana dayanağı büyüme değil, operasyonel toparlanma ihtimali. Bu toparlanma gerçekleşmeden yalnızca enflasyon muhasebesi kaynaklı net parasal kazanca dayanarak iyimser bir tablo kurmak mümkün değil. Yatırım tavsiyesi değildir.