
Açılış
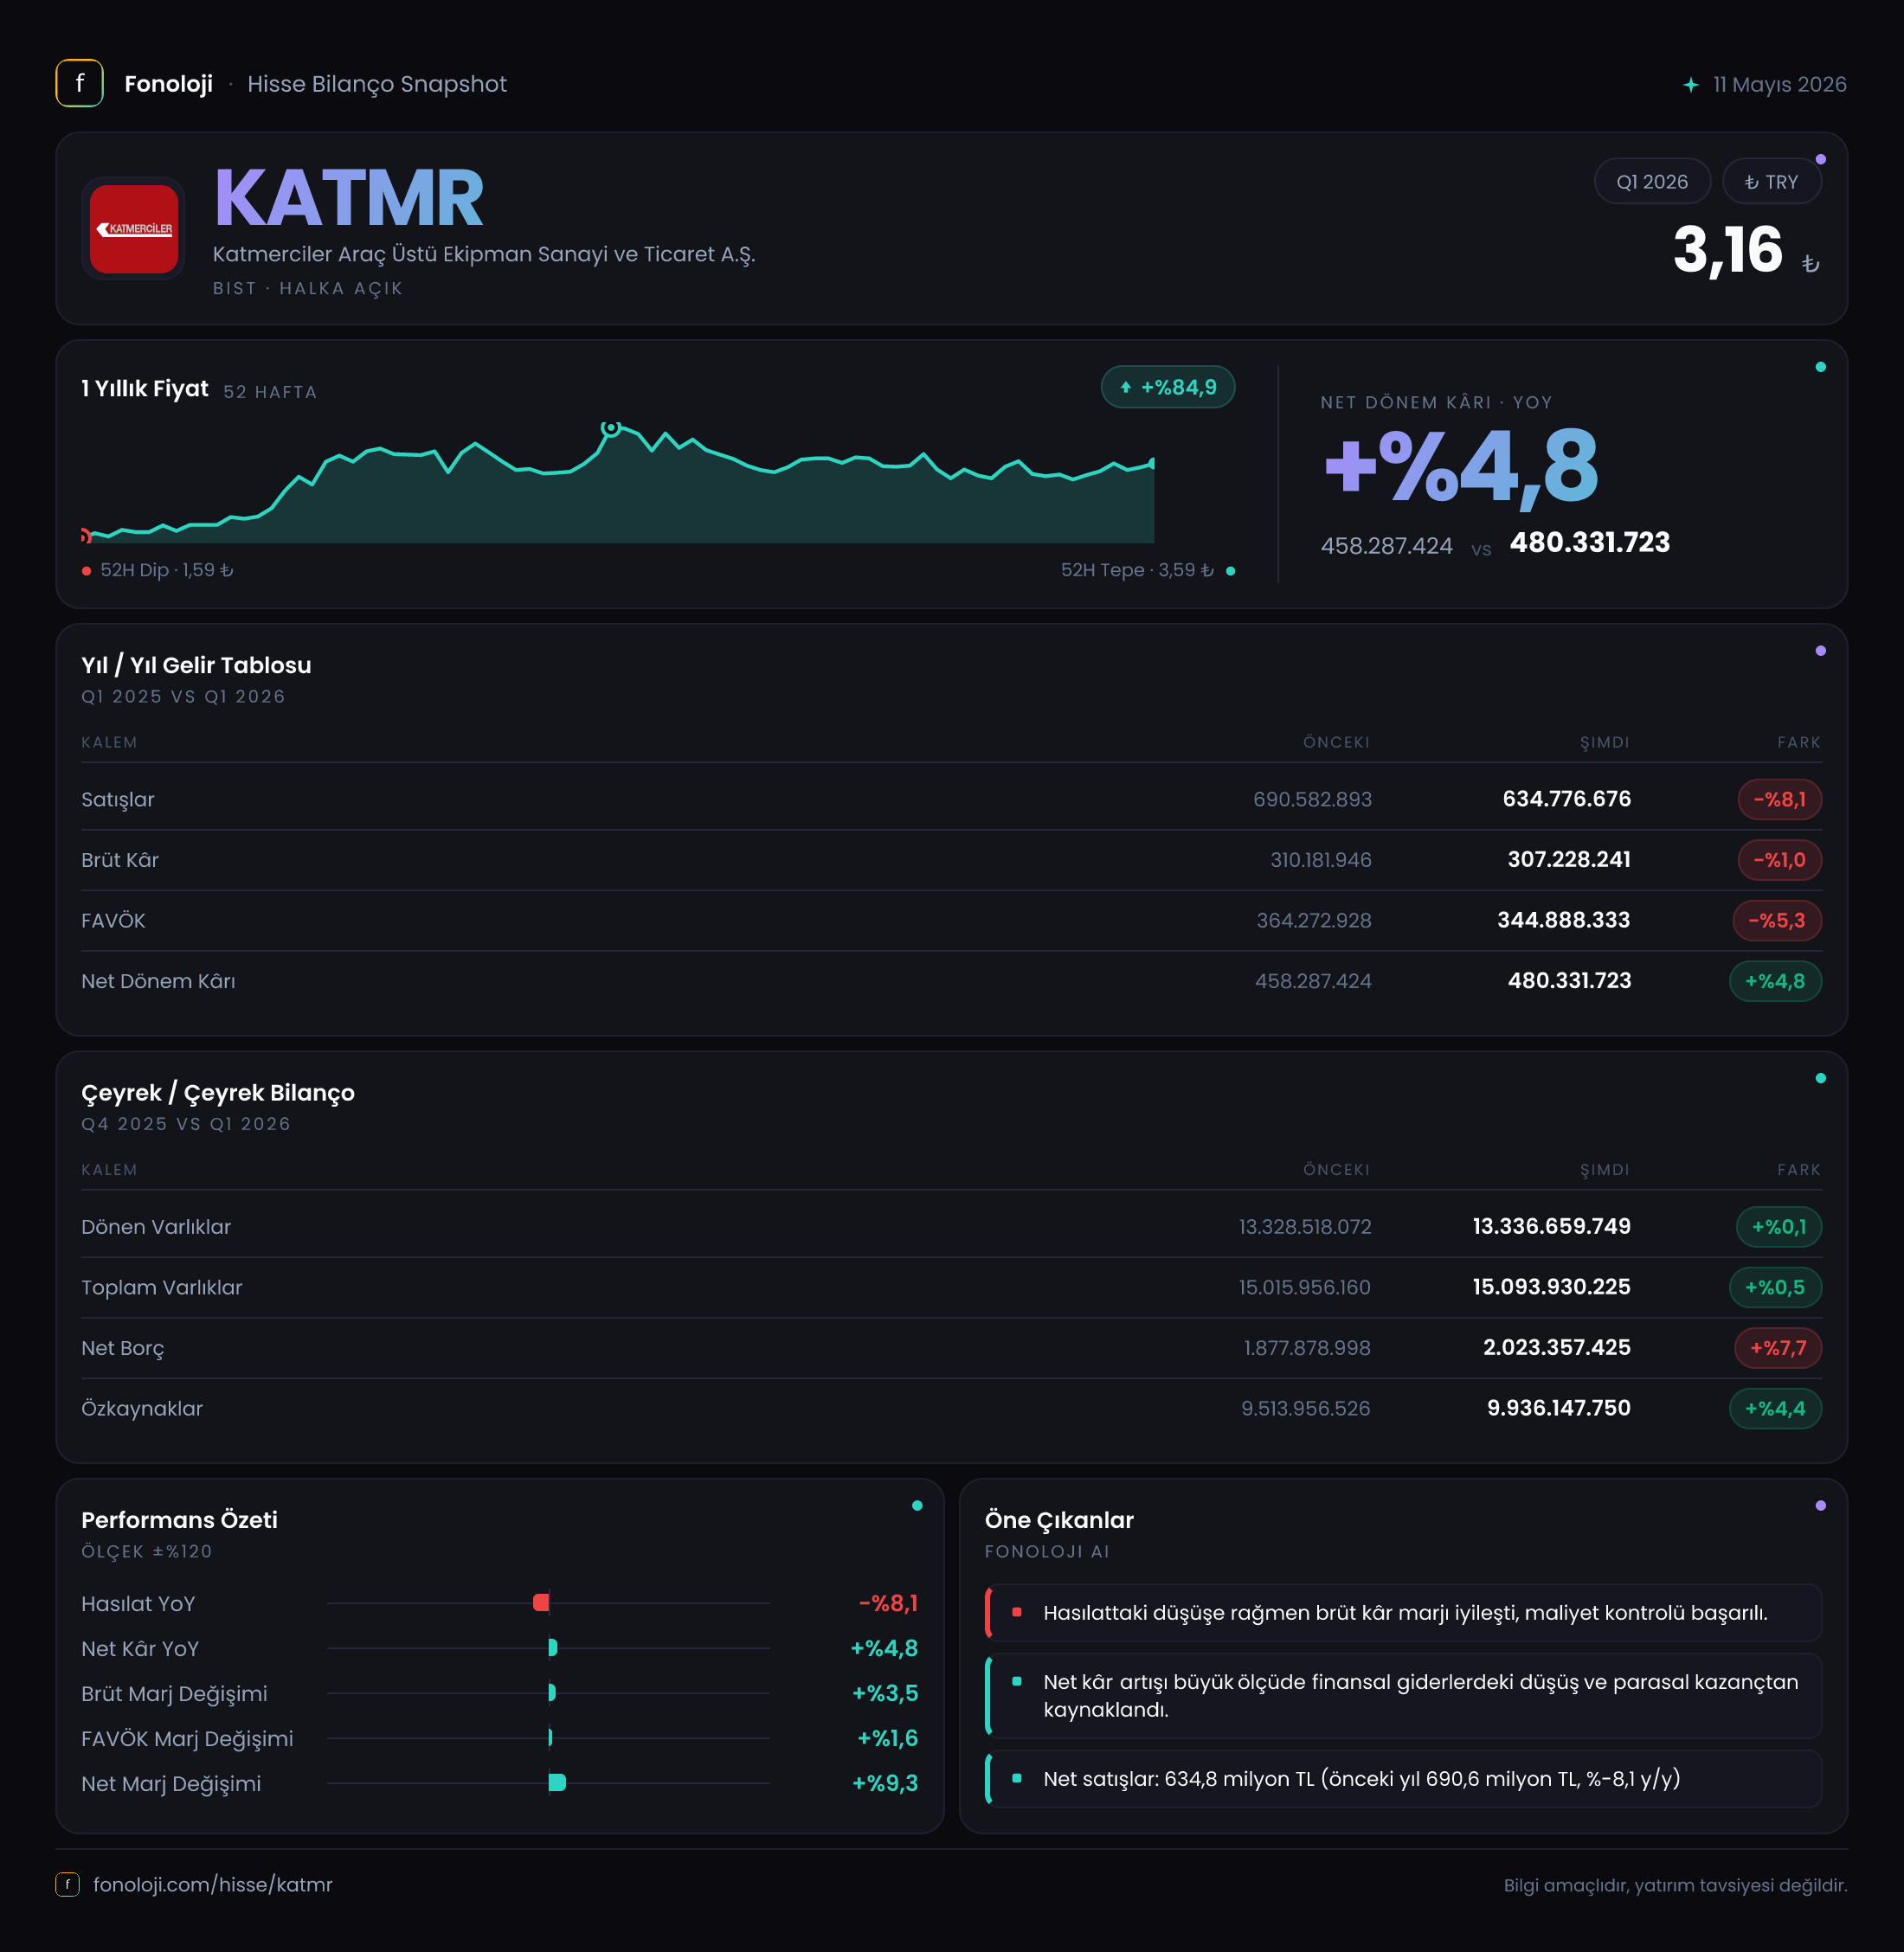
Katmerciler Araç Üstü Ekipman Sanayi ve Ticaret A.Ş. (KATMR), araç üstü ekipman üretimi yapan ve gelirleri büyük ölçüde proje, teslimat ve üretim temposuna bağlı ilerleyen bir sanayi şirketi. 2026/3AB döneminde şirketin satışları gerilerken, brüt kâr ve özellikle FAVÖK tarafında daha dirençli bir görünüm ortaya çıkıyor. Buna karşılık net kârın 480,3 milyon TL seviyesine yükselmesinde operasyonel performans kadar, 299,2 milyon TL’lik net parasal pozisyon kalemi de belirleyici olmuş görünüyor. Dolayısıyla bu çeyrek, “satış büyümesi güçlü” bir dönemden çok, daha yüksek marj ve enflasyon muhasebesi etkisiyle kârlılığın korunduğu bir dönem olarak okunmalı.
| Temel gösterge | 2026/3AB | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 634,8 mn TL | 690,6 mn TL | -%8,1 | | Brüt kâr | 307,2 mn TL | 310,2 mn TL | -%1,0 | | FAVÖK | 253,6 mn TL | 244,9 mn TL | +%3,6 | | Net dönem kârı | 480,3 mn TL | 458,3 mn TL | +%4,8 |
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 690,6 milyon TL’den 634,8 milyon TL’ye geriledi. Bu, nominal olarak %8,1’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, yalnızca nominal düşüşe bakmak bile satış hacmi veya fiyatlama gücü açısından zayıf bir tabloya işaret ediyor. Reel açıdan değerlendirildiğinde ise satışlardaki daralma nominal verinin gösterdiğinden daha belirgin.
Burada iki noktayı ayırmak gerekiyor. İlk olarak, şirketin satışlarının gerilemesi teslimat takvimi, proje bazlı siparişlerin dönemsel olarak kayması veya üretim hacmindeki değişimden kaynaklanabilir. Ancak mevcut veride sipariş, backlog veya segment bazlı satış bilgisi bulunmadığı için bu konuda kesin bir sonuca gitmek mümkün değil. İkinci olarak, satışlar düşerken brüt kârın neredeyse korunması, şirketin ürün karmasında veya fiyatlama politikasında marjı destekleyen bir değişim yaşandığını düşündürüyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Yatırımcı açısından bir sonraki aşamada izlenmesi gereken konu, satışların yeniden büyüme patikasına girip girmeyeceği ve marj artışının düşük satış tabanı üzerinde geçici kalıp kalmayacağı.
Kârlılık
Kârlılık tablosu, satış hikâyesinden belirgin biçimde daha olumlu. Brüt kâr 307,2 milyon TL ile geçen yılki 310,2 milyon TL’ye yakın kaldı. Böylece brüt kâr marjı yaklaşık %48,4’e yükseldi; geçen yıl aynı dönemde bu oran yaklaşık %44,9 seviyesindeydi. Satışlar düşerken brüt marjın yaklaşık 3,5 puan artması, doğrudan maliyetlerin satışlara göre daha iyi kontrol edildiğini gösteriyor.
FAVÖK ise 244,9 milyon TL’den 253,6 milyon TL’ye yükseldi. Bu artış, satışlardaki düşüşe rağmen %3,6 seviyesinde gerçekleşti. FAVÖK marjı da yaklaşık %35,5’ten %39,9’a çıktı. Başka bir ifadeyle şirket, daha düşük satış hacmiyle geçen yıla göre daha yüksek operasyonel kârlılık üretmiş durumda. Bu, maliyet yönetimi ve ürün kârlılığı açısından olumlu bir sinyal; ancak kalıcı olup olmadığını görmek için gelecek çeyreklerde satışların ve marjın birlikte izlenmesi gerekiyor.
Net dönem kârı 458,3 milyon TL’den 480,3 milyon TL’ye yükselerek %4,8 arttı. Net kâr marjı yaklaşık %66,4’ten %75,7’ye çıkıyor. Bu oran, FAVÖK marjının oldukça üzerinde ve net kârın yalnızca operasyonel faaliyetlerden oluşmadığını açıkça gösteriyor. Nitekim net parasal pozisyon kalemi tek başına 299,2 milyon TL katkı sağlıyor. Vergi, finansman giderleri ve diğer gelir-gider kalemlerinin ayrıntısı paylaşılmadığı için FAVÖK’ten net kâra geçişin tamamını açıklamak mümkün değil. Ancak mevcut veriye göre net kâr artışının önemli bir bölümü operasyon dışı ve enflasyon muhasebesi etkileriyle bağlantılı.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar yıl sonuna göre %0,5 artarak 15,1 milyar TL’ye ulaşmış. Dönen varlıklar 13,3 milyar TL ile yatay kalırken, duran varlıklar %4,1 artarak 1,8 milyar TL’ye yükselmiş. Bu görünüm, şirketin bilançosunda kısa vadeli varlıkların hâlâ çok büyük ağırlık taşıdığını gösteriyor. Ancak dönen varlıkların nakit, ticari alacak ve stoklar arasındaki dağılımı verilmediği için likiditenin kalitesini değerlendirmek mümkün değil.
Net borç 1,9 milyar TL’den 2,0 milyar TL’ye yükselerek %7,7 arttı. Buna karşın özkaynaklar 9,5 milyar TL’den 9,9 milyar TL’ye çıkarak %4,4 büyüdü. Bu nedenle bilanço kaldıraç açısından hâlâ kontrollü görünüyor: net borcun özkaynaklara oranı yaklaşık %20 seviyesinde. Basit bir bakışla, çeyreklik FAVÖK yıllıklandırıldığında net borç/FAVÖK yaklaşık 2,0x civarına gelir; ancak tek çeyreğin yıllıklandırılması proje bazlı üretim yapan bir şirket için yanıltıcı olabilir.
Önemli risk, net borcun özkaynak büyümesinden daha hızlı artması. Bu eğilim devam ederse faiz ve finansman giderleri üzerindeki baskı artabilir. Buna karşılık güçlü özkaynak tabanı, şirketin borçluluk kaynaklı ani bilanço risklerini sınırlayan bir tampon oluşturuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 299,2 milyon TL ile geçen yılki 321,6 milyon TL’nin altında kaldı; düşüş %7,0 oldu. Yine de bu kalem, şirketin net kârının çok önemli bir bölümünü oluşturuyor. Enflasyon muhasebesinde parasal varlık ve borçların enflasyona karşı konumu kâr veya zarar üzerinde etkili olur. Pozitif net parasal pozisyon geliri, şirketin raporlama dönemindeki parasal kalem yapısının enflasyon muhasebesi sonucunda kâr lehine çalıştığını gösterir.
Ancak bu gelir, kasaya aynı tutarda nakit girişi anlamına gelmez. Daha çok yüksek enflasyon ortamında bilançodaki parasal pozisyonun muhasebesel yeniden ölçüm etkisidir. Bu nedenle yatırımcı, 480,3 milyon TL’lik net kârın tamamını sürdürülebilir operasyonel kazanç olarak değerlendirmemeli. Net parasal pozisyon katkısının azalması, operasyonel kârlılık aynı kalsa bile net kâr üzerinde aşağı yönlü baskı yaratabilir.
Yatırımcı için Ne Anlama Geliyor?
KATMR’nin 2026’nın ilk ara dönem sonuçları, satış tarafında zayıflık; marj ve net kâr tarafında ise direnç sergiliyor. En olumlu nokta, satışlar gerilerken FAVÖK marjının %39,9’a yükselmesi. Bu, şirketin maliyetlerini ve ürün kârlılığını iyi yönettiğine işaret ediyor. Özkaynakların 9,9 milyar TL’ye yükselmesi ve net borç/özkaynak oranının yaklaşık %20 seviyesinde kalması da bilanço açısından destekleyici.
Bununla birlikte yatırımcıların üç başlığı özellikle takip etmesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- FAVÖK marjındaki yükselişin kalıcı olup olmadığı,
- Net kârın net parasal pozisyon katkısına ne ölçüde bağımlı kaldığı.
Şirket için temel fırsat, yüksek marj seviyesini korurken satış hacmini yeniden büyütebilmesi. Temel risk ise satış daralmasının sürmesi, net borcun artmaya devam etmesi ve enflasyon muhasebesi katkısının azalması. Bu nedenle mevcut sonuçlar olumlu marj sinyali verse de, güçlü yatırım tezi için gelecek çeyreklerde operasyonel büyümenin de kârlılığa eşlik etmesi gerekiyor.
Yatırım tavsiyesi değildir.