
Açılış
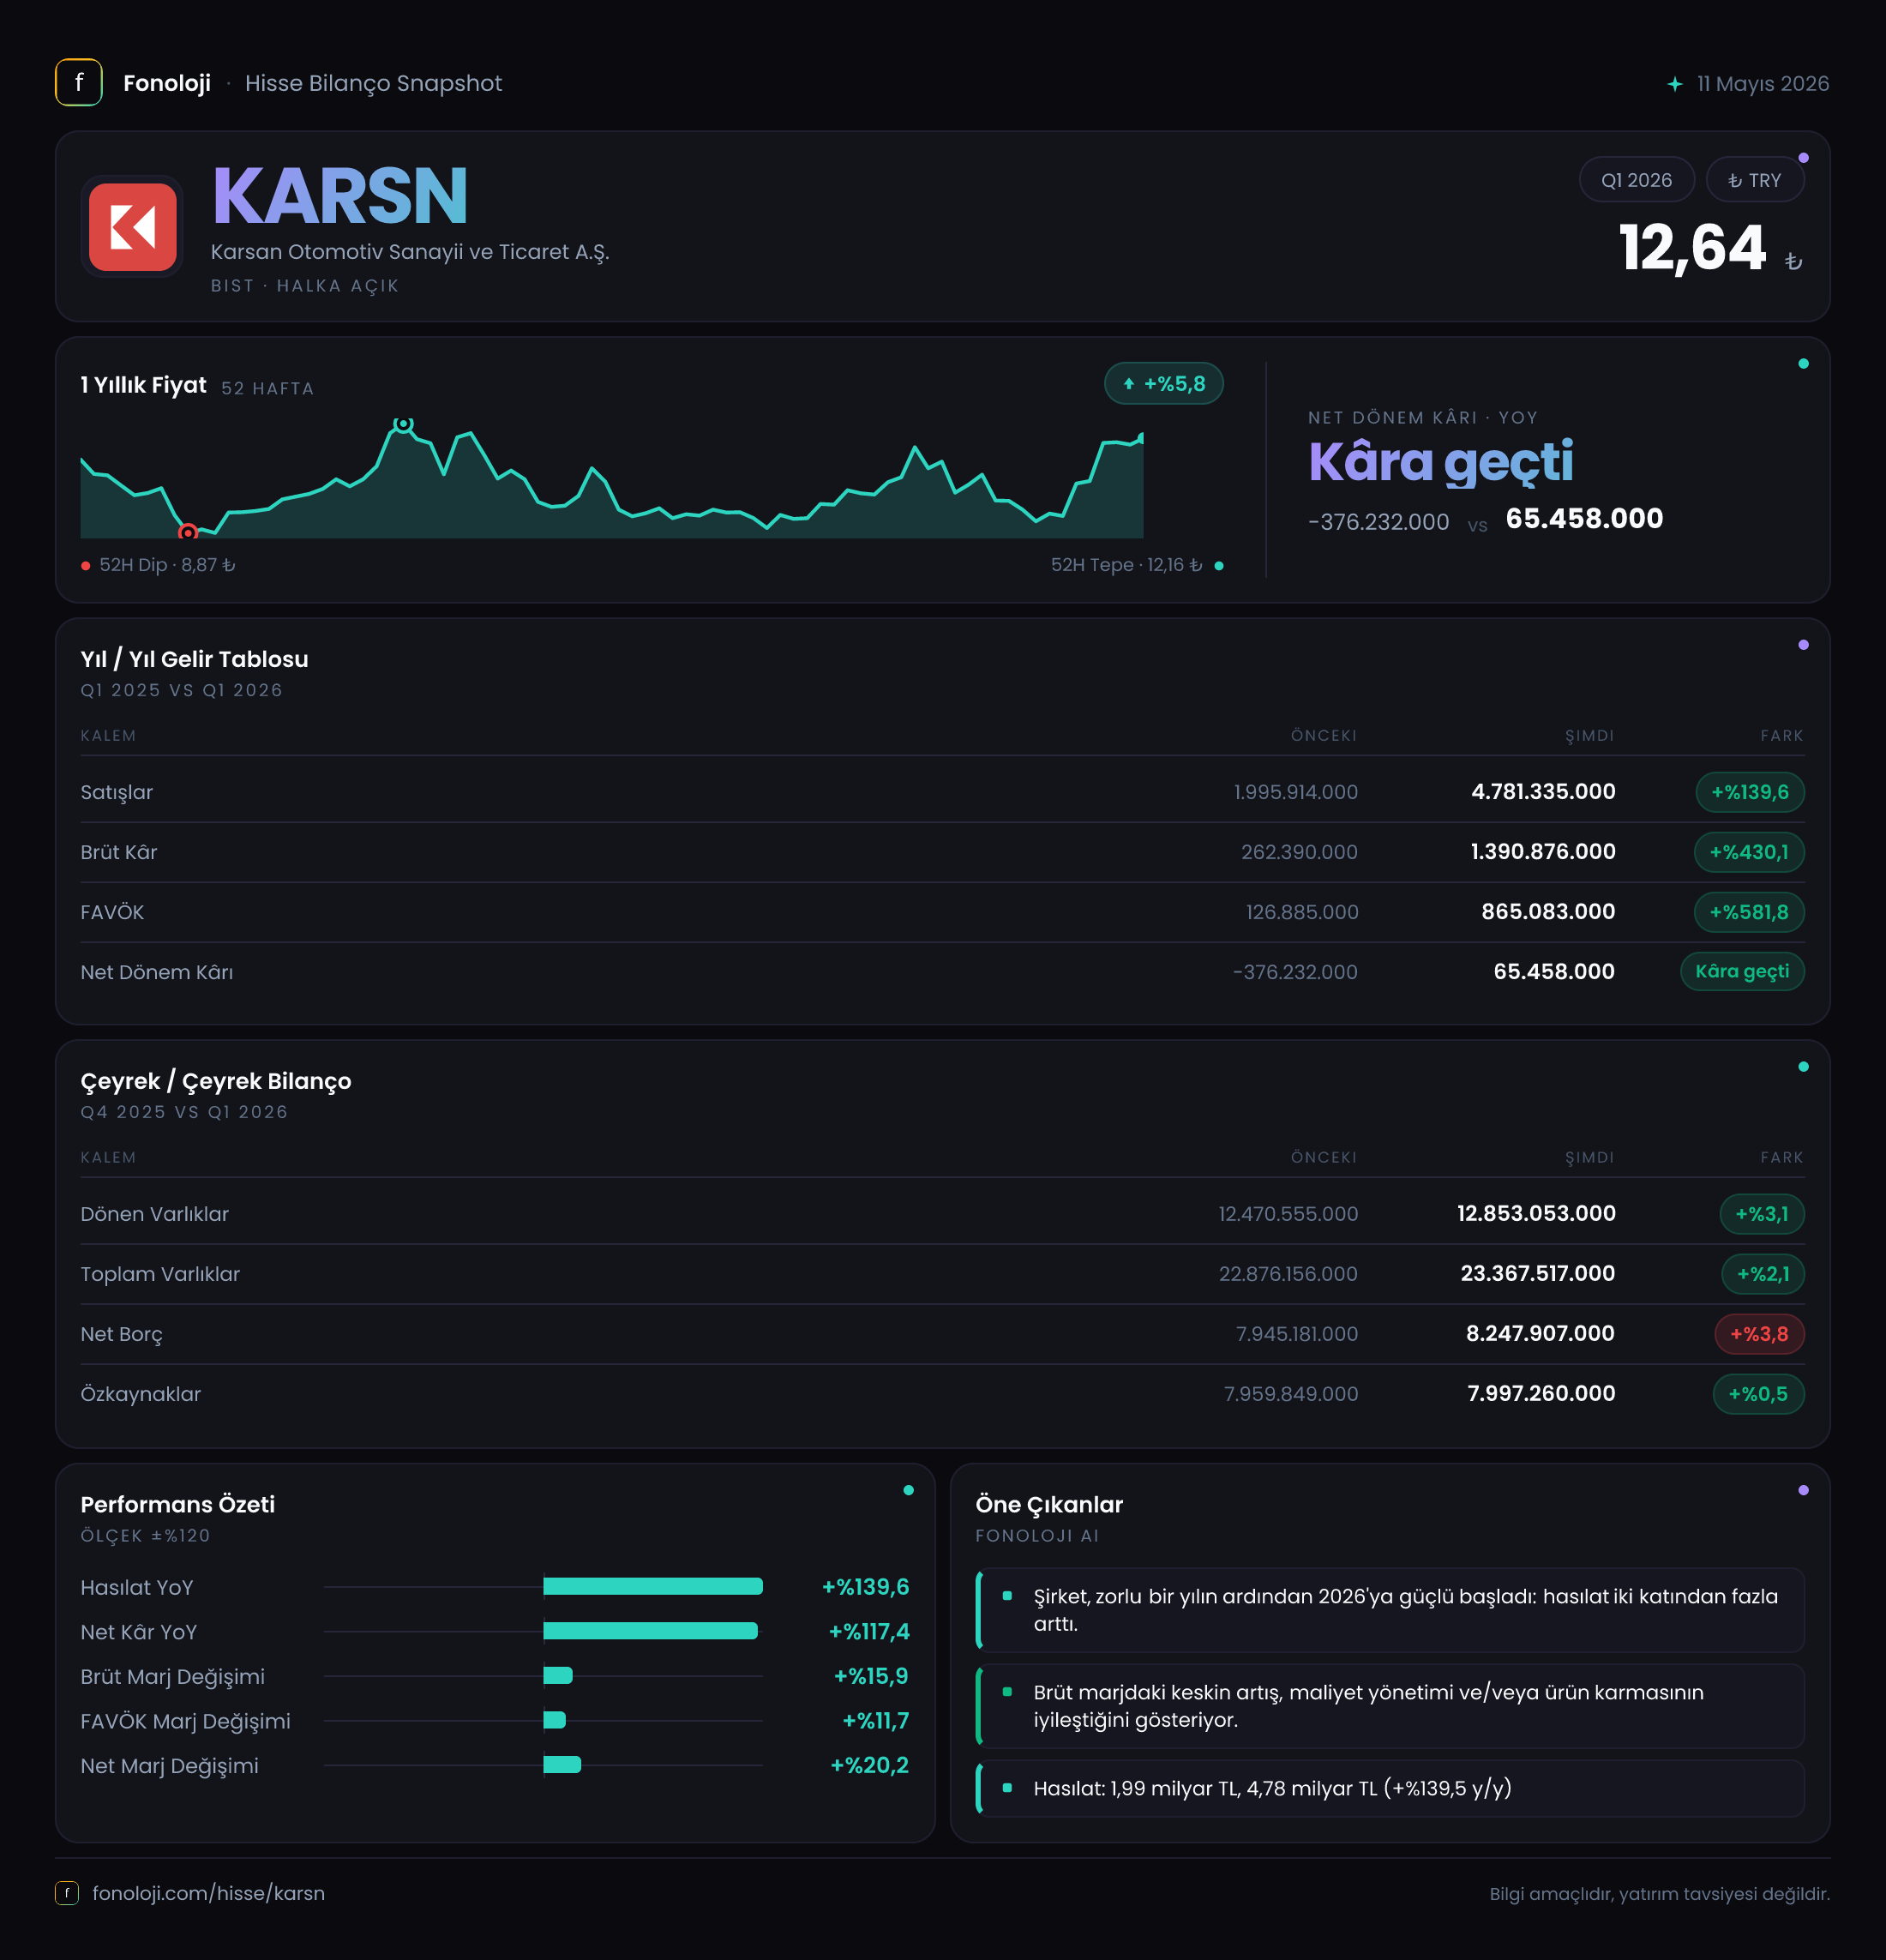
KARSN, ticari araçlar ve özellikle elektrikli mobilite çözümleriyle büyümeye çalışan bir otomotiv üreticisi olarak 2026’nın ilk çeyreğine güçlü bir operasyonel görünümle girdi. Şirketin satışları yıllık bazda %139,6 artarak 4,8 milyar TL’ye, FAVÖK’ü ise geçen yılki zarardan 789,2 milyon TL’ye yükseldi. Daha da dikkat çekici olan, brüt kâr marjının belirgin şekilde toparlanması; ancak bu operasyonel iyileşme henüz net kâra aynı ölçüde yansımış değil. Net kârın 65,5 milyon TL seviyesinde kalması, finansman, amortisman ve diğer faaliyet dışı kalemlerin hâlâ önemli bir ağırlık taşıdığını gösteriyor.
Satış Hikayesi
KARSN’ın satışları geçen yılın aynı çeyreğindeki 2,0 milyar TL’den 4,8 milyar TL’ye yükseldi. %139,6’lık bu büyüme, yalnızca fiyat artışlarıyla açıklanamayacak kadar güçlü bir nominal ivmeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların iki kattan fazla artması şirketin en azından ciro tarafında enflasyondan ayrıştığını gösteriyor. Bununla birlikte, otomotiv sektöründe fiyat artışları, kur hareketleri, ürün karması ve teslimat takvimi büyüme oranını önemli ölçüde etkileyebilir. Bu nedenle söz konusu artışı doğrudan aynı oranda hacim büyümesi olarak okumamak gerekir.
Satış büyümesinin kalitesi açısından asıl önemli nokta, cironun brüt kârdan daha düşük hızda artmasına rağmen brüt kârın çok daha güçlü yükselmesi. Satışlar %139,6 artarken brüt kâr %430,1 artarak 1,4 milyar TL’ye ulaştı. Bu tablo, şirketin daha yüksek marjlı ürünlerin payını artırdığını, üretim verimliliğini iyileştirdiğini veya önceki dönemdeki maliyet baskılarının hafiflediğini düşündürüyor. Ancak ürün bazında adet, teslimat ve ihracat kırılımı paylaşılmadığı için bu iyileşmenin kaynağını kesin olarak ayırmak mümkün değil.
Çeyreklik trend konusunda ise veri seti sınırlı. Elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor; 2025/12 veya 2026’nın önceki çeyreğine ilişkin gelir tablosu verisi olmadığı için satışların ardışık çeyreklerde ivme kazanıp kazanmadığını henüz göremiyoruz. Özellikle otomotivde siparişlerin ve teslimatların çeyrekler arasında düzensiz dağılabildiği dikkate alındığında, yılın devamındaki sonuçları beklemek önemli.
Kârlılık
KARSN’ın kârlılık hikâyesi, bu bilançonun en güçlü tarafı. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %13,1’den %29,2’ye yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 13 TL brüt kâr elde ederken bu çeyrekte 29 TL’nin üzerinde brüt kâr üretmiş durumda. Bu, yalnızca ciro büyümesinden değil, satışların maliyetine kıyasla çok daha olumlu bir gelişmeden kaynaklanıyor.
FAVÖK tarafında da dönüşüm oldukça belirgin. Geçen yıl 127,8 milyon TL FAVÖK zararı açıklayan şirket, bu çeyrekte 789,2 milyon TL FAVÖK elde etti. FAVÖK marjı böylece negatif %6,4’ten %16,4’e yükseldi. Marjdaki yaklaşık 22 puanlık iyileşme, operasyonel kaldıraç etkisinin güçlü çalıştığını gösteriyor. Satışlar büyüdükçe sabit giderlerin ciro içindeki payı gerilemiş ve brüt kârdaki artış faaliyet giderlerini karşılamanın ötesine geçmiş görünüyor.
Buna karşın net kâr marjı yalnızca %1,4 seviyesinde kaldı. Geçen yılki net zarar marjı yaklaşık -%18,8 iken zarar döneminden kâra geçiş önemli bir eşik; fakat 789,2 milyon TL FAVÖK’ün yalnızca 65,5 milyon TL net kâra dönüşmesi, operasyonel performans ile nihai kâr arasında ciddi bir fark bulunduğunu gösteriyor. Bu farkın finansman giderleri, amortisman, kur farkları, vergi ve diğer faaliyet dışı kalemlerden hangilerinden kaynaklandığını ayrıntılı dipnotlar olmadan kesinleştirmek mümkün değil. Yatırımcı açısından izlenmesi gereken konu, gelecek çeyreklerde FAVÖK marjı korunurken net kâr dönüşümünün güçlenip güçlenmeyeceği.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %2,1 artarak 23,4 milyar TL’ye çıkmış. Dönen varlıklar 12,9 milyar TL, duran varlıklar ise 10,5 milyar TL seviyesinde. Varlık kompozisyonunda büyük bir değişim görülmüyor; bilanço büyümesi sınırlı kalırken gelir tablosundaki büyüme çok daha yüksek gerçekleşmiş. Bu, ilk bakışta sermaye verimliliği açısından olumlu bir görüntü veriyor.
Ancak borç tarafında dikkatli olmak gerekiyor. Net borç 7,9 milyar TL’den 8,2 milyar TL’ye, yani %3,8 yükselmiş. Buna karşılık özkaynaklar yalnızca %0,5 artarak 8,0 milyar TL’de kalmış. Böylece net borç, özkaynakların yaklaşık 1,0 katı seviyesinde bulunuyor. Bu, otomotiv gibi sermaye yoğun ve işletme sermayesi ihtiyacı yüksek bir sektör için yönetilebilir olmakla birlikte, faiz ve kur koşullarına duyarlılığı tamamen ortadan kaldırmıyor.
Net borcun mevcut çeyrek FAVÖK’üne oranı yaklaşık 10,4 kat. Bu oran, tek çeyrek FAVÖK’ü yıllıklaştırılmadan hesaplandığı için olduğundan yüksek görünür; aynı performansın dört çeyrek sürdüğü varsayımıyla kabaca 2,6 kat seviyesine iner. Yine de bu yalnızca mekanik bir hesaplamadır. Borçluluk değerlendirmesinde yılın tamamındaki FAVÖK, faiz giderleri, işletme sermayesi hareketleri ve nakit akışı görülmeden kesin bir sonuca varılmamalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri bu çeyrekte 507,0 milyon TL oldu. Geçen yıl aynı dönemdeki 407,3 milyon TL’ye göre artış %24,5 seviyesinde. Bu gelir, yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketlerin satın alma gücü etkisinden yararlanabilmesiyle ilişkilidir.
KARSN’da net parasal pozisyon gelirinin 507 milyon TL gibi yüksek bir tutara ulaşması, net kârın pozitif kalmasına önemli katkı sağlamış görünüyor. Zira şirketin net kârı 65,5 milyon TL iken yalnızca net parasal pozisyon geliri bunun birkaç katı büyüklüğünde. Bu durum, raporlanan net kârın önemli bölümünün operasyonel nakit üretiminden ziyade enflasyon muhasebesi etkileriyle şekillenebileceğini gösteriyor. Dolayısıyla yatırımcı, net kârdaki iyileşmeyi değerlendirirken FAVÖK ve serbest nakit akışını ayrıca takip etmeli; TAS 29 kaynaklı gelirlerin kalıcı bir operasyonel performans göstergesi olmadığını unutmamalı.
Yatırımcı için Ne Anlama Geliyor?
KARSN’ın 2026/3 sonuçları, şirketin operasyonel açıdan geçen yıla kıyasla belirgin bir dönüşüm yaşadığını ortaya koyuyor. Özellikle brüt kâr marjının %13,1’den %29,2’ye, FAVÖK marjının ise negatif bölgeden %16,4’e yükselmesi, bu çeyreğin en güçlü mesajı. Satış büyümesi de enflasyonun üzerinde seyrederek şirketin gelir yaratma kapasitesinde ciddi bir iyileşmeye işaret ediyor.
Bununla birlikte yatırımcıların şu başlıklara odaklanması gerekiyor:
- FAVÖK marjının tek çeyreklik bir sıçrama mı, yoksa kalıcı bir trend mi olduğu,
- Net borcun artmaya devam edip etmeyeceği,
- Operasyonel kârın net kâra dönüşüm oranının yükselip yükselmeyeceği,
- Net parasal pozisyon gelirine bağımlılığın azalması,
- Satış büyümesinin adet, teslimat ve nakit akışıyla desteklenip desteklenmediği.
Özetle KARSN’da hikâyenin en güçlü tarafı operasyonel toparlanma, en önemli risk alanı ise borçluluk ve düşük net kâr dönüşümü. Şirket, 789,2 milyon TL FAVÖK üretebildiğini gösterdi; şimdi piyasayı ikna etmesi gereken konu, bu performansı yıl geneline yayarken bilanço üzerindeki borç baskısını azaltabilmesi olacak. Çeyreklik karşılaştırma verisi sınırlı olduğu için, bir sonraki dönem sonuçları marjların sürdürülebilirliği açısından kritik önem taşıyor.
Yatırım tavsiyesi değildir.