
Açılış
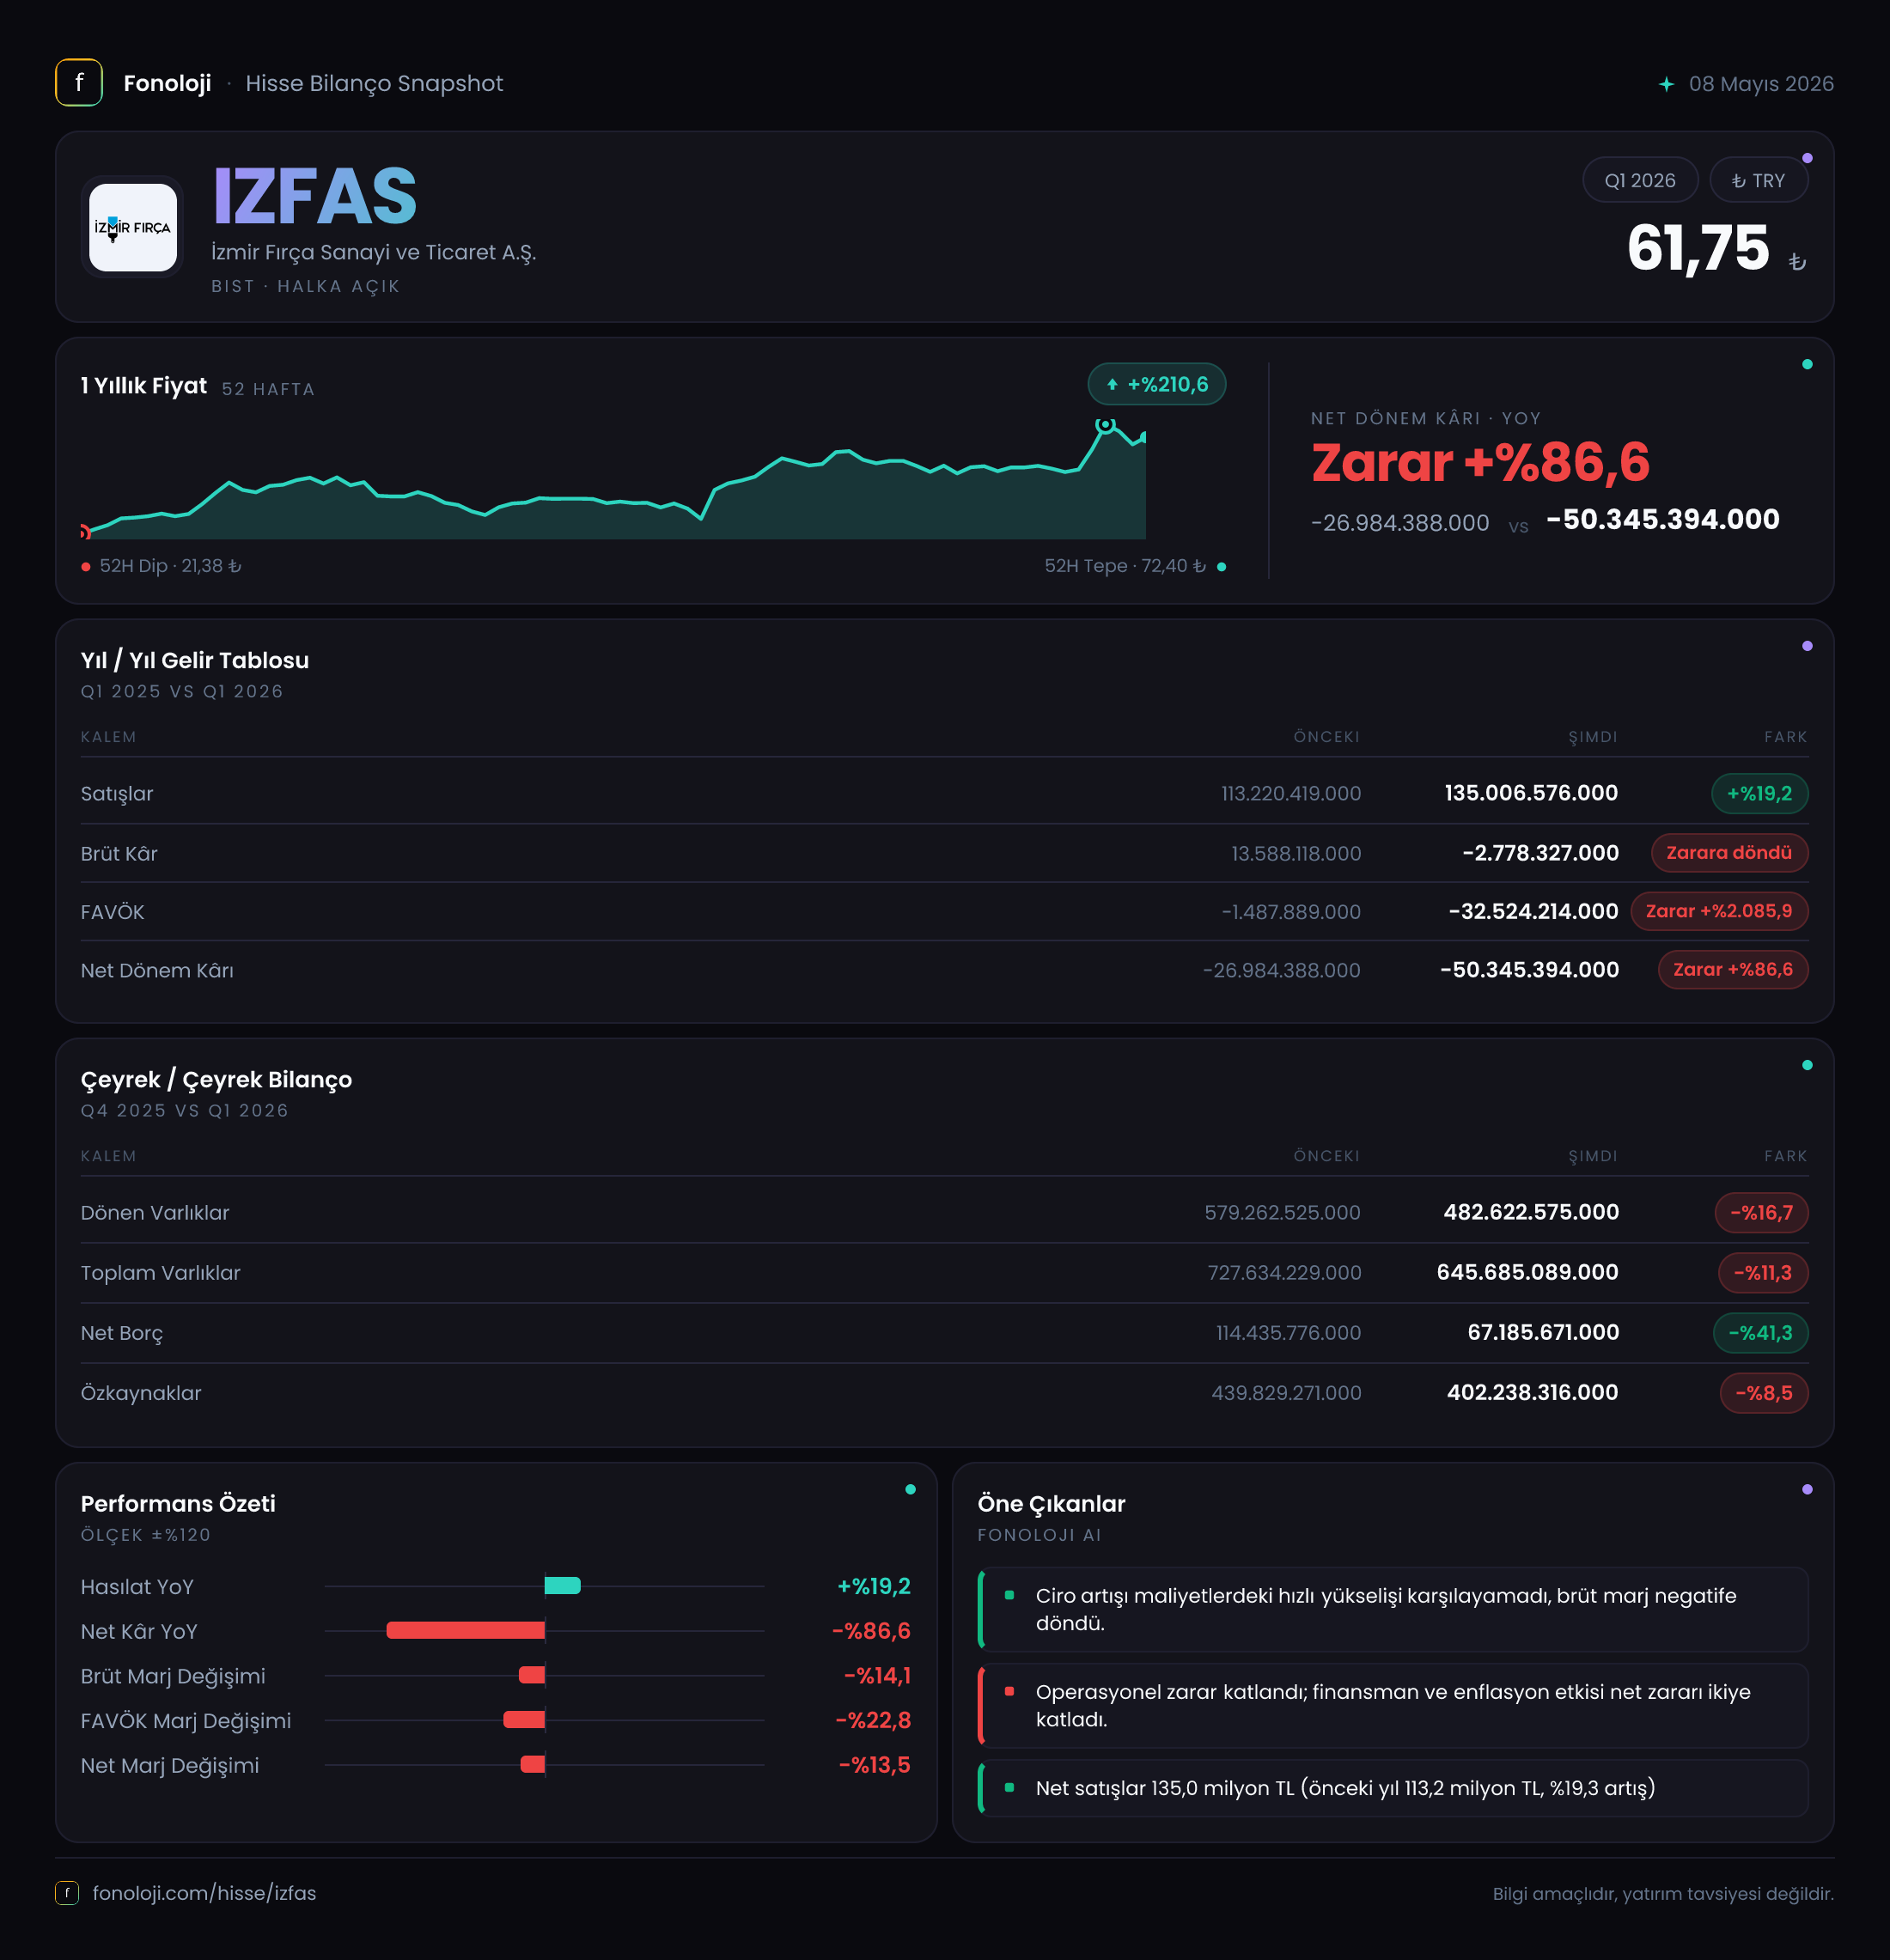
İzmir Fırça Sanayi ve Ticaret A.Ş. (IZFAS), 2026/3AB döneminde satışlarını geçen yılın aynı çeyreğine göre %19,2 artırarak 135,0 milyon TL’ye taşıdı. Ancak bu büyüme kârlılığa dönüşmedi; brüt kârın zarara dönmesi ve faaliyet giderlerinin baskısı sonucunda FAVÖK zararı 24,1 milyon TL’ye yükseldi. Net zarar da 49,8 milyon TL’ye çıkarak geçen yılki 29,0 milyon TL’nin belirgin biçimde üzerine çıktı. Bu çeyreğin ana mesajı, cirodaki nominal artışa rağmen maliyet ve faaliyet yapısının şirket aleyhine bozulduğu; bilanço tarafında ise net borcun gerilediği, fakat özkaynakların zayıfladığı yönünde.
Satış Hikayesi
IZFAS’ın satışları, 2025’in ilk çeyreğindeki 113,2 milyon TL’den 135,0 milyon TL’ye yükseldi. Yüzde 19,2’lik bu artış ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış hacmi ve fiyatlama gücü açısından tablo daha sınırlı. Nominal satış artışı enflasyonun gerisinde kaldığı için gelirlerin reel olarak daralmış olma ihtimali yüksek.
Burada önemli ayrım, satışların büyümüş olması ile bu büyümenin kaliteli olması arasındaki fark. Şirket daha yüksek bir ciro üretmiş, ancak bu ciro maliyetleri karşılamaya yetmemiş. Geçen yıl aynı dönemde satışların yaklaşık %12,0’si brüt kâr olarak kalırken, bu dönemde brüt marj -%2,1’e geriledi. Yani şirket, satışlarını artırmasına rağmen ürün veya hizmet maliyetlerini fiyatlarına yeterince yansıtamamış ya da maliyet tabanı satışlardan daha hızlı büyümüş görünüyor.
Çeyreklik veri setinde yalnızca 2025/3 satış ve net kâr bilgisi bulunduğu için 2026’nın önceki çeyreğine göre ivme analizi yapmak mümkün değil. Bu nedenle satışlardaki hareketin mevsimsellikten, sipariş zamanlamasından veya tek seferlik işlemlerden ne ölçüde etkilendiğini görmek için sonraki çeyrekleri beklemek gerekiyor. Özellikle satışların 135 milyon TL seviyesine çıkmasına rağmen brüt zararın oluşması, büyümenin tek başına yeterli olmadığını gösteriyor.
Kârlılık
Kârlılık tarafında bozulma, gelir tablosunun her katmanında görülüyor:
- Brüt kâr: Geçen yılki 13,6 milyon TL’den, bu dönemde -2,8 milyon TL’ye geriledi.
- Brüt marj: Yaklaşık %12,0’den -%2,1’e düştü.
- FAVÖK: -4,1 milyon TL’den -24,1 milyon TL’ye geriledi.
- FAVÖK marjı: -%3,6’dan -%17,9’a indi.
- Net zarar: 29,0 milyon TL’den 49,8 milyon TL’ye yükseldi.
- Net zarar marjı: -%25,6’dan -%36,9’a kötüleşti.
Brüt kârın zarara dönmesi, sorunun yalnızca genel yönetim giderleri veya finansman maliyetlerinde olmadığını gösteriyor. Şirket, satışların doğrudan maliyetleri düşüldükten sonra dahi pozitif katkı yaratamamış. Brüt seviyedeki bu zayıflık, FAVÖK’ün de belirgin şekilde negatife gitmesine yol açmış. Başka bir ifadeyle, faaliyet giderleri henüz hesaba katılmadan önce bile ana iş modelinin bu çeyrekte kârlılık üretmediği görülüyor.
FAVÖK marjının -%17,9’a gerilemesi, her 100 TL’lik satışın faaliyet seviyesinde yaklaşık 17,9 TL zarar ürettiği anlamına geliyor. Geçen yıl bu zarar yaklaşık 3,6 TL seviyesindeydi. Bu değişim, şirketin maliyet kontrolü, fiyatlama, ürün karması veya kapasite kullanımında ciddi bir baskı yaşadığını düşündüren en önemli gösterge.
Net zararın FAVÖK zararından daha yüksek olması da finansman giderleri, amortisman ve özellikle enflasyon muhasebesi etkilerinin tabloyu aşağı çektiğini gösteriyor. Ancak mevcut veri setinde finansman giderleri ve amortisman ayrı verilmediği için net zarar ile faaliyet zararı arasındaki farkın hangi kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosundaki zarara rağmen net borç açısından kısmi bir rahatlama sunuyor. Net borç, önceki yıl sonundaki 114,4 milyon TL’den 64,8 milyon TL’ye geriledi; bu da %43,4’lük düşüş anlamına geliyor. Şirketin net borcunun özkaynaklara oranı yaklaşık %16,1 seviyesinde. Bu oran, borçluluğun özkaynak tabanına göre yüksek olmadığını gösteriyor.
Bununla birlikte net borçtaki düşüşü doğrudan operasyonel nakit yaratımı olarak yorumlamak doğru olmaz. Şirket aynı dönemde zarar açıklamış ve toplam varlıkları 727,6 milyon TL’den 645,7 milyon TL’ye gerilemiş. Net borçtaki azalma; işletme sermayesi hareketleri, borç geri ödemeleri, nakit kullanımı veya bilanço kalemlerindeki başka değişimlerden kaynaklanabilir. Borç ve nakit detayları verilmediği için bu düşüşün kalıcı ve operasyon kaynaklı olup olmadığı ayrıca izlenmeli.
Dönen varlıklar 579,3 milyon TL’den 482,6 milyon TL’ye inerek %16,7 azaldı. Buna karşılık duran varlıklar %9,9 artışla 163,1 milyon TL’ye çıktı. Bu yapı, kısa vadeli likidite tamponunun daraldığını; varlık kompozisyonunun ise bir miktar daha uzun vadeli kalemlere kaydığını gösteriyor. Şirketin cari oranı, kısa vadeli yükümlülükler paylaşılmadığı için hesaplanamıyor.
Özkaynaklar da 439,8 milyon TL’den 402,2 milyon TL’ye geriledi. Bu %8,5’lik düşüş, zararların sermaye tabanını aşındırdığını gösteriyor. Özkaynaklar hâlâ toplam varlıkların yaklaşık %62,3’ünü oluşturduğu için bilanço sermaye açısından tamamen zayıf bir görünüm sunmuyor; ancak zararların tekrarlanması bu tamponu zaman içinde azaltabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi, bu dönemde -21,0 milyon TL oldu. Geçen yıl aynı çeyrekteki -7,4 milyon TL’ye göre zarar yaklaşık 2,8 katına çıktı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor.
Negatif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirketin kâr ve zarar tablosuna 21,0 milyon TL’lik ek yük getirdiğini ifade ediyor. Genel olarak net parasal yükümlülük taşıyan şirketler enflasyonist ortamda teorik olarak pozitif parasal pozisyon etkisi yaratabilirken, net parasal varlık ağırlığı veya bilanço yapısındaki diğer unsurlar negatif sonuç doğurabilir. Burada rakamın geçen yıla göre belirgin biçimde kötüleşmesi, enflasyon muhasebesinin net kâr üzerindeki baskısının arttığını gösteriyor.
Ancak TAS 29 kaynaklı zarar, şirketin nakit çıkışı anlamına gelmez; muhasebesel bir düzeltme etkisidir. Yine de yatırımcı açısından önemsiz değildir, çünkü raporlanan net kârı doğrudan aşağı çeker ve özkaynakların büyümesini sınırlar. IZFAS’ta operasyonel zarar ile bu 21,0 milyon TL’lik parasal pozisyon zararının aynı dönemde oluşması, net zararı daha da ağırlaştırmış durumda.
Yatırımcı için Ne Anlama Geliyor?
IZFAS’ın 2026/3AB sonuçları, büyüyen fakat henüz ekonomik olarak yeterli kârlılık üretmeyen bir satış yapısına işaret ediyor. Yatırımcı açısından temel fırsat, net borcun 64,8 milyon TL’ye gerilemiş olması ve borçluluğun özkaynaklara göre sınırlı kalması. Eğer şirket maliyetlerini kontrol altına alabilir, brüt marjı yeniden pozitif bölgeye taşıyabilir ve satış artışını enflasyonun üzerine çıkarabilirse operasyonel kaldıraç etkisiyle kârlılık hızlı toparlanabilir.
Buna karşılık mevcut riskler daha belirgin:
- Satışlar nominal olarak artsa da enflasyonun gerisinde kaldı.
- Brüt marj pozitiften negatife döndü.
- FAVÖK zararı 24,1 milyon TL’ye yükseldi.
- Net zarar marjı -%36,9 seviyesine çıktı.
- Özkaynaklar 37,6 milyon TL azaldı.
- Dönen varlıklardaki daralma, likidite görünümünün yakından izlenmesini gerektiriyor.
- Net parasal pozisyon zararının artması, enflasyon muhasebesinin net kâr üzerindeki baskısını büyüttü.
Bu nedenle önümüzdeki dönemlerde izlenecek en kritik göstergeler satış büyümesinden çok brüt marjın toparlanması, FAVÖK zararının daralması, işletme sermayesi hareketleri ve net borçtaki düşüşün nakit akışıyla desteklenip desteklenmediği olacak. Şirket bu göstergelerde iyileşme sağlayamadığı sürece yalnızca ciro artışı, yatırım tezini güçlendirmeye yetmiyor. Yatırım tavsiyesi değildir.