
Açılış
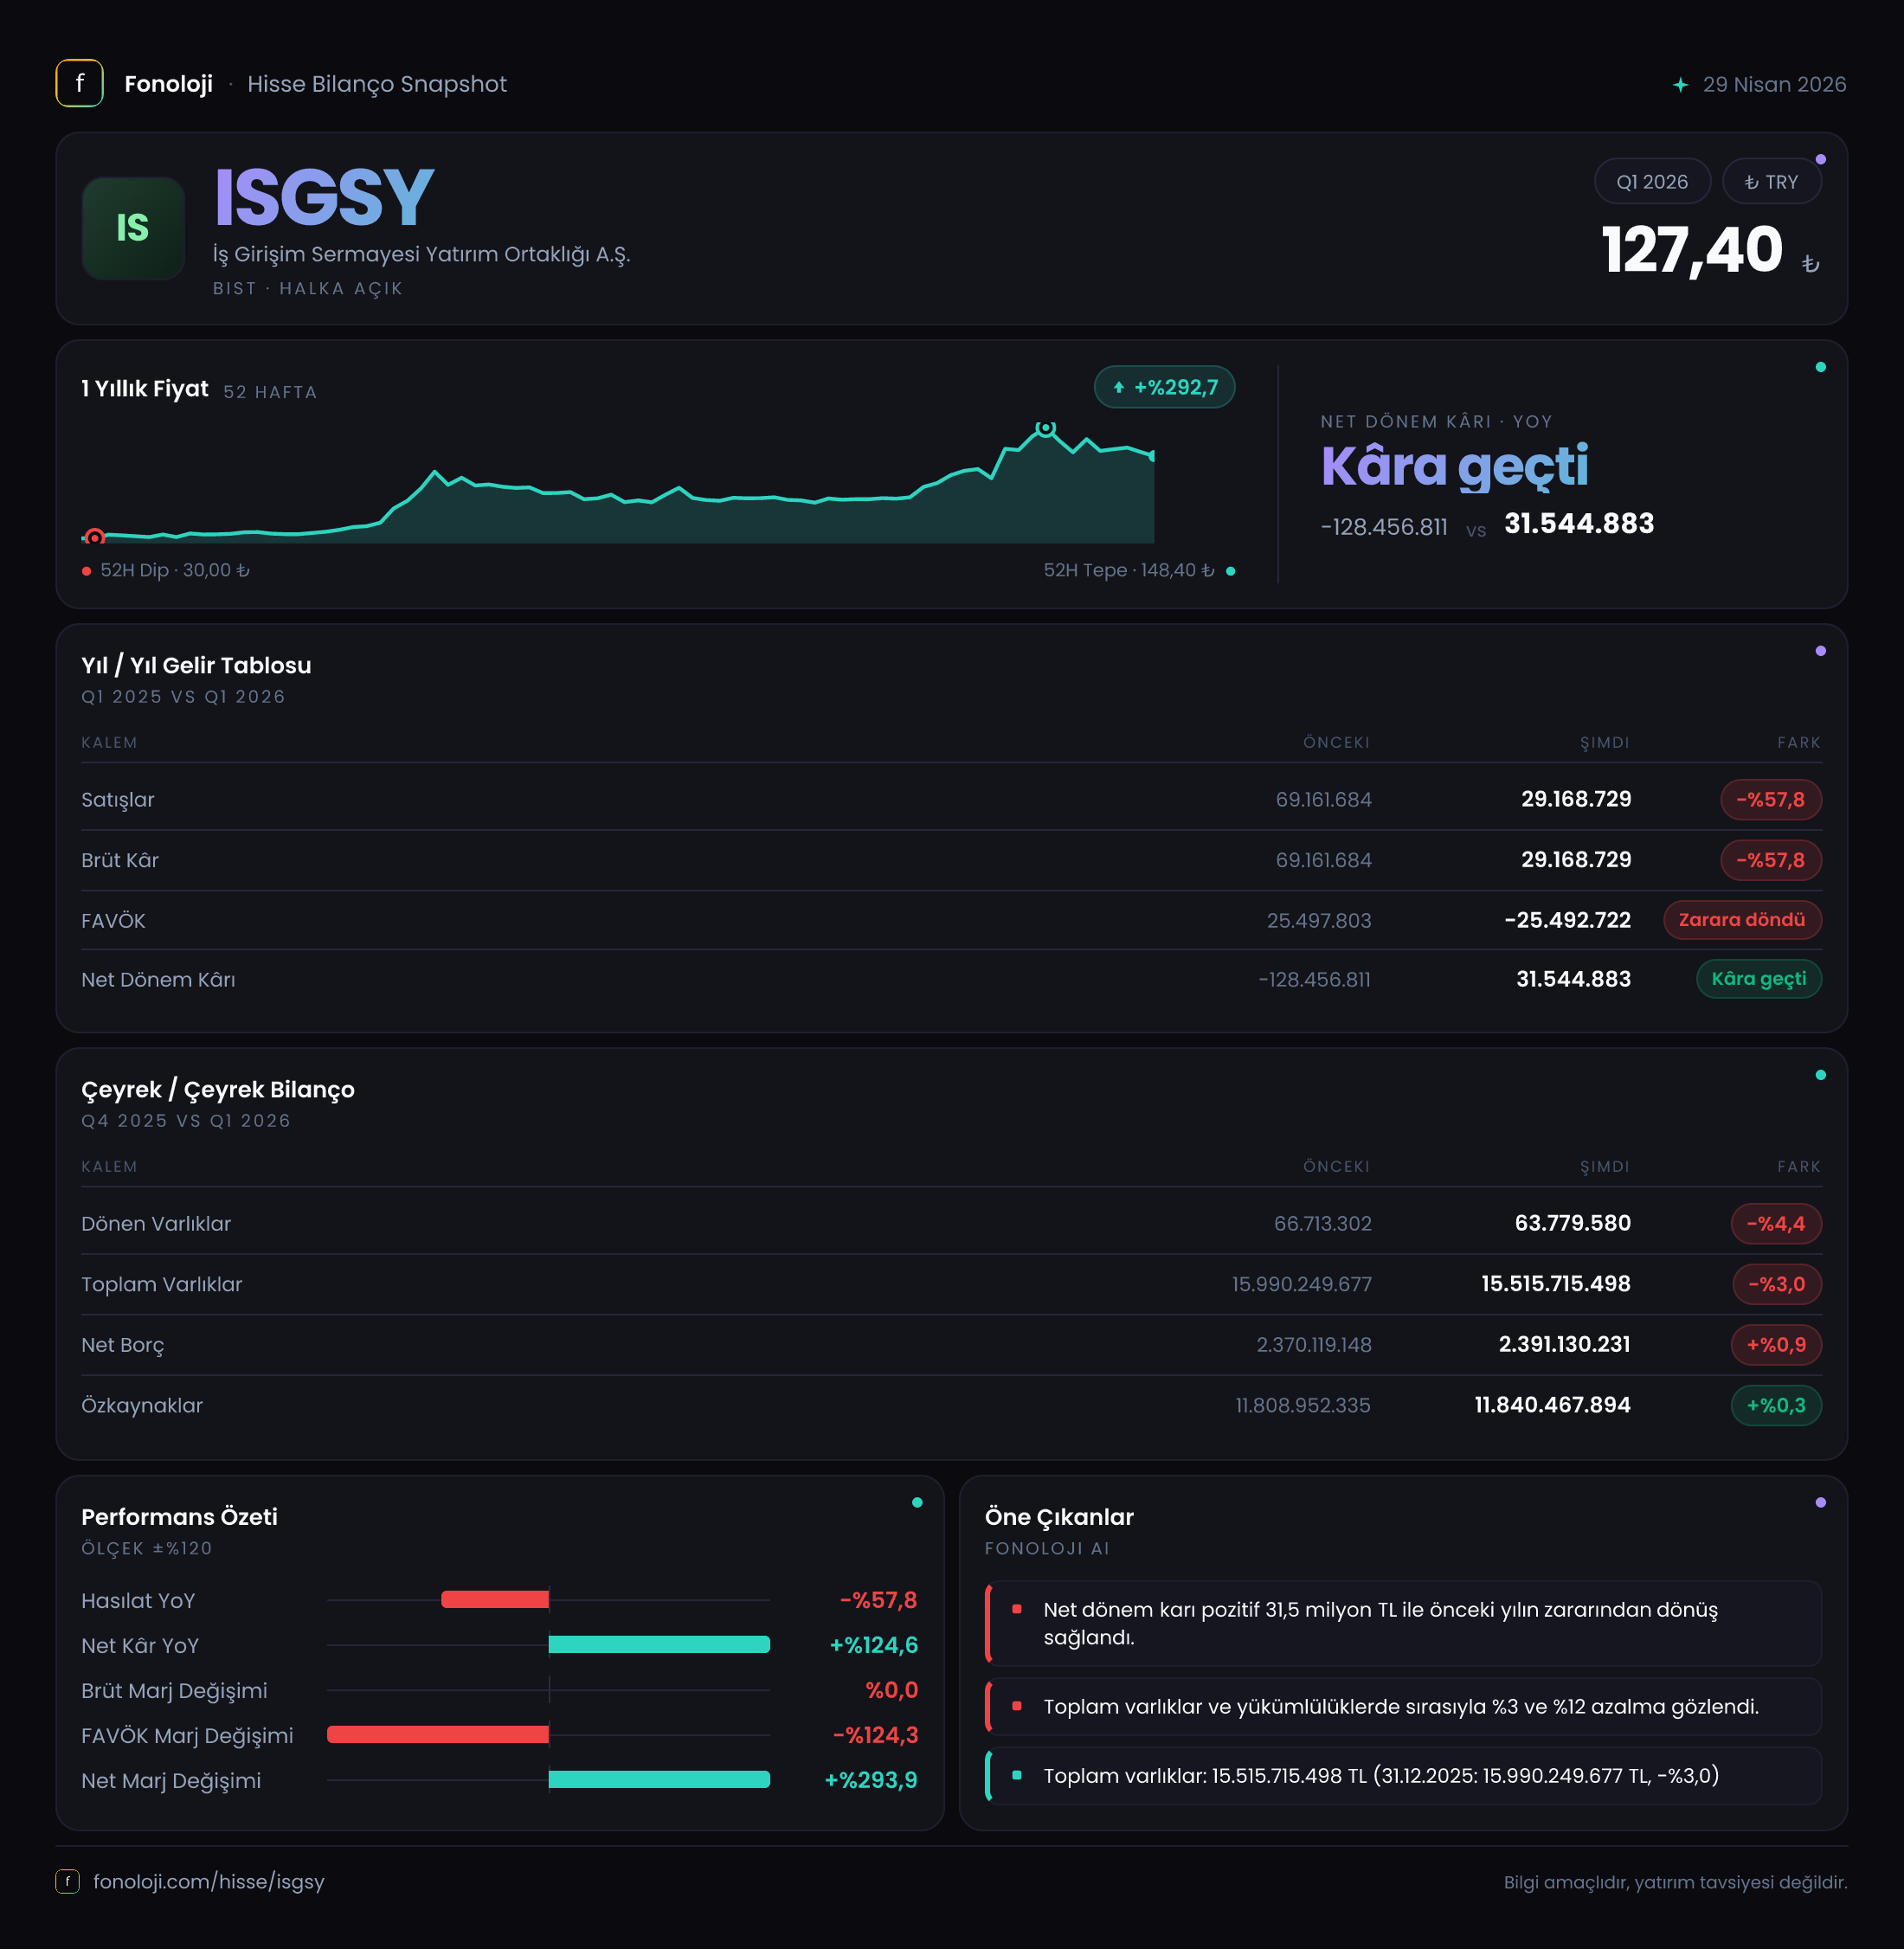
İş Girişim Sermayesi Yatırım Ortaklığı (ISGSY), doğrudan bir üretim veya perakende şirketi gibi düzenli satış geliri yaratmaktan çok, yatırım portföyünün değeri, elden çıkarılması ve finansal sonuçları üzerinden performans gösteren bir girişim sermayesi yatırım ortaklığıdır. 2026’nın ilk çeyreğinde şirketin satışları ve operasyonel kârlılığı belirgin biçimde zayıflarken, net parasal pozisyon gelirindeki güçlü artış net kârı pozitif bölgede tuttu. Böylece şirket, geçen yılın aynı dönemindeki 128,5 milyon TL net zarardan, bu yıl 31,5 milyon TL net kâra geçti. Ancak bu iyileşmenin ana kaynağı operasyonel faaliyetler değil, enflasyon muhasebesi kapsamında oluşan net parasal kazanç oldu.
Satış Hikayesi
ISGSY’nin satışları, geçen yılın aynı çeyreğindeki 69,2 milyon TL’den 29,2 milyon TL’ye geriledi. Bu, nominal olarak %57,8’lik sert bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu gerileme yalnızca reel bir daralmaya değil, nominal bazda da ciddi bir zayıflığa işaret ediyor.
Bununla birlikte ISGSY gibi yatırım ortaklıklarında “satışlar” kalemi, klasik sanayi veya perakende şirketlerindeki kadar operasyonel bir gösterge değildir. Yatırım portföyünden yapılan çıkışlar, değer artışları veya yatırım faaliyetlerinden elde edilen gelirler dönemsel olarak önemli dalgalanmalar yaratabilir. Bu nedenle 29,2 milyon TL’lik satışın, şirketin toplam yatırım portföyünün büyüklüğünü tek başına açıklamadığını belirtmek gerekir.
Brüt kârın satışlarla aynı seviyede, yani 29,2 milyon TL gerçekleşmesi, raporlanan satışların doğrudan brüt kâra yansıdığını gösteriyor. Ancak geçen yıl aynı dönemde 69,2 milyon TL olan brüt kârın bu yıl aynı oranda düşmesi, gelir yaratma kapasitesinin dönemsel olarak zayıfladığını ortaya koyuyor. Çeyreklik veri setinde yalnızca 2025/3 karşılaştırması bulunduğundan, bu gerilemenin geçici mi yoksa portföy faaliyetlerinde daha kalıcı bir yavaşlamanın işareti mi olduğunu anlamak için önümüzdeki çeyrekleri beklemek gerekiyor.
Kârlılık
Operasyonel kârlılık tarafında tablo daha belirgin biçimde bozulmuş durumda. FAVÖK, geçen yılın aynı dönemindeki 31,1 milyon TL’den, bu çeyrekte 21,4 milyon TL negatif seviyeye indi. Başka bir ifadeyle şirket, satışlardan elde ettiği brüt kâra rağmen faaliyet giderlerini karşılayacak düzeyde operasyonel gelir üretemedi.
FAVÖK marjı da bu değişimi net biçimde gösteriyor:
- 2025/3 FAVÖK marjı: yaklaşık %44,9
- 2026/3 FAVÖK marjı: yaklaşık -%73,3
Yani satışlar azalırken, faaliyet giderlerinin satışlara oranı çok daha ağır bir hale gelmiş. Bu, girişim sermayesi şirketlerinde yatırım, değerleme, danışmanlık ve yönetim giderlerinin dönemsel gelirlerle aynı hızda hareket etmemesinden kaynaklanabilir. Fakat mevcut veri, bu giderlerin ayrıntısını vermediği için negatif FAVÖK’ün hangi kalemlerden oluştuğu konusunda kesin bir ayrım yapılamıyor.
Net kâr tarafında ise görünüm operasyonel sonuçtan ayrışıyor. Şirket geçen yıl 128,5 milyon TL net zarar açıklarken, bu yıl 31,5 milyon TL net kâr elde etti. Net kâr marjı yaklaşık %107,9 oldu; ancak bu oran yüksek operasyonel verimlilik anlamına gelmiyor. Çünkü net parasal pozisyon geliri 290,9 milyon TL ile net kârın birçok katına ulaştı. Dolayısıyla kârlılığın kalitesi açısından bakıldığında, net kâr pozitif olsa da bu sonuç faaliyet kârından ziyade muhasebesel ve parasal etkilerle desteklenmiş durumda.
Bilanço Sağlığı
ISGSY’nin bilançosunda en dikkat çekici unsur, varlıkların neredeyse tamamının duran varlıklardan oluşmasıdır. Duran varlıklar 15,5 milyar TL, toplam varlıklar ise yaklaşık 15,5 milyar TL seviyesinde bulunuyor. Buna karşılık dönen varlıklar yalnızca 63,8 milyon TL ve toplam varlıklar içindeki payı oldukça düşük.
Toplam varlıklar, 2025 yıl sonundaki yaklaşık 16,0 milyar TL’den 15,5 milyar TL’ye gerileyerek %3,0 azalmış. Bu düşüş, yatırım portföyünün değerinde veya sınıflandırmasında sınırlı bir geri çekilmeye işaret edebilir; ancak eldeki veri portföy bazında ayrıntı sunmadığı için bunun değer kaybı, satış veya başka bir bilanço hareketinden kaynaklandığı net biçimde söylenemez.
Özkaynaklar 11,8 milyar TL ile büyük ölçüde korunmuş ve dönemsel olarak %0,3 artmış. Bu rakam, toplam varlıkların yaklaşık %76’sının özkaynaklarla finanse edildiğini gösteriyor. Şirketin bilanço yapısında önemli bir özkaynak tamponu bulunması, özellikle yatırım portföyü değerlemelerinin dalgalanabildiği bir iş modelinde olumlu bir unsur.
Net borç ise 2,4 milyar TL düzeyinde ve önceki döneme göre %1,3 artmış. Net borcun özkaynaklara oranı yaklaşık %20, toplam varlıklara oranı ise yaklaşık %15,5 seviyesinde. Bu oranlar bilanço açısından hemen alarm veren düzeylerde görünmüyor. Ancak FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Şirketin borç taşıma kapasitesini değerlendirirken operasyonel nakit üretimi ve portföy varlıklarının likiditesi özellikle izlenmeli.
Net Parasal Pozisyon (TAS 29)
Bu çeyreğin net kârını anlamanın anahtarı TAS 29 kapsamında raporlanan net parasal pozisyon geliridir. ISGSY’nin net parasal pozisyonu, geçen yılın aynı dönemindeki 177,0 milyon TL’den 290,9 milyon TL’ye yükselmiş; artış %64,3 seviyesinde gerçekleşmiştir.
Yüksek enflasyon ortamında parasal varlık ve borçların satın alma gücü üzerindeki etkileri finansal tablolara yansıtılır. Şirketin pozitif net parasal pozisyon geliri elde etmesi, bilançosundaki parasal yükümlülüklerin veya parasal pozisyonunun enflasyon karşısındaki etkisinin kâr yaratacak şekilde muhasebeleştirildiğini gösterir. Bu gelir, nominal olarak ciddi görünse de doğrudan kasaya giren, tekrarlanabilir bir operasyonel nakit akışı değildir.
Nitekim 290,9 milyon TL’lik net parasal pozisyon geliri, 29,2 milyon TL’lik satışların yaklaşık 10 katı, 31,5 milyon TL’lik net kârın ise yaklaşık 9 katı büyüklüğünde. Bu oranlar, şirketin dönem kârının operasyonel performanstan çok enflasyon muhasebesi etkisine bağımlı olduğunu açıkça ortaya koyuyor. Önümüzdeki dönemlerde enflasyonun seyri, borç yapısı ve portföy bileşimi değiştikçe bu kalemin katkısı da önemli ölçüde farklılaşabilir.
Yatırımcı için Ne Anlama Geliyor?
ISGSY’nin ilk çeyrek sonuçları, net kârda toparlanma gösterse de bu toparlanmanın niteliği dikkatle ele alınmalı. Şirketin geçen yılki zarardan kâra geçmesi olumlu; fakat satışların %57,8 düşmesi ve FAVÖK’ün pozitiftan negatife dönmesi, ana faaliyet performansının güçlü olmadığını gösteriyor.
Yatırımcı açısından öne çıkan fırsatlar ve riskler şöyle sıralanabilir:
- Fırsat: Özkaynakların 11,8 milyar TL seviyesinde korunması ve özkaynak oranının yaklaşık %76 olması, bilanço dayanıklılığı sağlıyor.
- Fırsat: Girişim sermayesi portföyünde gerçekleşebilecek yeni yatırımlar, değer artışları veya başarılı çıkışlar satış ve kârlılık görünümünü hızla değiştirebilir.
- Risk: Net kârın büyük bölümü olan 290,9 milyon TL’lik net parasal pozisyon gelirinden kaynaklanıyor; bu kalem operasyonel kârın yerine geçmiyor.
- Risk: Negatif FAVÖK, şirketin mevcut dönemde faaliyet giderlerini gelirleriyle karşılayamadığını gösteriyor.
- Dikkat edilmesi gereken nokta: Net borç 2,4 milyar TL seviyesinde sabit kalırken FAVÖK negatif olduğu için borçluluk değerlendirmesi yalnızca bilanço oranlarıyla yapılmamalı; nakit akışı ve portföy likiditesi izlenmeli.
- Takip edilmesi gereken veri: Gelecek çeyreklerde satışların toparlanıp toparlanmadığı, net parasal pozisyon gelirine bağımlılığın azalıp azalmadığı ve portföy değerlerinin nasıl değiştiği.
Özetle ISGSY, ilk çeyrekte muhasebesel olarak zarardan kâra geçmiş olsa da yatırımcı bu sonucu doğrudan güçlü operasyonel toparlanma olarak okumamalı. Şirketin asıl sınavı, enflasyon muhasebesi etkisi daha sınırlı kaldığında portföyünden ve faaliyetlerinden sürdürülebilir gelir üretebildiğini göstermek olacak. Yatırım tavsiyesi değildir.