
Açılış
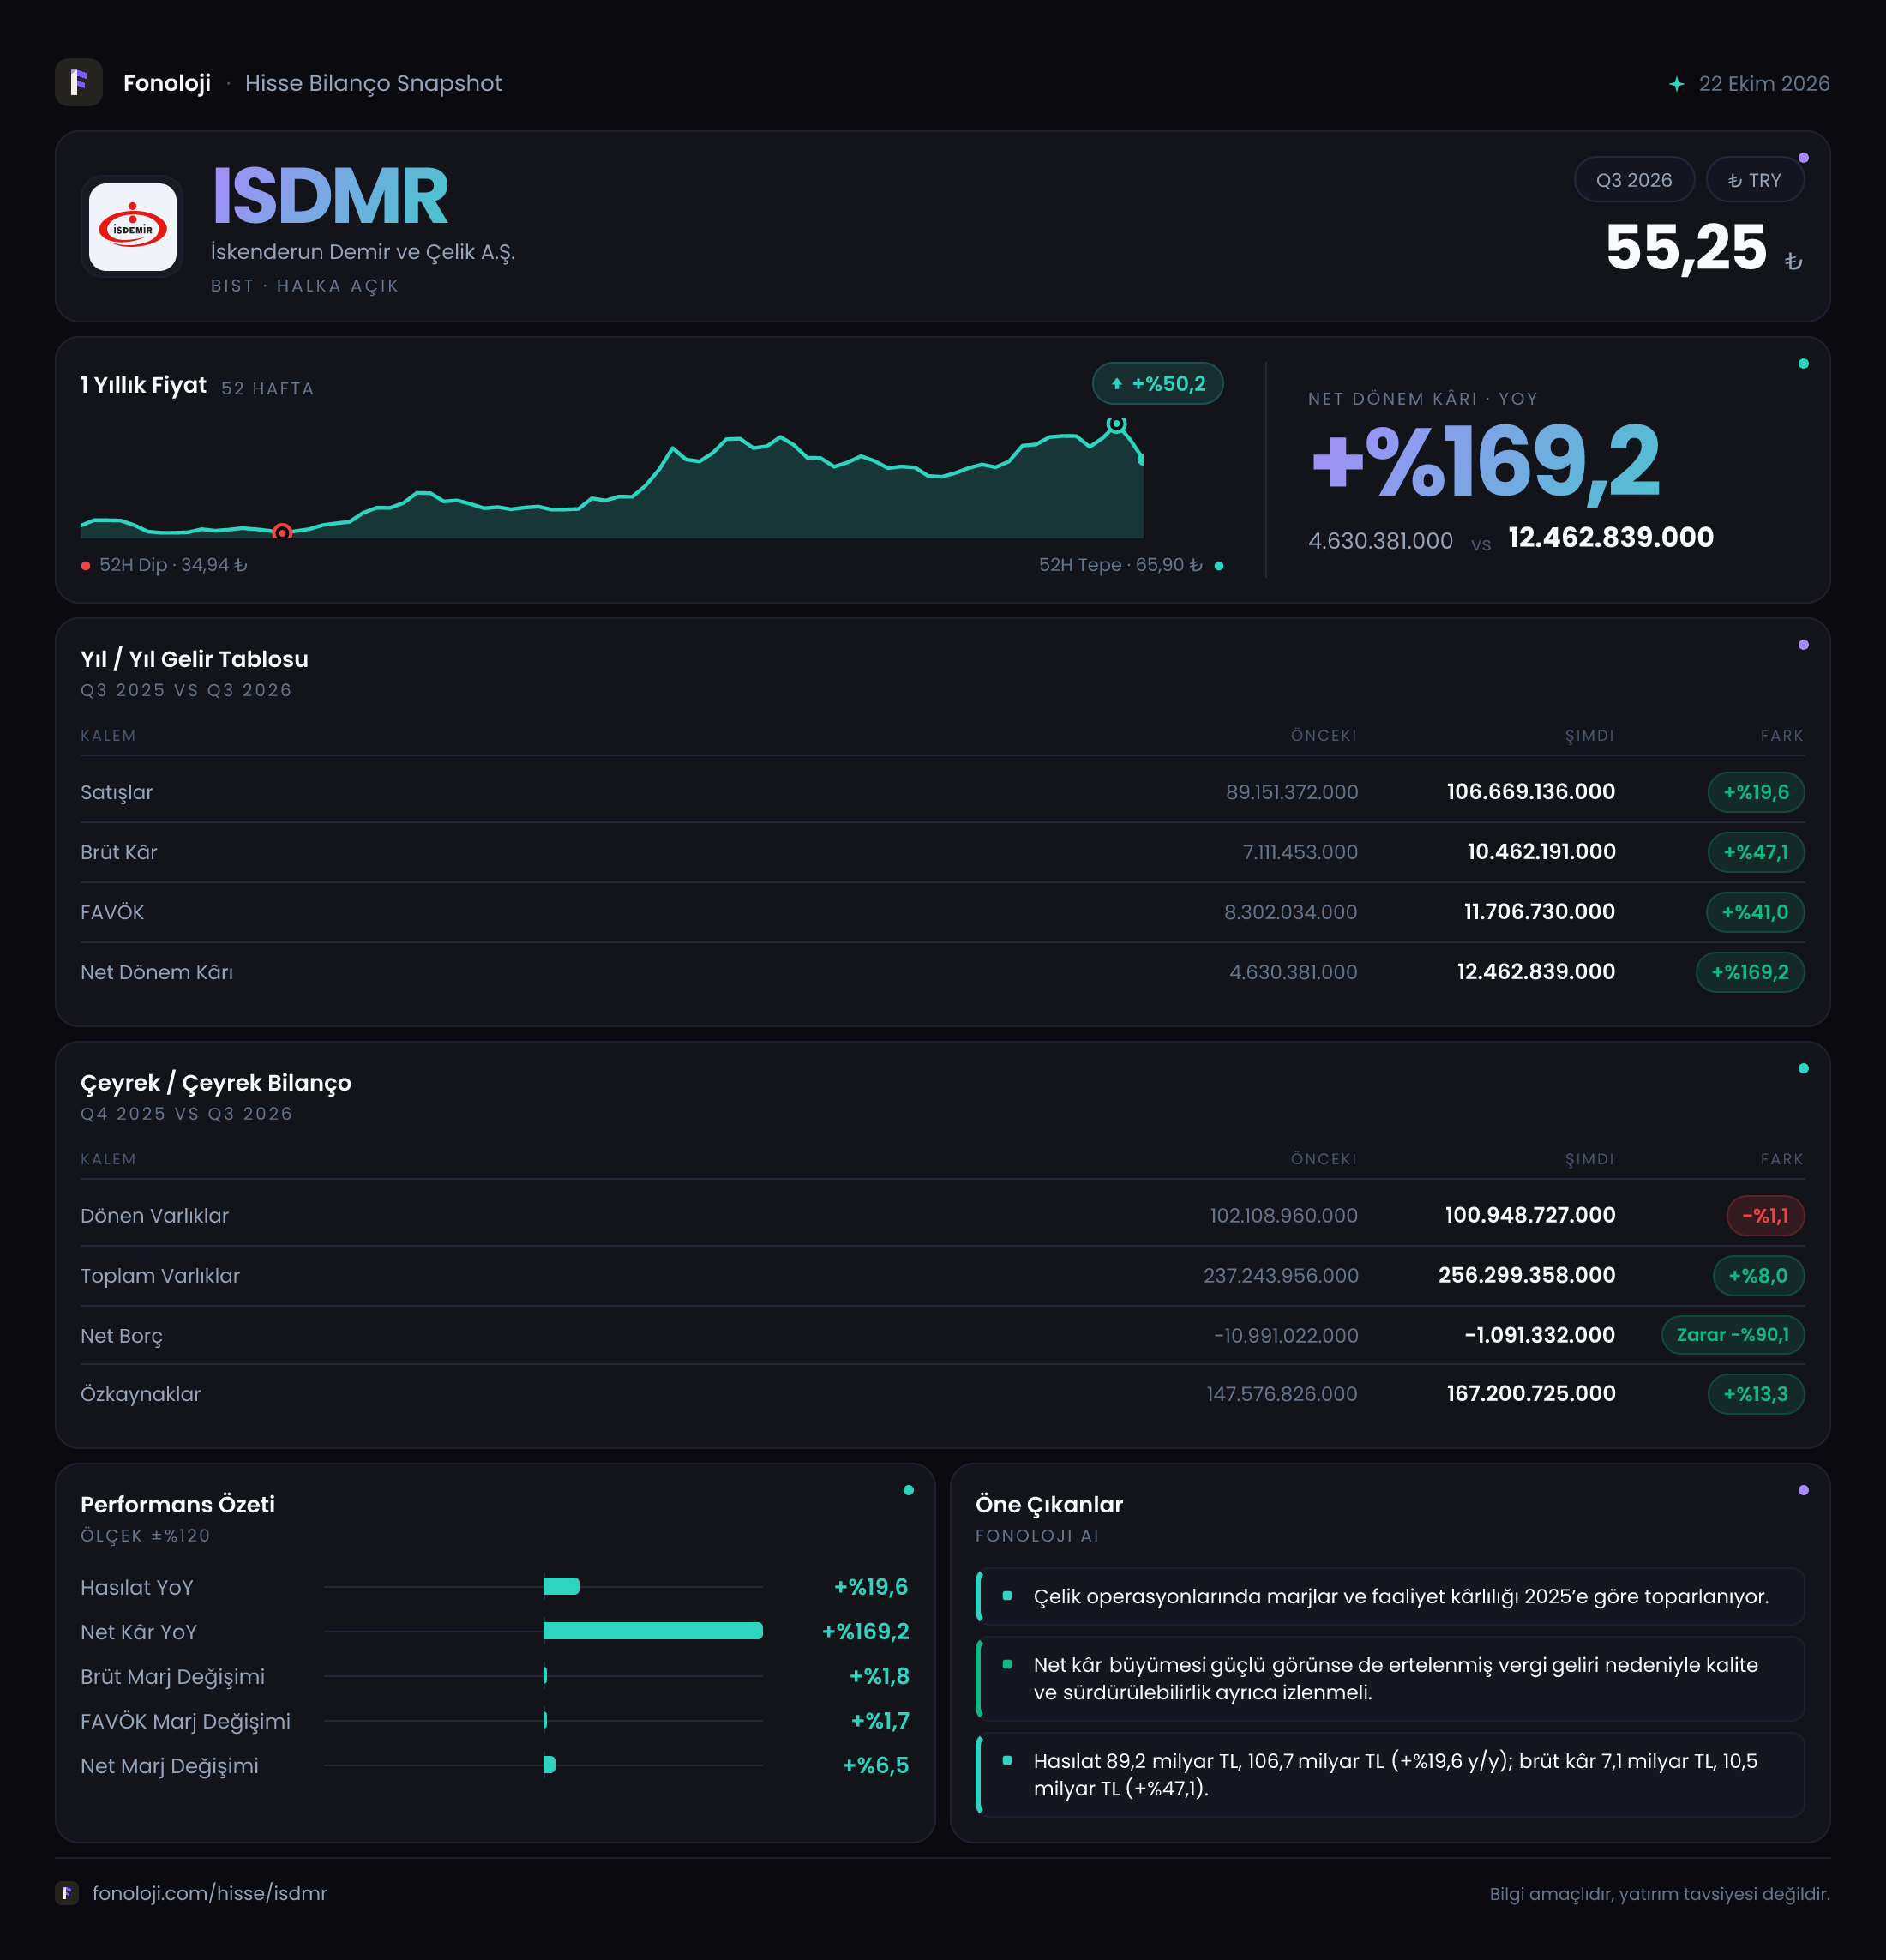
İskenderun Demir ve Çelik, Türkiye’nin önemli entegre demir-çelik üreticilerinden biri olarak faaliyet gösteriyor. 2026/9AB sonuçları, şirketin satışlarını nominal olarak büyütürken kârlılık tarafında satışlardan daha güçlü bir performans sergilediğini gösteriyor. Dokuz aylık dönemde satışlar 106,7 milyar TL’ye, FAVÖK 11,7 milyar TL’ye, net dönem kârı ise 12,5 milyar TL’ye ulaştı. Ana mesaj şu: marjlar geçen yılın aynı dönemine göre belirgin biçimde iyileşmiş, ancak bilanço tarafındaki net nakit tamponu daralmış durumda.
Satış Hikayesi
İsdemir’in satışları geçen yılın aynı dönemindeki 89,2 milyar TL’den 106,7 milyar TL’ye yükselerek %19,6 arttı. İlk bakışta bu artış güçlü görünüyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel anlamda aynı ölçüde güçlü olmadığı görülüyor. Başka bir ifadeyle şirket daha yüksek bir ciro üretmiş olsa da, bu artışın tamamı gerçek hacim veya fiyatlama gücünden kaynaklanıyor kabul edilemez.
Demir-çelik şirketlerinde satış performansını değerlendirirken yalnızca ciroya değil, çelik fiyatlarına, ürün karmasına ve sevkiyat miktarlarına da bakmak gerekir. Mevcut veride ton bazında üretim veya satış hacmi bulunmadığı için, 106,7 milyar TL’lik cironun ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu ayırmak mümkün değil. Bu nedenle satış büyümesi olumlu olmakla birlikte, enflasyonun üzerinde sürdürülebilir bir operasyonel büyüme kanıtı olarak okunmamalı.
Şirketin mevcut dokuz aylık satışları, verilen sınırlı çeyreklik veriyle karşılaştırıldığında da dikkat çekiyor. 2025/9 dönemindeki çeyreklik satış 33,5 milyar TL olarak paylaşılmış; ancak 2026 yılına ait karşılaştırılabilir çeyreklik satış rakamı bulunmadığı için çeyrekten çeyreğe ivme analizi yapmak mümkün değil. Bu nedenle kısa vadeli satış trendini değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Asıl olumlu sinyal, satışların altında değil, satışların üzerinde büyüyen brüt kâr ve FAVÖK rakamlarında ortaya çıkıyor.
Kârlılık
İsdemir’in brüt kârı geçen yılın aynı dönemindeki 7,1 milyar TL’den 10,5 milyar TL’ye çıkarak %47,1 arttı. Satışlar %19,6 büyürken brüt kârın iki katından fazla hızla artması, üretim maliyetleri, ürün fiyatları veya ürün karması tarafında şirket lehine bir gelişme yaşandığını gösteriyor.
Bu gelişme brüt marja da yansımış durumda:
- Brüt kâr marjı: %9,8
- Geçen yıl aynı dönem: yaklaşık %8,0
- Değişim: yaklaşık 1,8 puan iyileşme
Marjdaki bu artış, İsdemir’in yalnızca daha fazla satış yapmadığını, satışlarından daha yüksek katma değer elde ettiğini gösteriyor. Bununla birlikte demir-çelik sektörünün emtia fiyatlarına, enerji maliyetlerine ve küresel kapasite koşullarına duyarlı olduğu unutulmamalı. Dolayısıyla mevcut marj seviyesinin kalıcı olup olmadığı, önümüzdeki dönem çelik fiyatları ve maliyet eğilimiyle yakından bağlantılı olacak.
FAVÖK ise 8,3 milyar TL’den 11,7 milyar TL’ye yükselerek %41,0 arttı. FAVÖK marjı yaklaşık %9,3’ten %11,0’a çıkmış durumda. Brüt marj ile FAVÖK marjının birlikte iyileşmesi, olumlu operasyonel kaldıraç bulunduğunu gösteriyor. Şirket satışlarını artırırken faaliyet giderlerini de kontrol altında tutmuş ve brüt kârdaki iyileşmenin önemli bölümünü operasyonel kâra taşıyabilmiş.
Net dönem kârı ise 4,6 milyar TL’den 12,5 milyar TL’ye çıkarak %169,2 arttı. Net kâr marjı yaklaşık %5,2’den %11,7’ye yükseldi. Net kârdaki artışın FAVÖK büyümesinden çok daha yüksek olması, faaliyet dışı kalemlerin, finansman etkilerinin, vergi kalemlerinin veya enflasyon muhasebesinin sonucu önemli ölçüde etkilediğine işaret edebilir. Ancak bu kalemlerin ayrıntıları paylaşılmadığı için net kâr artışının ne kadarının operasyonel, ne kadarının muhasebesel veya finansal kaynaklı olduğunu kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
İsdemir’in toplam varlıkları önceki yıl sonundaki 237,2 milyar TL’den 256,3 milyar TL’ye yükselerek %8,0 arttı. Bu büyümenin temel kaynağı duran varlıklar oldu. Duran varlıklar 135,1 milyar TL’den 155,4 milyar TL’ye yükseldi; artış %15,0 seviyesinde. Bu gelişme, şirketin sabit kıymet tabanının genişlediğini ve bilanço içinde uzun vadeli varlıkların ağırlığının arttığını gösteriyor.
Dönen varlıklar ise 102,1 milyar TL’den 100,9 milyar TL’ye gerileyerek %1,1 azaldı. Bu düşüş sınırlı olsa da, şirketin kısa vadeli varlıklarında büyüme yerine yatay bir görünüm oluştuğunu gösteriyor. Dönen varlıkların kompozisyonu verilmediği için stoklar, ticari alacaklar ve nakit arasındaki değişimi ayrıca değerlendiremiyoruz.
Özkaynaklar 147,6 milyar TL’den 167,2 milyar TL’ye çıkarak %13,3 büyüdü. Özkaynak artışının toplam varlık büyümesinden daha yüksek olması, bilançonun finansal dayanıklılığı açısından olumlu. Özkaynakların toplam varlıklara oranı yaklaşık %65,2 seviyesinde; bu oran şirket varlıklarının önemli bölümünün özkaynaklarla finanse edildiğini gösteriyor.
Net borç tarafında ise dikkat edilmesi gereken bir değişim var. Şirket önceki yıl sonunda 11,0 milyar TL net nakit pozisyonundayken, bu dönemde net nakit 1,1 milyar TL’ye gerilemiş. Teknik olarak net borç -1,1 milyar TL seviyesinde bulunuyor; yani şirket hâlâ net borçlu değil. Ancak nakit tamponunun 9,9 milyar TL azalması, finansal esnekliğin önceki döneme göre zayıfladığını gösteriyor.
Net borç/FAVÖK oranı yaklaşık -0,1x düzeyinde. Bu, şirketin borçluluk baskısı taşımadığını ortaya koyuyor. Ancak önceki dönemde bu oran yaklaşık -1,3x seviyesindeydi; dolayısıyla borç riski düşük kalırken nakit pozisyonundaki rahatlama da belirginleşmiş durumda.
Net Parasal Pozisyon (TAS 29)
Verilen finansal tabloda net parasal pozisyon kalemi için bu dönem ve geçen yıl karşılaştırması bulunmuyor. Bu nedenle TAS 29 enflasyon muhasebesinin İsdemir’in net kârını ne ölçüde artırdığı veya azalttığı hakkında rakamsal bir sonuç üretmek mümkün değil.
TAS 29 kapsamında parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, yüksek enflasyon ortamında net parasal kayıp yaşayabilir; borç ağırlığı daha yüksek şirketlerde ise bunun tersi görülebilir. İsdemir’in bu dönemde net nakit pozisyonunda bulunması, teorik olarak parasal pozisyon etkisinin kâr üzerinde baskı oluşturabileceği bir yapıya işaret edebilir. Ancak net parasal pozisyon satırı paylaşılmadığı için bu etkinin yönü ve büyüklüğü kesinleştirilemez.
Bu nokta önemli; çünkü net kârın 12,5 milyar TL’ye yükselmesi güçlü görünse de, enflasyon muhasebesi etkisi ayrıştırılmadan bu kârın tamamını operasyonel performans olarak değerlendirmek doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
İsdemir’in 2026/9AB sonuçları, özellikle marjlar açısından geçen yılın aynı dönemine göre belirgin bir iyileşme gösteriyor. Satış büyümesi enflasyonun altında kalsa da brüt kârın %47,1, FAVÖK’ün %41,0 ve net kârın %169,2 artması, şirketin daha kârlı bir dönem geçirdiğini ortaya koyuyor.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt ve FAVÖK marjlarındaki iyileşme, operasyonel verimliliğin güçlendiğini gösteriyor.
- Net borç/FAVÖK oranının negatif kalması, finansman riskinin düşük olduğunu ortaya koyuyor.
- 167,2 milyar TL’lik özkaynak ve yaklaşık %65 özkaynak/varlık oranı, bilanço dayanıklılığını destekliyor.
Buna karşılık temel riskler de izlenmeli:
- Satış büyümesi %19,6 ile yüksek enflasyonun altında kalıyor; reel büyüme sınırlı olabilir.
- Net nakit pozisyonu 11,0 milyar TL’den 1,1 milyar TL’ye gerilemiş durumda.
- Net kâr artışının operasyonel faaliyetlerden ne kadar kaynaklandığı, TAS 29 ve diğer faaliyet dışı kalemler ayrıştırılmadan tam olarak görülemiyor.
- Demir-çelik fiyatları, enerji maliyetleri ve küresel talep koşulları marjları hızlı biçimde değiştirebilir.
Sonuç olarak veri, borçluluğu düşük, marjları iyileşen ve güçlü özkaynak yapısını koruyan bir İsdemir tablosu çiziyor. Ancak satışların enflasyon karşısındaki reel görünümü, nakit tamponundaki daralma ve net kârın muhasebesel bileşenleri önümüzdeki dönemlerde yakından takip edilmeli. Yatırım tavsiyesi değildir.