
Açılış
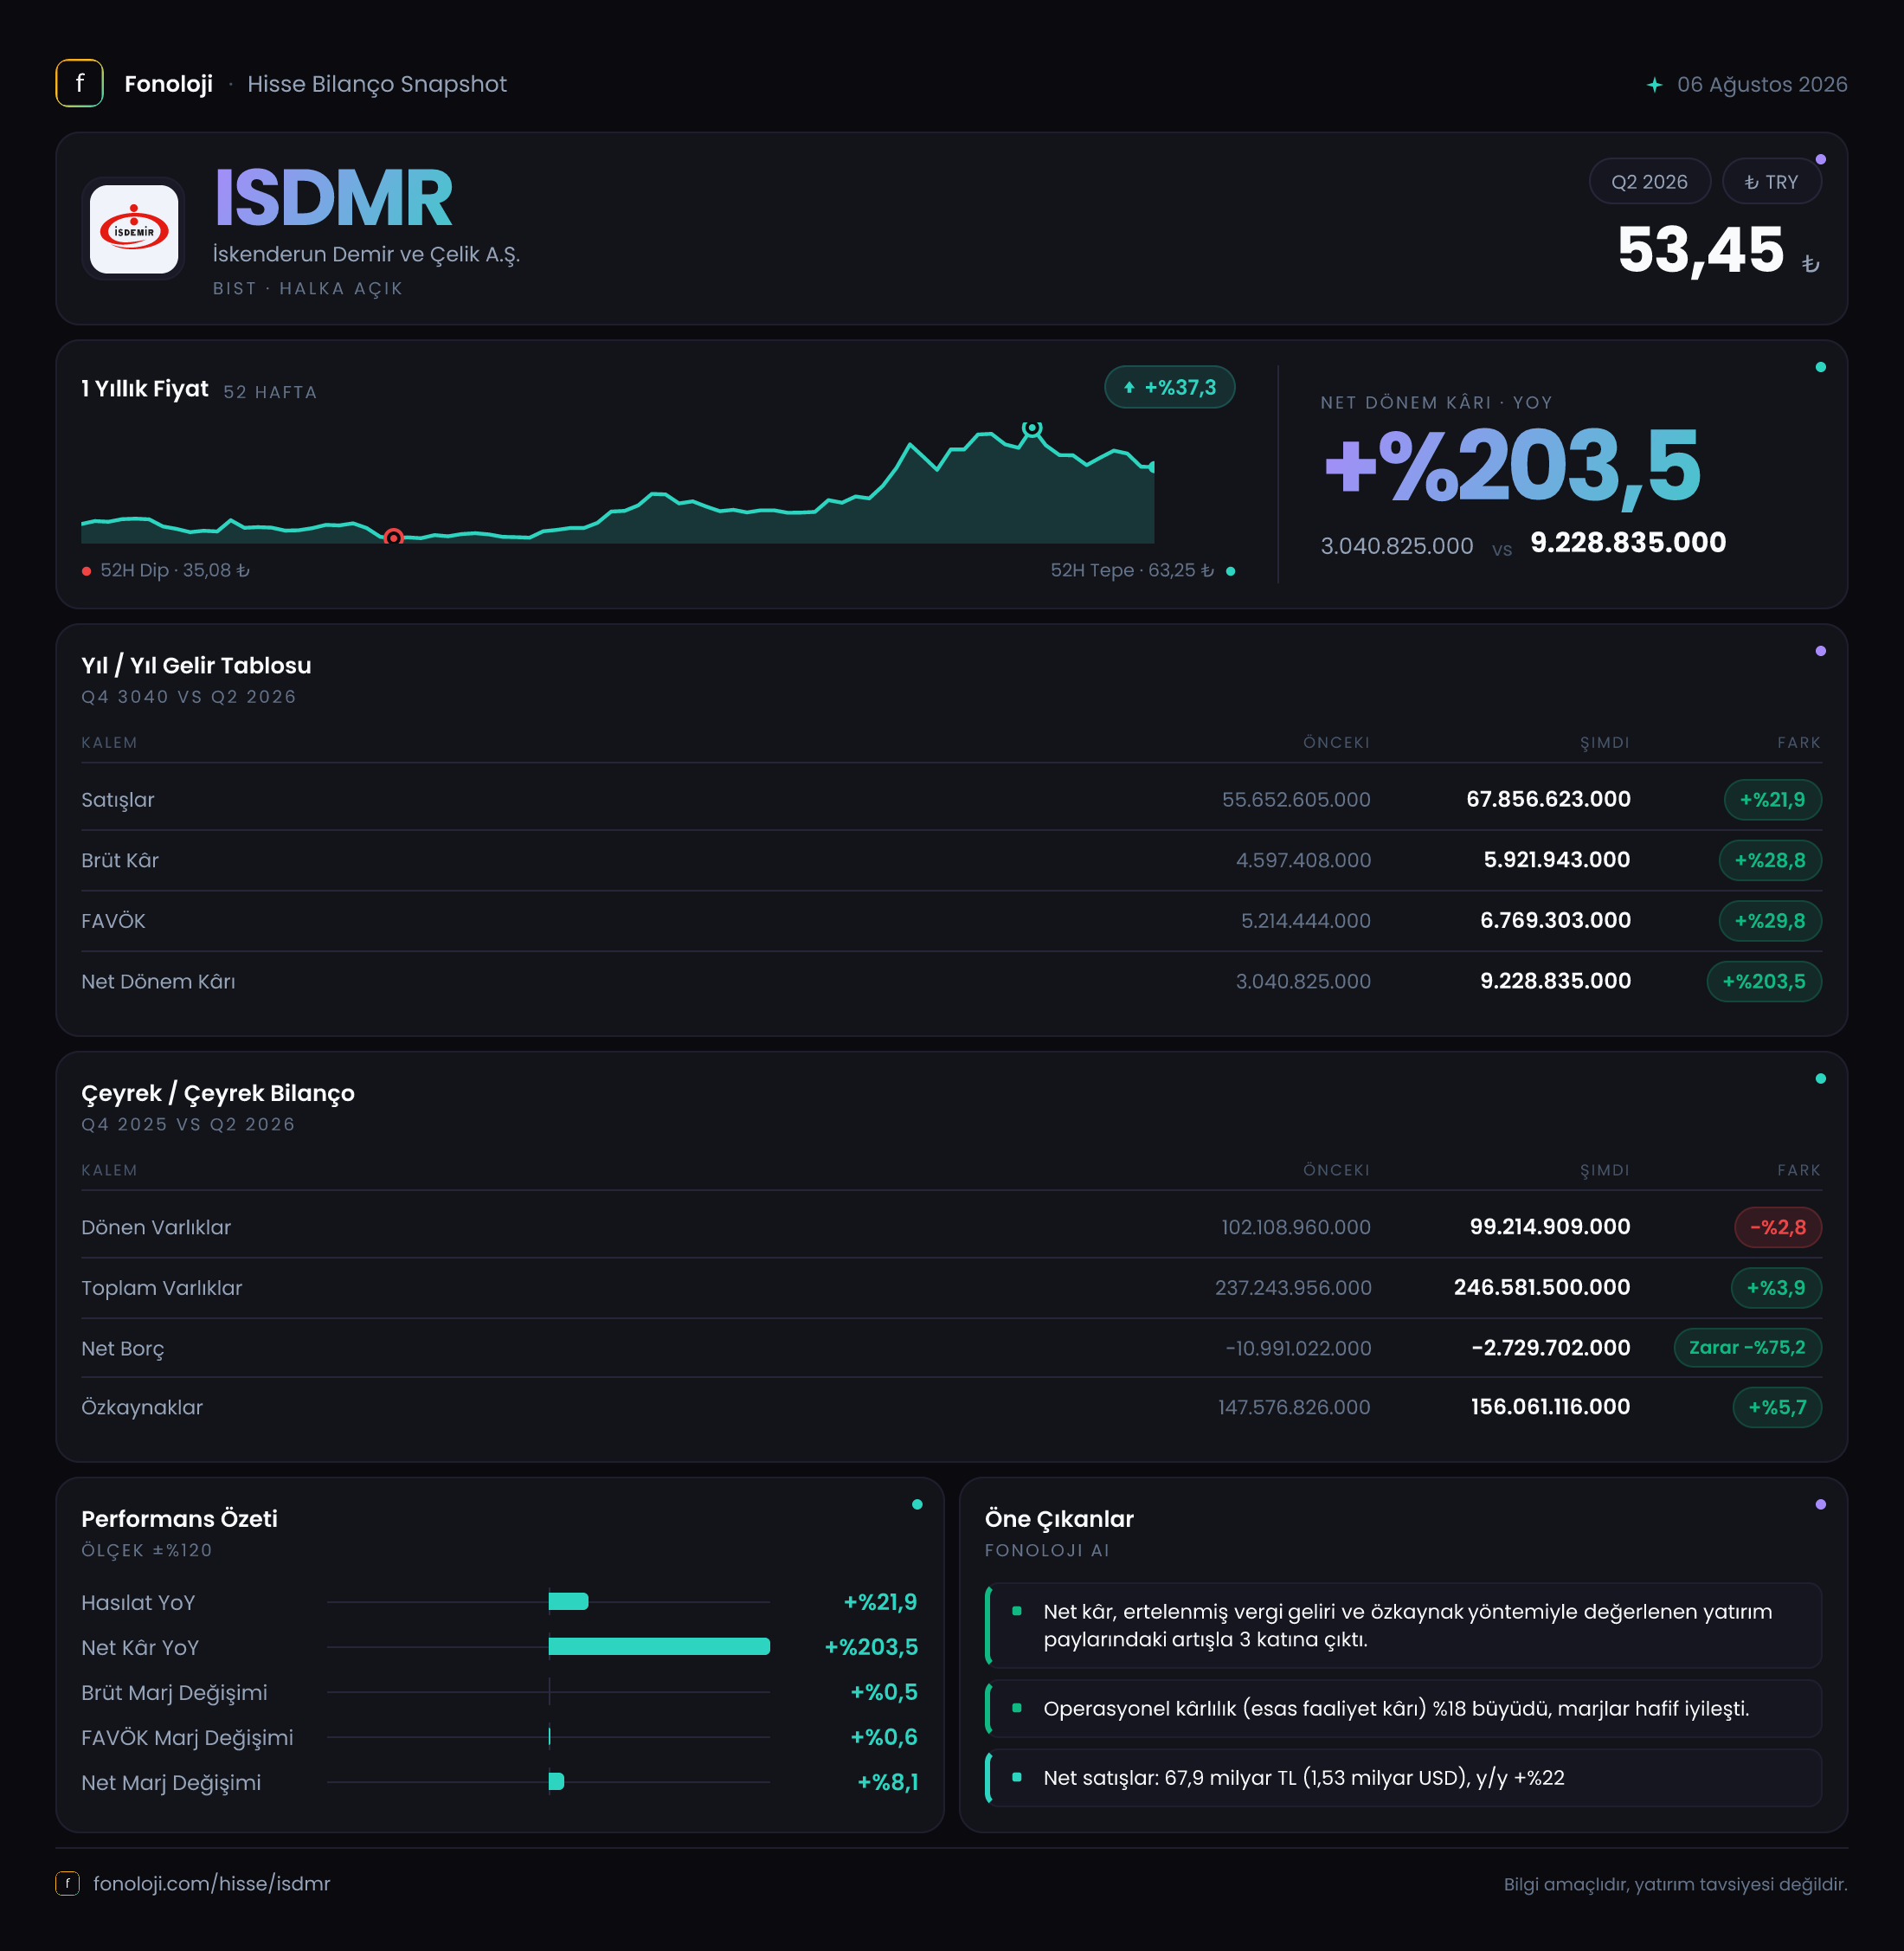
İskenderun Demir ve Çelik (ISDMR), Türkiye’nin önde gelen entegre demir-çelik üreticilerinden biri olarak satış hacmi, çelik fiyatları, hammadde maliyetleri ve iç talep koşullarına duyarlı bir yapıya sahip. 2026/6AB döneminde şirketin satışları 67,9 milyar TL’ye, FAVÖK’ü 6,8 milyar TL’ye, net dönem kârı ise 9,2 milyar TL’ye yükseldi. İlk bakışta tablo, hem operasyonel kârlılıkta hem de net kârda güçlü bir toparlanmaya işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki %21,9’luk artışın tamamını reel büyüme olarak okumak mümkün değil; asıl olumlu sinyal, marjların ve bilanço gücünün aynı dönemde iyileşmesi.
Satış Hikayesi
ISDMR’nin satışları geçen yılın aynı dönemindeki 55,7 milyar TL’den 67,9 milyar TL’ye çıkarak %21,9 arttı. Bu artış nominal olarak güçlü görünse de, Türkiye’deki yüksek enflasyonla karşılaştırıldığında satış büyümesi reel anlamda sınırlı kalıyor. Başka bir ifadeyle şirketin satışları fiyat artışlarını tamamen aşan bir ivme sergilemiş görünmüyor; büyümenin ne kadarının satış hacminden, ne kadarının ürün fiyatlarındaki değişimden kaynaklandığını mevcut veriyle ayrıştırmak mümkün değil.
Demir-çelik sektöründe ciroyu yalnızca şirketin satış performansı değil, yassı çelik fiyatları, kapasite kullanım oranı, ihracat koşulları, enerji maliyetleri ve hammadde fiyatları da belirliyor. Bu nedenle %21,9’luk ciro artışını, sektör fiyatları ve enflasyonla birlikte değerlendirmek gerekiyor. Nominal satış büyümesi enflasyonun altında kalırken brüt kâr ve FAVÖK’ün daha hızlı artması ise şirketin satış kalitesinde veya maliyet yönetiminde bir iyileşme olabileceğine işaret ediyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk ve ikinci çeyreği arasında ivmenin güçlenip güçlenmediğini söylemek mümkün değil. Bu ayrım özellikle çelik şirketlerinde önemli; çünkü fiyat ve marj hareketleri birkaç ay içinde sert değişebiliyor. İkinci çeyrekteki performansın ilk çeyreğe göre korunup korunmadığını görmek için bir sonraki raporda çeyreklik gelir, FAVÖK ve marj verileri yakından izlenmeli.
Kârlılık
Şirketin brüt kârı 4,6 milyar TL’den 5,9 milyar TL’ye çıkarak %28,8 arttı. Böylece brüt kâr büyümesi satış büyümesinin yaklaşık 7 puan üzerine çıktı. Bu fark, satışlardaki nominal artışın ötesinde hammadde, enerji veya üretim maliyetlerinde görece daha iyi bir denge kurulmuş olabileceğini gösteriyor.
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %8,3’ten %8,7’ye yükseldi. Marjdaki 0,4 puanlık iyileşme büyük değil; ancak çelik gibi maliyet ve fiyat oynaklığı yüksek bir sektörde, en azından marjların korunması ve sınırlı biçimde genişlemesi olumlu. Bununla birlikte marj seviyesi hâlâ düşük olduğundan, kârlılığın çelik fiyatlarındaki veya hammadde maliyetlerindeki küçük değişimlere duyarlı kalmaya devam ettiği söylenebilir.
FAVÖK ise 5,2 milyar TL’den 6,8 milyar TL’ye yükselerek %29,8 arttı. FAVÖK marjı da yaklaşık %9,3’ten %10,0’a çıktı. FAVÖK’ün satışlardan daha hızlı büyümesi, faaliyet giderleri ve üretim maliyetleri üzerinde operasyonel kaldıraç oluştuğunu gösteriyor. Brüt kâr marjındaki iyileşmeye kıyasla FAVÖK marjındaki artışın daha belirgin olması, faaliyet giderlerinin ciroya oranında da olumlu bir gelişme yaşanmış olabileceğini düşündürüyor; ancak gider kırılımı paylaşılmadığı için bunu kesin bir neden-sonuç ilişkisi olarak kurmamak gerekir.
Net dönem kârı 3,0 milyar TL’den 9,2 milyar TL’ye çıkarak %203,5 arttı. Net kâr marjı yaklaşık %5,4’ten %13,6’ya yükseldi. Net kârdaki artış, operasyonel kârlılıktaki %29,8’lik büyümenin çok üzerinde. Bu durum, faaliyet kârına ek olarak finansal gelirler, kur etkileri, vergi kalemleri veya enflasyon muhasebesi kaynaklı unsurların sonucu etkilediğini gösteriyor. Fakat net parasal pozisyon verisi bulunmadığı için bu artışın hangi bölümünün TAS 29 etkisinden kaynaklandığını ölçmek mümkün değil. Bu nedenle net kâr artışı güçlü olsa da, tamamını tekrarlanabilir operasyonel performans olarak değerlendirmemek gerekir.
Bilanço Sağlığı
ISDMR’nin toplam varlıkları önceki yıl sonundaki 237,2 milyar TL’den 246,6 milyar TL’ye çıkarak %3,9 arttı. Dönen varlıklar 102,1 milyar TL’den 99,2 milyar TL’ye gerilerken, duran varlıklar 135,1 milyar TL’den 147,4 milyar TL’ye yükseldi. Bu tablo, işletme sermayesi tarafında sınırlı bir daralma yaşanırken duran varlıkların büyüdüğünü gösteriyor.
Dönen varlıklardaki %2,8’lik düşüş; stoklar, ticari alacaklar veya nakit kalemlerinden birindeki azalmadan kaynaklanmış olabilir, ancak detay verilmediği için kesin bir yorum yapılamaz. Buna karşılık duran varlıklardaki %9,1’lik artış, kapasite, tesis veya makine yatırımlarının bilançodaki ağırlığını artırmış olabilir. Demir-çelik sektöründe bu tür yatırımlar uzun vadeli rekabet gücü yaratabilir; ancak yatırım harcamalarının geri dönüş süresi ve finansman ihtiyacı yakından takip edilmelidir.
Özkaynaklar 147,6 milyar TL’den 156,1 milyar TL’ye çıkarak %5,7 arttı. Bu artış, güçlü net kârın bilanço sermaye tabanını desteklediğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %63,3 seviyesinde bulunuyor. Bu oran, şirketin varlıklarının önemli bölümünü özkaynaklarla finanse ettiğine ve bilanço kaldıraç riskinin sınırlı olduğuna işaret ediyor.
Net borç tarafında şirketin 2,7 milyar TL net nakit pozisyonu bulunuyor. Önceki yıl sonunda net nakit 11,0 milyar TL seviyesindeydi. Dolayısıyla şirket net nakitli konumunu korusa da likidite fazlası 8,3 milyar TL azalmış durumda. Net borç/FAVÖK oranı yaklaşık -0,4x seviyesinde; bu, borçtan çok net nakit bulunduğunu gösteriyor. Ancak FAVÖK altı aylık dönem verisi olduğundan bu oran yıllıklandırılmadan yalnızca yön gösterici kabul edilmeli. Yine de mevcut tablo, şirketin faiz ve refinansman riskinin yüksek olmadığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Finansal tabloda net parasal pozisyon için değer paylaşılmamış. Bu nedenle ISDMR’nin enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı yazdığı ve bunun 9,2 milyar TL’lik net kâra etkisi ölçülemiyor.
TAS 29 kapsamında nakit ve parasal varlık taşıyan şirketler yüksek enflasyon ortamında reel değer kaybı yaşayabilir. Buna karşılık parasal yükümlülükleri daha yüksek olan şirketler enflasyon muhasebesi altında net parasal kazanç elde edebilir. ISDMR’nin net nakit pozisyonunda olması, teorik olarak parasal varlıkların enflasyon karşısında değer kaybetmesi yönünde bir etki yaratabilir; ancak şirketin parasal varlık ve yükümlülüklerinin vadesi, para birimi ve dağılımı bilinmeden bu etkinin yönünü veya büyüklüğünü kesinleştirmek mümkün değil.
Bu nedenle yatırımcı açısından net kâr artışının sürdürülebilirliğini analiz ederken, bir sonraki raporda net parasal pozisyon, vergi öncesi kâr, faaliyet kârı ve enflasyon muhasebesi etkilerinin ayrı ayrı incelenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ISDMR’nin 2026/6AB sonuçları, operasyonel olarak iyileşen ancak satış büyümesi enflasyonun gerisinde kalan bir şirket görünümü sunuyor. En güçlü taraflar; FAVÖK’ün satışlardan hızlı büyümesi, FAVÖK marjının %10,0’a yükselmesi, net nakit pozisyonunun korunması ve özkaynakların güçlenmesi. Net kârdaki %203,5’lik artış da dikkat çekici; ancak bu artışın ne kadarının operasyonel, ne kadarının enflasyon muhasebesi veya diğer finansal kalemlerden kaynaklandığı açıklanmadığı için temkinli yorumlanmalı.
Yatırımcıların önümüzdeki dönemde özellikle şu başlıklara odaklanması gerekiyor:
- Çelik fiyatları ve hammadde maliyetleri arasında marjların korunup korunmadığı,
- Satış hacminin enflasyonu aşan reel bir büyüme üretip üretmediği,
- Duran varlık yatırımlarının nakit akışına ve kapasite kullanımına katkısı,
- Net nakit pozisyonundaki azalmanın geçici işletme sermayesi ihtiyacından mı, yoksa yatırım harcamalarından mı kaynaklandığı,
- Net parasal pozisyonun net kâr üzerindeki gerçek etkisi.
Genel çerçevede bilanço riski düşük, operasyonel kârlılık eğilimi olumlu; fakat sektör döngüselliği ve net kârın operasyonel kârdan daha hızlı büyümesi nedeniyle sonuçların kalıcılığı henüz izlenmeli. Yatırım tavsiyesi değildir.