
Açılış
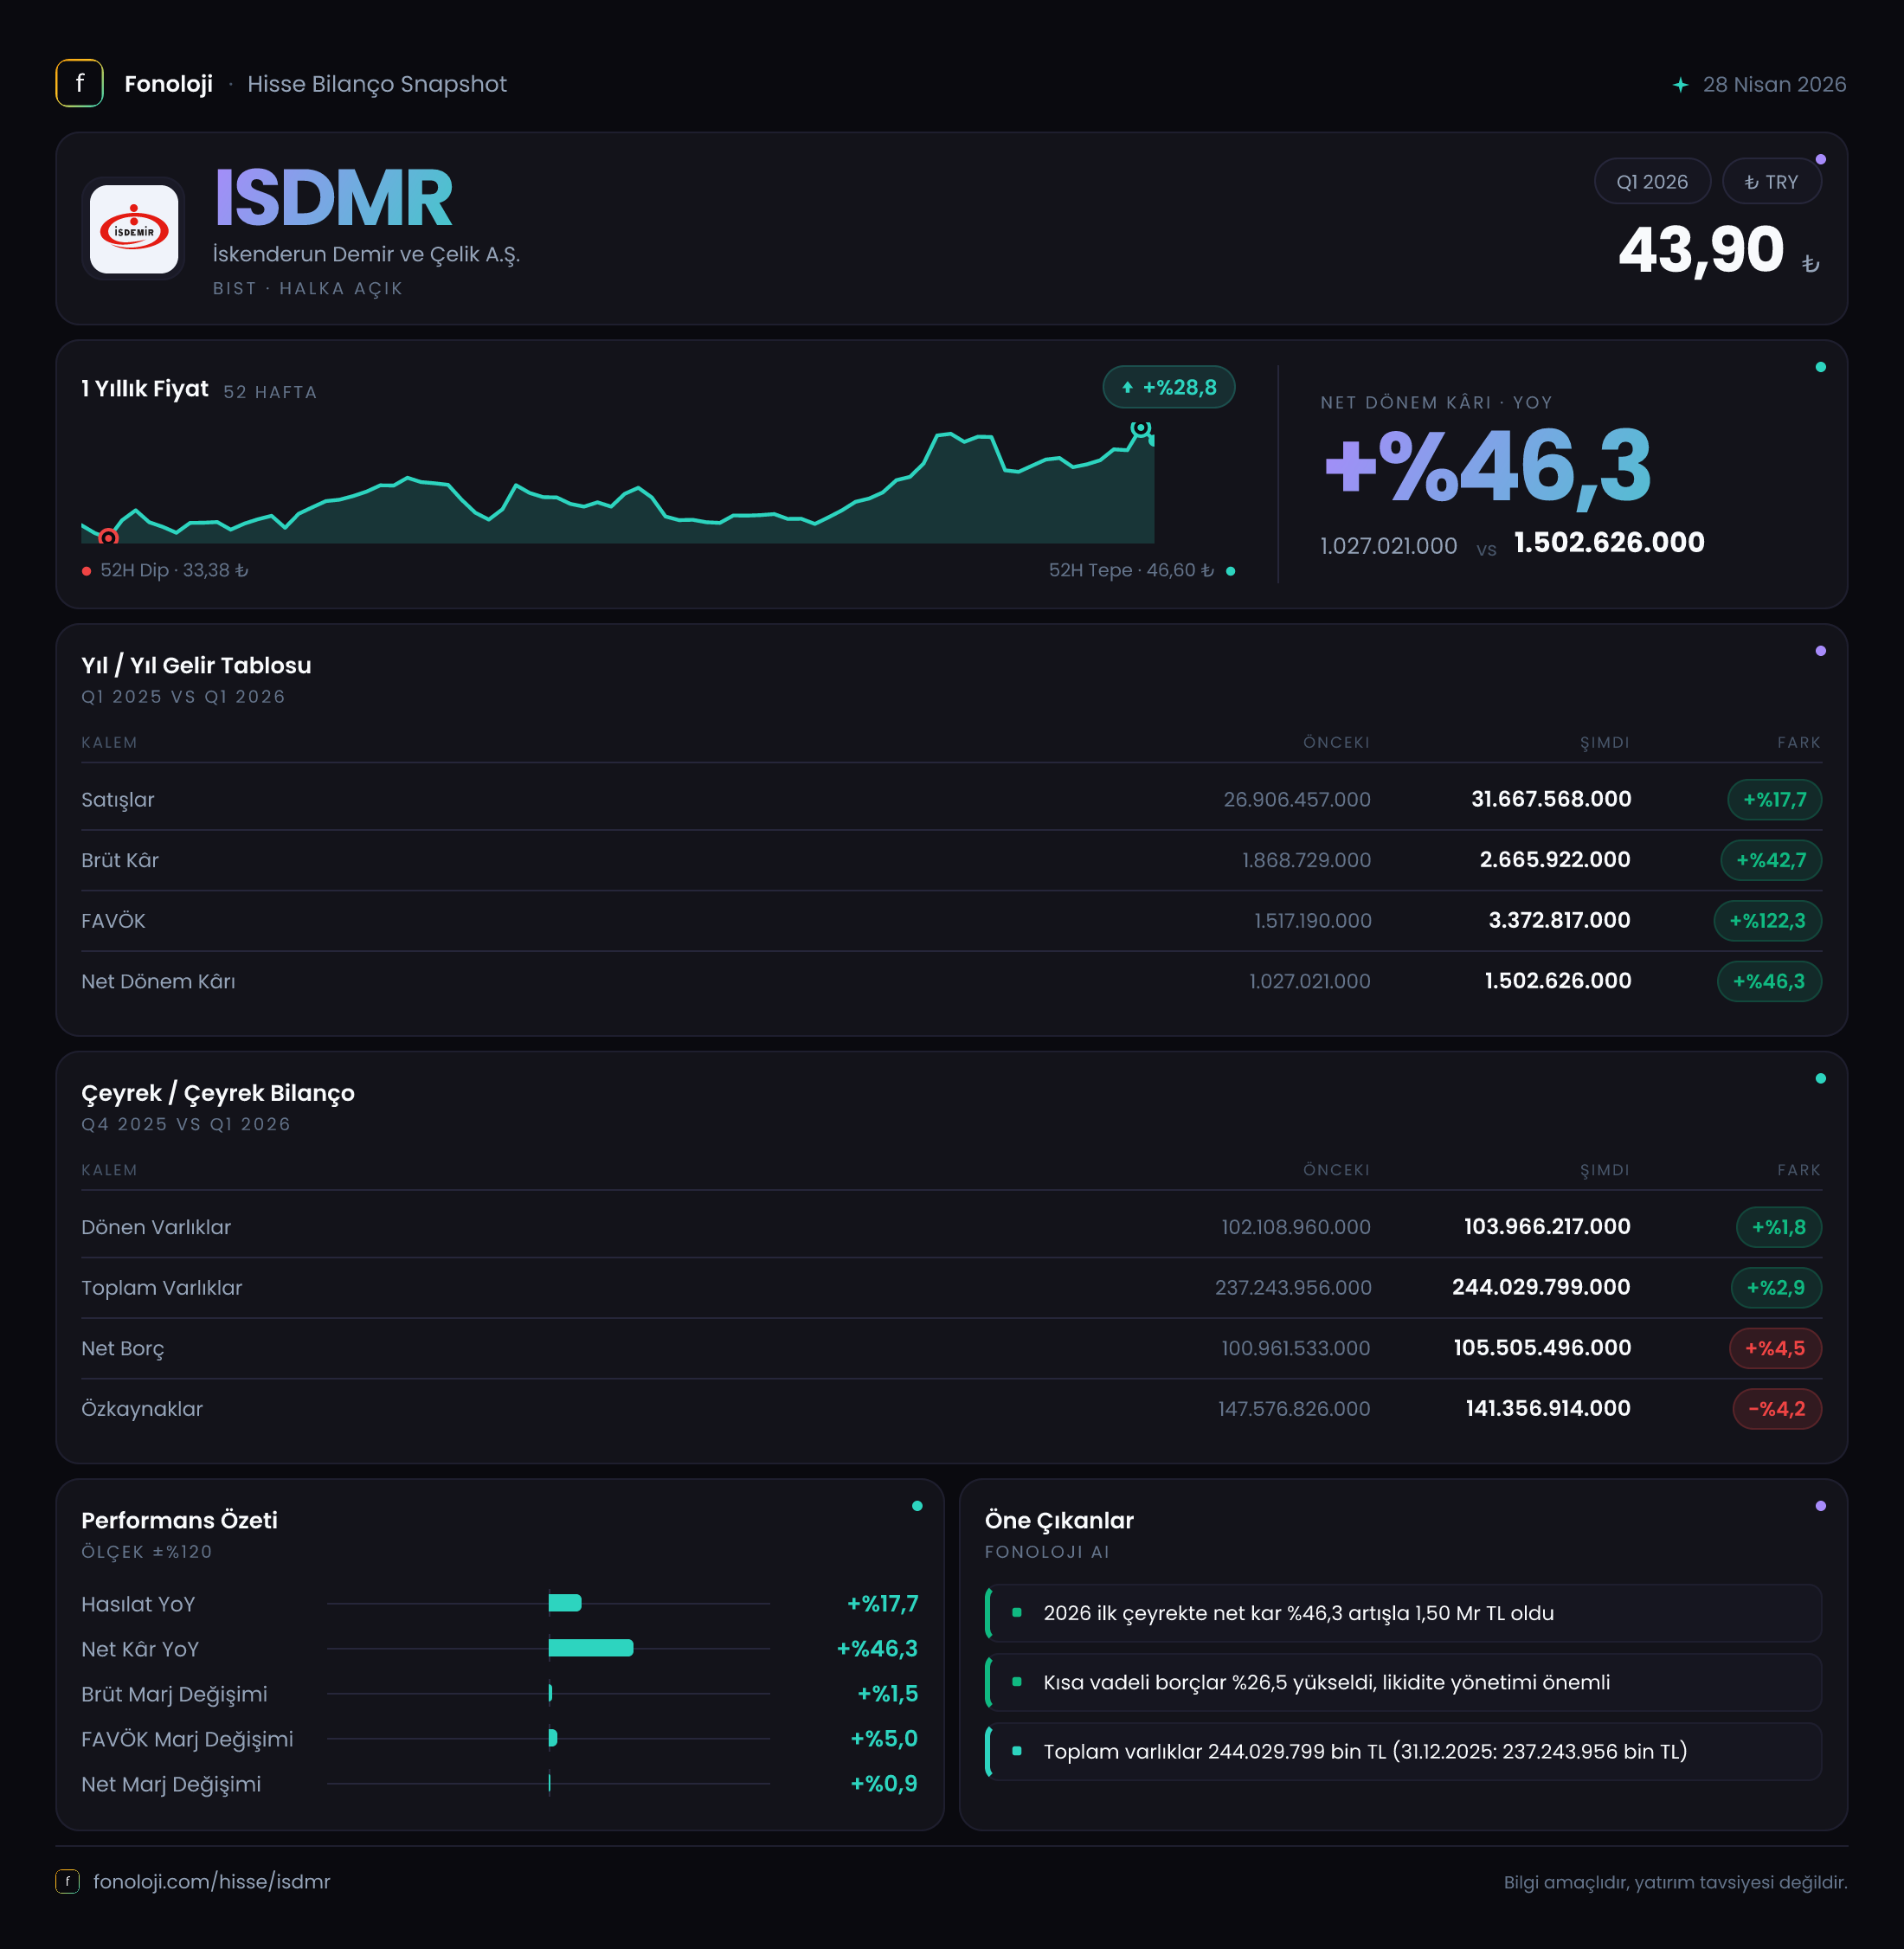
İskenderun Demir ve Çelik, Türkiye’nin önemli entegre çelik üreticilerinden biri olarak satışlarını ağırlıklı biçimde çelik fiyatları, üretim hacmi, ürün karması ve iç-dış talep koşulları belirlenen bir sektörde faaliyet gösteriyor. 2026/3AB döneminde şirketin satışları geçen yılın aynı çeyreğine göre %17,7 artarak 31,7 milyar TL’ye, net dönem kârı ise %46,3 yükselerek 1,5 milyar TL’ye ulaştı. Ana mesaj, satış büyümesinin sınırlı kalmasına rağmen kârlılık göstergelerinin daha hızlı iyileşmesi. Bu durum, ilk bakışta marj toparlanmasına işaret ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satışlardaki artışın reel olarak ne ölçüde büyüme yarattığı ayrıca sorgulanmalı.
Satış Hikayesi
İSDEMİR’in satışları 26,9 milyar TL’den 31,7 milyar TL’ye çıktı. Yüzde 17,7’lik artış, nominal olarak güçlü görünse de yüksek enflasyon ortamında şirketin fiyatlama gücünü tek başına kanıtlamıyor. Enflasyonun aynı dönemde yaklaşık %30 ve üzerinde olduğu varsayımında, satışlardaki büyüme enflasyonun gerisinde kalıyor. Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da reel satış hacmi, ürün fiyatları veya satış karması açısından aynı ölçüde genişlememiş olabilir.
Burada çelik sektörü için kritik ayrım, satış tutarının hangi bileşenlerden oluştuğu. Satış artışı daha yüksek fiyatlardan mı, daha fazla üretim ve sevkiyattan mı, yoksa ürün karmasındaki değişimden mi kaynaklandı? Verilen finansal tabloda tonaj, kapasite kullanım oranı ve ortalama satış fiyatı bulunmadığı için bu soruya kesin yanıt vermek mümkün değil. Dolayısıyla %17,7’lik ciro artışı, reel büyümeden ziyade nominal büyüme olarak temkinli okunmalı.
Çeyreklik trend açısından da veri seti sınırlı. Eldeki karşılaştırma yalnızca 2025/3 ile 2026/3 arasındaki yıllık değişimi gösteriyor; 2025’in son çeyreğine veya 2026’nın önceki çeyreğine ilişkin satış bilgisi bulunmadığından, şirketin kısa vadede ivme kazanıp kazanmadığını söylemek için çeyreklik trendi beklemek gerekiyor. Yine de satışlara kıyasla brüt kâr ve FAVÖK’teki daha hızlı artış, şirketin bu dönemde maliyetlerini veya ürün kârlılığını daha iyi yönettiğini gösteriyor.
Kârlılık
Kârlılık tarafı, gelir tablosunun en güçlü bölümü. Brüt kâr %42,7 artarak 1,9 milyar TL’den 2,7 milyar TL’ye yükseldi. Buna göre brüt kâr marjı yaklaşık %7,1’den %8,5’e çıktı. Marjdaki yaklaşık 1,4 puanlık iyileşme, satışların enflasyonun gerisinde kaldığı bir dönemde şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor.
FAVÖK ise %45,1 artışla 2,2 milyar TL’den 3,2 milyar TL’ye yükseldi. FAVÖK marjı da yaklaşık %8,2’den %10,1’e çıktı. Brüt kâr marjı ile FAVÖK marjının birlikte iyileşmesi, yalnızca satış fiyatlarının değil, faaliyet giderleri ve operasyonel verimlilik tarafının da olumlu katkı verdiğini düşündürüyor. FAVÖK’ün satışlardan yaklaşık 2,5 kat daha hızlı büyümesi, operasyonel kaldıraç açısından pozitif bir gelişme.
Net dönem kârı 1,0 milyar TL’den 1,5 milyar TL’ye çıkarak %46,3 arttı. Net kâr marjı da yaklaşık %3,7’den %4,7’ye yükseldi. Böylece brüt kârdan FAVÖK’e, FAVÖK’ten net kâra kadar kârlılık zincirinin tamamında iyileşme görülüyor. Ancak net kâr marjının hâlâ tek haneli seviyede olması, çelik sektöründeki maliyet, finansman, kur ve fiyat döngülerinin şirket sonuçları üzerinde belirleyici olmaya devam ettiğini gösteriyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 31,7 mlr TL | 26,9 mlr TL | %17,7 artış; enflasyonun gerisinde | | Brüt kâr marjı | %8,5 | %7,1 | Yaklaşık 1,4 puan iyileşme | | FAVÖK marjı | %10,1 | %8,2 | Yaklaşık 1,9 puan iyileşme | | Net kâr marjı | %4,7 | %3,7 | Yaklaşık 1,0 puan iyileşme |
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından güçlü bir konumda olduğunu gösteriyor. Toplam varlıklar yıl sonuna göre %2,9 artarak 237,2 milyar TL’den 244,0 milyar TL’ye yükseldi. Dönen varlıklar %1,8 artışla 104,0 milyar TL’ye, duran varlıklar ise %3,6 artışla 140,1 milyar TL’ye çıktı. Bu yapı, İSDEMİR’in yüksek sabit kıymet ve üretim kapasitesi gerektiren sermaye yoğun bir iş modeline sahip olmasıyla uyumlu.
Net borç kalemi -14,2 milyar TL seviyesinde bulunuyor. Negatif net borç, şirketin borçlarından daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani bilanço itibarıyla 14,2 milyar TL net nakit pozisyonu taşıdığını ifade eder. Önceki yıl sonunda bu rakam -11,0 milyar TL idi; net nakit pozisyonu 3,2 milyar TL güçlenmiş durumda.
Mevcut dönem FAVÖK’üyle karşılaştırıldığında net borç/FAVÖK oranı yaklaşık -4,4x seviyesinde. Bu, şirketin net borçlu olmadığını; aksine mevcut üç aylık FAVÖK’ünün yaklaşık 4,4 katı büyüklüğünde net nakit taşıdığını gösteriyor. Bu oran yıllıklandırılmış FAVÖK ile daha düşük bir seviyeye gelecektir; ancak her iki hesaplama da şirketin finansal borç baskısının sınırlı olduğuna işaret ediyor.
Özkaynaklar ise 147,6 milyar TL’den 141,4 milyar TL’ye gerileyerek %4,2 azaldı. Bu düşüş, dönem kârına rağmen gerçekleştiği için dikkat çekici. Varlıklar artarken özkaynakların azalması, enflasyon muhasebesi, geçmiş yıl kârları, temettü veya diğer kapsamlı gelir kalemleri gibi unsurların etkili olabileceğini düşündürür; ancak bunların ayrıntısı verilmediği için kesin neden söylemek mümkün değil. Türetilen toplam yükümlülükler yaklaşık 102,6 milyar TL’ye çıkarken önceki dönem için bu rakam yaklaşık 89,6 milyar TL idi. Bu nedenle net nakit güçlü olsa da yükümlülüklerdeki artışın niteliği izlenmeli.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem mevcut dönem hem de geçen yılın aynı dönemi için açıklanmamış. Bu nedenle TAS 29 kapsamında enflasyon muhasebesinin net kârı ne yönde ve ne ölçüde etkilediği hesaplanamıyor.
Çelik üreticileri gibi yüksek stok, ticari alacak, ticari borç ve sabit kıymet taşıyan şirketlerde enflasyon muhasebesi sonuçları önemli ölçüde değiştirebilir. Net parasal varlık taşıyan şirketler yüksek enflasyon ortamında satın alma gücü kaybı yaşayabilirken, net parasal yükümlülük taşıyan şirketler teorik olarak parasal kazanç yazabilir. İSDEMİR’in net nakit pozisyonu bulunması nedeniyle TAS 29 etkisinin ayrıca incelenmesi gerekiyor; ancak net parasal pozisyon verisi olmadan bu etkinin kârı artırdığı veya azalttığı yönünde hüküm kurmak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
İSDEMİR’in 2026’nın ilk çeyreğindeki finansal resmi, satış büyümesi sınırlı fakat marj ve net nakit tarafı güçlü bir şirket görünümü sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK’ün ve net kârın satışlardan daha hızlı artması, operasyonel kârlılıkta toparlanmaya işaret ediyor.
- Net borcun negatif olması, faiz ve yeniden finansman riskini azaltıyor.
- Brüt kâr, FAVÖK ve net kâr marjlarının aynı anda iyileşmesi, çeyreğin yalnızca ciro kaynaklı olmadığını gösteriyor.
Buna karşılık temel riskler de net:
- Satış büyümesi %17,7 ile yüksek enflasyonun altında kaldığı için reel büyüme sorgulanmalı.
- Çelik fiyatları, küresel arz-talep dengesi ve ithalat baskısı marjları hızlı biçimde tersine çevirebilir.
- Özkaynaklardaki %4,2’lik gerilemenin nedeni açıklanmalı; kâr üretimine rağmen sermaye tabanının neden küçüldüğü takip edilmeli.
- Net parasal pozisyon açıklanmadığından TAS 29’un net kâra etkisi henüz tam olarak görülemiyor.
- Çeyreklik karşılaştırma eksikliği nedeniyle iyileşmenin sürdürülebilirliği bir sonraki raporlarda test edilmeli.
Sonuç olarak bu çeyrek, İSDEMİR için kârlılık ve bilanço gücü bakımından olumlu, reel satış büyümesi bakımından ise daha temkinli okunması gereken bir dönem. Marjların korunması, çelik talebinin seyri ve özkaynak hareketlerinin açıklanması, şirketin bu performansının geçici mi yoksa yeni bir operasyonel toparlanma döngüsünün başlangıcı mı olduğunu belirleyecek.
Yatırım tavsiyesi değildir.