
Açılış
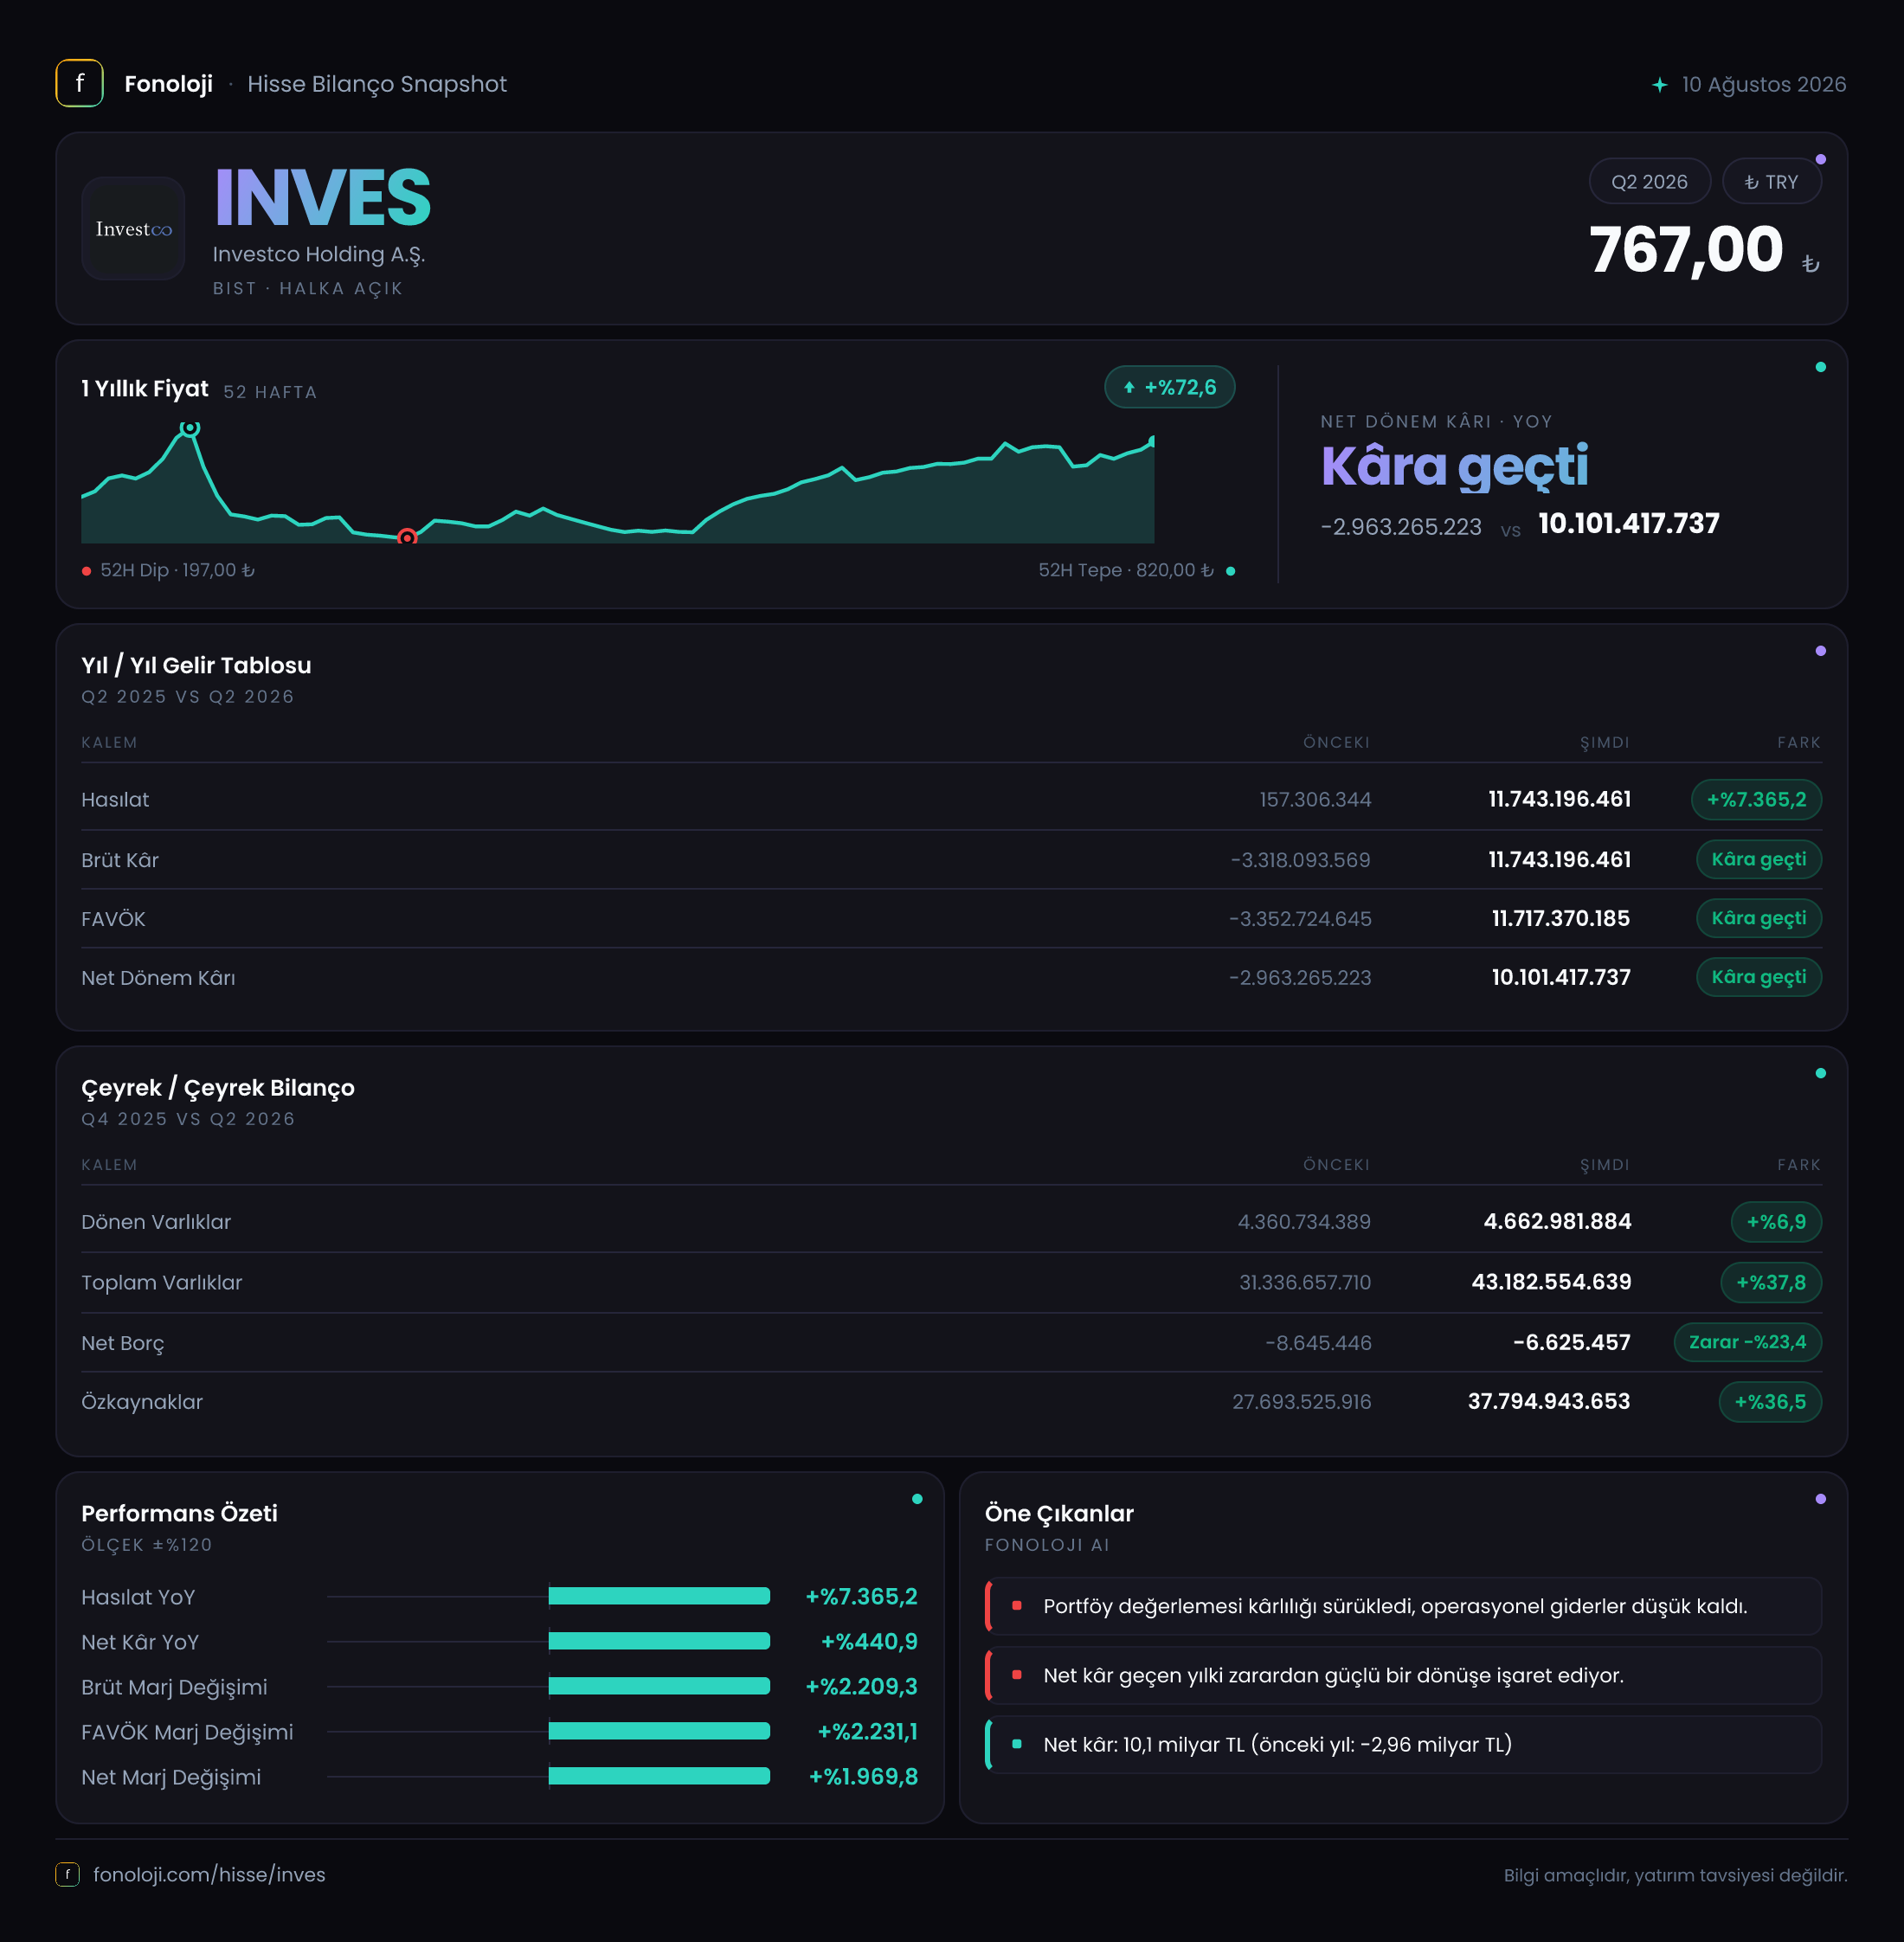
Investco Holding’in 2026/6AB sonuçları, geçen yılın aynı dönemindeki ağır zararın ardından finansal tablolarda çok güçlü bir toparlanmaya işaret ediyor. Şirketin satışları 157,3 milyon TL’den 11,7 milyar TL’ye yükselirken, net dönem kârı 3,0 milyar TL zarardan 10,1 milyar TL kâra döndü. Ancak holding yapısındaki şirketlerde görülebilen yatırım, iştirak, varlık satışı veya değerleme kaynaklı gelirlerin satış ve kârlılık kalemlerini ciddi biçimde etkileyebileceği unutulmamalı. Bu nedenle ilk bakışta olağanüstü görünen büyümenin ne kadarının tekrarlanabilir faaliyetlerden geldiği, yatırımcı açısından en kritik soru olarak öne çıkıyor.
Satış Hikayesi
Investco’nun ilk altı aylık satışları yıllık bazda %7.365,2 artarak 11,7 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışların yalnızca 157,3 milyon TL seviyesinde kalması dikkate alındığında, nominal büyüme son derece yüksek. Fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artışın tamamını reel büyüme olarak okumak doğru olmaz. Yine de 11,7 milyar TL’lik ölçek, yalnızca enflasyon etkisiyle açıklanamayacak kadar büyük bir sıçramaya işaret ediyor.
Buradaki asıl mesele, satış kaleminin içeriği. Holding şirketlerinde ciro; mal veya hizmet satışından ziyade iştirak satışları, yatırım amaçlı varlıkların elden çıkarılması, proje gelirleri ya da grup şirketlerinden kaynaklanan işlemlerle de büyüyebilir. Verilen özet tabloda bu 11,7 milyar TL’nin hangi faaliyetlerden oluştuğu görülmediği için, büyümenin operasyonel ve sürdürülebilir kısmı hakkında kesin hüküm vermek mümkün değil.
Ayrıca mevcut veri yalnızca 2026/6AB dönemi ile 2025/6AB dönemini karşılaştırıyor. Bu nedenle yılın ilk çeyreğinden ikinci çeyreğine satışların nasıl ilerlediği, gelirin tek seferlik bir işlemden mi yoksa yıl içine yayılan faaliyetlerden mi kaynaklandığı henüz anlaşılamıyor. Şirketin sonraki çeyrek sonuçlarında bu gelirin devam edip etmediği, büyümenin niteliğini değerlendirmek için belirleyici olacak.
Kârlılık
Kârlılık tarafında tablo, satışlardaki sıçramadan da dikkat çekici. Brüt kâr 11,7 milyar TL ile satışlara neredeyse eşit gerçekleşmiş durumda. Aynı şekilde FAVÖK de 11,7 milyar TL seviyesinde. Buna göre raporlanan brüt kâr marjı ve FAVÖK marjı yaklaşık %100 seviyesinde hesaplanıyor. Geçen yıl ise şirket 3,3 milyar TL brüt zarar ve 3,4 milyar TL FAVÖK zararı açıklamıştı.
Bu marj yapısı, klasik üretim, perakende veya hizmet şirketlerinde alışılabilecek bir görünüm değil. Satışların neredeyse tamamının kâra dönüşmesi, maliyetlerin çok düşük olduğu bir işlem yapısını veya muhasebe açısından yüksek marjlı bir gelir kalemini düşündürüyor. Bu nedenle burada “operasyonel verimlilik patladı” sonucuna doğrudan ulaşmak yerine, gelir ve giderlerin niteliği incelenmeli. Özellikle yatırım ve iştirak işlemlerinin hangi kalemlerde muhasebeleştirildiği önem taşıyor.
Net dönem kârı da 10,1 milyar TL oldu ve geçen yılki 3,0 milyar TL zarara kıyasla güçlü biçimde pozitife döndü. Böylece net kâr marjı yaklaşık %86 seviyesine ulaşıyor. FAVÖK ile net kâr arasındaki yaklaşık 1,6 milyar TL’lik fark; finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin etkisini yansıtıyor olabilir. Ancak ayrıntılı gelir tablosu bulunmadığı için bu farkın hangi kalemlerden oluştuğunu söylemek mümkün değil.
Kısacası şirket kârlılıkta çok güçlü bir dönüş sergilemiş olsa da, marjların olağanüstü yüksek olması aynı zamanda bir inceleme gerektiriyor. Bu kârın tekrarlanabilirliği, gelecek dönemlerde yatırımcı algısını belirleyecek.
Bilanço Sağlığı
Bilanço, kârlılık tablosuna kıyasla daha dengeli ve güçlü bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %37,8 artarak 31,3 milyar TL’den 43,2 milyar TL’ye yükseldi. Artışın ana kaynağı duran varlıklar oldu; duran varlıklar 27,0 milyar TL’den 38,5 milyar TL’ye çıkarak %42,8 büyüdü. Dönen varlıklar ise 4,4 milyar TL’den 4,7 milyar TL’ye yükseldi ve artış %6,9 ile sınırlı kaldı.
Bu dağılım, büyümenin işletme sermayesinden çok uzun vadeli yatırımlar, iştirakler veya diğer duran varlıklar üzerinden gerçekleştiğini gösteriyor. Dolayısıyla şirketin varlık tabanındaki genişleme, kısa vadeli likidite artışından ziyade yatırım portföyünün büyümesine dayanıyor olabilir.
Özkaynaklar 27,7 milyar TL’den 37,8 milyar TL’ye çıkarak %36,5 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %87,5 seviyesinde; bu, bilanço finansmanının büyük ölçüde özkaynaklarla sağlandığını ve borçluluğun sınırlı olduğunu gösteriyor. Buna karşılık toplam varlıklarla özkaynaklar arasındaki fark yaklaşık 5,4 milyar TL seviyesinde bir yükümlülük tabanına işaret ediyor. Bu tutarın vadesi ve niteliği görülmeden likidite riski hakkında kapsamlı yorum yapılamaz.
Net borç kalemi -6,6 milyon TL seviyesinde. Negatif net borç, şirketin borcundan daha yüksek nakit veya nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Önceki yıl sonundaki -8,6 milyon TL’ye kıyasla net nakit azalmış olsa da borçluluk hâlâ çok düşük. Net borç/FAVÖK oranı yaklaşık -0,001x düzeyinde; ancak FAVÖK’ün olağanüstü yüksek olması nedeniyle bu rasyonun ekonomik anlamı sınırlı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu 58,6 milyon TL zarar oldu. Geçen yıl aynı dönemdeki zarar 24,3 milyon TL idi; zarar tutarı yıllık bazda %140,8 arttı. Bu kalem, enflasyonist ortamda şirketin parasal varlık ve yükümlülüklerinin net etkisini gösterir.
Negatif net parasal pozisyon zararı, parasal yükümlülüklerin veya parasal varlıkların kompozisyonunun şirket aleyhine çalıştığını gösterir. Ancak 58,6 milyon TL’lik zarar, 10,1 milyar TL’lik net dönem kârının yanında oldukça sınırlı kalıyor. Bu nedenle TAS 29 etkisi, bu dönemde şirketin ana kâr hikâyesini belirleyen unsur değil; fakat yüksek enflasyon devam ettiği sürece yatırımcıların her dönem izlemeye devam etmesi gereken bir kalem.
Yatırımcı için Ne Anlama Geliyor?
Investco’nun sonuçları, yüzeyde bakıldığında son derece güçlü bir toparlanma sergiliyor: satışlar 11,7 milyar TL’ye, net kâr 10,1 milyar TL’ye yükselmiş; özkaynaklar genişlemiş ve şirket net nakit pozisyonunu korumuş. Geçen yılki zarar sonrasında bu dönüş, bilançonun kısa vadede önemli ölçüde güçlendiğini gösteriyor.
Bununla birlikte yatırımcı açısından fırsat kadar şu riskler de öne çıkıyor:
- Gelir kaleminin sürdürülebilirliği: 11,7 milyar TL’lik satışın ne kadarının tekrarlayan operasyonlardan oluştuğu açıklığa kavuşmalı.
- Aşırı yüksek marjlar: Yaklaşık %100 brüt kâr ve FAVÖK marjı, olağan faaliyet performansından çok özel bir işlem veya muhasebe sınıflandırmasına işaret ediyor olabilir.
- Duran varlık yoğunluğu: Varlık artışının büyük bölümü duran varlıklardan geliyor; bu varlıkların değerleme riski ve nakde dönüşebilirliği izlenmeli.
- Çeyreklik devamlılık: Mevcut veriyle yıl içi çeyreklik trend görülemiyor. Sonraki raporlarda satış ve kârın korunup korunmadığı kritik olacak.
Bu nedenle INVES için ana soru artık “şirket kâra döndü mü?” değil, “bu kârın ne kadarı sürdürülebilir ve nakit yaratıyor?” sorusu. Gelecek dönemlerde faaliyetlerden nakit akışı, gelirlerin kaynağı ve kârlılık marjlarının normalleşip normalleşmediği yakından takip edilmeli. Yatırım tavsiyesi değildir.