
Açılış
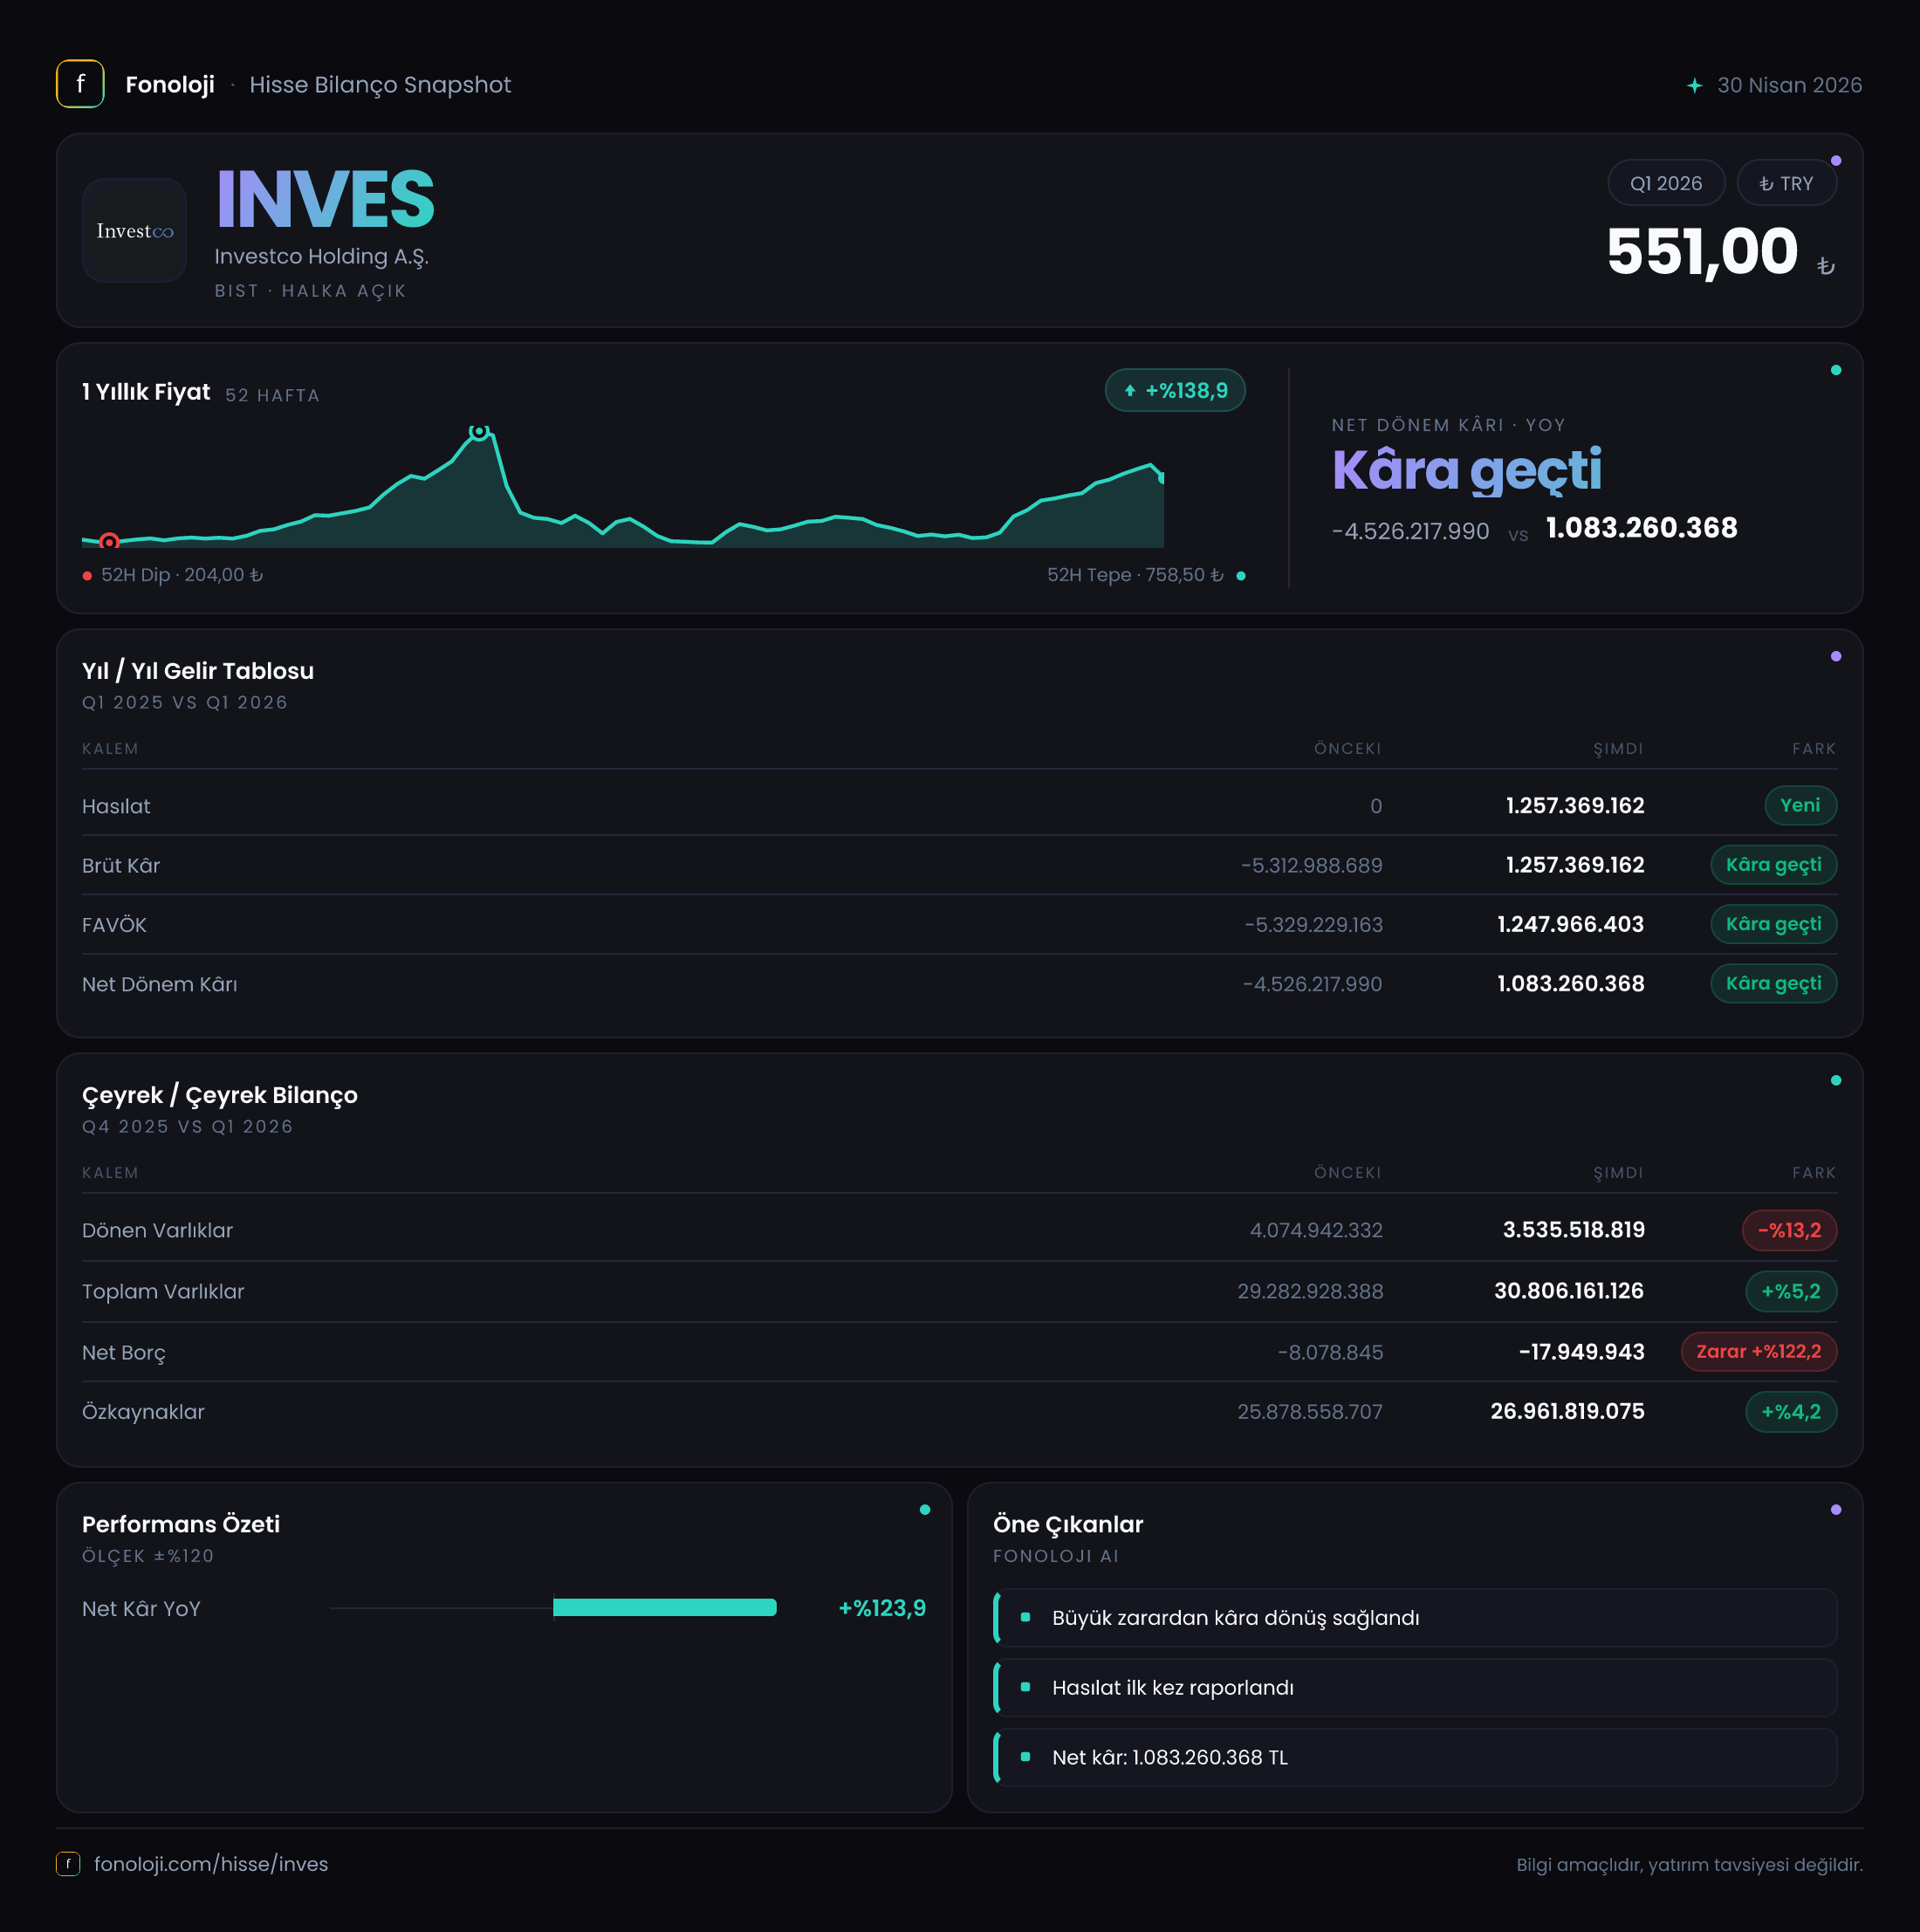
Investco Holding (INVES), farklı varlık ve yatırımlara sahip holding yapısıyla değerlendirilen bir şirket. 2026/3 ara dönem finansalları, geçen yılın aynı dönemindeki yüksek zararlı tablonun ardından güçlü bir kârlılık dönüşüne işaret ediyor. Şirket bu dönemde 1,3 milyar TL satış, 1,2 milyar TL FAVÖK ve 1,1 milyar TL net dönem kârı açıkladı. Ancak bu güçlü görünümün altında satışların hangi faaliyetlerden oluştuğu, kârın ne kadarının operasyonel ve sürdürülebilir olduğu ile enflasyon muhasebesinin sonuçları nasıl etkilediği özellikle incelenmeli.
Satış Hikayesi
Şirketin 2026’nın ilk çeyreğinde satışları 1,3 milyar TL seviyesinde gerçekleşti. Fakat geçen yılın aynı dönemine ilişkin satış verisi paylaşılmadığı için satışların yıllık bazda ne kadar büyüdüğünü hesaplamak mümkün değil. Bu nedenle, kârlılık kalemlerindeki yüksek artışı doğrudan satış büyümesiyle açıklamak doğru olmaz.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak 1,3 milyar TL’lik satışın reel anlamda ne ifade ettiğini görebilmek için geçmiş dönem satış karşılaştırması, faaliyet kırılımı ve mümkünse hacim verileri gerekiyor. Özellikle holding şirketlerinde gelirler; iştirak satışları, yatırım değerlemeleri, proje gelirleri veya tek seferlik işlemlerden etkilenebilir. Bu nedenle INVES’in satış hikâyesinde yalnızca toplam tutara değil, bu tutarın hangi kaynaklardan geldiğine bakmak kritik.
Geçen yıl aynı dönemde brüt kâr ve FAVÖK kalemleri -5,3 milyar TL seviyesinde bulunurken, bu yıl her iki kalem de pozitif gerçekleşmiş. Şirket verisinde bu değişim brüt kâr için %123,7, FAVÖK için %123,4 artış olarak sunuluyor. Ancak negatif bir bazdan pozitif sonuca geçişlerde yüzdesel değişim, ekonomik toparlanmanın büyüklüğünü tek başına doğru anlatmaz. Buradaki asıl önemli gelişme, şirketin geçen yılki zarar üreten yapısından bu yıl pozitif faaliyet sonucuna dönmüş olmasıdır.
Çeyreklik trend verisi paylaşılmadığı için 2026/3 performansının 2025’in son çeyreğine göre ivmelenip ivmelenmediğini veya bu kârlılığın yılın ilerleyen dönemlerinde korunup korunamayacağını henüz değerlendiremiyoruz. Bu nedenle ilk çeyrek sonuçlarını güçlü bir başlangıç olarak görmek mümkün, ancak kalıcı trend teyidi için sonraki dönemleri beklemek gerekiyor.
Kârlılık
INVES’in bu dönemde 1,3 milyar TL satışa karşılık 1,3 milyar TL brüt kâr açıklaması, yaklaşık %100 brüt kâr marjı anlamına geliyor. Bu oran, klasik üretim veya perakende şirketleriyle karşılaştırıldığında olağanüstü yüksek. Holding yapısında yatırım, iştirak veya değerleme kaynaklı gelirlerin muhasebeleştirilmesi böyle bir görünüm yaratabilir. Dolayısıyla bu marjı doğrudan operasyonel verimlilik göstergesi olarak okumak yerine, gelirlerin niteliğiyle birlikte değerlendirmek gerekir.
FAVÖK 1,2 milyar TL seviyesinde ve satışlara oranı yaklaşık %92,3. Başka bir ifadeyle şirket, her 100 TL’lik satıştan yaklaşık 92 TL FAVÖK üretmiş görünüyor. Bu da faaliyet giderlerinin sınırlı kaldığını veya gelir yapısının yüksek marjlı yatırım/iştirak kalemlerinden etkilendiğini düşündürüyor. Ancak burada “düşündürmek” yerine dikkat edilmesi gereken temel nokta, FAVÖK’ün hesaplanmasında hangi gelir ve gider kalemlerinin kullanıldığıdır. Holdinglerde yatırım değer artışları ya da operasyon dışı kalemler, geleneksel sanayi şirketlerindeki FAVÖK mantığıyla bire bir karşılaştırılamayabilir.
Net dönem kârı 1,1 milyar TL oldu. FAVÖK ile net kâr arasındaki fark yaklaşık 100 milyon TL düzeyinde. Bu farkın içinde amortisman, finansman giderleri, vergi ve diğer faaliyet dışı kalemler bulunabilir; ancak detay verilmediği için net kâra geçişin nedenlerini ayrıştırmak mümkün değil. Yine de geçen yılki -4,5 milyar TL net zarardan pozitif kâra geçiş, şirketin finansal sonuçlarında belirgin bir iyileşme olduğunu gösteriyor.
Özetle marjlar çok güçlü, fakat bu güçlülüğün tekrarlanabilirliği konusunda faaliyet gelirlerinin kompozisyonu belirleyici olacak. Yatırımcı açısından gelecek dönemlerde özellikle brüt kâr ve FAVÖK’ün satışlarla birlikte mi büyüdüğü, yoksa tek seferlik değerleme ve işlem etkileriyle mi oluştuğu izlenmeli.
Bilanço Sağlığı
Şirketin toplam varlıkları, 2025 yıl sonundaki 29,3 milyar TL’den 30,8 milyar TL’ye yükselerek %5,2 arttı. Bu, ilk çeyrekte bilanço büyüklüğünün genişlediğini gösteriyor. Artışın ana kaynağı duran varlıklar oldu; duran varlıklar 25,2 milyar TL’den 27,3 milyar TL’ye çıkarak %8,2 yükseldi. Bu gelişme, şirketin uzun vadeli yatırım ve iştirak varlıklarının bilanço içindeki ağırlığının arttığını gösteriyor.
Buna karşılık dönen varlıklar 4,1 milyar TL’den 3,5 milyar TL’ye gerileyerek %13,2 azaldı. Bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösterebilir; ancak nakit, ticari alacak ve diğer dönen varlıkların ayrı kırılımı olmadığı için nedenini kesin biçimde belirlemek mümkün değil. Duran varlık ağırlıklı holding yapısında bu durum tek başına olumsuz değildir, fakat kısa vadeli yükümlülüklerle birlikte değerlendirilmelidir.
Özkaynaklar 25,9 milyar TL’den 27,0 milyar TL’ye çıkarak %4,2 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %87,7 seviyesinde. Bu oldukça yüksek oran, şirket varlıklarının büyük bölümünün özkaynaklarla finanse edildiğini ve bilanço kaldıraç seviyesinin sınırlı olabileceğini gösteriyor. Ancak net borç verisi paylaşılmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Borçluluk konusunda olumlu bir çıkarım yapılabilmesi için finansal borç, nakit ve kira yükümlülüklerinin ayrıca görülmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde -29,8 milyon TL oldu. Geçen yıl aynı dönemdeki 166,7 milyon TL pozitif pozisyona kıyasla şirketin sonucu 196,5 milyon TL kötüleşmiş durumda. Veride bu değişim %117,9 düşüş olarak sunuluyor; negatiften pozitife geçişlerde yüzdesel karşılaştırmanın sınırlı olduğunu da belirtmek gerekir.
Negatif net parasal pozisyon, enflasyon muhasebesi açısından şirketin parasal varlık ve yükümlülük yapısının bu dönemde net parasal kayıp yaratacak yönde çalıştığını gösterir. Tutar, 1,1 milyar TL’lik net kâra kıyasla yaklaşık %2,7 düzeyinde; yani bu çeyrekte kârı tek başına belirleyen ana unsur değil. Buna rağmen geçen yılki pozitif katkının bu yıl negatif etkiye dönmesi, enflasyon muhasebesinin sonuçlar üzerindeki etkisinin dönemden döneme değişebildiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
INVES’in ilk çeyrek tablosu, geçen yılki yüksek zarardan güçlü kârlılığa geçiş nedeniyle ilk bakışta olumlu. Özellikle 1,2 milyar TL FAVÖK ve 1,1 milyar TL net kâr, şirketin bilançosunda önemli bir toparlanma olduğunu ortaya koyuyor. Özkaynakların toplam varlıklara oranının yaklaşık %87,7 olması da finansal dayanıklılık açısından destekleyici bir unsur.
Bununla birlikte yatırımcıların üç noktaya odaklanması gerekiyor:
- Satışların geçen yıla göre değişimi ve reel büyümesi henüz ölçülemiyor.
- Çok yüksek brüt ve FAVÖK marjlarının kaynağı, operasyonel faaliyetlerden ziyade yatırım veya değerleme kalemleri olabilir.
- Net borç verisi bulunmadığı için finansal kaldıraç ve borç servis kapasitesi tam olarak değerlendirilemiyor.
Bu çeyrekte fırsat, kârlılık dönüşümünün devam etmesi ve duran varlık portföyünün özkaynak yaratma kapasitesini artırmasıdır. Temel risk ise 2026/3 sonuçlarının tek seferlik gelirlerle şişmiş olma ihtimali ve sonraki çeyreklerde aynı marjların korunamamasıdır. Çeyreklik trend ve faaliyet kırılımı açıklanana kadar INVES için en sağlıklı yaklaşım, güçlü ilk çeyreği not etmek ancak sürdürülebilirlik teyidini beklemektir.
Yatırım tavsiyesi değildir.