
Açılış
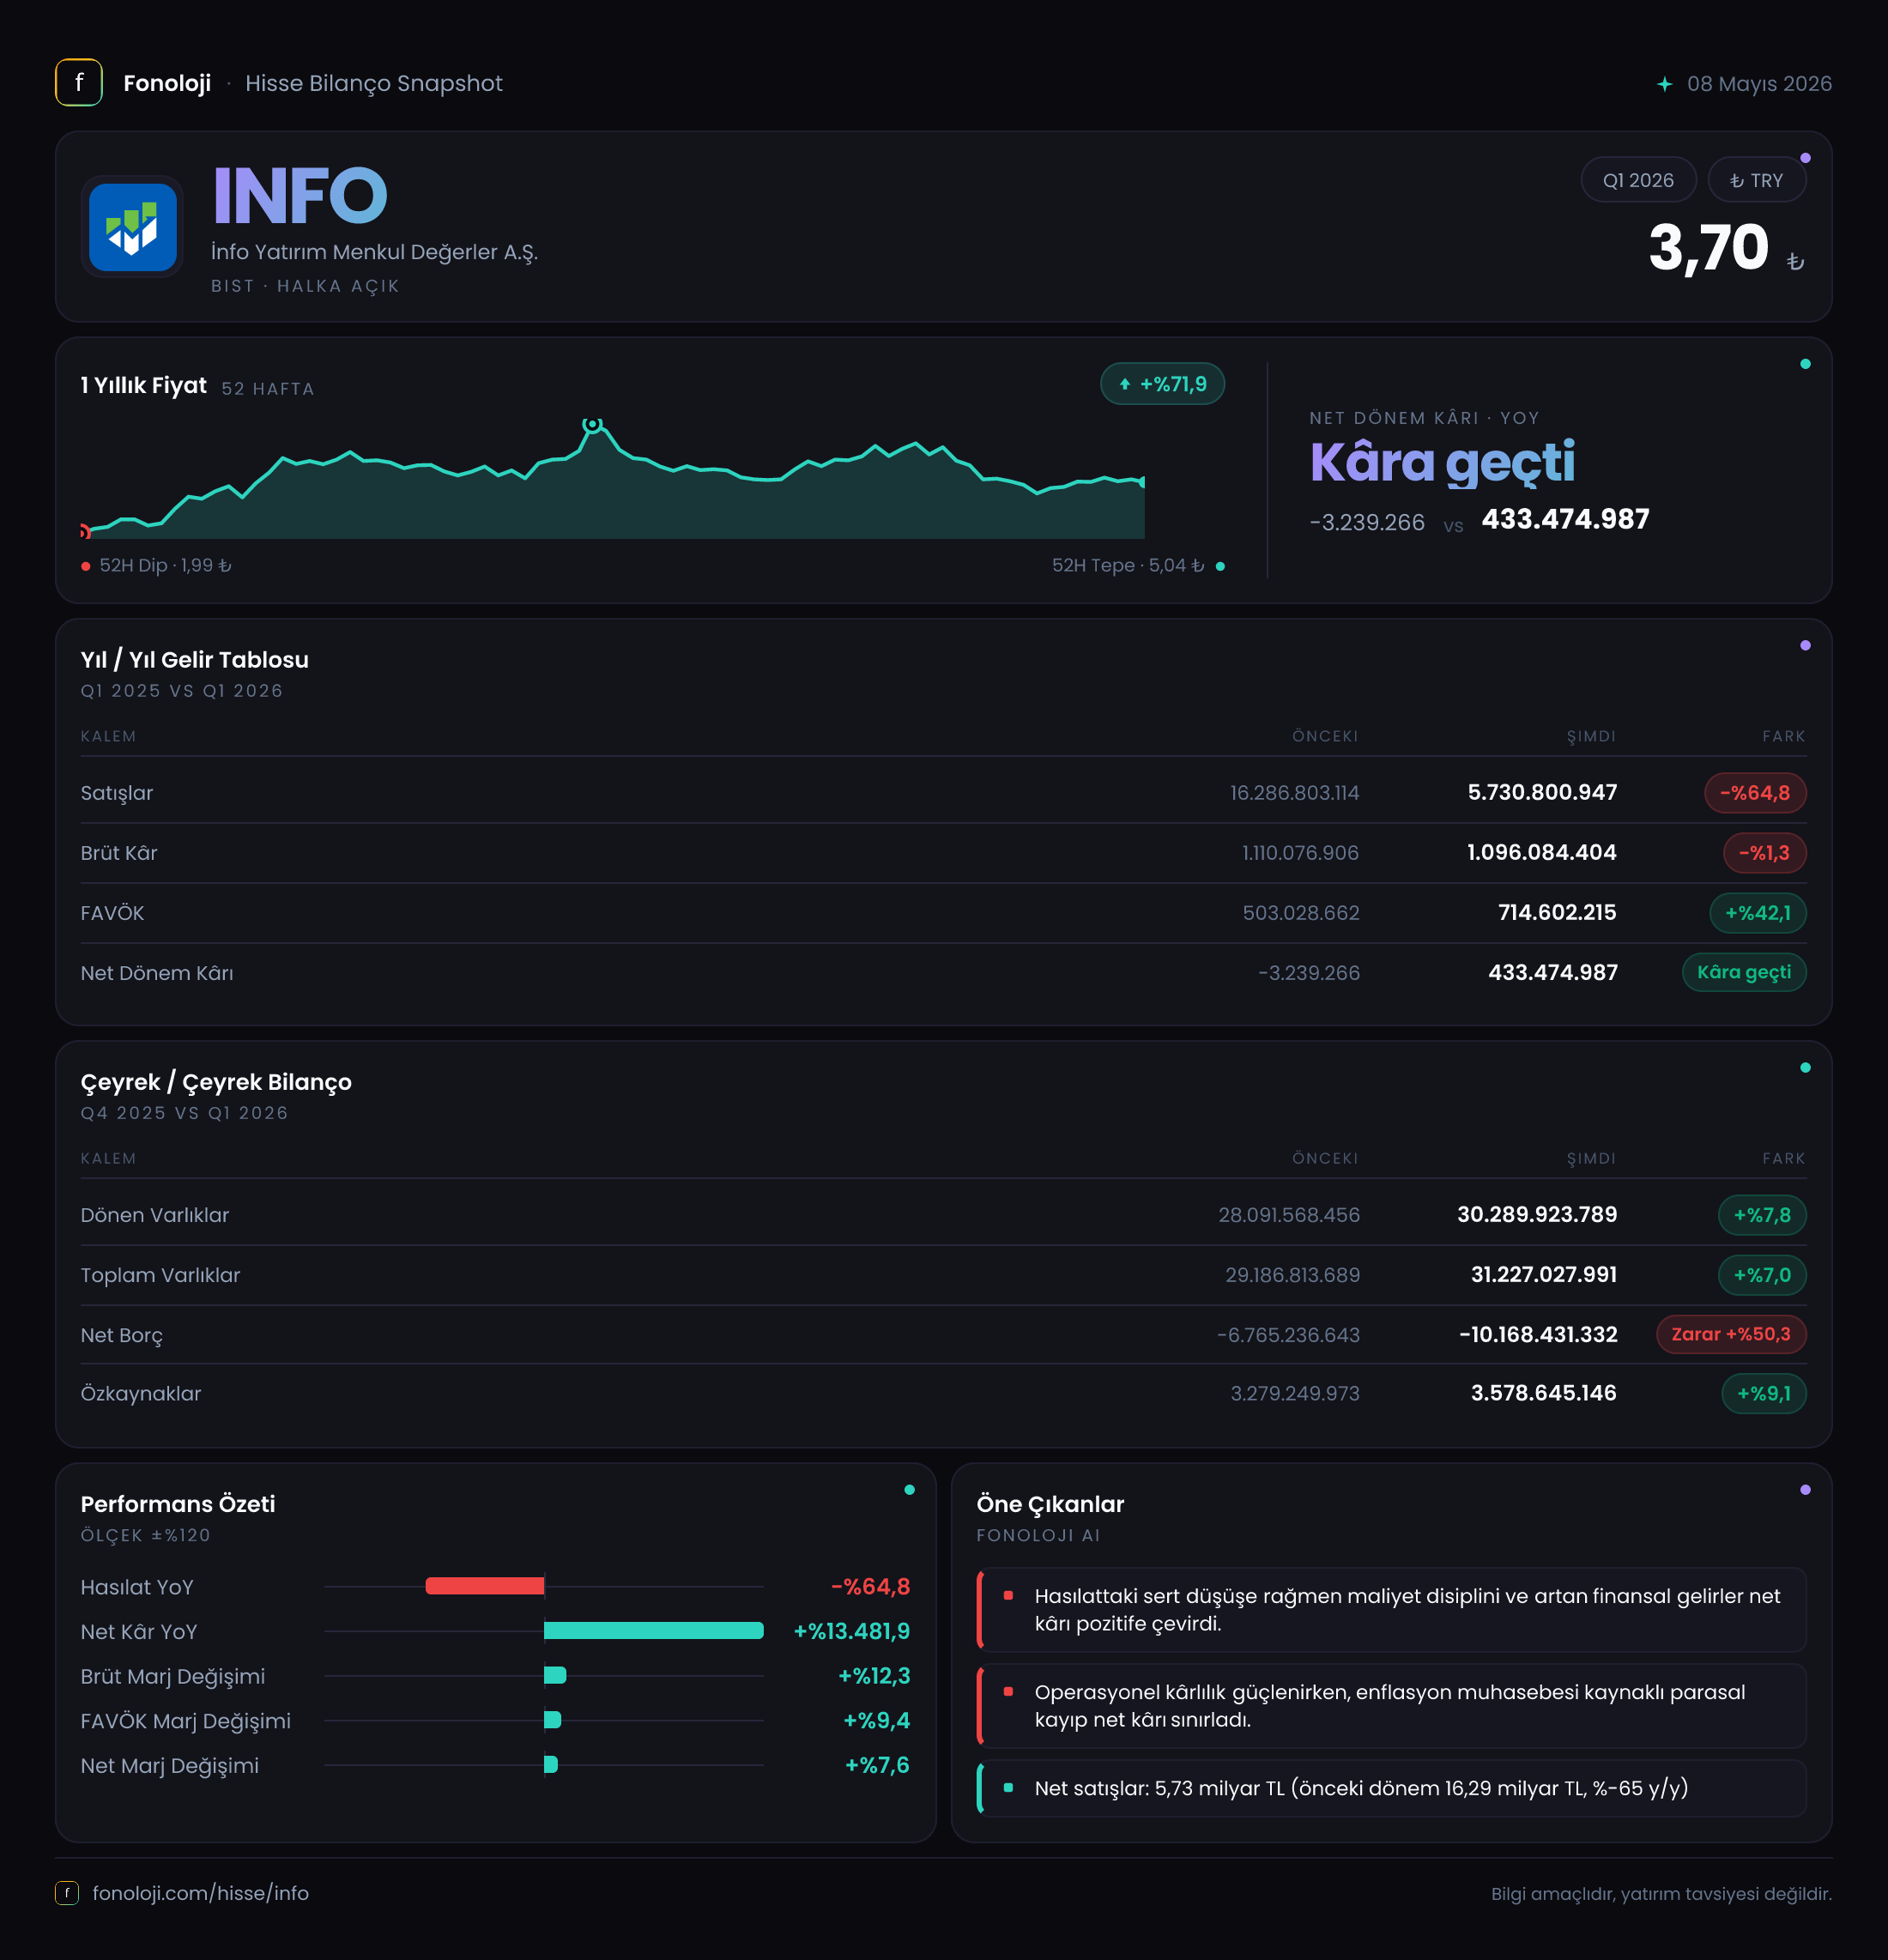
İnfo Yatırım Menkul Değerler A.Ş., sermaye piyasası aracılık faaliyetleri, yatırım hizmetleri ve ilgili finansal piyasa işlemleri üzerinden gelir üreten bir aracı kurumdur. 2026/3AB sonuçlarının ana mesajı, satışlarda sert gerilemeye rağmen kârlılığın belirgin biçimde güçlenmesi ve bilanço likiditesinin iyileşmesidir. Şirketin satışları geçen yılın aynı çeyreğine göre %64,8 azalarak 5,7 milyar TL’ye gerilerken, brüt kâr neredeyse korunmuş; FAVÖK ise %29,6 artarak 737,1 milyon TL’ye ulaşmıştır. Net kârın geçen yılki 3,8 milyon TL zarardan 433,5 milyon TL’ye yükselmesi güçlü görünse de, bu sıçramanın düşük baz etkisi içerdiği unutulmamalıdır.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 5,7 mlr TL | 16,3 mlr TL | %64,8 düşüş | | Brüt kâr | 1,1 mlr TL | 1,1 mlr TL | %1,3 düşüş | | FAVÖK | 737,1 mn TL | 568,9 mn TL | %29,6 artış | | Net kâr | 433,5 mn TL | -3,8 mn TL | Zarardan kâra geçiş | | Net nakit | 10,2 mlr TL | 6,8 mlr TL | Likidite güçlenmesi |
Satış Hikayesi
İlk bakışta gelir tablosunun en zayıf noktası satışlardaki 5,7 milyar TL’lik seviyedir. Geçen yılın aynı döneminde satışlar 16,3 milyar TL idi; dolayısıyla şirket bir yılda yaklaşık 10,6 milyar TL tutarında nominal satış kaybı yaşamıştır. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların %64,8 daralması, yalnızca reel bir gerilemeye değil, faaliyet hacmi veya gelir bileşimi açısından da ciddi bir zayıflamaya işaret eder.
Bununla birlikte, aracı kurumlarda satış kaleminin yapısı sanayi veya perakende şirketlerindeki kadar doğrudan yorumlanmamalıdır. Sermaye piyasası işlemlerine bağlı işlem gelirleri, menkul kıymet alım-satım faaliyetleri ve finansal araçların muhasebeleştirme biçimleri, toplam satış rakamının dönemden döneme önemli ölçüde dalgalanmasına neden olabilir. Bu nedenle satışlardaki düşüşü tek başına şirketin müşteri tabanının veya operasyonel kapasitesinin aynı oranda küçüldüğü şeklinde okumak doğru olmaz.
Daha dikkat çekici nokta, satışlardaki sert düşüşe karşın brüt kârın 1,1 milyar TL ile geçen yılki 1,1 milyar TL’ye yakın korunmasıdır. Bu veri, şirketin daha düşük satış hacminden daha yüksek katma değer üretmiş olabileceğini gösteriyor. Fakat çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunduğundan, bu iyileşmenin sürdürülebilir olup olmadığını görmek için gelecek çeyrekleri beklemek gerekir.
Kârlılık
Kârlılık tarafında tablo, satışlardan çok daha güçlüdür. Brüt kâr marjı yaklaşık olarak %19,3’e yükselmiştir. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %6,7 seviyesindeydi. Başka bir ifadeyle, şirket her 100 TL’lik satıştan geçen yıl yaklaşık 6,7 TL brüt kâr üretirken, bu yıl yaklaşık 19,3 TL üretmiştir. Bu, marj kalitesinde belirgin bir iyileşmedir.
FAVÖK marjındaki gelişme daha da çarpıcıdır. FAVÖK, 568,9 milyon TL’den 737,1 milyon TL’ye yükselmiş; buna karşılık satışlar önemli ölçüde gerilemiştir. Böylece FAVÖK marjı yaklaşık %3,5’ten %12,9’a çıkmıştır. Bu sonuç, operasyonel giderlerin satışlara göre daha kontrollü seyrettiğini veya gelir bileşiminin daha yüksek marjlı faaliyetlere kaydığını düşündürür. Ancak mevcut veri, bu değişimin kaynağını faaliyet bazında ayrıştırmaya izin vermiyor.
Net kâr 433,5 milyon TL olarak gerçekleşmiştir. Geçen yılki 3,8 milyon TL’lik zarar dikkate alındığında, raporlanan %11.375,7’lik artış matematiksel olarak doğru olsa da yatırımcı açısından çok anlamlı bir büyüme ölçüsü değildir; çünkü karşılaştırma tabanı sıfıra çok yakın ve negatiftir. Daha sağlıklı okuma, şirketin zarar bölgesinden çıkarak satışlarının yaklaşık %7,6’sı oranında net kâr üretmiş olmasıdır.
Net kâr ile FAVÖK arasındaki fark da önemlidir. FAVÖK 737,1 milyon TL iken net kâr 433,5 milyon TL seviyesindedir. Bu fark, finansal sonuçlar, amortisman, vergi ve enflasyon muhasebesi gibi kalemlerin nihai kâr üzerinde etkili olduğunu gösterir. Bu çeyrekte net parasal pozisyonun negatif olması, net kâr üzerinde ayrıca baskı yaratmıştır.
Bilanço Sağlığı
Bilanço, şirketin en güçlü taraflarından biri olarak öne çıkıyor. Toplam varlıklar yıl sonuna göre %7 artarak 31,2 milyar TL’ye yükselmiştir. Bu artışın ana kaynağı, dönen varlıkların 28,1 milyar TL’den 30,3 milyar TL’ye çıkmasıdır. Dönen varlıkların %7,8 büyümesi, şirketin kısa vadeli likit varlık ve işlem kapasitesinin korunduğunu gösterir.
Buna karşılık duran varlıklar 1,1 milyar TL’den 937,1 milyon TL’ye gerilemiştir. Bu kalemin toplam bilanço içindeki payı düşük olduğu için, söz konusu %14,4’lük düşüş toplam finansal yapı üzerinde sınırlı etkiye sahiptir. Ancak duran varlıkların niteliği ve bu değişimin satış, amortisman veya yeniden sınıflandırma kaynaklı olup olmadığı finansal tablo dipnotlarından izlenmelidir.
Özkaynaklar 3,3 milyar TL’den 3,6 milyar TL’ye yükselmiştir. Bu %9,1’lik artış, ilk çeyrekte oluşan kârın sermaye tabanını desteklediğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %11,5 seviyesindedir; yıl sonunda bu oran yaklaşık %11,3 idi. Yani bilanço büyürken özkaynakların payı da hafifçe güçlenmiştir.
Net borç kalemi ise -10,2 milyar TL seviyesindedir. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, başka bir ifadeyle net nakit pozisyonunda bulunduğunu gösterir. Net nakit, yıl sonundaki 6,8 milyar TL’den 10,2 milyar TL’ye yükselmiştir. FAVÖK ile karşılaştırıldığında net borç/FAVÖK oranı yaklaşık -13,8x görünür; ancak bu oran tek çeyrek FAVÖK’ü kullandığı için yıllık borçluluk analizinde doğrudan kullanılmamalıdır. Yine de yön nettir: şirketin finansal kaldıraç riski düşük, likidite tamponu yüksektir. Aracı kurumlarda müşteri varlıkları ve işlem kaynaklı yükümlülükler bulunduğundan, bu net nakdin tamamını serbest nakit gibi değerlendirmemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu çeyrekte -275,6 milyon TL olmuştur. Geçen yıl aynı dönemdeki -281,9 milyon TL’ye göre zarar %2,2 daha düşük gerçekleşmiştir. Ancak kalem hâlâ negatif olduğu için enflasyon muhasebesi şirketin kârını aşağı çekmeye devam etmiştir.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısı kâr veya zarar tablosuna yansır. Negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal yükümlülüklerinin parasal varlıklara kıyasla daha yüksek veya daha etkili olduğunu ve bunun muhasebesel olarak zarar yarattığını gösterir. Bu çeyrekte söz konusu zarar 275,6 milyon TL ile FAVÖK’ün yaklaşık %37’sine denk gelmektedir. Dolayısıyla operasyonel kârlılık güçlü olsa da, TAS 29 etkisi nihai kâr üzerinde hâlâ önemli bir baskı unsurudur.
Yatırımcı için Ne Anlama Geliyor?
İnfo Yatırım’ın 2026/3AB sonuçları, “düşük satış, yüksek marj ve güçlenen likidite” ekseninde okunmalı. Fırsat tarafında:
- Satışlar gerilerken brüt kârın korunması, gelir kalitesinde ve faaliyet karmasında iyileşmeye işaret ediyor.
- FAVÖK marjının yaklaşık %3,5’ten %12,9’a yükselmesi, maliyet disiplininin veya daha verimli gelir bileşiminin güçlü olduğunu gösteriyor.
- 10,2 milyar TL’lik net nakit pozisyonu, finansal dayanıklılık sağlıyor.
- Şirketin zarar bölgesinden çıkarak 433,5 milyon TL net kâr üretmesi, ilk çeyrek itibarıyla önemli bir toparlanma.
Risk tarafında ise satışlardaki %64,8’lik düşüş temel izleme başlığı olmaya devam ediyor. Marj iyileşmesinin birkaç çeyrek boyunca korunup korunamayacağı henüz kanıtlanmış değil. Ayrıca negatif net parasal pozisyonun 275,6 milyon TL seviyesinde kalması, yüksek enflasyon ortamında kârlılığın muhasebesel ve finansal baskılara açık olduğunu gösteriyor. Önümüzdeki dönemlerde özellikle satışların toparlanması, FAVÖK marjının korunması ve net parasal zararın azalması izlenmeli. Yatırım tavsiyesi değildir.