
Açılış
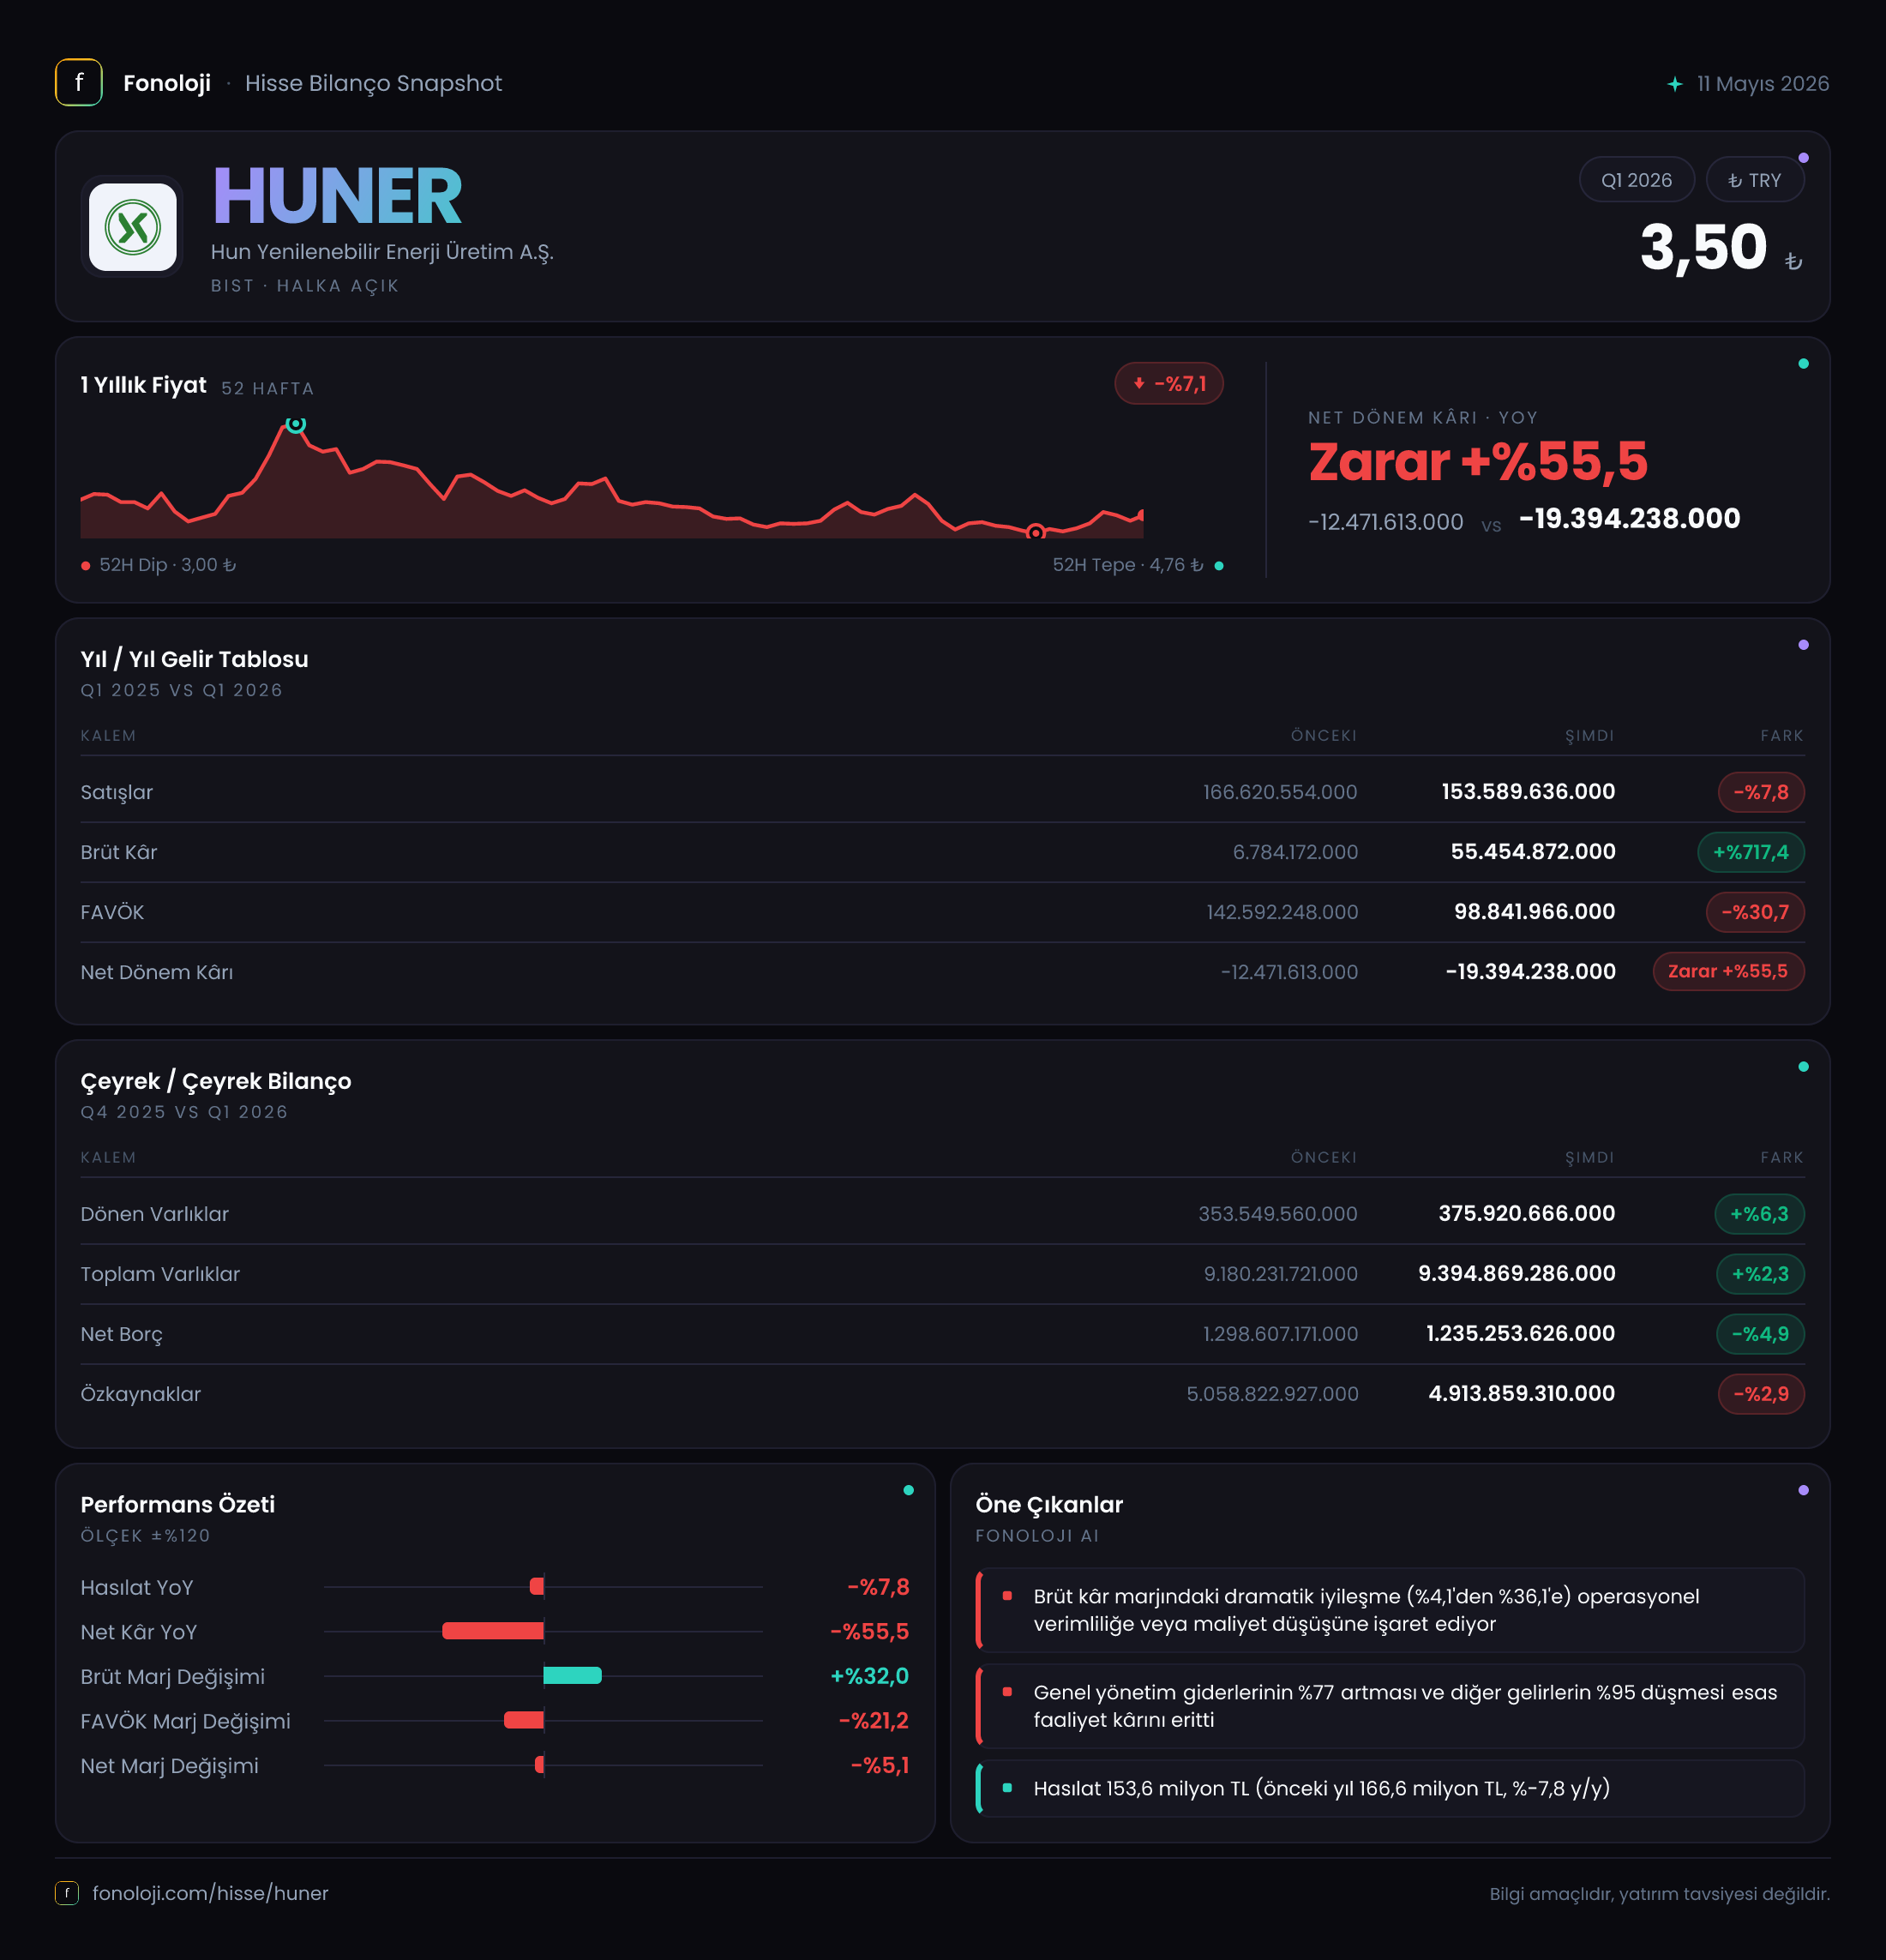
HUN Yenilenebilir Enerji Üretim A.Ş.’nin 2026/3AB sonuçları, operasyonel tarafta belirgin bir toparlanma; ancak finansal ve diğer giderler sonrasında net kârda hâlâ zayıflık gösteriyor. Şirketin satışları yıllık bazda gerilerken brüt kâr ve FAVÖK güçlü biçimde yükselmiş. Bu tablo, enerji üretiminde maliyet yapısının veya gelir kalitesinin iyileştiğine işaret ediyor; fakat satışlardaki nominal düşüş, yüksek enflasyon ortamında özellikle dikkat edilmesi gereken bir uyarı. Net parasal pozisyonun 88,1 milyon TL gelir katkısına dönmesi de enflasyon muhasebesinin dönem sonucunu önemli ölçüde desteklemiş durumda.
Satış Hikayesi
HUNER’in satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemindeki 166,6 milyon TL’den 153,6 milyon TL’ye geriledi. Nominal düşüş %7,8 seviyesinde. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu sonuç, yalnızca “satışlar sınırlı geriledi” şeklinde okunmamalı; reel olarak bakıldığında şirketin gelir üretiminde daha belirgin bir daralma söz konusu.
Enerji şirketlerinde satış performansı; üretim miktarı, elektrik fiyatları, kapasite kullanım oranı, kaynak türü ve iklim koşulları gibi faktörlerden etkilenebilir. Ancak mevcut veride bu kalemlerin ayrıntısı bulunmadığı için, satış düşüşünün fiyat mı yoksa üretim hacmi kaynaklı olduğunu ayırmak mümkün değil. Yine de yatırımcı açısından ana mesaj net: şirket henüz enflasyonun üzerinde bir satış büyümesi üretemiyor.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların önceki çeyreğe göre nasıl seyrettiğini değerlendirmek mümkün değil. Mevsimsellik ve enerji üretimindeki dönemsel dalgalanmalar nedeniyle, sonraki çeyreklerin satış trendini görmek önemli olacak.
Buna karşın satışların gerilemesine rağmen brüt kârın yükselmesi, gelir kalitesinde ve maliyet yapısında olumlu bir değişim ihtimalini ortaya koyuyor. Bu iyileşmenin kalıcı olup olmadığını anlamak için özellikle yılın ikinci ve üçüncü çeyreklerinde satış hacmi ile birim maliyetlerin birlikte izlenmesi gerekiyor.
Kârlılık
HUNER’in brüt kârı geçen yılın aynı dönemindeki 6,8 milyon TL’den 55,5 milyon TL’ye yükseldi. Bu artış yaklaşık %717 gibi çok yüksek bir oranı ifade ediyor; ancak burada baz etkisi son derece güçlü. Geçen yılın aynı döneminde brüt kâr marjı yalnızca yaklaşık %4,1 iken, bu çeyrekte marj %36,1’e çıktı. Yani şirket 100 TL’lik satıştan geçen yıl yaklaşık 4 TL brüt kâr elde ederken, bu dönemde 36 TL civarında brüt kâr üretmiş.
Bu iyileşme, satışların düşmesine rağmen üretim maliyetlerinin çok daha hızlı gerilediğini veya önceki dönemdeki maliyet baskısının büyük ölçüde ortadan kalktığını gösteriyor. Ancak artışın sürdürülebilirliği, enerji fiyatları ve üretim koşullarına bağlı olacaktır.
FAVÖK de 77,3 milyon TL’den 118,0 milyon TL’ye çıkarak yıllık bazda %52,6 arttı. FAVÖK marjı yaklaşık %46,4’ten %76,8’e yükselmiş görünüyor. Bu oran oldukça yüksek. Ayrıca FAVÖK’ün 118,0 milyon TL ile brüt kârın üzerinde gerçekleşmesi, kullanılan FAVÖK hesaplamasının diğer faaliyet gelirleri veya enflasyon muhasebesi etkileri içerip içermediğinin ayrıca incelenmesini gerektiriyor. Bu durum mutlaka hatalı bir raporlama anlamına gelmez; fakat klasik anlamda FAVÖK ile brüt kâr arasındaki ilişki açısından alışılmadık bir görünüm sunuyor.
En önemli sorun, operasyonel iyileşmenin net kâra yansımaması. Net dönem zararı geçen yılki 11,6 milyon TL’den 18,0 milyon TL’ye genişledi. Zararın %54,3 artması ve net kâr marjının yaklaşık -%7,0’dan -%11,7’ye gerilemesi, finansman giderleri, amortisman, vergi veya diğer faaliyet kalemlerinin operasyonel kazanımları aşağı çektiğini düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için kesin bir neden söylemek mümkün değil; ancak yatırımcı açısından soru açık: yüksek FAVÖK neden net kâra dönüşemiyor?
Bilanço Sağlığı
HUNER’in toplam varlıkları önceki yıl sonuna göre %2,3 artarak 9,4 milyar TL’ye yükseldi. Varlıkların çok büyük bölümü duran varlıklardan oluşuyor: duran varlıklar 9,0 milyar TL, dönen varlıklar ise 375,9 milyon TL seviyesinde. Bu yapı, şirketin sermaye yoğun ve uzun vadeli üretim varlıklarına dayalı iş modelini yansıtıyor.
Dönen varlıkların %6,3 artması kısa vadeli likidite açısından sınırlı bir destek sağlıyor. Ancak kısa vadeli yükümlülükler verilmediği için cari oran veya şirketin yakın vadeli borç ödeme gücü hakkında kesin hüküm kurulamıyor. Dönen varlıkların toplam varlıklara oranı yaklaşık %4 düzeyinde; bu da bilanço likiditesinin, duran varlık tabanına kıyasla düşük olduğunu gösteriyor.
Net borç 1,3 milyar TL’den 1,2 milyar TL’ye gerileyerek %4,9 azalmış. Bu olumlu bir gelişme; şirketin borçluluk seviyesi hafifçe iyileşmiş. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 472 milyon TL seviyesinde bir run-rate ortaya çıkıyor ve buna göre net borç/FAVÖK yaklaşık 2,5 kat hesaplanıyor. Ancak bu yalnızca ilk çeyrek verisinin yıllıklandırılmasına dayalı yaklaşık bir göstergedir; mevsimsellik ve FAVÖK hesaplama yöntemi nedeniyle kesin kaldıraç ölçüsü olarak kullanılmamalı.
Özkaynaklar 5,1 milyar TL’den 4,9 milyar TL’ye geriledi. Azalış %2,9 seviyesinde ve dönem zararının özkaynaklar üzerindeki etkisini yansıtıyor olabilir. Buna rağmen özkaynaklar toplam varlıkların yaklaşık yarısını karşılıyor; bu, bilançonun yalnızca borçla finanse edilmediğini gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
HUNER’in net parasal pozisyonu geçen yıl aynı dönemde -57,7 milyon TL iken bu dönemde 88,1 milyon TL seviyesine yükselmiş. Böylece dönem sonucuna yaklaşık 145,8 milyon TL’lik pozitif bir değişim yansımış durumda. Bu, enflasyon muhasebesi açısından şirketin parasal varlık ve yükümlülük yapısının bu dönemde lehine çalıştığını gösteriyor.
Ancak net parasal pozisyon, doğrudan nakit yaratımı veya faaliyet kârı anlamına gelmez. TAS 29 kapsamında enflasyonun parasal kalemler üzerindeki etkisini muhasebeleştiren bir düzeltmedir. Dolayısıyla 88,1 milyon TL, şirketin kasasına aynı tutarda nakit girdiğini değil, enflasyon muhasebesinin gelir tablosuna pozitif katkı yaptığını ifade eder.
Daha da önemlisi, bu pozitif katkıya rağmen şirketin net zarar yazması, operasyon dışı giderlerin veya amortisman/finansman yükünün hâlâ yüksek olduğunu gösteriyor. Net parasal pozisyonun gelecek dönemlerde de pozitif kalıp kalmayacağı, şirketin borç-vade yapısına ve parasal varlıklarının niteliğine bağlı olacak.
Yatırımcı için Ne Anlama Geliyor?
HUNER’in bu çeyreği iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, brüt kâr ve FAVÖK marjlarındaki güçlü iyileşme dikkat çekiyor. Maliyet yapısındaki kazanım kalıcıysa, satışlar toparlandığında kârlılık daha yüksek bir tabandan ilerleyebilir.
- Bilanço tarafında, net borcun azalması ve özkaynakların hâlâ güçlü bir taban oluşturması olumlu.
- Risk tarafında, satışların enflasyonun gerisinde kalması şirketin reel büyüme üretmediğini gösteriyor.
- FAVÖK’ün yüksek olmasına rağmen net zararın büyümesi, finansman giderleri ve diğer kârlılık kalemlerinin yakından takip edilmesini gerektiriyor.
- Pozitif net parasal pozisyon önemli bir destek sağlasa da bunun operasyonel nakit akışıyla karıştırılmaması gerekiyor.
Önümüzdeki dönemlerde özellikle satış hacmi, FAVÖK’ün brüt kâra göre alışılmadık yüksekliği, net borç trendi ve operasyonel kârın net kâra dönüşme oranı izlenmeli. HUNER’de toparlanma sinyali var; fakat bu sinyalin kalıcı bir yatırım hikâyesine dönüşmesi için satışların reel olarak büyümesi ve operasyonel kârlılığın net kâra daha güçlü yansıması gerekiyor.
Yatırım tavsiyesi değildir.