
Açılış
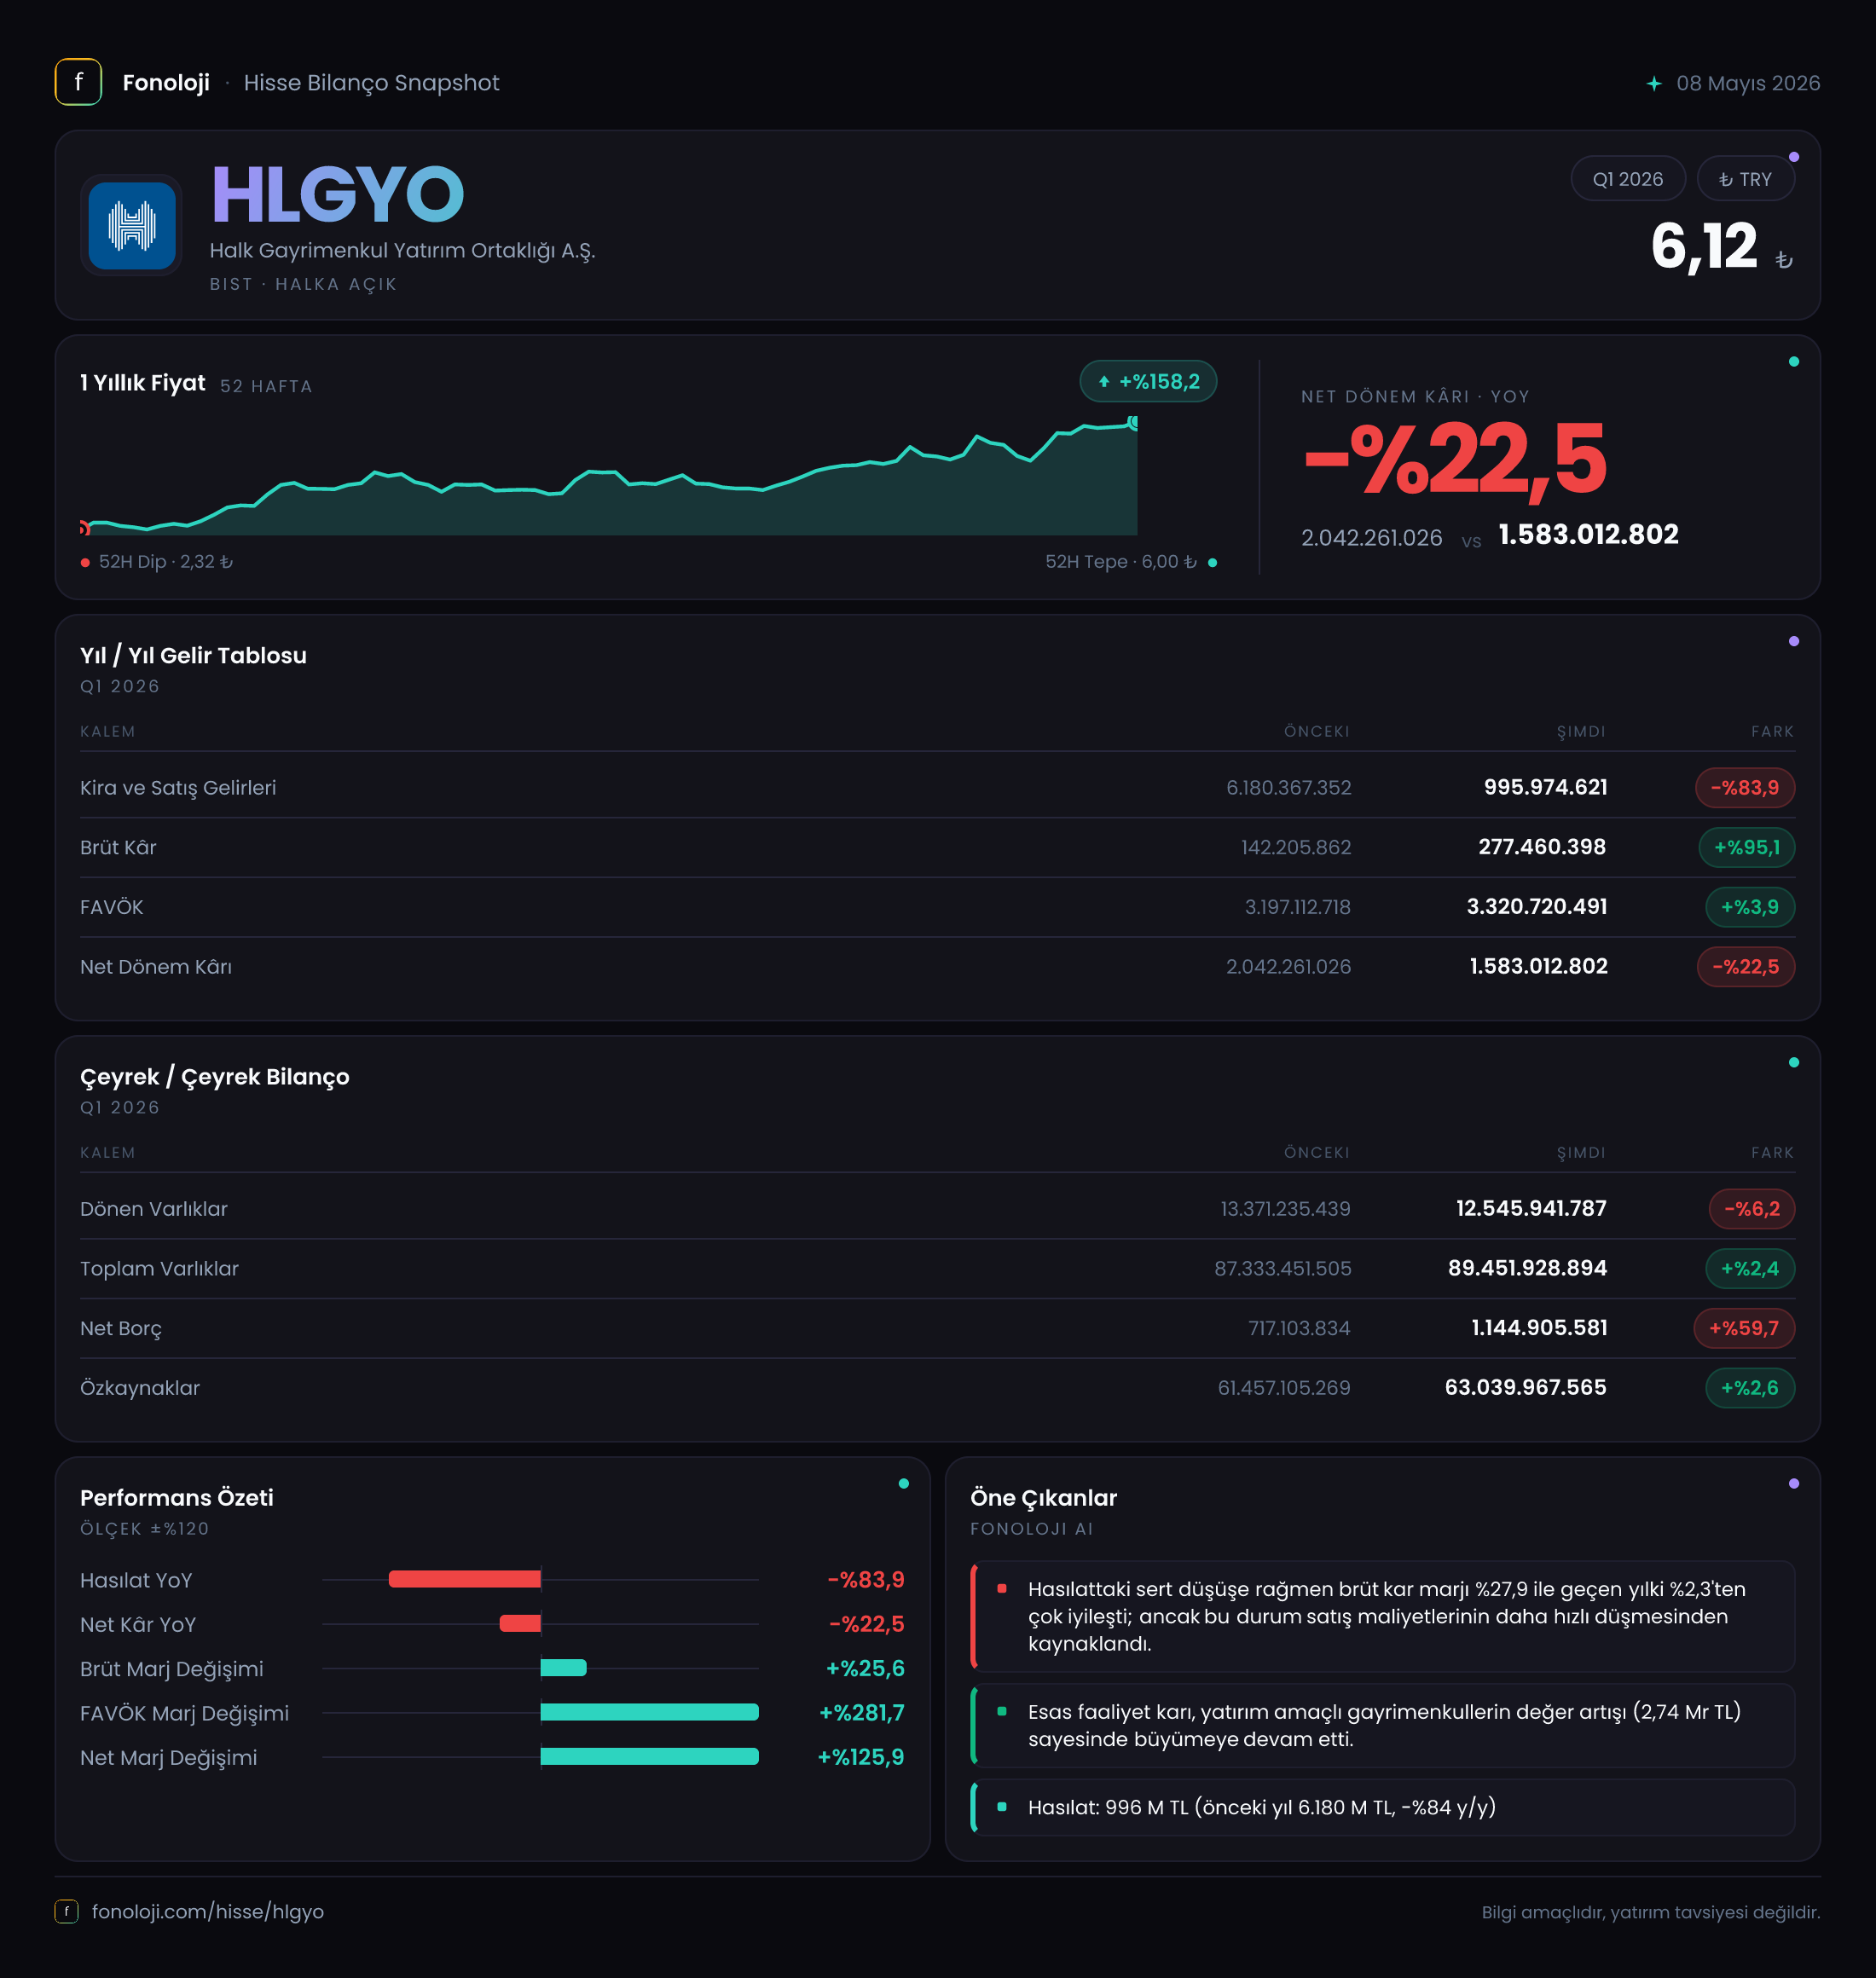
Halk GYO, gayrimenkul projeleri, ofis, ticari alan ve kira getirili varlıklar üzerinden gelir üreten bir gayrimenkul yatırım ortaklığı. 2026/3 sonuçlarının ana mesajı, şirketin satış hacminde sert bir daralma yaşamasına rağmen kârlılığını faaliyet marjlarındaki iyileşmeyle kısmen koruduğu yönünde. Satışlar yıllık bazda %75,5 gerileyerek 1,6 milyar TL’ye inerken, net dönem kârı %43,8 düşüşle 1,1 milyar TL oldu. Bu tablo, gayrimenkul satışlarının dönemsel yapısını ve enflasyon muhasebesinin finansal sonuçlar üzerindeki güçlü etkisini birlikte okumayı gerektiriyor.
Bilanço tarafında toplam varlıklar %1,8 artarak 90,8 milyar TL’ye, özkaynaklar ise yine %1,8 yükselerek 60,8 milyar TL’ye ulaştı. Buna karşılık net borç %32 artışla 4,1 milyar TL’ye çıktı. Dolayısıyla şirketin sermaye yapısı hâlâ güçlü görünse de borçluluk yönündeki artış, özellikle satışların zayıfladığı bir dönemde izlenmesi gereken başlıklardan biri.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 6,4 milyar TL’den 1,6 milyar TL’ye geriledi. Nominal olarak bile çok belirgin olan bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel anlamda daha da sert bir daralmaya işaret ediyor. Başka bir ifadeyle HLGYO, yalnızca fiyat artışlarının etkisini finansallarına yansıtmakla kalmamış; satış hacmi veya teslimat takvimi açısından da geçen yılın ilk çeyreğinin oldukça gerisinde kalmış.
Bununla birlikte, gayrimenkul şirketlerinde satış gelirleri her çeyrekte düzenli ve tekrarlayan bir yapı göstermez. Proje teslimleri, bağımsız bölüm satışlarının zamanlaması ve portföydeki varlıkların elden çıkarılması, tek bir çeyreğin sonuçlarını ciddi biçimde değiştirebilir. Bu nedenle 2026/3 satışındaki düşüşü doğrudan kalıcı bir bozulma olarak okumadan önce yeni proje teslimlerinin, ön satışların ve kira gelirlerinin seyri görülmeli. Mevcut veride yalnızca 2025/3 karşılaştırması bulunduğu için çeyreklik trend konusunda daha güçlü bir yargıya varmak için sonraki dönemleri beklemek gerekiyor.
Satışlardaki gerilemeye rağmen brüt kârın 323,7 milyon TL’den 256,4 milyon TL’ye düşmesi, satışlardaki daralma kadar sert olmadı. Bu durum, satış karmasının geçen yıla göre daha yüksek marjlı işlerden oluşmuş olabileceğini gösteriyor; ancak eldeki veri bu iyileşmenin hangi projelerden veya gelir kalemlerinden kaynaklandığını ortaya koymuyor.
Kârlılık
HLGYO’nun brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %5,1 seviyesinden %16,0 seviyesine yükseldi. Satışlar %75,5 azalırken brüt marjın üç kattan fazla iyileşmesi, şirketin düşük hacimli fakat daha kârlı bir satış kompozisyonuna geçtiğini düşündürüyor. Ancak gayrimenkul sektöründe proje ve varlık satışlarının dönemsel olması nedeniyle bu marj artışını henüz kalıcı bir operasyonel trend olarak kabul etmek erken.
FAVÖK, yıllık bazda %21,8 gerileyerek 190,6 milyon TL’den 149,1 milyon TL’ye indi. Buna rağmen FAVÖK marjı yaklaşık %3,0’dan %9,3’e yükseldi. Yani faaliyet kârı satışlardaki düşüşe kıyasla daha iyi direnç gösterdi. Bu, genel yönetim giderlerinin ve satışların maliyet yapısının gelirlerdeki daralma kadar bozulmadığını ortaya koyuyor.
Net dönem kârı 1,9 milyar TL’den 1,1 milyar TL’ye geriledi. Buna karşın net kâr marjı yaklaşık %29,7’den %68,8’e yükseldi. Bu yüksek net marj, şirketin operasyonel faaliyetlerinden çok 882 milyon TL’lik net parasal pozisyon kazancının etkisini de içeriyor. Dolayısıyla net kârın tamamını kira geliri, proje satışı veya FAVÖK kaynaklı bir performans olarak değerlendirmek doğru olmaz. Net kâr, faaliyet kârlılığından daha güçlü görünse de bunun önemli bölümü enflasyon muhasebesi kaynaklı finansal etkilerle şekilleniyor.
Bilanço Sağlığı
HLGYO’nun bilançosunda duran varlıklar %4,2 artarak 71,0 milyar TL’den 74,0 milyar TL’ye yükseldi. Bu artış, gayrimenkul portföyünün şirket bilançosundaki ağırlığının devam ettiğini gösteriyor. Dönen varlıklar ise 18,2 milyar TL’den 16,8 milyar TL’ye geriledi. Bu düşüş, nakit, ticari alacaklar veya stok niteliğindeki kısa vadeli varlıklarda azalma olabileceğine işaret ediyor; ancak alt kırılımlar verilmediği için hangi kalemin etkili olduğunu söylemek mümkün değil.
Toplam varlıklar 90,8 milyar TL, özkaynaklar ise 60,8 milyar TL seviyesinde. Özkaynakların toplam varlıklara oranı yaklaşık %67 ile yüksek bir seviyede bulunuyor. Bu oran, şirketin bilançosunun büyük ölçüde özkaynakla finanse edildiğini ve finansal kaldıraç riskinin bankacılık veya yüksek borçlu sanayi şirketlerine kıyasla daha sınırlı olduğunu gösteriyor.
Bununla birlikte net borcun 3,1 milyar TL’den 4,1 milyar TL’ye çıkması dikkat çekici. Artış 1 milyar TL ile sınırlı görünse de oransal olarak %32 seviyesinde. Net borcun toplam varlıklara oranı yaklaşık %4,5; bu hâlâ düşük bir seviye. Ancak mevcut FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 27,5 kat seviyesine geliyor. GYO’larda dönemsel satışların FAVÖK’ü baskılayabilmesi nedeniyle bu oran tek başına yanıltıcı olabilir; yine de borç artarken satışların gerilemesi, nakit akışının ve faiz giderlerinin yakından takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı geçen yılın aynı dönemindeki yaklaşık 1,6 milyar TL’den 882,0 milyon TL’ye geriledi. Düşüş %43,8 seviyesinde. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki pozisyonundan doğan muhasebesel etkiyi yansıtır; doğrudan kasaya giren, operasyonlardan yaratılmış bir nakit kâr değildir.
Net parasal kazancın azalması, bu çeyrekte net kârı aşağı çeken başlıca unsurlardan biri olmuş görünüyor. Buna rağmen şirketin net dönem kârı 1,1 milyar TL ile faaliyet kârının oldukça üzerinde kaldı. Bu durum, yatırımcının net kârı değerlendirirken FAVÖK, kira gelirleri, gayrimenkul değerleme etkileri ve net parasal pozisyonu ayrı ayrı izlemesi gerektiğini gösteriyor. TAS 29 altında yüksek net kâr, şirketin reel nakit üretiminin aynı ölçüde güçlü olduğu anlamına gelmez.
Yatırımcı için Ne Anlama Geliyor?
HLGYO’nun 2026/3 performansı iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Güçlü özkaynak tabanı, düşük toplam varlık borçluluğu ve duran varlıkların büyümesi şirketin bilanço dayanıklılığını destekliyor.
- Fırsat: Brüt ve FAVÖK marjlarındaki iyileşme, satış karmasının daha kârlı hale gelmesi durumunda operasyonel performansın toparlanabileceğini gösteriyor.
- Risk: Satışların %75,5 düşmesi, gayrimenkul satışlarının dönemsel yapısının ötesinde talep, teslimat veya proje zamanlaması kaynaklı baskı ihtimalini gündeme getiriyor.
- Risk: Net borcun %32 artması, özellikle satışların zayıf olduğu dönemde finansman giderleri ve nakit akışının önemini artırıyor.
- Dikkat noktası: 1,1 milyar TL’lik net kârın önemli kısmı faaliyet dışı ve enflasyon muhasebesi etkileriyle şekilleniyor. Bu nedenle şirketin gerçek operasyonel gücü için FAVÖK, kira gelirleri, nakit akışı ve gelecek çeyrek satışları birlikte izlenmeli.
Özetle HLGYO’nun bilançosu güçlü, fakat gelir tablosu satış hacmi açısından zayıf bir çeyrek geçiriyor. Marj iyileşmesi olumlu bir sinyal olsa da bunun sürdürülebilirliği henüz kanıtlanmış değil. Bir sonraki dönemde satışların toparlanması, net borcun kontrol altında tutulması ve kârın parasal pozisyon kazancından bağımsız şekilde desteklenmesi, yatırımcı algısını belirleyecek temel unsurlar olacak. Yatırım tavsiyesi değildir.