
Açılış
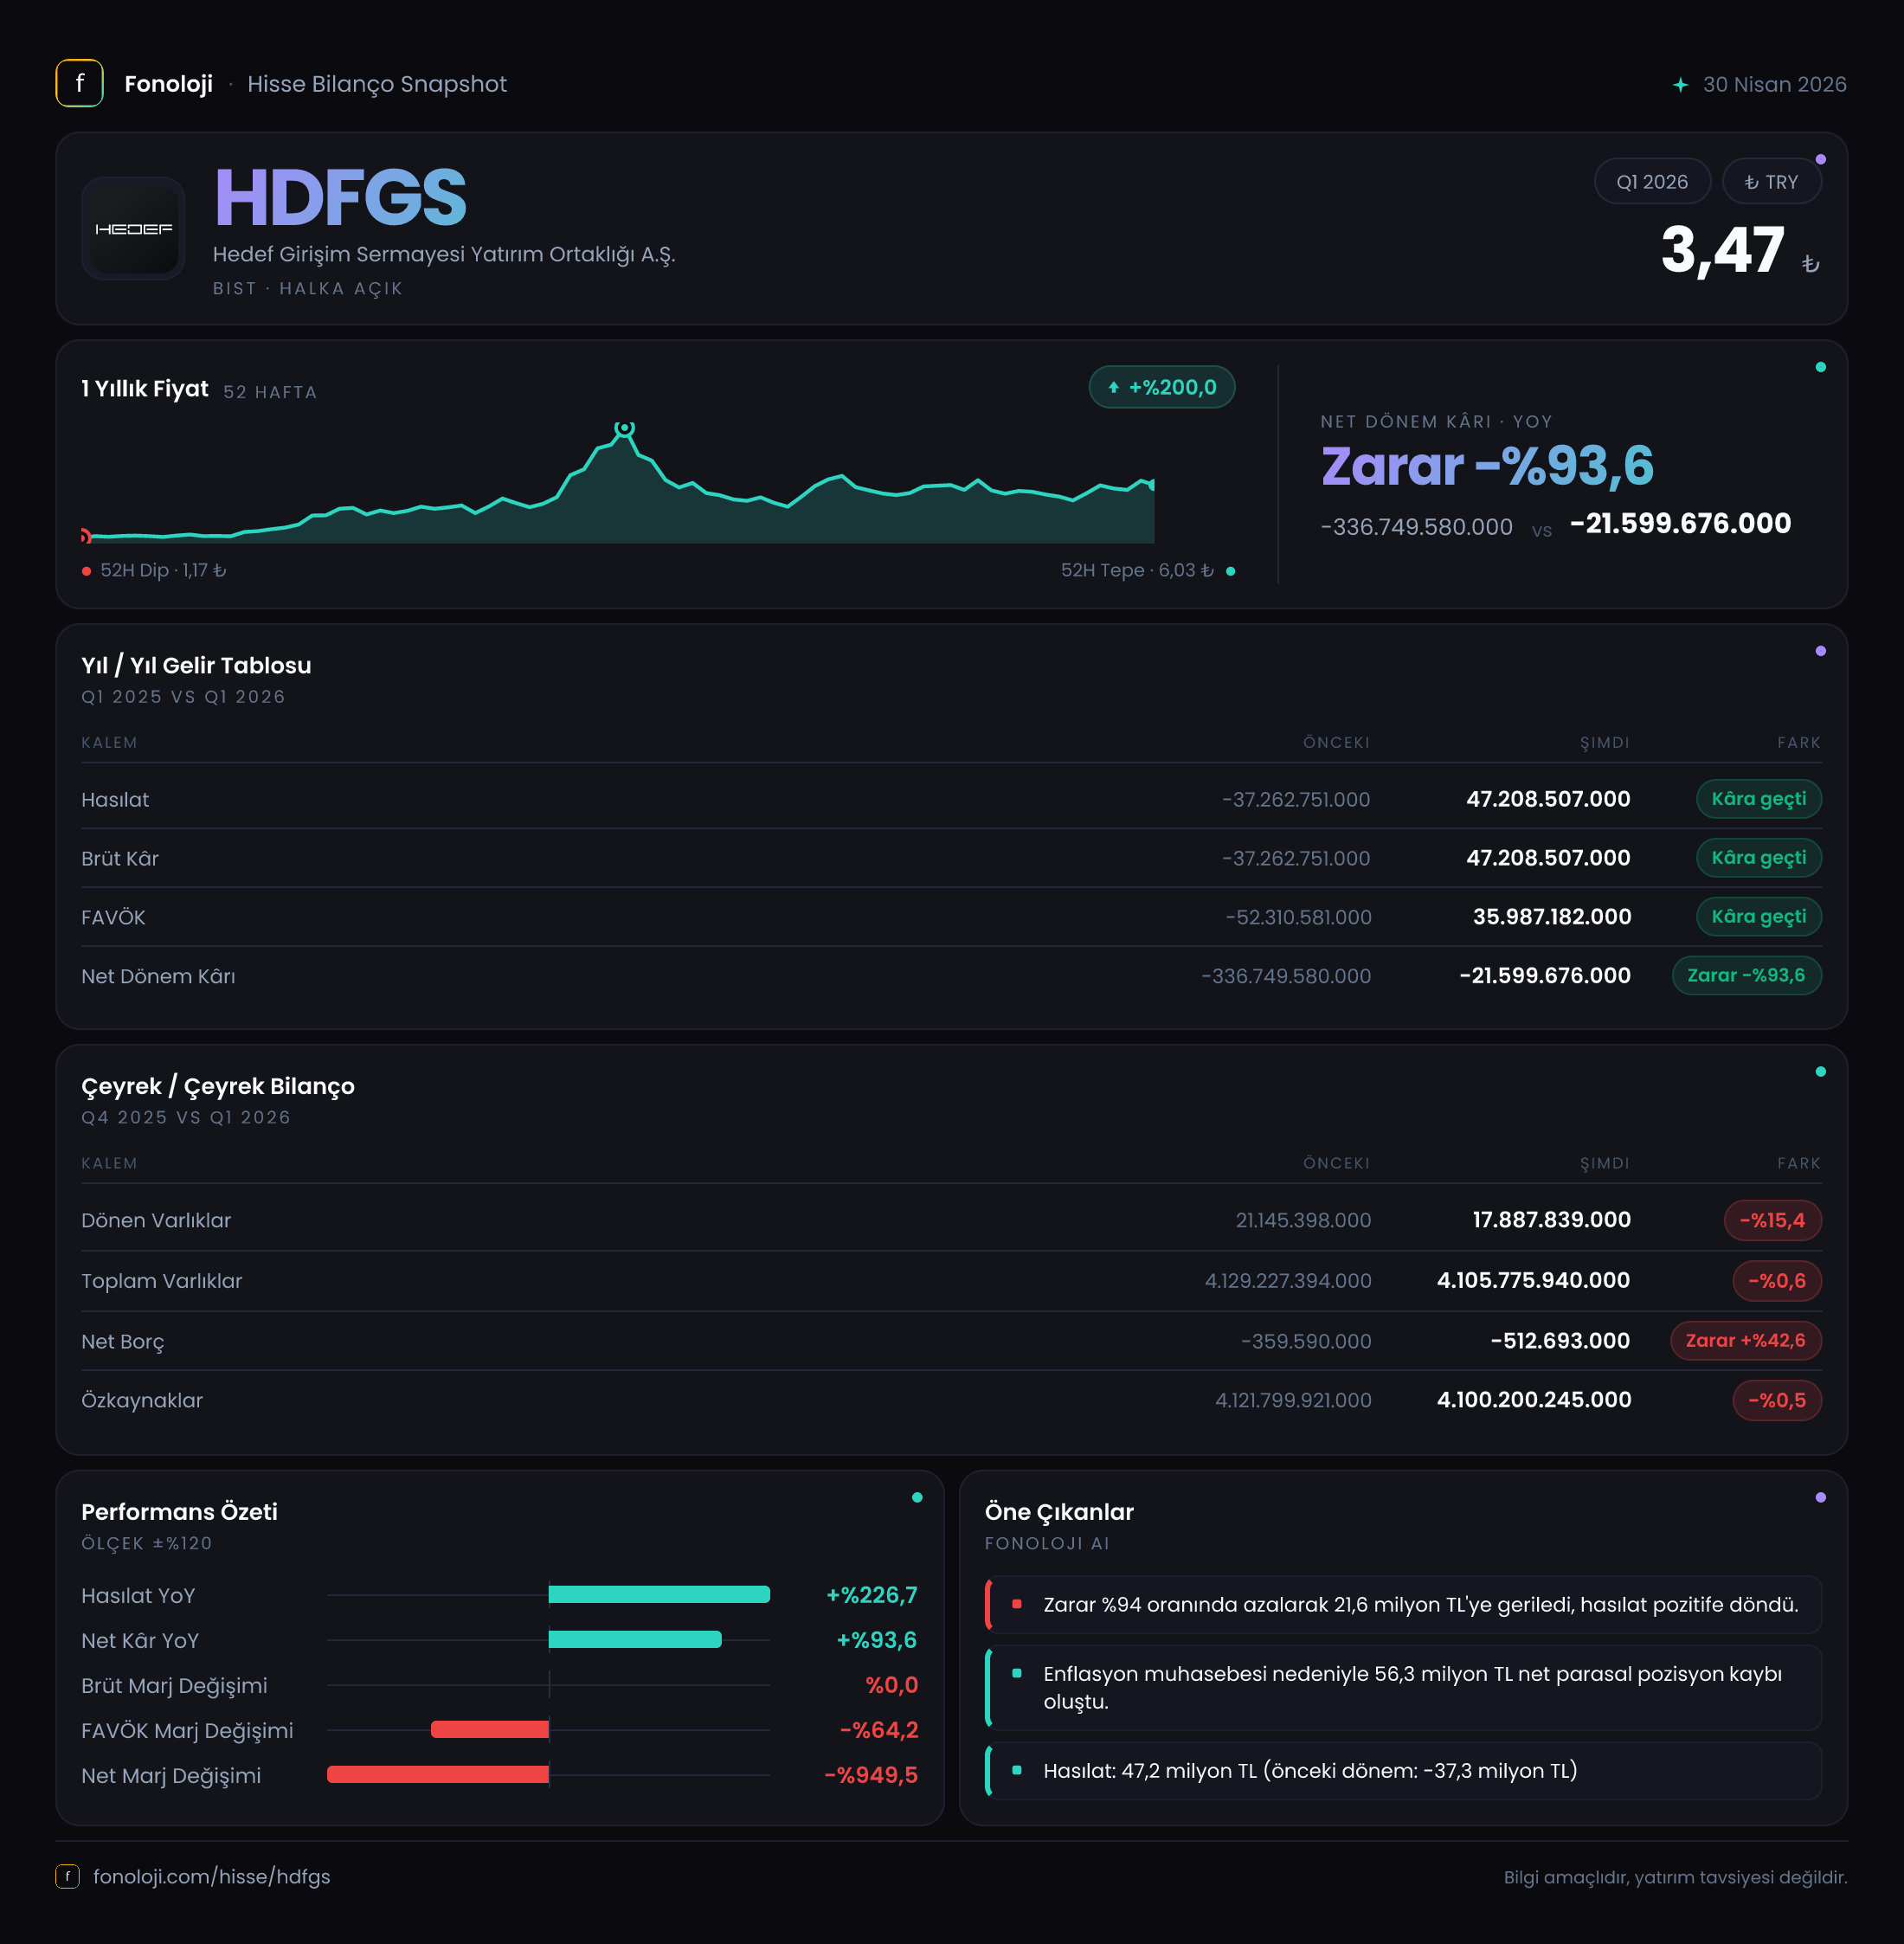
Hedef Girişim Sermayesi Yatırım Ortaklığı (HDFGS), bilançosunun büyük bölümünü duran varlıklarda taşıyan bir girişim sermayesi yatırım ortaklığıdır. 2026/3AB finansallarında ana mesaj, şirketin geçen yılın aynı dönemindeki sert zararını önemli ölçüde azaltması; ancak henüz net kâra geçememiş olmasıdır. Satışlar ve FAVÖK pozitif bölgeye dönerken, -56,3 milyon TL seviyesindeki net parasal pozisyon zararı kârlılığı aşağı çekmeye devam etmiştir. Dolayısıyla bu çeyrek, operasyonel görünümde toparlanma sinyali verse de enflasyon muhasebesinin etkisi ve portföy değerlemelerinin sürdürülebilirliği açısından dikkatle okunmalıdır.
Satış Hikayesi
HDFGS’nin satışları 2026’nın ilk çeyreğinde 47,2 milyon TL oldu. Geçen yılın aynı döneminde satışlar -37,3 milyon TL seviyesindeydi. Yüzde değişim teknik olarak %226,7 olarak raporlanıyor; ancak başlangıç değerinin negatif olması nedeniyle bu oranı klasik bir satış büyümesi gibi yorumlamak doğru olmaz. Buradaki asıl önemli nokta, şirketin geçen yıl negatif olan gelir kalemini bu yıl pozitif bölgeye taşımasıdır.
Yatırım ortaklıklarında “satışlar” kalemi, geleneksel bir sanayi veya perakende şirketindeki gibi düzenli ürün satışlarını temsil etmeyebilir. Portföy yatırımlarının değer değişimleri, elden çıkarılan yatırımlardan doğan sonuçlar veya yatırım faaliyetleriyle bağlantılı muhasebe kalemleri bu görünümü etkileyebilir. Bu nedenle 47,2 milyon TL’lik gelirin ne kadarının nakit gerçekleşmeye, ne kadarının değerleme etkisine dayandığı yatırımcı açısından kritik noktadır. Verilen özet tablo bu ayrımı göstermediği için gelir kalitesini yalnızca satış büyümesi üzerinden değerlendirmek mümkün değildir.
Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, geçen yılın negatif bazından pozitife geçiş olumlu olsa da nominal büyüme olarak tek başına güçlü bir reel büyüme kanıtı değildir. Üstelik HDFGS’nin faaliyet modeli, sanayi şirketlerinde olduğu gibi hacim, kapasite ve fiyat artışıyla takip edilemez. Bu nedenle sonraki dönemlerde portföy gelirlerinin tekrarlanabilirliği, nakit akışı yaratıp yaratmadığı ve yatırım çıkışlarının düzenli hale gelip gelmediği izlenmelidir.
Çeyreklik trend için mevcut veri sınırlıdır. Elimizde 2025/3 dönemi ve 2026/3 dönemi bulunduğu için, yıl içindeki ardışık çeyreklerde ivmenin korunup korunmadığını henüz söylemek mümkün değildir. Bu nedenle ilk çeyrekteki pozitif satış görünümünü olumlu bir başlangıç olarak görmek, ancak kalıcı trend değerlendirmesi için yeni dönemleri beklemek gerekir.
Kârlılık
Brüt kâr, satışlarla aynı şekilde 47,2 milyon TL gerçekleşmiştir. Bu tablo brüt marjın yaklaşık %100 olduğunu gösteriyor. Fakat bu oran, HDFGS’nin klasik anlamda üretim yapan bir şirket olmaması nedeniyle doğrudan “mükemmel operasyonel verimlilik” şeklinde okunmamalıdır. Girişim sermayesi yatırım ortaklıklarında maliyet yapısı, yatırım değerlemeleri ve portföy işlemlerinin muhasebeleştirilme biçimi brüt kârı olağandışı yüksek gösterebilir.
FAVÖK ise 35,6 milyon TL seviyesinde oluştu. Bu, satışlara göre yaklaşık %75,4 FAVÖK marjına işaret ediyor. Geçen yılın aynı döneminde FAVÖK -54,2 milyon TL idi. Başka bir ifadeyle şirket, faaliyet performansı açısından zarar bölgesinden pozitif bölgeye geçti. Bu geçiş, geçen yılın zayıf bazına rağmen yatırım faaliyetlerinden kaynaklanan gelirlerin ve/veya değerleme sonuçlarının kârlılığa katkı verdiğini gösteriyor.
Ancak FAVÖK ile net kâr arasındaki fark oldukça belirgin. FAVÖK’ün pozitif olmasına karşın şirket 21,6 milyon TL net dönem zararı açıkladı. Geçen yılın aynı dönemindeki net zarar 336,7 milyon TL idi. Zararın yaklaşık %93,6 oranında azalması güçlü bir iyileşme olsa da şirket henüz net kâr üretemiyor. FAVÖK’ten net kâra geçişte en önemli baskı unsuru -56,3 milyon TL net parasal pozisyon zararıdır.
Bu tablo, operasyonel veya yatırım kaynaklı kârlılık oluşsa bile enflasyon muhasebesinin finansal sonuçları aşağı çekebildiğini ortaya koyuyor. Dolayısıyla HDFGS için yalnızca FAVÖK’e değil, net parasal pozisyonun seyri ve portföy değerleme kazançlarının niteliğine de bakmak gerekiyor.
Bilanço Sağlığı
HDFGS’nin bilançosu esas olarak duran varlıklardan oluşuyor. Duran varlıklar 4,1 milyar TL seviyesinde ve önceki yıl sonuna göre yalnızca %0,5 gerilemiş durumda. Toplam varlıklar da 4,1 milyar TL ile sınırlı bir değişim göstererek %0,6 azaldı. Bu istikrar, bilançonun kısa vadeli dalgalanmalardan çok portföy yatırımlarının değerine bağlı olduğunu gösteriyor.
Dönen varlıklar ise 17,9 milyon TL seviyesinde; önceki yıl sonundaki 21,1 milyon TL’ye göre %15,4 düşüş var. Dönen varlıkların toplam bilanço içindeki payı oldukça düşük. Bu durum, şirketin kısa vadeli likiditesinin bilanço büyüklüğüne kıyasla sınırlı olduğunu düşündürüyor. Buna karşılık duran varlıkların büyüklüğü, bilançonun önemli ölçüde uzun vadeli yatırımlara bağlandığını ortaya koyuyor.
Özkaynaklar 4,1 milyar TL seviyesinde ve toplam varlıkların neredeyse tamamını karşılıyor. Bu, finansal kaldıraç açısından güçlü bir görünüm. Net borç kalemi ise -512,7 bin TL. Negatif net borç, şirketin borcundan daha fazla nakit veya nakit benzeri varlığa sahip olduğunu ifade eder. Bununla birlikte bu net nakit tutarı, 4,1 milyar TL’lik özkaynağa kıyasla son derece küçük; dolayısıyla şirketin borçsuz olması olumlu olsa da net nakit tamponunun mutlak büyüklüğü sınırlıdır.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en dikkat çekici kalem net parasal pozisyon zararıdır. HDFGS’nin net parasal pozisyon zararı 2026/3AB’de 56,3 milyon TL oldu. Geçen yılın aynı döneminde bu zarar 282,7 milyon TL seviyesindeydi. Zararın %80,1 azalması önemli bir iyileşme olsa da kalem hâlâ şirketin net kârını aşağı çekecek ölçüde büyük.
Net parasal pozisyon zararı, enflasyonist ortamda parasal varlık ve yükümlülüklerin şirket üzerindeki etkisini yansıtır. Şirketin parasal varlık yapısı, fiyatların hızla arttığı bir dönemde reel değer kaybına maruz kalabilir. Bu zarar nakit çıkışıyla bire bir aynı anlama gelmez; ancak enflasyon muhasebesi nedeniyle raporlanan net kâr üzerinde gerçek ve önemli bir baskı oluşturur.
Bu çeyrekte FAVÖK’ün 35,6 milyon TL olmasına rağmen net zararın 21,6 milyon TL seviyesinde kalması, TAS 29 etkisinin ne kadar belirleyici olduğunu gösteriyor. Önümüzdeki dönemlerde net parasal pozisyon zararı azalırsa, mevcut operasyonel kârlılık net kâra daha fazla yansıyabilir. Tersine, portföy gelirleri aynı kalırken parasal kayıplar yüksek seyrederse, FAVÖK ile net kâr arasındaki ayrışma devam edecektir.
Yatırımcı için Ne Anlama Geliyor?
HDFGS’nin ilk çeyrek sonuçları, geçen yılın ağır zararına kıyasla belirgin bir toparlanma içeriyor. Pozitif satış ve FAVÖK, yatırım faaliyetlerinde veya portföy değerlemelerinde olumlu bir gelişmeye işaret ediyor. Ayrıca 4,1 milyar TL seviyesindeki özkaynak ve çok düşük net borç, şirketin yüksek finansal borç baskısı taşımadığını gösteriyor.
Bununla birlikte yatırımcı açısından üç konu öne çıkıyor:
- Gelirin kalitesi: 47,2 milyon TL’lik gelirin ne kadarının nakit gerçekleşmeye, ne kadarının değerleme etkisine dayandığı izlenmeli.
- Net kâra geçiş: FAVÖK pozitif olmasına rağmen şirket hâlâ 21,6 milyon TL zarar ediyor. Net parasal pozisyon zararı düşmeden kârlılık kalıcı hale gelmeyebilir.
- Portföy değerlemesi ve likidite: Varlıkların büyük bölümü duran varlıklarda. Bu yapı özkaynak gücü sağlarken, yatırımların gerektiğinde ne hızla nakde çevrilebileceği konusunda soru işareti yaratabilir.
Sonuç olarak HDFGS’de hikâye, zararların dramatik biçimde azalmasıyla olumlu yöne dönmüş durumda; ancak bu henüz tamamlanmış bir kârlılık dönüşümü değil. Yatırımcı, sonraki çeyreklerde pozitif FAVÖK’ün korunup korunmadığını, net parasal kaybın azalıp azalmadığını ve portföy gelirlerinin tekrarlanabilir olup olmadığını takip etmeli. Yatırım tavsiyesi değildir.