
Açılış
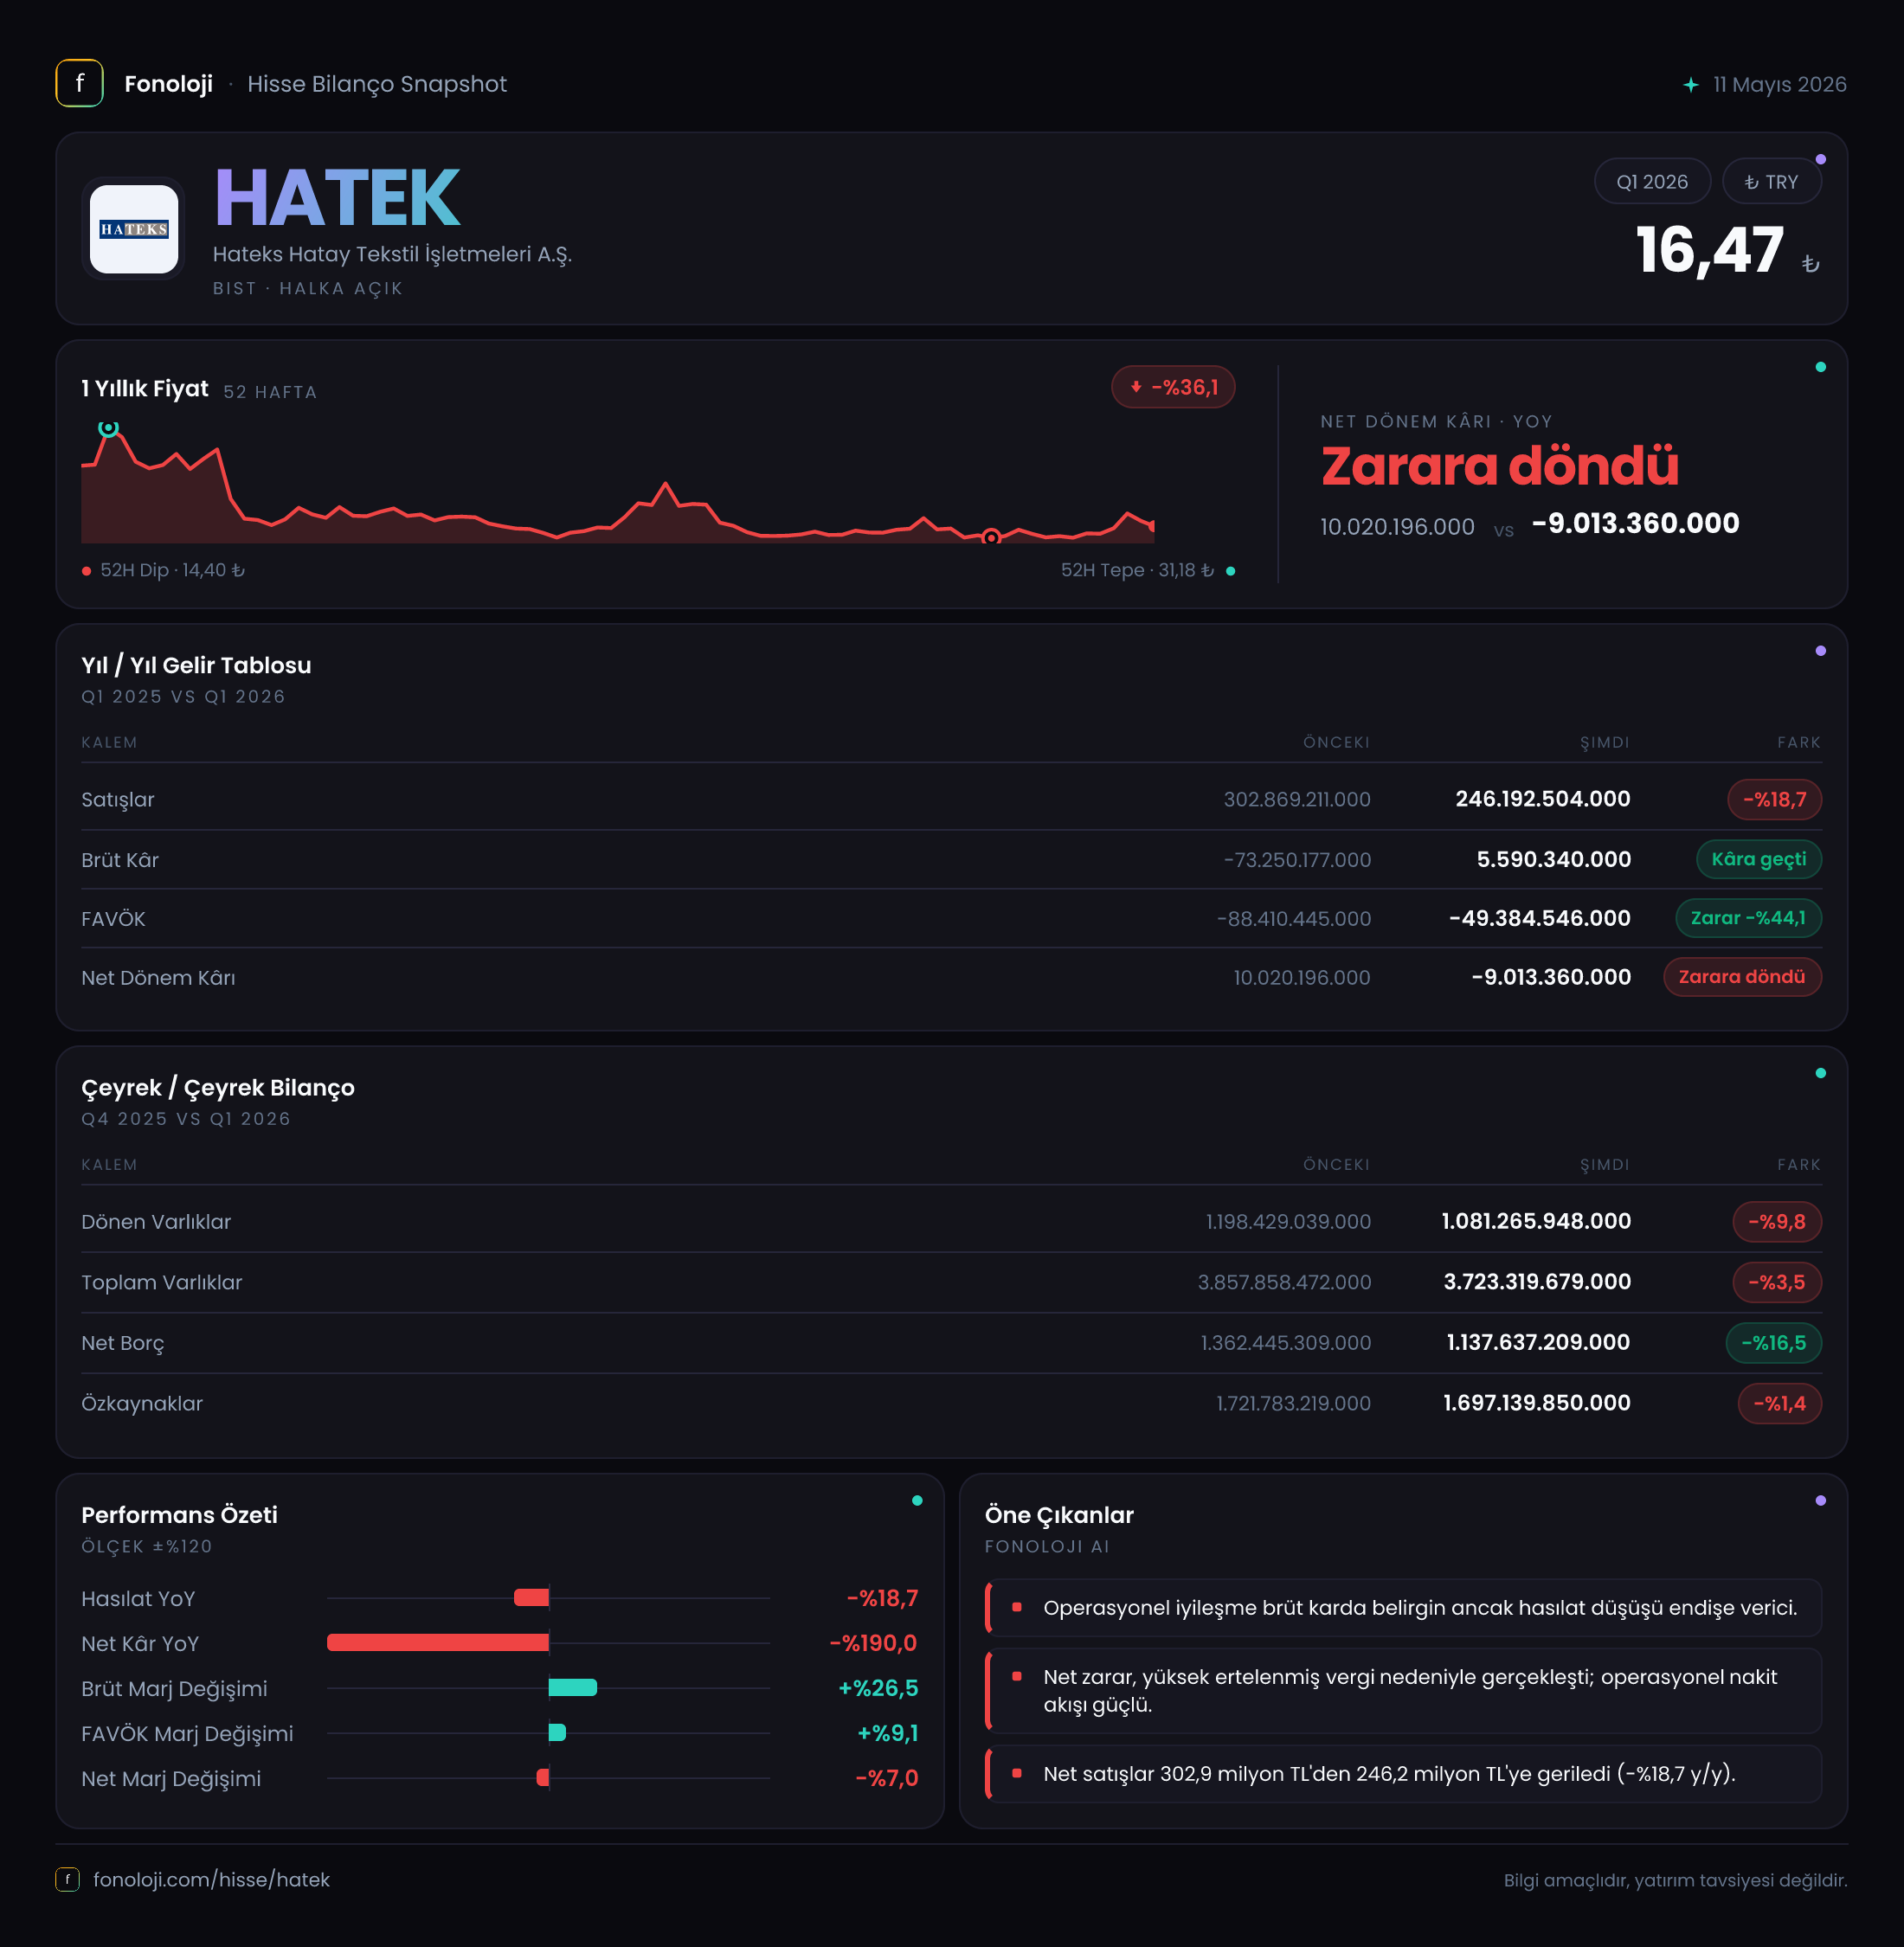
Hateks Hatay Tekstil İşletmeleri, tekstil üretimi ve ihracat dinamiklerine duyarlı bir şirket olarak 2026’nın ilk çeyreğinde zorlu faaliyet koşullarını geride bırakmaya çalışıyor. Ancak çeyreğin ana mesajı, zarar rakamının geçen yılki seviyeye göre iyileşmesine rağmen operasyonel tablonun henüz sağlıklı bir kârlılık üretmediği yönünde. Satışlar nominal olarak gerilerken, brüt kâr ve FAVÖK zararındaki daralma maliyet kontrolünde ilerleme olduğunu gösteriyor. Buna karşın şirket, 97,0 milyon TL’lik net parasal pozisyon kazancına rağmen dönemi 8,9 milyon TL net zararla tamamladı.
Satış Hikayesi
Hateks’in satışları, geçen yılın aynı dönemindeki 302,9 milyon TL’den 246,2 milyon TL’ye geriledi. Bu, nominal olarak %18,7’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak da azalması, reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az büyümemiş; enflasyon etkisinden arındırıldığında faaliyet ölçeğinde daha sert bir daralma yaşamış olabilir.
Tekstil şirketlerinde satış performansı; sipariş hacmi, kapasite kullanım oranı, ihracat talebi, döviz kurları ve ürün karmasıyla yakından bağlantılıdır. Mevcut veride bu unsurların hangisinin gerilemeyi daha fazla etkilediği ayrıştırılmıyor. Bu nedenle satış düşüşünü doğrudan tek bir nedene bağlamak mümkün değil. Ancak mevcut tablo, şirketin fiyat artışlarını müşteriye yeterince yansıtamadığını veya sipariş hacminin zayıfladığını düşündüren bir görünüm sunuyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi bulunduğundan, 2025/12 ve 2026/3 arasında satışların nasıl ilerlediğini net biçimde görmek mümkün değil. Dolayısıyla toparlanmanın yeni başladığını ya da satış düşüşünün hızlandığını söylemek için bir sonraki ara dönem sonuçlarını beklemek gerekiyor. Yatırımcı açısından özellikle takip edilmesi gereken nokta, satışların yeniden nominal büyümeye geçip geçmediği değil; bunun enflasyonun üzerinde bir büyümeye dönüşüp dönüşmediği olacaktır.
Kârlılık
Kârlılık tarafında ilk bakışta önemli bir iyileşme var. Şirket geçen yılın aynı döneminde 73,3 milyon TL brüt zarar açıklarken, bu çeyrekte 5,6 milyon TL brüt kâra geçti. Böylece brüt kâr zarar bölgesinden çıkmış olsa da %2,3’lük brüt kâr marjı hâlâ oldukça düşük. Geçen yıl aynı dönemde brüt marj yaklaşık -%24,2 seviyesindeydi. Bu nedenle gelişme güçlü görünse de şirketin üretim ve ürün maliyetleri üzerindeki baskıyı tamamen aştığını söylemek için erken.
FAVÖK de 134,5 milyon TL zarardan 47,1 milyon TL zarara iyileşti. FAVÖK marjı geçen yılki yaklaşık -%44,4 seviyesinden bu çeyrekte -%19,1’e yükseldi. Bu, operasyonel zararın ciddi biçimde daraldığını gösteriyor; ancak faaliyetlerin hâlâ pozitif nakit yaratma kapasitesine ulaşmadığına dikkat etmek gerekir. Brüt kâra geçilmesine rağmen FAVÖK’ün negatif kalması, satış, genel yönetim ve diğer faaliyet giderlerinin brüt kârı aşmaya devam ettiğini gösteriyor.
Net kâr tarafında ise görünüm daha zayıf. Şirket geçen yılın aynı çeyreğinde 9,9 milyon TL net kâr açıklarken, bu dönem 8,9 milyon TL net zarara döndü. Net kâr marjı %3,3’ten -%3,6’ya geriledi. Yani operasyonel zararın daralması, net kâr seviyesine taşınamamış durumda.
| Ana gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 246,2 mn TL | 302,9 mn TL | Nominal %18,7 düşüş | | Brüt kâr marjı | %2,3 | -%24,2 | Zarar bölgesinden çıkış, ancak marj düşük | | FAVÖK marjı | -%19,1 | -%44,4 | Operasyonel zarar daraldı | | Net kâr marjı | -%3,6 | %3,3 | Net kâra geçiş henüz yok |
Bilanço Sağlığı
Bilanço, faaliyet sonuçlarına kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 3,9 milyar TL’den 3,7 milyar TL’ye geriledi; düşüş %3,5 seviyesinde kaldı. Dönen varlıklar 1,2 milyar TL’den 1,1 milyar TL’ye inerken, duran varlıklar 2,7 milyar TL’den 2,6 milyar TL’ye sınırlı bir düşüş gösterdi. Bu değişim, şirket bilançosunun ilk çeyrekte küçüldüğünü; ancak henüz sert bir varlık erimesi yaşanmadığını gösteriyor.
Net borç tarafındaki gelişme olumlu. Net borç 1,6 milyar TL’den 1,4 milyar TL’ye gerileyerek %14,1 azaldı. Bu düşüş, şirketin borçluluk baskısını bir miktar hafiflettiğini gösteriyor. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz; negatif FAVÖK bu rasyonda ekonomik olarak sağlıklı bir karşılaştırma sunmaz. Dolayısıyla borçların sürdürülebilirliğini değerlendirirken şirketin yeniden pozitif FAVÖK üretip üretemediği kritik olacaktır.
Özkaynaklar 1,7 milyar TL seviyesinde kalarak yalnızca %1,4 geriledi. Toplam varlıkların yaklaşık %46’sının özkaynaklarla finanse edildiği görülüyor. Bu, bilançonun tamamen borçla taşınmadığını gösteren olumlu bir unsur. Ancak yaklaşık 1,4 milyar TL net borç, özkaynakların yaklaşık %82’sine denk geliyor. Bu nedenle faaliyet kârlılığı düşük kaldığı sürece finansman riski tamamen ortadan kalkmış değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte 97,0 milyon TL katkı sağladı. Geçen yıl aynı dönemde bu katkı 206,9 milyon TL idi; dolayısıyla parasal kazanç %53,1 azaldı.
Net parasal pozisyon kazancı, şirketin parasal yükümlülüklerinin parasal varlıklarından yüksek olması veya net parasal pozisyonunun enflasyon karşısında avantaj sağlamasıyla gelir tablosuna yansıyan muhasebesel bir etkidir. Bu kalem doğrudan operasyonel satış performansı veya nakit yaratma gücü anlamına gelmez. Şirket bu çeyrekte 97,0 milyon TL gibi önemli bir katkı almasına rağmen net zarardan kurtulamadı. Bu durum, ana faaliyetlerdeki negatif FAVÖK’ün ve diğer finansal/operasyonel kalemlerin hâlâ ağır olduğunu gösteriyor.
Geçen yıla göre parasal kazancın azalması da net kâr üzerindeki tamponun zayıfladığını ortaya koyuyor. Bu nedenle önümüzdeki dönemlerde sonuçların yalnızca net kâr üzerinden değil, TAS 29 öncesi operasyonel performans, FAVÖK ve nakit akışı üzerinden izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Hateks’in ilk çeyrek sonuçları, operasyonel zararın daraldığını fakat şirketin henüz sürdürülebilir kârlılığa ulaşmadığını gösteriyor. Brüt kâra geçiş ve FAVÖK zararındaki iyileşme, maliyet yapısında olumlu bir başlangıç olarak okunabilir. Net borcun azalması ve özkaynakların büyük ölçüde korunması da bilanço açısından destekleyici unsurlar.
Buna karşılık satışlardaki %18,7’lik nominal düşüş, %30’un üzerindeki enflasyon ortamında ciddi bir reel daralmaya işaret ediyor. Brüt marjın %2,3 gibi düşük bir seviyede kalması ve FAVÖK’ün hâlâ 47,1 milyon TL zarar yazması, şirketin faaliyet modelindeki asıl sorunun henüz çözülmediğini ortaya koyuyor. Net parasal pozisyon kazancının geçen yıla göre azalması da muhasebesel desteğin zayıfladığını gösteriyor.
Yatırımcıların sonraki dönemde özellikle şu başlıklara odaklanması gerekir:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marjın kalıcı biçimde yükselip yükselmediği,
- FAVÖK’ün ne zaman pozitif bölgeye geçeceği,
- Net borç azalmasının faaliyetlerden yaratılan nakitle mi, yoksa geçici bilanço hareketleriyle mi sağlandığı,
- Net parasal pozisyon katkısı olmadan şirketin kâra yaklaşabilip yaklaşamadığı.
Hateks için temel fırsat, satışların toparlanması ve düşük marjlı yapıdan daha verimli bir üretim modeline geçilmesi halinde operasyonel kaldıraç yaratabilmesi. Temel risk ise satış daralmasının sürmesi ve mevcut borç yükünün negatif FAVÖK ortamında yeniden baskı oluşturmasıdır. Bu aşamada hisse hikâyesinin güçlenmesi için yalnızca zarar azalması değil, pozitif ve sürdürülebilir FAVÖK üretimi görülmelidir.
Yatırım tavsiyesi değildir.