
Açılış
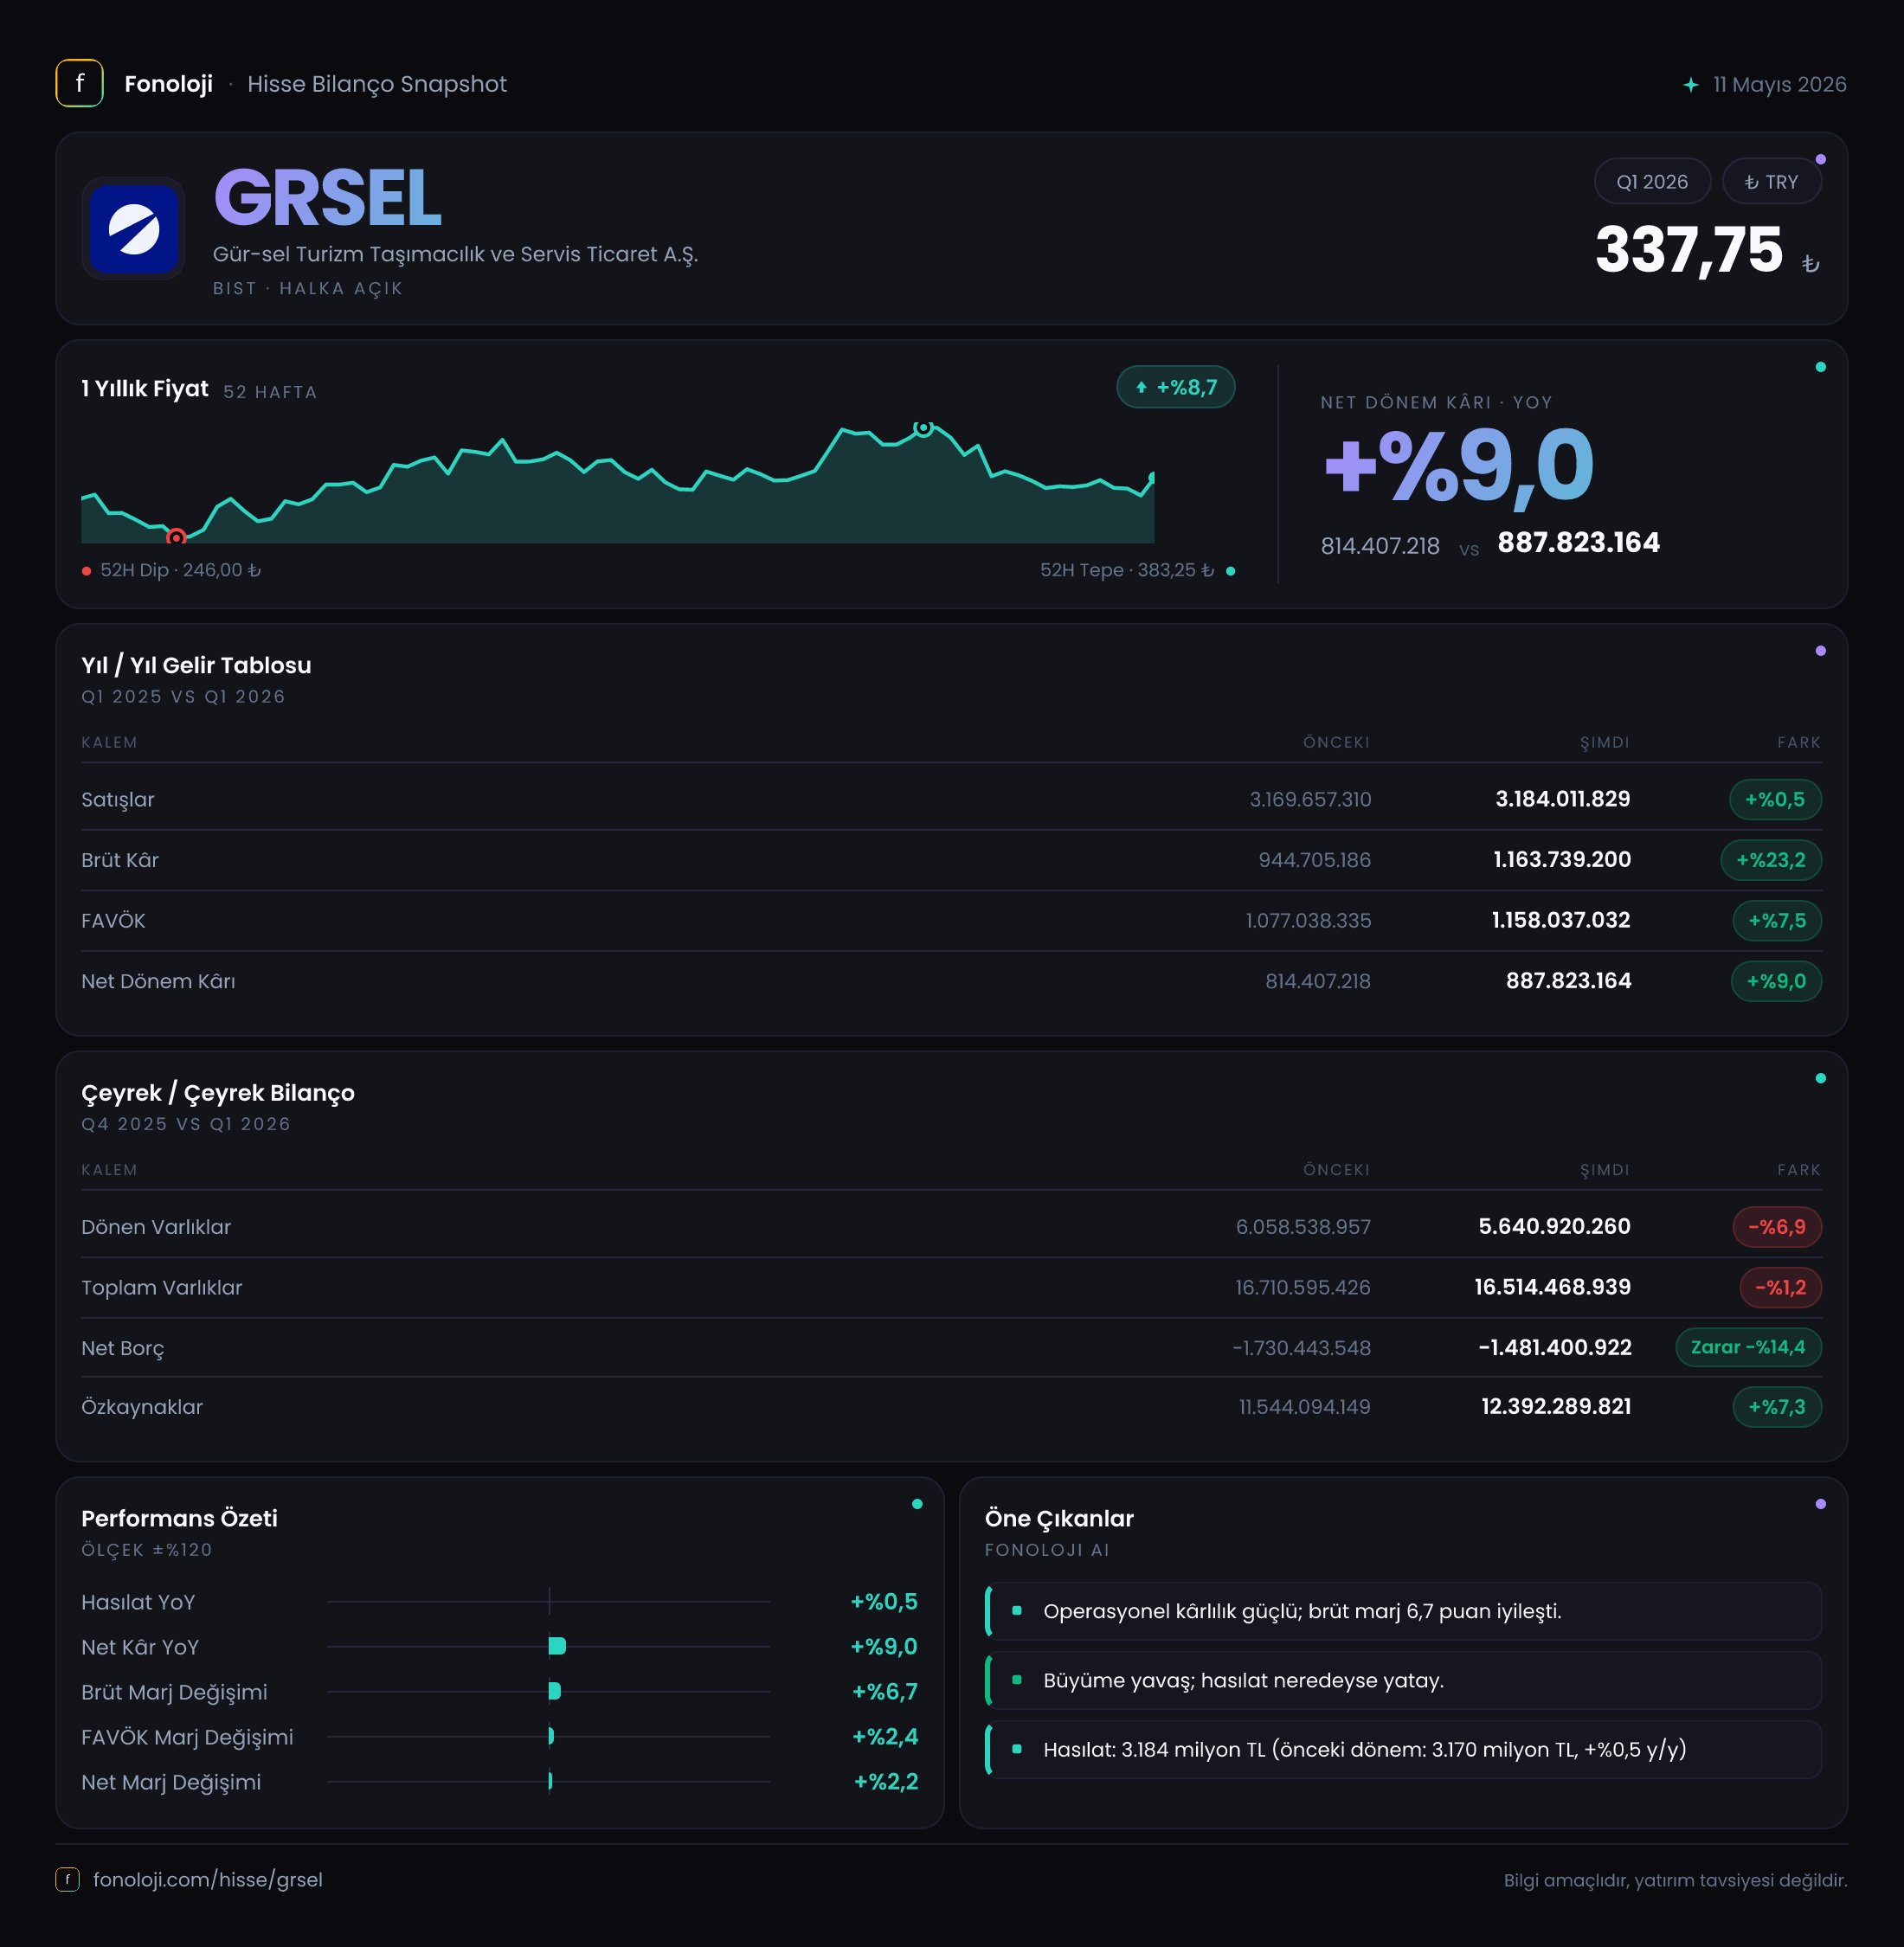
Gür-Sel Turizm Taşımacılık ve Servis Ticaret, personel ve servis taşımacılığı ağırlıklı faaliyet gösteren bir ulaşım hizmetleri şirketi. 2026/3AB döneminde ana hikâye, satışların nominal olarak neredeyse yerinde saymasına rağmen kârlılık göstergelerinin belirgin biçimde güçlenmesi oldu. Şirketin satışları yıllık bazda yalnızca %0,5 artarken brüt kâr %23,2, net dönem kârı ise %10,8 yükseldi. Bu tablo, büyümenin hacimden çok maliyet yönetimi, fiyatlama ve faaliyet verimliliği üzerinden geldiğine işaret ediyor; ancak Türkiye’de %30’un üzerindeki enflasyon ortamında satışların reel olarak gerilediği de gözden kaçırılmamalı.
Satış Hikayesi
Gür-Sel’in ilk çeyrek satışları 3,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde de satışlar 3,2 milyar TL olduğundan, şirketin gelir üretimi yıllık bazda pratik olarak yatay kaldı. Açıklanan %0,5’lik artış, genel fiyat seviyesinin %30’un üzerinde seyrettiği bir ekonomide reel büyüme anlamına gelmiyor; aksine şirketin satış hacmi, müşteri sayısı veya sözleşme fiyatlaması açısından henüz enflasyondan ayrışan bir büyüme üretemediğini gösteriyor.
Bu nedenle ilk çeyreğin satış tarafındaki mesajı güçlü bir büyümeden ziyade savunmacı bir gelir görünümü. Servis taşımacılığı gibi sözleşmeli ve operasyonel maliyetleri yüksek bir iş kolunda, yakıt, personel, bakım ve araç maliyetleri satış fiyatlarına ne ölçüde yansıtılabiliyor, kritik soru bu. Gelirlerin nominal olarak korunması olumlu olmakla birlikte maliyetlerin daha hızlı arttığı bir ortamda yalnızca ciroyu sabit tutmak yeterli olmayabilir.
Eldeki veri setinde 2025/3 dışında çeyreklik satış serisi bulunmadığı için, 2026/3AB döneminin bir önceki çeyreğe göre ivme kazanıp kazanmadığını ölçmek mümkün değil. Bu nedenle satışlarda mevsimsellik, sözleşme yenilemeleri veya çeyrekten çeyreğe hacim değişimi için sonraki dönemleri beklemek gerekiyor. Özellikle taşımacılık sektöründe dönemsel çalışma günleri ve sözleşme başlangıç tarihleri sonuçları etkileyebileceğinden, tek çeyrek üzerinden gelir trendi hakkında kesin hüküm vermek doğru olmaz.
Kârlılık
Satışların yatay kalmasına karşın brüt kârın 944,7 milyon TL’den 1,2 milyar TL’ye yükselmesi, şirketin brüt kârlılığında önemli bir iyileşme olduğunu gösteriyor. Hesaplanan brüt kâr marjı yaklaşık %29,5’ten %37,5’e çıktı. Başka bir ifadeyle Gür-Sel, her 100 TL satıştan geçen yıl yaklaşık 29,5 TL brüt kâr üretirken bu dönemde yaklaşık 37,5 TL üretmiş görünüyor.
Bu marj artışı, satış fiyatlarının maliyetlere göre daha iyi yönetilmiş olabileceğini veya faaliyet kompozisyonunun daha kârlı hizmetlere kaydığını düşündürüyor. Ancak gelir tablosunda maliyet kalemlerinin ayrıntısı bulunmadığı için iyileşmenin yakıt, personel, bakım, araç kullanım oranı ya da sözleşme fiyatlamasından hangisinden kaynaklandığını kesin olarak ayırmak mümkün değil.
FAVÖK ise 1,0 milyar TL’den 1,1 milyar TL’ye çıkarak yıllık bazda %7,8 arttı. Yaklaşık FAVÖK marjı %31,3’ten %34,4’e yükseldi. Brüt marjdaki 8 puana yakın iyileşmeye karşılık FAVÖK marjındaki artışın yaklaşık 3 puan olması, brüt kârdaki kazanımın tamamının faaliyet giderleri seviyesinde korunamadığını gösteriyor. Yine de satışların hemen hemen sabit kaldığı bir dönemde FAVÖK’ün büyümesi, operasyonel kârlılığın dirençli olduğunu ortaya koyuyor.
Net dönem kârı 764,0 milyon TL’den 846,9 milyon TL’ye yükseldi ve artış %10,8 oldu. Net kâr marjı da yaklaşık %23,9’dan %26,5’e çıktı. Net kârın FAVÖK’e göre daha hızlı artması, faaliyet kârlılığının yanı sıra finansman ve diğer gelir-gider kalemlerinin de sonucu desteklediğine işaret ediyor. Bununla birlikte net parasal pozisyon zararının belirgin biçimde büyümesi, kâr artışının önünde önemli bir sınırlayıcı unsur olarak öne çıkıyor.
Bilanço Sağlığı
Gür-Sel’in toplam varlıkları önceki yıl sonundaki 16,7 milyar TL’den 16,5 milyar TL’ye geriledi; düşüş %1,2 ile sınırlı kaldı. Dönen varlıklar 6,1 milyar TL’den 5,6 milyar TL’ye inerek %6,9 azalırken duran varlıklar %2,1 artışla 10,9 milyar TL’ye çıktı. Bu görünüm, bilanço ağırlığının araçlar ve operasyonel altyapı gibi duran varlıklarda kaldığını, kısa vadeli varlıkların ise ilk çeyrekte bir miktar daraldığını gösteriyor.
Özkaynaklar 11,5 milyar TL’den 12,4 milyar TL’ye yükseldi ve artış %7,3 oldu. Özkaynakların toplam varlıklara oranı yaklaşık %69’dan %75’e çıktı. Bu, şirketin bilanço finansmanında özkaynak ağırlığının güçlendiğine ve borçluluk kaynaklı kırılganlığın sınırlı kaldığına işaret ediyor.
Net borç kaleminin eksi 1,7 milyar TL’den eksi 1,5 milyar TL’ye gelmesi, şirketin net nakit pozisyonunu koruduğunu gösteriyor. Ancak net nakit tamponu yaklaşık 200 milyon TL daralmış durumda; veri setindeki %14,4’lük değişim de bu zayıflamayı ifade ediyor. Şirket hâlâ borcundan daha yüksek nakit ve nakit benzeri varlık taşıyor gibi görünse de, nakit pozisyonundaki bu gerileme izlenmeli. Net borç/FAVÖK oranı teknik olarak negatif olduğundan şirket borçluluk baskısı altında değil; fakat net nakit miktarının azalması, bilanço esnekliğinin bir miktar gerilediğini anlatıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, -90,5 milyon TL ile şirket açısından parasal kayba işaret ediyor. Geçen yıl aynı dönemde bu zarar -40,1 milyon TL seviyesindeydi; dolayısıyla negatif etki %125,6 büyüdü. Enflasyon muhasebesinde nakit, alacak ve borç gibi parasal kalemlerin enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Bu nedenle net parasal pozisyon zararının artması, şirketin nominal kârlılığını aşağı çeken önemli bir unsur.
Nitekim faaliyet tarafında FAVÖK artarken net parasal kaybın büyümesi, operasyonel başarının net kâra tam olarak yansımamasına neden oluyor. Buna rağmen net kârın %10,8 artması, şirketin temel faaliyet performansının bu muhasebe etkisini absorbe edebildiğini gösteriyor. Fakat enflasyon yüksek kaldığı sürece TAS 29 etkisi, net kârın yorumlanmasında her çeyrek dikkate alınması gereken kalıcı bir değişken olmaya devam edecek.
Yatırımcı için Ne Anlama Geliyor?
Gür-Sel’in 2026/3AB sonuçları, satış büyümesi zayıf olsa da marj ve bilanço kalitesinin güçlü kaldığı bir tablo sunuyor. En önemli fırsatlar şunlar:
- Brüt kâr marjının yaklaşık %29,5’ten %37,5’e yükselmesi, maliyet ve fiyatlama yönetiminde belirgin iyileşmeye işaret ediyor.
- FAVÖK ve net kârın satışlardan daha hızlı artması, şirketin operasyonel kaldıraç ve verimlilik potansiyelini gösteriyor.
- Yaklaşık 1,5 milyar TL net nakit pozisyonu ve %75 seviyesine gelen özkaynak/varlık oranı, bilanço riskini sınırlıyor.
Buna karşılık temel risk, gelir büyümesinin enflasyonun oldukça gerisinde kalması. Satışlar reel olarak küçülürken marj iyileşmesinin sürdürülebilirliği yakından izlenmeli. Ayrıca net parasal pozisyon zararının 90,5 milyon TL’ye yükselmesi ve net nakit tamponunun daralması, kâr kalitesinin yalnızca net dönem kârı üzerinden değerlendirilmemesi gerektiğini gösteriyor. Sonraki çeyreklerde satışların yeniden hızlanıp hızlanmadığı, brüt marjın korunup korunamadığı ve nakit pozisyonunun güçlenip güçlenmediği yatırımcı açısından ana takip başlıkları olacak.
Yatırım tavsiyesi değildir.