
Açılış
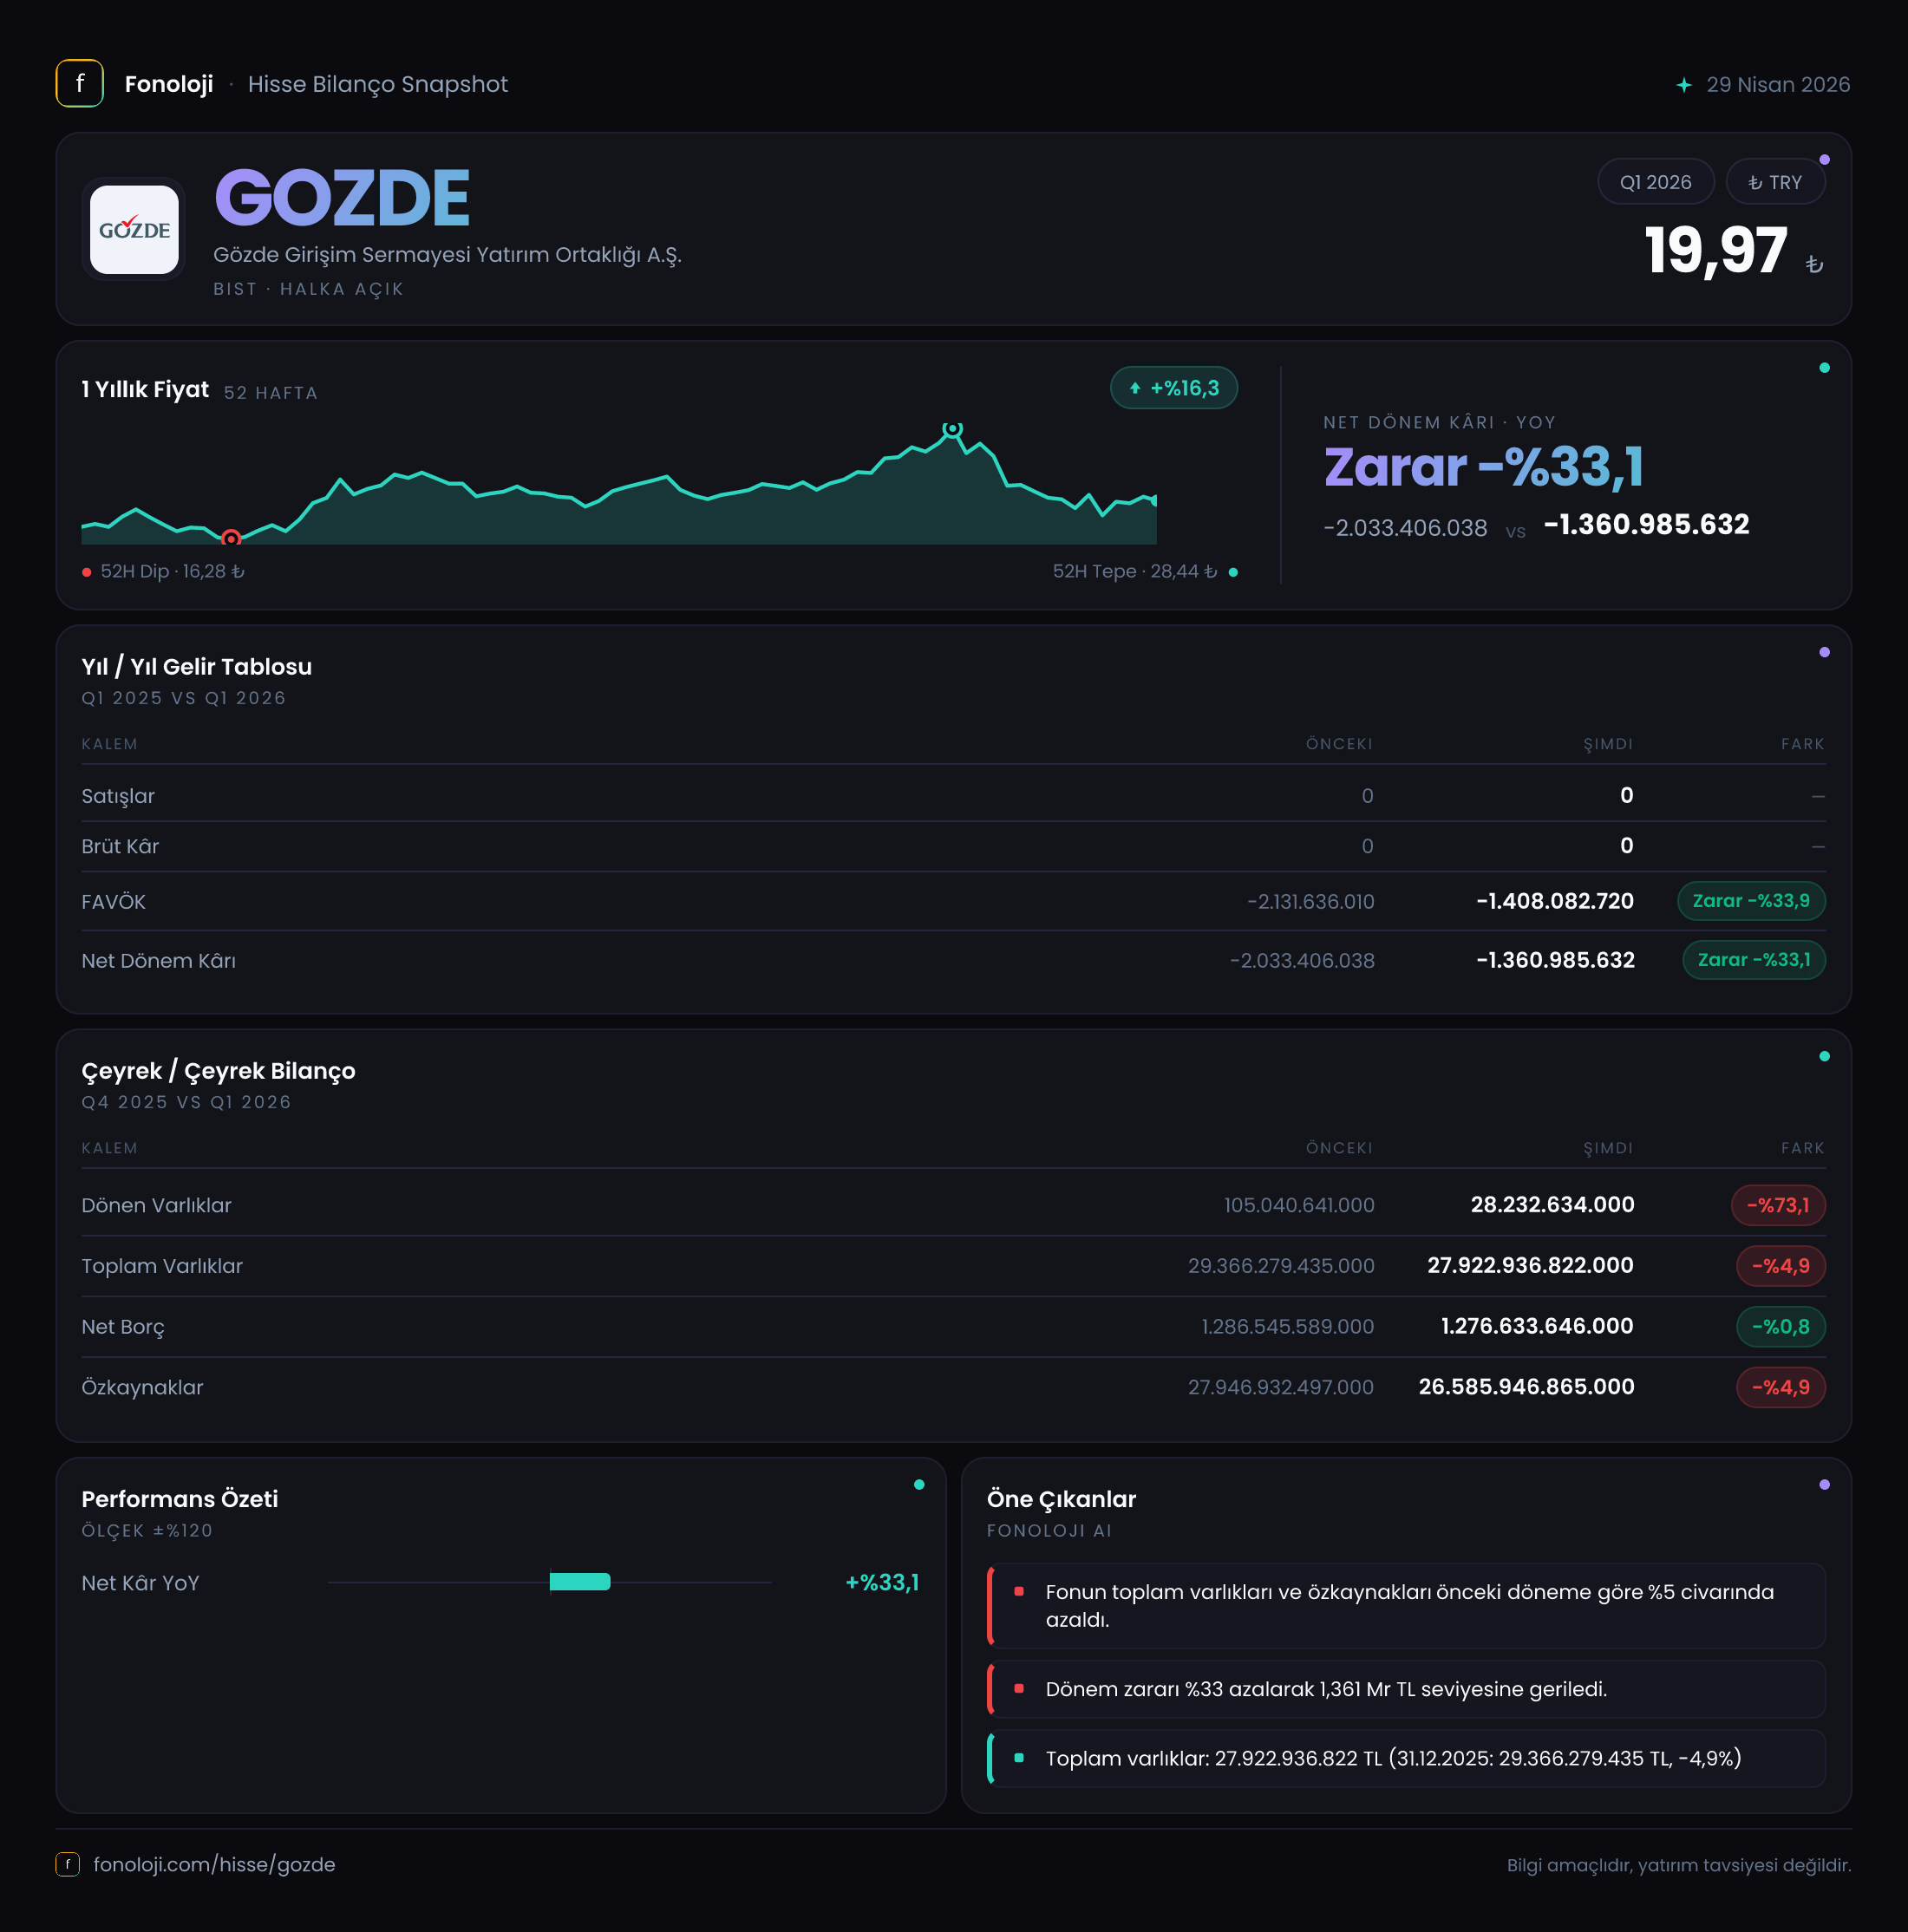
Gözde Girişim Sermayesi Yatırım Ortaklığı, faaliyetlerini klasik anlamda satış yapan bir sanayi veya perakende şirketinden ziyade, yatırımlarının değeri ve portföy performansı üzerinden şekillenen bir yatırım ortaklığı olarak sürdürüyor. Bu nedenle gelir tablosunda satışlar, brüt kâr ve FAVÖK kalemlerinin yer almaması, şirketin analizini operasyonel cirodan çok portföy değerleri, finansman yapısı ve dönemsel yatırım sonuçları üzerinden okumayı gerektiriyor. 2026’nın ilk çeyreğinde net zarar 1,4 milyar TL’ye gerilemiş olsa da şirket hâlâ yüksek bir zarar üretiyor. Bilanço tarafında ise varlıkların büyük ölçüde duran varlıklarda toplandığı, özkaynakların güçlü kaldığı ve net borcun sınırlı ölçüde azaldığı görülüyor.
| Temel gösterge | 2026/3 | Önceki karşılaştırma | Değişim | |---|---:|---:|---:| | Net dönem kârı | -1,4 milyar TL | -2,0 milyar TL | %33,1 iyileşme | | Net parasal pozisyon | 107,7 milyon TL | 95,1 milyon TL | %13,2 artış | | Toplam varlıklar | 27,9 milyar TL | 29,4 milyar TL | %4,9 düşüş | | Net borç | 1,3 milyar TL | 1,4 milyar TL | %6,8 düşüş | | Özkaynaklar | 26,6 milyar TL | 27,9 milyar TL | %4,9 düşüş |
Satış Hikayesi
Gözde Girişim’in bu dönem verilerinde satışlar, brüt kâr ve FAVÖK açıklanmıyor. Bu nedenle şirket için satış büyümesi, brüt marj veya faaliyet kârlılığı üzerinden klasik bir trend analizi yapmak mümkün değil. Bunun temel nedeni, şirketin bir üretim ya da hizmet işletmesinden çok yatırım portföyü yöneten bir yapı olmasıdır. Böyle şirketlerde yatırımcı açısından asıl soru, cironun ne kadar arttığı değil; portföydeki yatırımların değerinin nasıl değiştiği, bu değişimin nakde dönüşüp dönüşmediği ve finansman maliyetlerinin portföy getirilerini ne ölçüde aşındırdığıdır.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bilanço büyüklüklerinin nominal olarak korunması tek başına yeterli değildir. Gözde’nin toplam varlıkları önceki yıl sonundaki 29,4 milyar TL’den 27,9 milyar TL’ye gerileyerek %4,9 azalmış. Bu düşüş, enflasyon etkisi dikkate alındığında reel açıdan daha belirgin bir küçülmeye işaret ediyor. Ancak mevcut veri, bu gerilemenin hangi yatırım kalemlerinden kaynaklandığını göstermediği için doğrudan portföy performansı hakkında kesin bir sonuç üretmek mümkün değil.
Çeyreklik trend verisinin eksik olması da önemli bir sınırlama. İlk çeyrek net zararının 2025/3 dönemindeki 2,0 milyar TL’den 1,4 milyar TL’ye düşmesi olumlu görünse de, bunun çeyrekten çeyreğe kalıcı bir iyileşme olup olmadığını görmek için sonraki dönemleri beklemek gerekiyor. Özellikle yatırım ortaklıklarında tek bir çeyrekteki değerleme hareketi, yıllık eğilimi olduğundan daha iyi veya daha kötü gösterebilir.
Kârlılık
Şirketin net dönem zararı 1,4 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 2,0 milyar TL zarara göre zarar tutarı 600 milyon TL azaldı ve sonuçta %33,1 oranında iyileşme sağlandı. Bu, rakamsal olarak anlamlı bir toparlanma; ancak şirketin hâlâ yüksek miktarda zarar yazdığı gerçeğini değiştirmiyor.
Net parasal pozisyonun 107,7 milyon TL olması, geçen yılki 95,1 milyon TL’ye göre %13,2 artış anlamına geliyor. Bu kalem, enflasyon muhasebesi uygulaması kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır ve bu dönemde şirketin gelir tablosuna pozitif katkı yapmış görünüyor. Bununla birlikte 107,7 milyon TL’lik pozitif katkı, 1,4 milyar TL’lik net zararın yanında sınırlı kalıyor. Dolayısıyla zararın ana belirleyicisinin net parasal pozisyon olmadığı, başka yatırım veya finansal kalemlerin sonucu aşağı çektiği anlaşılıyor; fakat bu kalemler verilmediği için zarar kompozisyonu hakkında daha ileri bir çıkarım yapılamaz.
Satış, brüt kâr ve FAVÖK bulunmadığından brüt marj ve FAVÖK marjı hesaplanamıyor. Ayrıca net borç/FAVÖK oranı da hesaplanamaz durumda. Bu eksiklik, Gözde gibi yatırım ortaklıklarında şirketi değerlendirirken piyasa değerinin net aktif değere göre konumu, portföy şirketlerinin performansı ve yatırım değerlemelerinin niteliğini daha önemli hale getiriyor. Mevcut veriler yalnızca net zararın önceki yıla göre azaldığını; bunun ise henüz sürdürülebilir ve operasyonel bir kârlılık trendine dönüşmediğini gösteriyor.
Bilanço Sağlığı
Gözde’nin bilançosunda 27,9 milyar TL’lik duran varlık, toplam varlıkların neredeyse tamamını oluşturuyor. Buna karşılık dönen varlıklar 105,0 milyon TL’den 28,2 milyon TL’ye gerileyerek %73,1 azalmış durumda. Bu düşüş nominal olarak dikkat çekici olsa da, dönen varlıkların toplam varlıklar içindeki payı zaten çok düşük. Başka bir ifadeyle bilanço, likit varlıklardan ziyade uzun vadeli yatırım portföyüne dayanıyor.
Net borç 1,4 milyar TL’den 1,3 milyar TL’ye gerileyerek %6,8 azalmış. Bu, borçluluk açısından olumlu bir hareket ve finansal kaldıraç baskısının bir miktar azaldığını gösteriyor. Özkaynaklar ise 27,9 milyar TL’den 26,6 milyar TL’ye düşmüş; 1,3 milyar TL’lik gerileme, dönem zararının bilanço üzerindeki etkisiyle uyumlu. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %95’ini karşılıyor. Net borcun özkaynaklara oranı da yaklaşık %5 seviyesinde; bu, bilanço açısından borç yükünün sınırlı olduğunu gösteriyor.
Ancak güçlü özkaynak yapısının önemli bir niteliği var: Bu özkaynakların büyük bölümü nakit değil, duran varlıklar ve yatırım portföylerinden oluşuyor. Dolayısıyla bilanço düşük borçluluk sunarken, likidite ve portföy değerlerinin gerçekleşebilirliği ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun 107,7 milyon TL pozitif olması, şirketin parasal kalemlerinden bu dönemde net bir kazanç elde ettiğini gösteriyor. Geçen yıl aynı dönemde bu katkı 95,1 milyon TL idi; artış %13,2 ile enflasyonun altında kaldığı için reel açıdan güçlü bir iyileşme olarak okunmamalı.
Pozitif net parasal pozisyon, şirketin toplam zararını azaltan bir unsur olmuş; ancak zararı ortadan kaldırmaya yetmemiştir. Bu nedenle yatırımcı, bu kalemi tek başına kârlılık göstergesi olarak değerlendirmemeli. Özellikle yatırım ortaklıklarında portföy değerlemeleri ve finansal sonuçlar, net parasal kazançtan çok daha büyük dalgalanmalar yaratabilir.
Yatırımcı için Ne Anlama Geliyor?
Gözde Girişim’in ilk çeyrek tablosu iki farklı mesaj veriyor:
- Fırsat: Net zarar geçen yıla göre %33,1 azaldı; net borç da %6,8 geriledi. Yüksek özkaynak oranı, bilançonun borç kaynaklı kırılganlığının sınırlı olduğunu gösteriyor.
- Risk: Şirket hâlâ 1,4 milyar TL net zarar açıklıyor. Toplam varlıklar ve özkaynaklar %4,9 küçülürken, dönen varlıkların %73,1 azalması likidite tarafında dikkat gerektiriyor.
- Belirsizlik: Satış, FAVÖK ve çeyreklik trend verileri bulunmadığı için iyileşmenin sürdürülebilirliği henüz kanıtlanmış değil. Portföy şirketlerinin değerlemeleri ve sonraki çeyreklerdeki yatırım sonuçları belirleyici olacak.
Özetle, Gözde’nin bilançosu düşük net borç ve yüksek özkaynak desteğiyle sağlam bir sermaye tabanı sunuyor; ancak bu sermayenin önemli bölümü likit olmayan yatırım varlıklarında tutuluyor. İlk çeyrekte zarar azalmış olsa da, yatırım tezinin güçlenmesi için yalnızca zarar düşüşü değil, portföy değerlerinin korunması, nakit yaratımı ve gelecek dönemlerde daha istikrarlı finansal sonuçlar görülmesi gerekiyor.
Yatırım tavsiyesi değildir.