
Açılış
Göltaş Göller Bölgesi Çimento, çimento üretimi ve ticareti alanında faaliyet gösteren, sonuçları enerji maliyetleri, iç talep, fiyatlama gücü ve enflasyon muhasebesinden doğrudan etkilenen bir şirket. 2026/6AB finansalları, satış tarafında nominal büyümenin enflasyonun gerisinde kaldığını; buna karşın operasyonel kârlılığın satışlardan daha hızlı toparlandığını gösteriyor. Şirketin net dönem kârı ise yalnızca operasyonel iyileşmeden değil, 301,9 milyon TL’lik net parasal pozisyon gelirinden de güçlü destek almış durumda. Bu nedenle raporun ana mesajı, “faaliyet kârlılığı iyileşiyor; ancak net kârın sürdürülebilirliği enflasyon muhasebesi etkisine bağlı olarak ayrıca incelenmeli” şeklinde özetlenebilir.
Satış Hikayesi
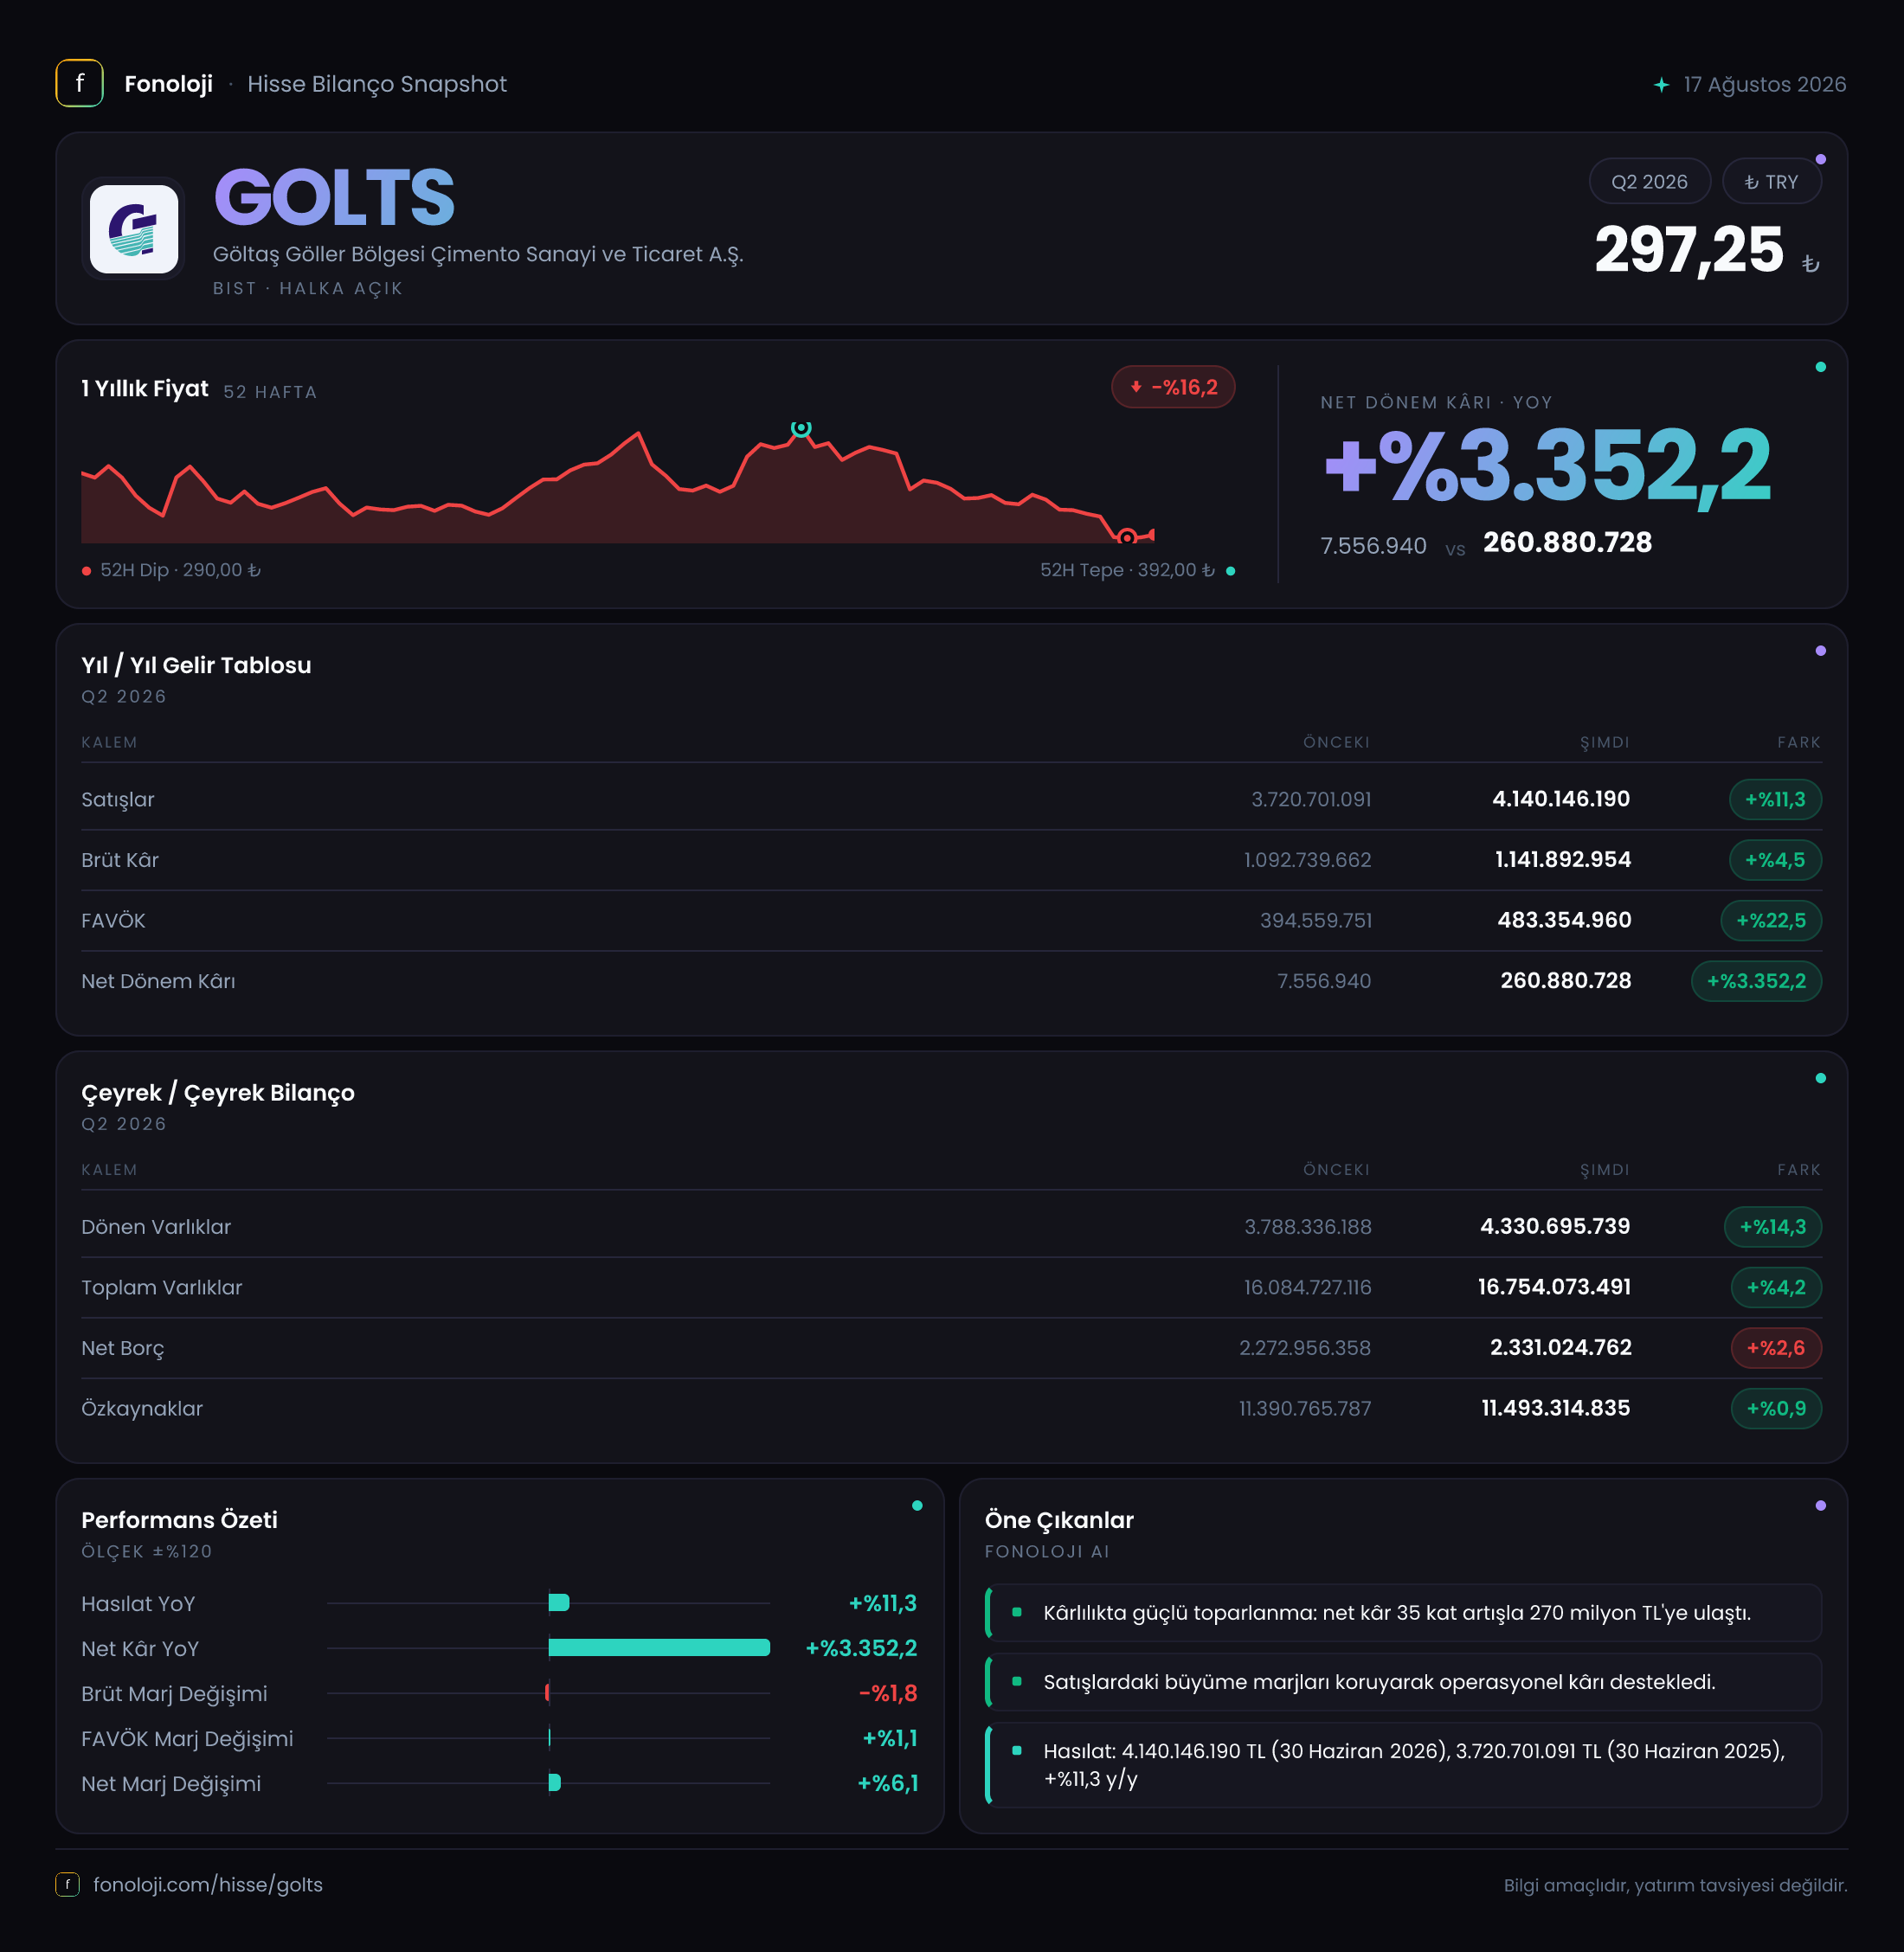
Göltaş’ın 2026 yılının ilk altı ayında satışları, geçen yılın aynı dönemindeki 3,7 milyar TL’den 4,1 milyar TL’ye yükseldi. Bu, nominal olarak %11,3’lük bir büyümeye işaret ediyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki bu artış reel açıdan güçlü bir büyüme anlamına gelmiyor. Aksine, şirketin fiyat artışlarını enflasyonun tamamıyla üzerine koyamadığı veya satış hacminin yeterince destek vermediği ihtimali ortaya çıkıyor.
Çimento sektöründe satış performansını değerlendirirken yalnızca ciroya değil, hacim-fiyat bileşimine bakmak gerekir. Satışların TL bazında yükselmesi; daha yüksek çimento fiyatlarından, ürün karmasından veya sevkiyat hacmindeki artıştan kaynaklanabilir. Elimizde hacim bilgisi bulunmadığı için büyümenin ne kadarının fiyat, ne kadarının miktar kaynaklı olduğunu kesin biçimde ayırmak mümkün değil. Ancak mevcut veri, şirketin satışlarının enflasyon karşısında reel olarak belirgin bir ivme yakalayamadığını gösteriyor.
Daha dikkat çekici nokta, brüt kârın satışlardan daha yavaş artması. Brüt kâr 1,1 milyar TL’den 1,1 milyar TL’ye yükselirken artış oranı yalnızca %4,5 oldu. Buna göre brüt kâr marjı yaklaşık %29,6’dan %27,8’e geriledi. Bu gerileme, enerji, yakıt, hammadde, lojistik veya diğer üretim maliyetlerinin satış fiyatlarından daha hızlı yükselmiş olabileceğine işaret ediyor. Çimento üretiminde enerji maliyetlerinin önemli ağırlığı düşünüldüğünde, marj baskısı şirketin takip edilmesi gereken ana operasyonel başlıklarından biri.
Çeyreklik finansal veri paylaşılmadığı için 2026’nın ilk ve ikinci çeyrekleri arasındaki ivmeyi, mevsimselliği veya son çeyrekte marjların toparlanıp toparlanmadığını değerlendiremiyoruz. Bu nedenle çeyreklik trend için şirketin bir sonraki ara dönem finansallarını beklemek gerekiyor.
Kârlılık
Brüt kârdaki sınırlı artışa rağmen FAVÖK, geçen yılın aynı dönemindeki 394,6 milyon TL’den 483,4 milyon TL’ye çıkarak %22,5 arttı. Bu, satış büyümesinin yaklaşık iki katı hızda bir operasyonel kârlılık artışı demek. FAVÖK marjı da yaklaşık %10,7’den %11,8’e yükseldi. Başka bir ifadeyle Göltaş, satış başına elde ettiği operasyonel nakit kârı geçen yıla göre iyileştirmiş durumda.
Brüt marj daralırken FAVÖK marjının genişlemesi, faaliyet giderleri tarafında daha iyi bir kontrol sağlandığını düşündürüyor. Pazarlama, genel yönetim veya diğer faaliyet giderlerinin satışlara oranı gerilemiş olabilir. Fakat bu iyileşmenin ne kadarının kalıcı verimlilikten, ne kadarının dönemsel gider hareketlerinden kaynaklandığı mevcut veriyle ayrıştırılamıyor. Bu nedenle FAVÖK artışı olumlu olmakla birlikte, önümüzdeki dönemlerde aynı marj seviyesinin korunup korunamayacağı kritik olacak.
Net dönem kârı ise 7,6 milyon TL’den 260,9 milyon TL’ye çıkarak çok güçlü bir sıçrama gerçekleştirdi. Net kâr marjı yaklaşık %0,2’den %6,4’e yükseldi. Bununla birlikte net kâr artışını yalnızca operasyonel başarı olarak okumak doğru olmaz. Şirketin net parasal pozisyonu geçen yıl 252 milyon TL zarar iken bu dönemde 301,9 milyon TL gelir yazdı. Böylece net kârı destekleyen toplam etki yaklaşık 553,9 milyon TL oldu. Dolayısıyla net kârdaki olağanüstü büyümenin önemli kısmı, faaliyet performansından ziyade enflasyon muhasebesi kaynaklı parasal pozisyon değişiminden geliyor.
Bilanço Sağlığı
Göltaş’ın toplam varlıkları yıl sonuna göre %4,2 artarak 16,8 milyar TL’ye ulaştı. Bu büyümede dönen varlıklar belirleyici oldu; dönen varlıklar %14,3 artışla 4,3 milyar TL’ye yükselirken duran varlıklar yalnızca %1 arttı. Bu görünüm, işletme sermayesi kalemlerinde veya nakit, ticari alacak ve stoklarda artış yaşanmış olabileceğine işaret ediyor; ancak alt kırılımlar paylaşılmadığı için artışın niteliğini kesinleştirmek mümkün değil.
Özkaynaklar 11,5 milyar TL ile toplam varlıkların yaklaşık %68’ini finanse ediyor. Bu oran, bilanço açısından önemli bir özkaynak tamponu bulunduğunu gösteriyor. Buna karşın özkaynak artışı yalnızca %0,9 seviyesinde kaldı. Net kârın güçlü biçimde yükseldiği bir dönemde özkaynakların sınırlı büyümesi; temettü, diğer kapsamlı gelir-gider kalemleri veya enflasyon muhasebesi etkileri gibi unsurların bulunduğunu düşündürüyor. Detaylı özkaynak hareketleri görülmeden bu farkı tek bir nedene bağlamak doğru olmaz.
Net borç 2,3 milyar TL ile yıl sonuna göre yalnızca %2,6 arttı. FAVÖK’ün son altı aylık tutarı üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK yaklaşık 4,8x seviyesinde görünüyor. Ancak FAVÖK’ü yıllıklandırmak, mevsimsellik ve ikinci yarı performansı bilinmediği için yalnızca kaba bir gösterge olur; bu durumda oran yaklaşık 2,4x seviyesine iner. Dolayısıyla şirketin borçluluğu yönetilemez görünmüyor, fakat faiz oranları ve nakit akışı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki farkın enflasyon karşısındaki etkisini yansıtır. Göltaş’ın geçen yıl 252 milyon TL net parasal zarar yazarken bu dönemde 301,9 milyon TL net parasal gelir elde etmesi, finansal sonuçlardaki en önemli değişimlerden biri.
Bu gelir, şirketin operasyonlarından elde ettiği ve her dönem aynı şekilde tekrarlanacak bir nakit kazanç değildir. Enflasyon ortamı, bilanço yapısı, parasal varlık ve borçların vadesi ile dönem içindeki hareketler bu kalemi önemli ölçüde etkileyebilir. Bu nedenle net kârın 260,9 milyon TL’ye yükselmesi olumlu görünse de, yatırımcı faaliyet kârı ile TAS 29 kaynaklı katkıyı ayrı değerlendirmeli. Şirketin gerçek operasyonel ilerlemesini ölçmek için FAVÖK ve nakit akışı daha sağlıklı göstergeler olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Göltaş’ın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, FAVÖK’ün satışlardan hızlı büyümesi ve FAVÖK marjının %10,7’den %11,8’e yükselmesi operasyonel verimlilik açısından olumlu.
- Risk tarafında, satış büyümesinin %11,3’te kalması ve brüt marjın yaklaşık 1,8 puan gerilemesi, şirketin maliyet enflasyonunu fiyatlara tam yansıtamadığını gösteriyor.
- Net borcun yatay kalması bilanço açısından kontrollü bir görüntü veriyor; ancak borç/FAVÖK oranı kullanılan döneme göre yüksek veya makul görünebildiğinden yıllıklandırılmış nakit akışı önem taşıyor.
- Net kâr artışı etkileyici olsa da bunun önemli bir bölümü 301,9 milyon TL’lik net parasal pozisyon gelirinden kaynaklanıyor. Bu katkının gelecek dönemlerde tekrarlanacağı varsayılmamalı.
Önümüzdeki raporlarda özellikle satış hacmi, enerji maliyetleri, brüt marjın yeniden toparlanıp toparlanmadığı, net borcun seyri ve faaliyetlerden yaratılan nakit izlenmeli. Göltaş için temel katalizör operasyonel marjların korunması; temel risk ise enflasyonun üzerinde fiyatlama yapılamaması ve net kârın TAS 29 etkisine aşırı bağımlı kalmasıdır.
Yatırım tavsiyesi değildir.