
Açılış
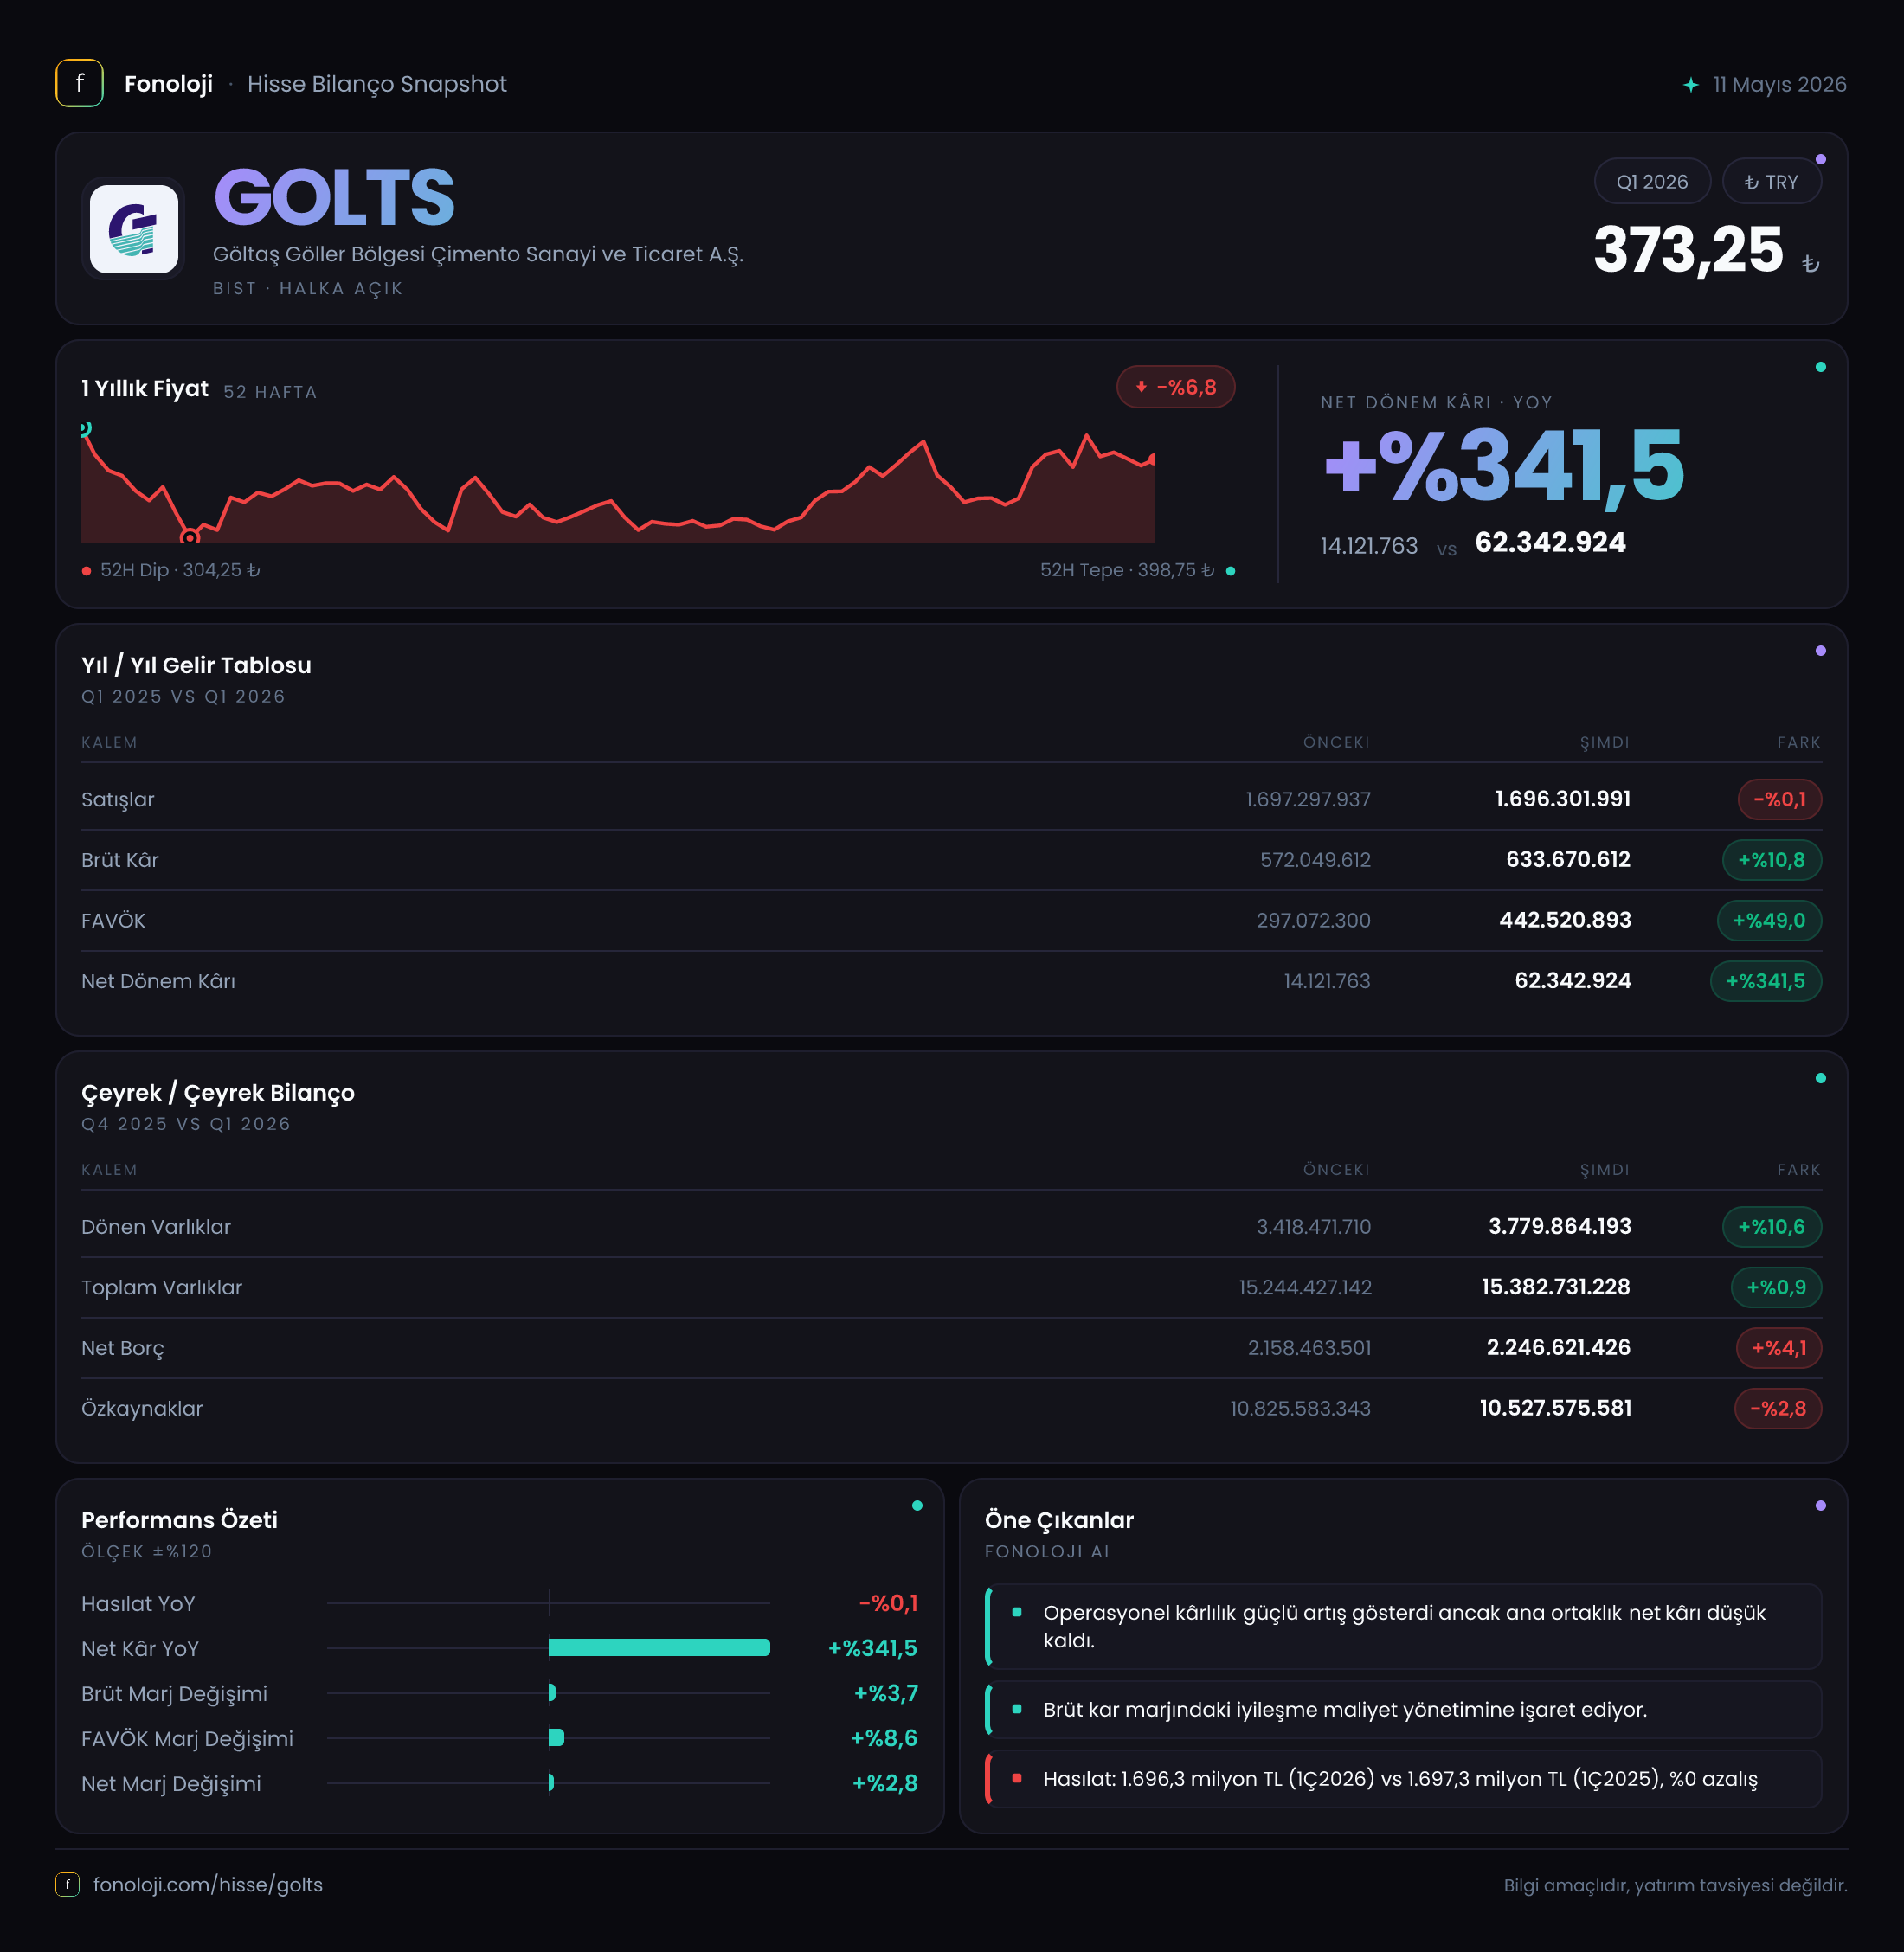
Göltaş, çimento sektöründe faaliyet gösteren ve sonuçları büyük ölçüde iç talep, enerji maliyetleri, fiyatlama gücü ve inşaat aktivitesine bağlı olan bir şirket. 2026/3AB döneminde şirketin ana hikâyesi, satışların nominal olarak yatay kalmasına karşın operasyonel kârlılığın belirgin biçimde güçlenmesi oldu. Satışlar geçen yılın aynı çeyreğine göre neredeyse değişmezken brüt kâr %10,8, FAVÖK ise %36,5 arttı. Bununla birlikte net kârın yalnızca 16,5 milyon TL seviyesinde kalması, operasyonel iyileşmenin henüz net kâra aynı ölçüde yansımadığını gösteriyor.
| Temel gösterge | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 1,7 milyar TL | 1,7 milyar TL | -%0,1 | | Brüt kâr | 633,7 milyon TL | 572,0 milyon TL | +%10,8 | | FAVÖK | 367,3 milyon TL | 269,0 milyon TL | +%36,5 | | Net kâr | 16,5 milyon TL | 8,3 milyon TL | +%98,1 |
Satış Hikayesi
Göltaş’ın satışları ilk çeyrekte 1,7 milyar TL oldu ve geçen yılın aynı dönemindeki 1,7 milyar TL seviyesini korudu. Nominal olarak satışların yatay kalması ilk bakışta istikrar görüntüsü verse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha farklı okunmalı. Şirketin satış hacmi ve fiyatlama gücü, enflasyonun oldukça gerisinde kalmış görünüyor; reel anlamda satışlarda daralma yaşanmış olma ihtimali yüksek.
Çimento şirketlerinde satışların yalnızca ciro büyümesiyle değerlendirilmesi yanıltıcı olabilir. Fiyat artışlarının enerji, yakıt, hammadde, lojistik ve işçilik maliyetlerine ne ölçüde yansıtılabildiği daha kritik. Göltaş özelinde ciro büyümezken brüt kârın artması, şirketin ürün fiyatlaması, maliyet kontrolü veya satış karması üzerinden marjlarını koruduğunu gösteriyor. Ancak satış hacmi, iç piyasa talebi ve ton bazında fiyat bilgisi paylaşılmadığı için bu iyileşmenin ne kadarının kalıcı operasyonel verimlilikten, ne kadarının ürün karmasından kaynaklandığı bu veri setiyle kesinleştirilemiyor.
Çeyreklik karşılaştırma açısından yalnızca 2025/3 verisi bulunduğundan, 2025’in son çeyreğine göre satış ivmesini değerlendirmek mümkün değil. Bu nedenle ilk çeyrekteki yatay satış performansının geçici mi yoksa yıl geneline yayılan bir talep sorununun başlangıcı mı olduğunu anlamak için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Göltaş’ın brüt kârı 572,0 milyon TL’den 633,7 milyon TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %33,6’dan %37,3’e çıktı. Satışlar yerinde sayarken brüt marjın yaklaşık 3,7 puan artması, şirketin doğrudan üretim maliyetleri üzerinde olumlu bir gelişme yakaladığını gösteriyor. Çimento sektöründe enerji ve yakıt giderleri önemli bir maliyet kalemi olduğu için bu marj artışı, operasyonel açıdan sonuçların en güçlü tarafı.
FAVÖK ise 269,0 milyon TL’den 367,3 milyon TL’ye çıkarak %36,5 büyüdü. FAVÖK marjı da yaklaşık %15,8’den %21,6’ya yükseldi. Yani şirket, aynı seviyedeki satıştan geçen yılın ilk çeyreğine kıyasla daha fazla operasyonel nakit kârlılığı üretmiş. Brüt marj ile FAVÖK marjının birlikte artması, iyileşmenin yalnızca üretim maliyetleriyle sınırlı kalmayıp faaliyet giderleri tarafında da desteklendiğine işaret ediyor.
Buna karşın net kâr 16,5 milyon TL ile FAVÖK’ün oldukça altında kaldı. Net kâr marjı yalnızca %1,0 seviyesinde; geçen yıl bu oran yaklaşık %0,5 idi. Net kârın neredeyse iki katına çıkması olumlu görünse de mutlak kârlılık hâlâ sınırlı. FAVÖK ile net kâr arasındaki geniş fark, finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin operasyonel kazancı aşağı çektiğini düşündürüyor. Bu kalemlerin ayrıntıları verilmediği için net kârdaki baskının hangi unsurdan kaynaklandığı konusunda kesin bir ayrıştırma yapılamıyor.
Bilanço Sağlığı
Göltaş’ın toplam varlıkları önceki yıl sonundaki 15,2 milyar TL’den 15,4 milyar TL’ye yükseldi. Artış yalnızca %0,9 ile sınırlı kalırken, varlık kompozisyonunda dikkat çeken hareket dönen varlıklarda görüldü. Dönen varlıklar %10,6 artarak 3,8 milyar TL’ye çıktı. Bu artış, şirketin kısa vadeli likidite tamponunun güçlendiğine işaret edebilir; ancak nakit, ticari alacak ve stok dağılımı verilmediği için artışın kalitesini ayrıca izlemek gerekiyor.
Duran varlıklar 11,8 milyar TL’den 11,6 milyar TL’ye geriledi. Çimento şirketlerinde duran varlıklar yüksek olduğu için bu kalem, şirketin üretim kapasitesinin ve varlık tabanının temelini oluşturuyor. Gerileme sınırlı olsa da yeni yatırım harcamaları, amortisman ve kapasite kullanımına ilişkin ayrıntılar olmadan bu değişimin operasyonel anlamını kesinleştirmek mümkün değil.
Net borç 2,2 milyar TL seviyesinde kalırken önceki yıl sonuna göre yaklaşık %4,1 arttı. FAVÖK’ün güçlü yükselmesine karşın borcun da artması, operasyonel iyileşmenin henüz bilanço kaldıraç oranına tam olarak yansımadığını gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırılırsa net borç/FAVÖK yaklaşık 1,5x görünür; ancak bu hesap mevsimsellik nedeniyle yanıltıcı olabilir. Borcu yalnızca ilk çeyrek performansını dörtle çarparak değerlendirmek yerine, yıl geneli FAVÖK’ü ve nakit akışını görmek daha sağlıklı olacaktır.
Özkaynaklar 10,8 milyar TL’den 10,5 milyar TL’ye geriledi. Şirket net kâr üretmesine rağmen özkaynakların azalması, enflasyon muhasebesi, diğer kapsamlı gelir/gider kalemleri veya temettü benzeri bilanço hareketlerinin etkili olabileceğini düşündürüyor; fakat detaylar verilmediği için neden konusunda kesin hüküm kurulamıyor. Yine de toplam varlıkların büyük bölümünün özkaynakla finanse edilmesi, bilanço açısından önemli bir koruma sağlıyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, Göltaş’ın dönem kârını anlamak için kritik bir kalem. Şirket geçen yılın aynı döneminde 180,1 milyon TL net parasal pozisyon zararı yazarken bu dönemde 90,9 milyon TL net parasal pozisyon geliri elde etti. İki dönem arasındaki değişim yaklaşık 271 milyon TL ve net kârın artışında belirleyici bir destek sağlıyor.
Bu kalem, şirketin operasyonel performansından farklı olarak enflasyon muhasebesinin parasal varlık ve yükümlülük yapısı üzerindeki etkisini yansıtıyor. Dolayısıyla 90,9 milyon TL’lik gelir, doğrudan satış hacminde veya üretim verimliliğinde yaratılmış bir kazanç olarak okunmamalı. Geçen yılki zarar ile bu yılki gelirin tersine dönmesi, net kâr karşılaştırmasını önemli ölçüde etkiliyor. Bu nedenle Göltaş’ın gerçek operasyonel trendini değerlendirirken FAVÖK ve marjlar daha açıklayıcı; net kâr ise TAS 29 etkisiyle birlikte ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
Göltaş’ın ilk çeyrek sonuçları, satış büyümesi zayıf ancak operasyonel marjları belirgin biçimde iyileşen bir şirket profili ortaya koyuyor. En güçlü sinyal, brüt kâr marjının %33,6’dan %37,3’e, FAVÖK marjının ise %15,8’den %21,6’ya çıkması. Bu tablo, maliyet yönetimi ve fiyatlama disiplininin şu aşamada şirket lehine çalıştığını gösteriyor.
Bununla birlikte yatırımcı açısından üç nokta yakından izlenmeli:
- Satışların reel olarak daralması: Nominal cironun yatay kalması, enflasyon karşısında hacim ve pazar payı baskısına işaret edebilir.
- Net kârın düşük kalması: FAVÖK güçlü olsa da finansman, amortisman ve diğer kalemler net kârlılığı sınırlıyor.
- TAS 29 etkisinin yüksekliği: Net parasal pozisyon gelirinin tersine dönmesi kârı destekliyor; ancak bu katkı operasyonel olarak tekrarlanabilir bir kazanç değil.
Önümüzdeki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %20’nin üzerinde korunup korunamayacağı ve net borcun nakit akışıyla azaltılıp azaltılmayacağı ana takip başlıkları olacak. Şirket operasyonel açıdan iyi bir başlangıç yapmış olsa da bu performansın kalıcı bir büyüme hikâyesine dönüşmesi için ciro tarafında da reel toparlanma gerekiyor.
Yatırım tavsiyesi değildir.