
Açılış
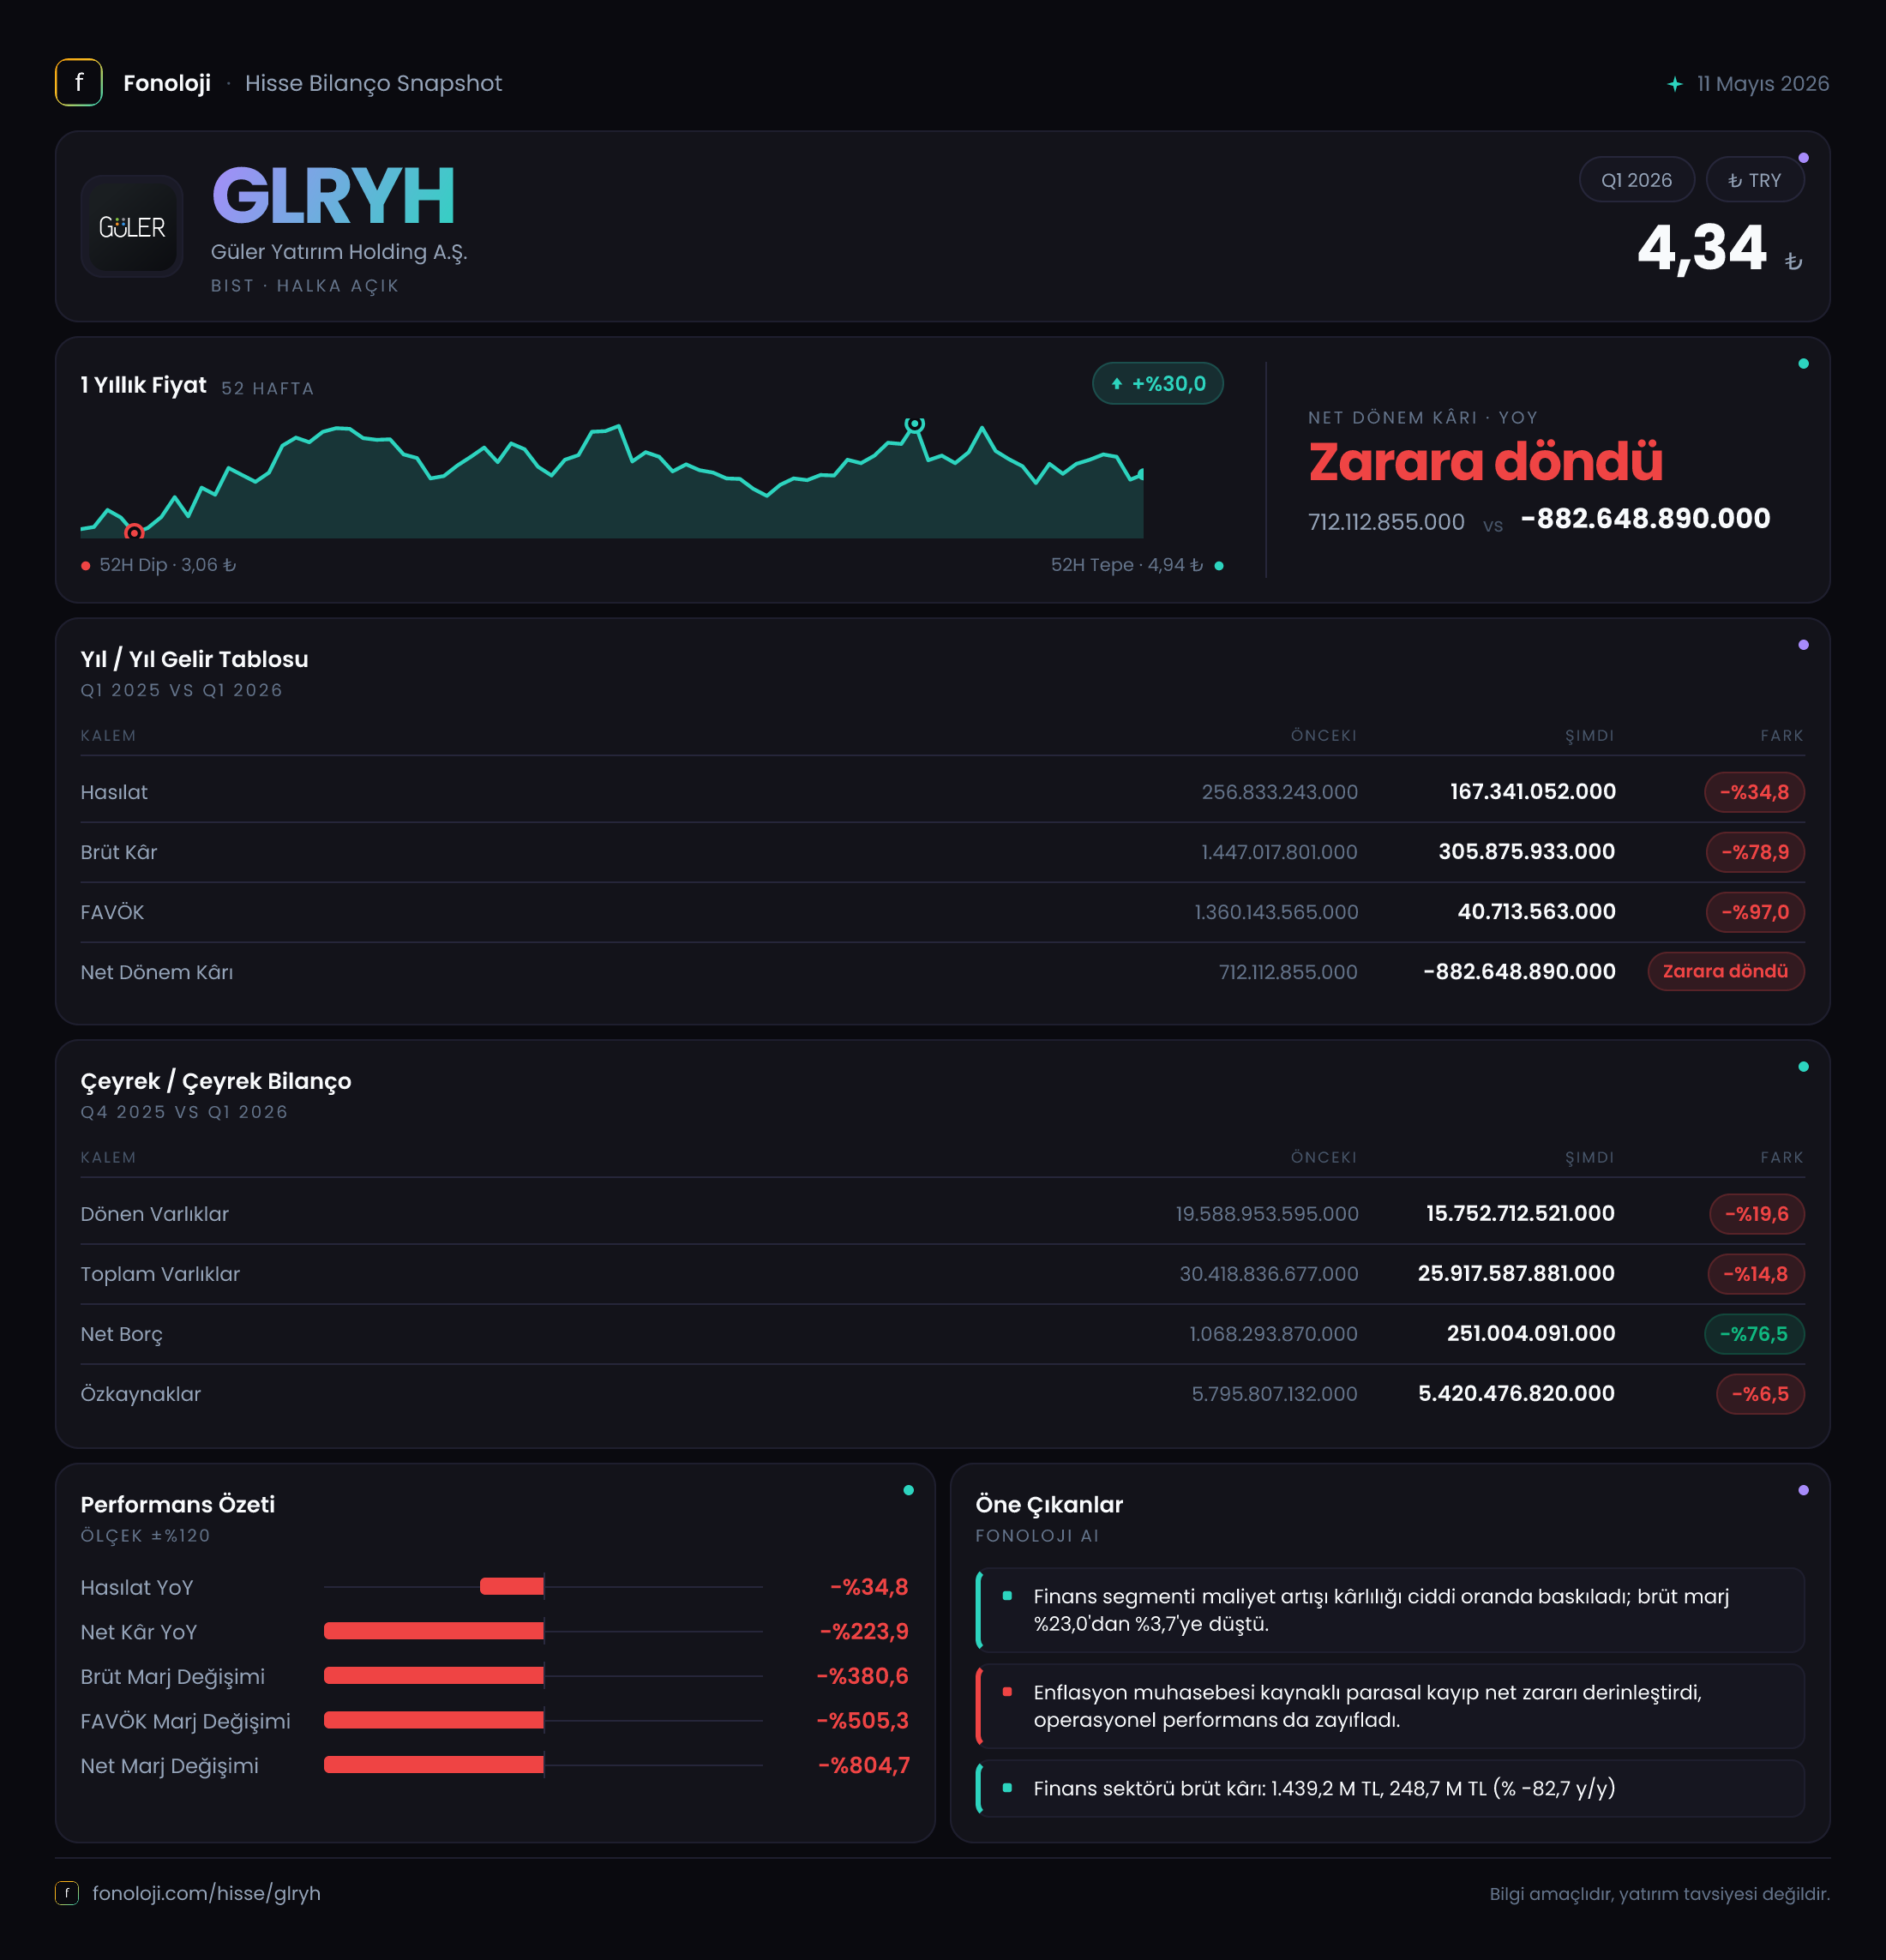
Güler Yatırım Holding’in 2026/3AB sonuçları, geçen yılın aynı dönemine göre belirgin bir zayıflamaya işaret ediyor. Şirketin satışları gerilerken brüt kâr ve FAVÖK tarafındaki bozulma çok daha sert gerçekleşmiş; bunun sonucunda faaliyet düzeyinde zarar oluşmuş. Net kâr da geçen yılki 228,0 milyon TL seviyesinden 348,0 milyon TL zarara dönmüş. Bilançoda ise net borcun %76,5 azalması olumlu bir gelişme olsa da, bu iyileşme operasyonel kârlılıktaki bozulmayı tek başına telafi etmiyor.
Buradaki en önemli ayrım şu: Güler Yatırım Holding’in finansal performansını yalnızca satışlar üzerinden okumak yeterli değil. Brüt kârın satışları aşması, faaliyet sonuçlarının yatırım ve finansal varlık değerlemeleri gibi kalemlerden etkilenebildiğini gösteriyor. Bu nedenle dipnotlar, bu çeyrekteki performansın niteliğini anlamak açısından özellikle kritik.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 256,8 milyon TL’den 167,3 milyon TL’ye gerileyerek %34,8 düştü. Bu, nominal olarak yaklaşık 89,5 milyon TL’lik bir azalma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların gerilemesi reel açıdan daha da sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyonun gerisinde kalmamış, satış hacmi veya satışa konu olan varlıkların katkısı nominal olarak da küçülmüş.
Ancak Güler Yatırım Holding özelinde satış kalemi, şirketin toplam ekonomik faaliyetini tek başına temsil etmeyebilir. Bir yatırım holdinginde portföy değerlemeleri, iştirak gelirleri, menkul kıymet işlemleri ve diğer yatırım kaynaklı kazançlar gelir tablosunun farklı satırlarında yer alabilir. Nitekim brüt kârın 305,9 milyon TL ile satışların yaklaşık 1,8 katına ulaşması, klasik bir sanayi veya perakende şirketindeki satış-maliyet ilişkisiyle açıklanabilecek bir görünüm değil.
Geçen yıl aynı dönemde brüt kâr 1,4 milyar TL seviyesindeydi. Dolayısıyla satışlardaki %34,8’lik düşüşe kıyasla brüt kârdaki %78,9’luk gerileme çok daha sert. Bu tablo, şirketin satış üretiminden ziyade yatırım veya değerleme kaynaklı gelirlerinin geçen yıla göre önemli ölçüde azaldığını düşündürüyor; ancak veride bu kalemlerin ayrıntısı bulunmadığı için kesin kaynak tespiti yapmak mümkün değil.
Çeyreklik trend için elimizde yalnızca 2025/3 dönemi bulunduğundan, 2026/3 sonuçlarının bir önceki çeyreğe göre ivmesini sağlıklı biçimde değerlendirmek mümkün değil. Bu nedenle sonraki çeyreklerde satışların ve özellikle yatırım gelirlerinin toparlanıp toparlanmadığını izlemek gerekecek.
Kârlılık
Kârlılık tarafındaki bozulma, gelir tablosunun en dikkat çekici unsuru. Brüt kâr marjı, satışlara oranlandığında bu dönemde yaklaşık %182,8 seviyesinde. Geçen yıl aynı dönemde ise brüt kârın satışlara oranı yaklaşık %545 idi. Her iki oran da klasik operasyonel işletmeler için olağandışı derecede yüksek. Bu nedenle söz konusu marjlar, şirketin gelir tablosunda satış dışı veya yatırım niteliğindeki kalemlerin brüt kâr hesabına etkili olabileceğine işaret ediyor.
FAVÖK, geçen yılki 1,2 milyar TL’den bu dönemde 17,1 milyon TL zarara döndü. Böylece FAVÖK marjı yaklaşık -%10,2 oldu; geçen yıl aynı dönemde marj yaklaşık %467 seviyesindeydi. Bu, faaliyet performansının yalnızca zayıflamadığını, kârlılık üreten yapıdan faaliyet zararı üreten bir yapıya geçtiğini gösteriyor.
Brüt kârın pozitif olmasına rağmen FAVÖK’ün negatif olması, brüt kâr sonrasında faaliyet giderlerinin önemli bir yük oluşturduğunu gösteriyor. Fakat eldeki veri faaliyet giderlerini ayrı olarak sunmadığı için bu giderlerin ne kadarının personel, danışmanlık, yönetim, değerleme veya diğer kalemlerden oluştuğunu söylemek mümkün değil.
Net dönem sonucu ise geçen yılki 228,0 milyon TL kârdan, 348,0 milyon TL zarara dönerek yaklaşık 576,0 milyon TL’lik bir bozulma sergiledi. Net zarar, satışların yaklaşık 2,1 katına denk geliyor. Bu oran, şirketin mevcut satış hacminin dönem zararını karşılamak için yeterli olmadığını ve kârlılığın esas faaliyet performansından çok yatırım sonuçlarına ve parasal pozisyona duyarlı olduğunu ortaya koyuyor.
Bilanço Sağlığı
Bilanço büyüklüğü yıl sonuna göre küçülmüş durumda. Toplam varlıklar 30,4 milyar TL’den 25,9 milyar TL’ye gerileyerek %14,8 azaldı. Dönen varlıklardaki düşüş %19,6 ile daha belirgin; tutar 19,6 milyar TL’den 15,8 milyar TL’ye indi. Duran varlıklar da 10,8 milyar TL’den 10,2 milyar TL’ye geriledi.
Dönen varlıklardaki azalma, şirketin kısa vadeli yatırım portföyünde, nakit ve benzeri varlıklarda veya ticari alacaklarda küçülme yaşanmış olabileceğini gösteriyor; ancak kalem detayları paylaşılmadığı için bunun kaynağı net değil. Holding yapısında likit varlıkların azalması, portföy satışları veya borç kapama işlemleriyle ilişkili olabilir.
Olumlu tarafta net borç 1,1 milyar TL’den 251,0 milyon TL’ye düşerek %76,5 azaldı. Net borcun özkaynaklara oranı yaklaşık %4,6 seviyesinde; bu, bilanço ölçeğine göre düşük bir borç yüküne işaret ediyor. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı şekilde hesaplanamaz. Borç düşük olsa bile şirket faaliyetlerinden nakit ve kâr üretemiyorsa, finansal esneklik yalnızca borç oranıyla değerlendirilmemeli.
Özkaynaklar 5,8 milyar TL’den 5,4 milyar TL’ye gerileyerek %6,5 azaldı. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %20,8 seviyesinde; dolayısıyla varlıkların önemli bölümü özkaynak dışı kaynaklarla finanse ediliyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yıl aynı dönemdeki 48,8 milyon TL zarardan, bu dönemde 763,0 milyon TL zarara yükseldi. Başka bir ifadeyle parasal kayıp yaklaşık 714,2 milyon TL arttı ve zarar tutarı yaklaşık 15,6 katına çıktı.
TAS 29 kapsamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapı, enflasyon ortamında net parasal pozisyon kârı veya zararı yaratıyor. Negatif net parasal pozisyon zararı, şirketin net parasal varlık taşıdığı veya parasal kalemlerinin enflasyon karşısında olumsuz etkilendiği bir yapıya işaret edebilir. Bu zarar, operasyonel bir nakit çıkışıyla bire bir aynı değildir; ancak enflasyon muhasebesi sonrası raporlanan net kârı ciddi biçimde aşağı çekebilir.
Bu çeyrekte net parasal zarar, açıklanan 348,0 milyon TL’lik net zararın üzerinde. Dolayısıyla operasyonel sonuçlar henüz kesin olarak ölçülemese de TAS 29 etkisi, şirketin nihai kârlılığında belirleyici rol oynamış. Önümüzdeki dönemlerde parasal pozisyonun ve enflasyona duyarlı bilanço kalemlerinin seyri yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Güler Yatırım Holding’in bu çeyrek sonuçları, düşük borçlulukla birlikte zayıflayan kârlılığın aynı anda bulunduğu bir tablo sunuyor.
- Fırsat: Net borcun 251,0 milyon TL’ye inmesi, finansal kaldıraç riskini azaltıyor.
- Risk: FAVÖK’ün 17,1 milyon TL zarara dönmesi, şirketin faaliyet düzeyinde kâr üretemediğini gösteriyor.
- Risk: Net parasal pozisyon zararının 763,0 milyon TL’ye çıkması, TAS 29 etkisinin net kâr üzerinde baskı yaratmaya devam ettiğini ortaya koyuyor.
- Dikkat edilmesi gereken nokta: Brüt kârın satışlardan yüksek olması, gelir tablosu kalemlerinin yatırım ve değerleme etkileriyle birlikte okunmasını gerektiriyor.
- İzlenecek göstergeler: Yatırım portföyü değerlemeleri, nakit akışı, dönen varlıkların bileşimi, faaliyet giderleri ve özkaynakların toparlanıp toparlanmadığı.
Sonuç olarak bilanço borçluluğu açısından daha rahat görünse de, şirketin temel yatırım hikâyesi bu çeyrekte operasyonel kârlılıktan çok portföy performansı ve enflasyon muhasebesi etkilerine bağlı kalmış durumda. Kalıcı bir toparlanma için yalnızca net borcun azalması değil, FAVÖK’ün yeniden pozitife dönmesi ve net parasal zararların sınırlanması gerekiyor. Yatırım tavsiyesi değildir.