
Açılış
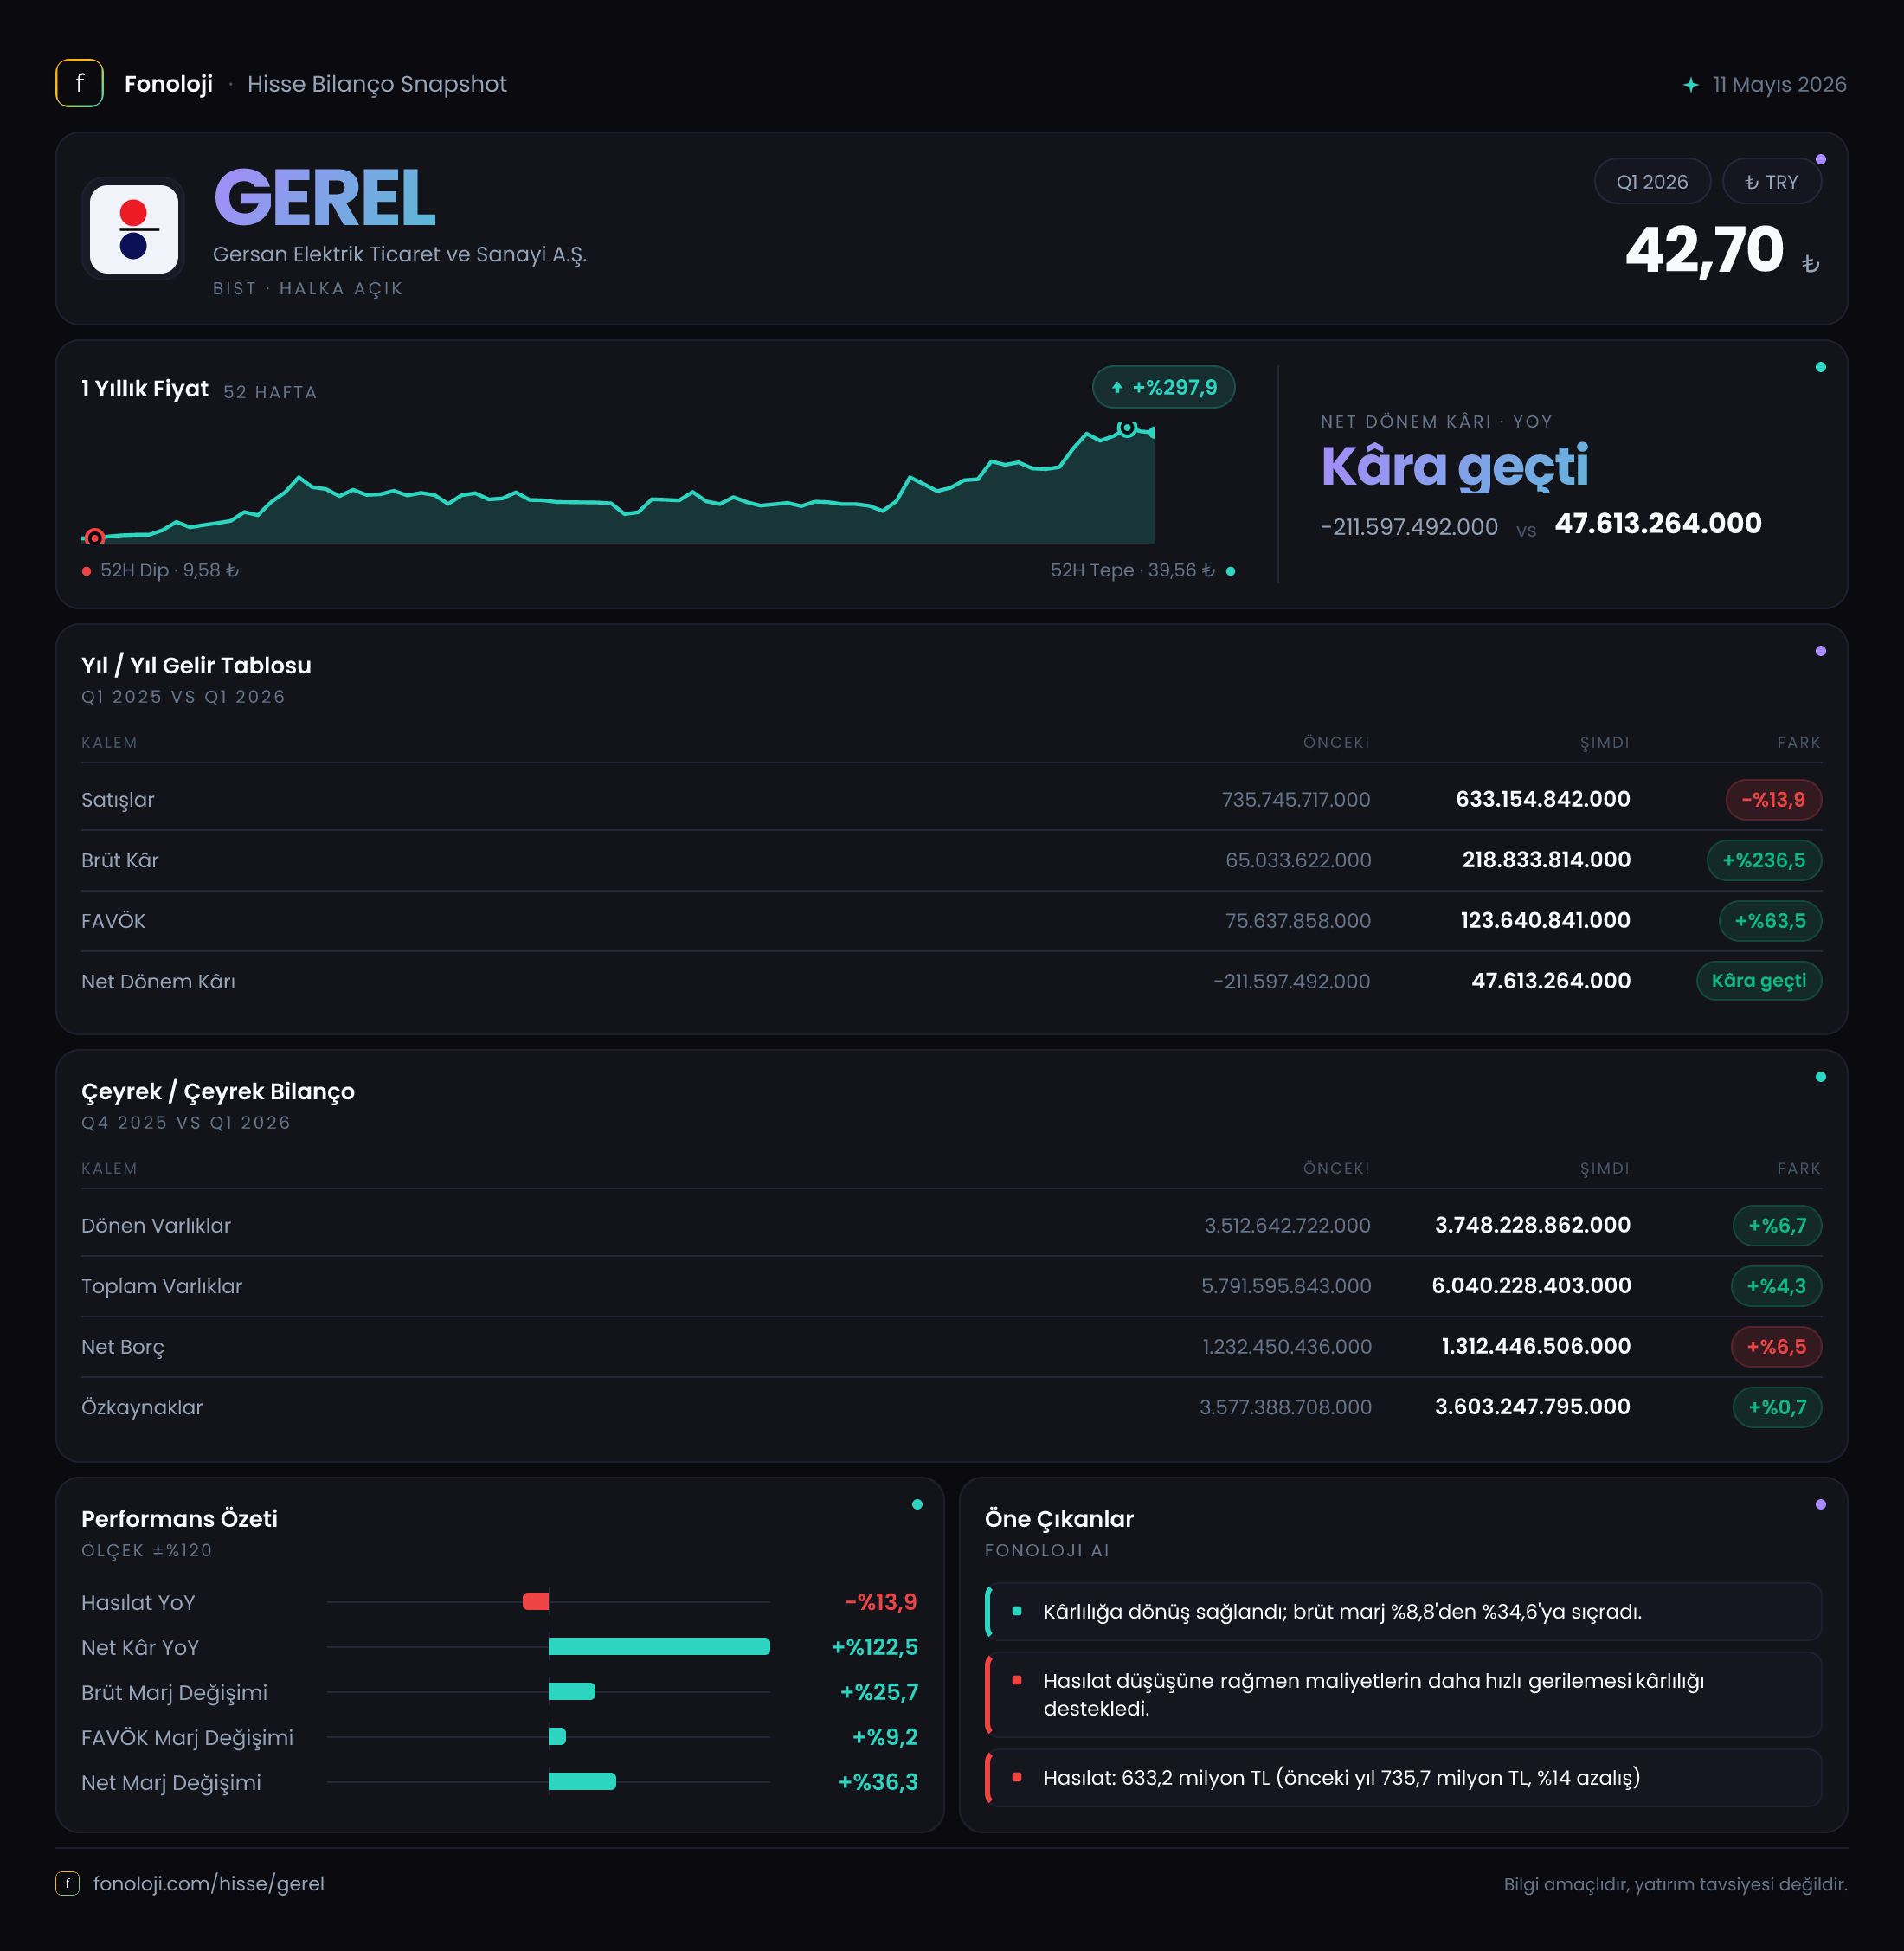
Gersan Elektrik, elektrik dağıtım ve enerji altyapısında kullanılan ürünleri üreten ve satan bir sanayi şirketi olarak 2026’nın ilk çeyreğinde satış tarafında zayıflarken kârlılıkta dikkat çekici bir toparlanma sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %13,9 gerileyerek 633,2 milyon TL’ye indi; buna karşın brüt kâr, FAVÖK ve net dönem kârı belirgin biçimde iyileşti. Bu tablo, büyümenin değil öncelikle marjların, ürün karmasının ve enflasyon muhasebesi etkilerinin sonuçları taşıdığını gösteriyor. Yatırımcı açısından asıl soru, bu kârlılık sıçramasının sürdürülebilir operasyonel bir dönüşüm mü, yoksa tek çeyreklik bir toparlanma mı olduğudur.
Satış Hikayesi
GEREL’in ilk çeyrek satışları 633,2 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 735,7 milyon TL’ye kıyasla nominal satış kaybı 102,5 milyon TL oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, şirketin reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskıya işaret ediyor. Başka bir ifadeyle, satışlar yalnızca enflasyona göre yeterince artmamış değil; nominal olarak da gerilemiş durumda.
Bu düşüş, şirketin sipariş teslimatlarının dönemsel yapısından, ürün karmasından veya enerji ve elektrik altyapısı yatırımlarındaki zamanlamadan kaynaklanabilir. Ancak mevcut veriler bu unsurlardan hangisinin belirleyici olduğunu ayrıştırmaya izin vermiyor. Bu nedenle ilk çeyrek satış performansı, şirketin büyüme hikâyesi açısından güçlü bir sinyal üretmiyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 satışları bulunuyor. Dolayısıyla 2025 son çeyreğe göre ivmenin nasıl değiştiğini değerlendirmek mümkün değil. Önümüzdeki dönemlerde satışların yeniden büyüyüp büyümediği, özellikle 2026’nın ikinci ve üçüncü çeyreklerinde siparişlerin gelire dönüşüp dönüşmediği yakından izlenmeli. Marj iyileşmesi satış büyümesiyle desteklenmediği sürece kârlılık artışının kalıcılığı sınırlı kalabilir.
Kârlılık
Kârlılık tarafında tablo satışlardan çok daha güçlü. Brüt kâr 65,0 milyon TL’den 218,8 milyon TL’ye yükselerek %236,5 arttı. Satışlar düşerken brüt kârın üç kattan fazla artması, brüt marjda çok belirgin bir iyileşmeye işaret ediyor:
- Brüt marj: %8,8’den %34,6’ya yükseldi.
- FAVÖK: -54,0 milyon TL’den 75,3 milyon TL’ye çıktı.
- FAVÖK marjı: -%7,3’ten %11,9’a döndü.
- Net kâr: -240,7 milyon TL’den 47,6 milyon TL’ye yükseldi.
- Net kâr marjı: -%32,7’den %7,5’e geldi.
Bu değişim, GEREL’in yalnızca zararını azaltmadığını, esas faaliyet seviyesinde de pozitif bir kârlılık ürettiğini gösteriyor. Geçen yıl her 100 TL’lik satışta 7,3 TL FAVÖK zararı oluşurken, bu çeyrekte aynı satış başına yaklaşık 11,9 TL FAVÖK yaratılmış. Bu, ürün fiyatlaması, maliyet kontrolü veya yüksek marjlı ürünlerin payındaki artış gibi operasyonel faktörlerin etkili olmuş olabileceğini düşündüren güçlü bir sonuçtur; ancak hangi kalemin ne ölçüde katkı verdiği paylaşılmadığı için neden konusunda kesin hüküm kurmak mümkün değil.
Brüt kâr ile FAVÖK arasındaki fark da önemli. Brüt kâr 218,8 milyon TL iken FAVÖK 75,3 milyon TL seviyesinde. Bu, satış ve genel yönetim giderleri sonrasında operasyonel kârlılığın önemli ölçüde aşağı geldiğini gösteriyor. Yine de geçen yılki negatif FAVÖK ile karşılaştırıldığında dönüşüm güçlü.
Net kârın 47,6 milyon TL olması, FAVÖK’ün tamamının alt satıra taşınmadığını gösteriyor. Finansman giderleri, amortisman, vergi ve diğer kalemlerin etkisi bu aşamada ayrıştırılamıyor. Bu nedenle yatırımcıların yalnızca net kâra değil, özellikle %11,9’luk FAVÖK marjının sonraki çeyreklerde korunup korunmadığına odaklanması daha sağlıklı olur.
Bilanço Sağlığı
Bilanço, toplam varlıkların 5,8 milyar TL’den 6,0 milyar TL’ye yükseldiğini gösteriyor. Artış %4,3 ile sınırlı kalırken, dönen varlıklar %6,7 artarak 3,7 milyar TL’ye ulaştı. Bu görünüm işletme sermayesi büyüklüğünün yükseldiğine işaret ediyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için artışın likiditeyi mi yoksa işletme sermayesi ihtiyacını mı güçlendirdiği net değil.
Duran varlıklar 2,3 milyar TL seviyesinde büyük ölçüde yatay kaldı. Bu da ilk çeyrekte bilanço büyümesinin esas olarak dönen varlıklardan geldiğini gösteriyor. Özkaynaklar 3,6 milyar TL ile neredeyse sabit kalırken, toplam varlıkların yaklaşık %60’ı özkaynaklarla finanse ediliyor. Bu oran, şirketin bilançosunda önemli bir özkaynak tamponu bulunduğunu ortaya koyuyor.
Buna karşın net borç 935,0 milyon TL’den 1,0 milyar TL’ye yükselerek %10,1 arttı. Net borcun özkaynaklara oranı yaklaşık %28 seviyesinde; bu, bilanço açısından tek başına yüksek bir kaldıraç göstergesi değil. Ancak borç artarken satışların gerilemesi ve faaliyet kârının tek çeyrek verisine dayanması dikkat gerektiriyor.
Net borcun ilk çeyrek FAVÖK’üne oranı yaklaşık 13,3 kat görünüyor. Bu oran yıllıklandırılmamış tek çeyrek FAVÖK kullanıldığı için olduğundan yüksek çıkacaktır; yine de yatırımcıya borç seviyesinin mevcut faaliyet kârına göre anlamlı olduğunu hatırlatıyor. FAVÖK marjı sürdürülebilir biçimde korunur ve satışlar toparlanırsa kaldıraç yönetilebilir hale gelebilir. Aksi durumda artan borç finansman maliyetleri üzerinde baskı yaratabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici kalem net parasal pozisyon. GEREL, geçen yılın aynı dönemindeki 136,7 milyon TL’lik net parasal zarara karşılık bu çeyrekte 99,9 milyon TL net parasal kazanç kaydetti. Bu, sonuçlarda yaklaşık 236,6 milyon TL’lik olumlu bir yıllık değişim anlamına geliyor.
Net parasal kazanç, yüksek enflasyon ortamında parasal yükümlülüklerin parasal varlıklardan fazla olması veya bu kalemlerin dönem içindeki pozisyonundan kaynaklanabilir. Ancak bu kazanç doğrudan şirketin ürün sattığı, nakit yarattığı veya operasyonel verimlilik sağladığı anlamına gelmez. Dolayısıyla 47,6 milyon TL’lik net kârın önemli bir bölümü operasyonel toparlanmanın yanı sıra TAS 29 etkisinden de destek almış durumda.
Bu çeyrekte net parasal pozisyonun kâra katkısı, FAVÖK’ün 75,3 milyon TL’lik seviyesine kıyasla oldukça yüksek. Bu nedenle kâr kalitesini değerlendirirken faaliyet kârı ile enflasyon muhasebesi kaynaklı kazancı birbirinden ayırmak gerekiyor. Önümüzdeki dönemlerde net parasal kazancın azalması halinde net kâr, operasyonel kârlılık korunmadığı takdirde yeniden baskı görebilir.
Yatırımcı için Ne Anlama Geliyor?
GEREL’in 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor: Satışlarda ve büyümede zayıflık, kârlılıkta ise güçlü bir toparlanma. Brüt marjın %8,8’den %34,6’ya, FAVÖK marjının negatif bölgeden %11,9’a yükselmesi şirket adına önemli bir iyileşme. Fakat bu iyileşme henüz satış büyümesiyle desteklenmiyor ve net kârın önemli bir kısmı 99,9 milyon TL’lik net parasal kazançtan yararlanıyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyerek reel toparlanma gösterip göstermediği,
- %11,9’luk FAVÖK marjının korunup korunmadığı,
- Net borcun yeniden artıp artmadığı,
- Net parasal kazanç azalırken net kârın operasyonel kârlılıkla desteklenip desteklenmediği,
- Dönen varlıklardaki artışın nakit yaratımına mı, yoksa stok ve alacak birikimine mi dönüştüğü.
Özetle, bilanço özkaynak açısından dirençli; operasyonel kârlılık açısından ise umut verici bir ilk çeyrek sunuyor. Ancak satış daralması, artan net borç ve TAS 29 katkısı, bu sonucu temkinli okumayı gerektiriyor. Kalıcı bir yatırım hikâyesi için GEREL’in sonraki çeyreklerde hem satış büyümesini yeniden başlatması hem de yüksek marjlarını faaliyet nakit akışıyla desteklemesi gerekecek.
Yatırım tavsiyesi değildir.