
Açılış
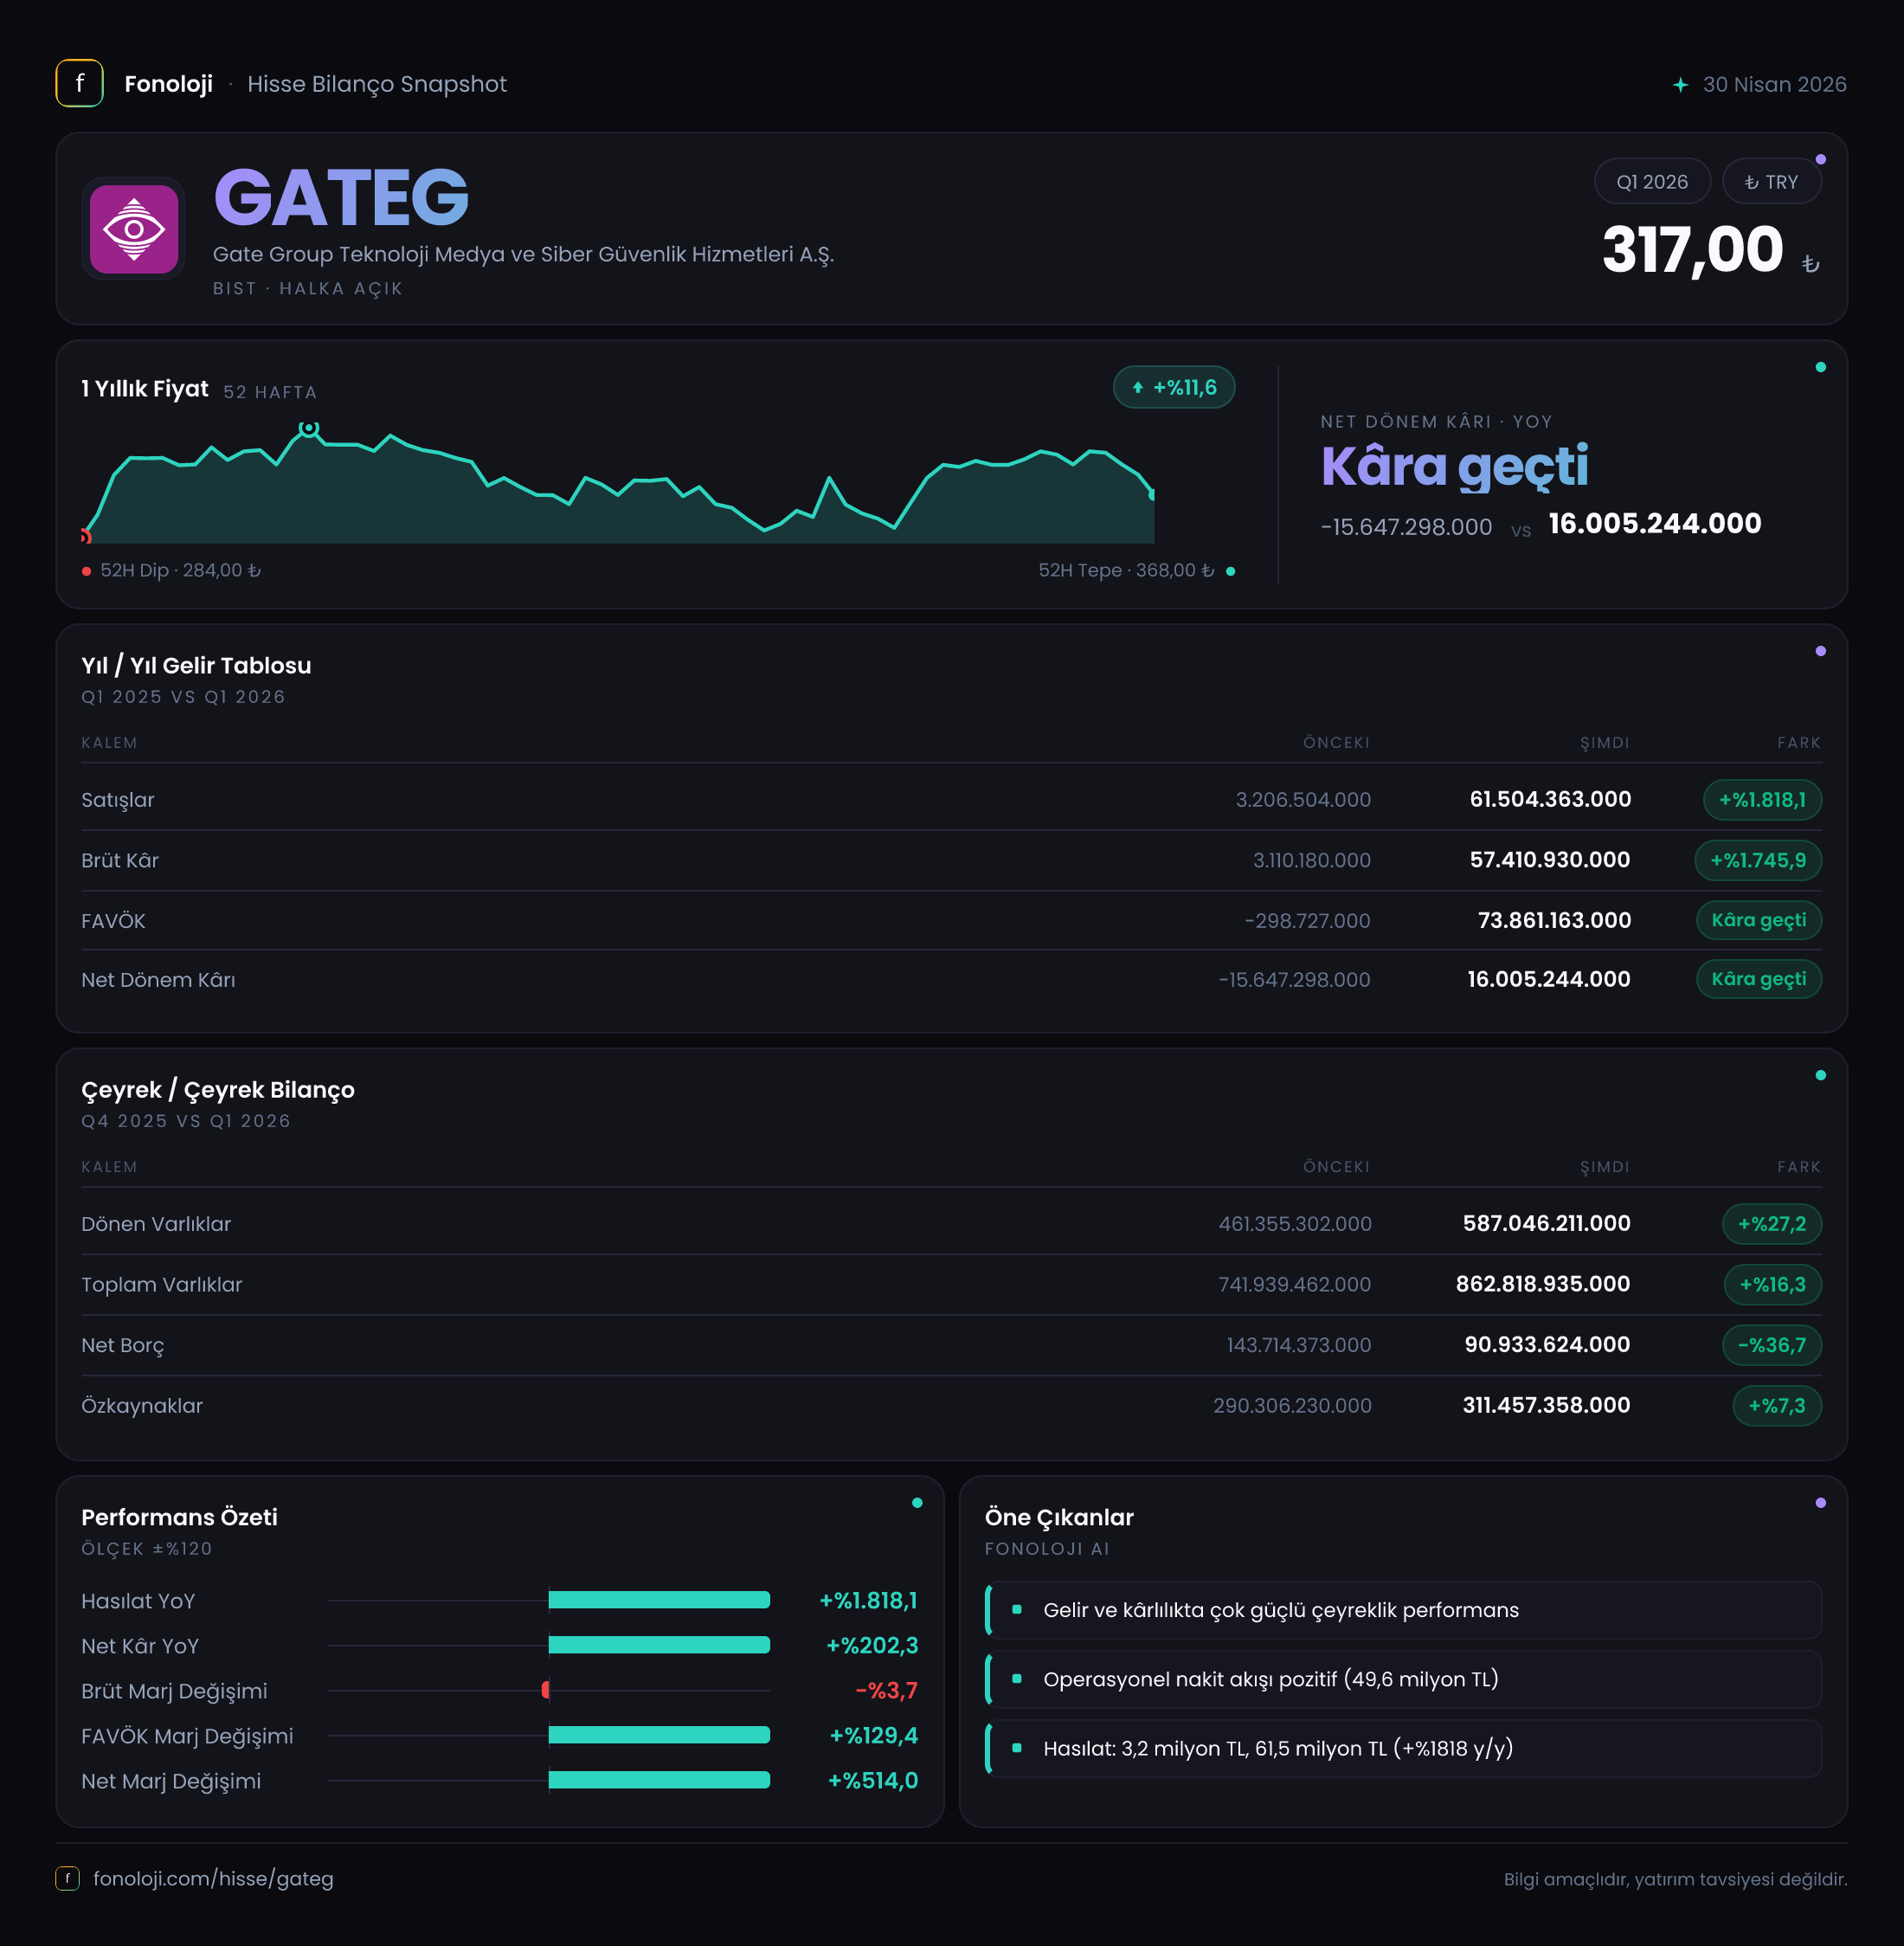
GATE Group Teknoloji Medya ve Siber Güvenlik Hizmetleri A.Ş. (GATEG), teknoloji, medya ve siber güvenlik hizmetleri alanında faaliyet gösteren bir şirket olarak 2026 ilk çeyreğinde finansal görünümünü belirgin biçimde iyileştirdi. Satışlar geçen yılın aynı dönemindeki 3,2 milyon TL’den 61,5 milyon TL’ye yükselirken, şirket operasyonel zarar bölgesinden güçlü bir kârlılık yapısına geçti. FAVÖK’ün 45,1 milyon TL’ye ulaşması ve net borcun 90,9 milyon TL’ye gerilemesi olumlu başlıklar. Bununla birlikte, 39,1 milyon TL’lik negatif net parasal pozisyon, enflasyon muhasebesinin şirketin faaliyet performansından gelen kazanımların önemli bölümünü aşağı çektiğini gösteriyor.
Satış Hikayesi
GATEG’in satışları yıllık bazda %1.818,1 artarak 61,5 milyon TL’ye ulaştı. Başka bir ifadeyle şirket, geçen yılın ilk çeyreğinde ürettiği 3,2 milyon TL’lik satışın yaklaşık 19 katına çıkmış durumda. Bu oran, yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek bir büyümeye işaret ediyor; ancak finansal tablolardaki bilgi, artışın ne kadarının yeni müşteri, hizmet hacmi, sözleşme yapısı veya fiyatlama kaynaklı olduğunu göstermiyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal büyümenin gerçek büyümeye dönüşüp dönüşmediği kritik önem taşıyor. GATEG’in satış büyümesi enflasyonun oldukça üzerinde gerçekleştiği için ilk bakışta reel büyüme görünümü güçlü. Yine de bu değerlendirmeyi temkinli yapmak gerekiyor. Özellikle düşük baz etkisi, yani geçen yılki 3,2 milyon TL’lik sınırlı satış hacmi, büyüme oranını matematiksel olarak olağanüstü seviyelere taşıyor.
Şirketin satışları için mevcut veride yalnızca 2025/3 ve 2026/3 dönemleri bulunduğundan, çeyrekten çeyreğe ivmenin korunup korunmadığını söylemek mümkün değil. Bu nedenle önümüzdeki dönemlerde satışların 61,5 milyon TL seviyesinin üzerine düzenli biçimde taşınıp taşınmadığı, büyümenin tek seferlik bir proje veya sözleşmeden mi yoksa ölçeklenebilir hizmet gelirlerinden mi kaynaklandığı izlenmeli.
Kârlılık
GATEG’in kârlılık tablosunda en dikkat çekici gelişme, satış büyümesine kıyasla brüt kâr ve FAVÖK’ün daha da güçlü artması. Brüt kâr geçen yılın aynı dönemindeki 3,1 milyon TL’den 57,4 milyon TL’ye çıktı. Böylece brüt kâr marjı yaklaşık %93,3 oldu. Geçen yıl aynı marj yaklaşık %96,9 seviyesindeydi. Marj halen çok yüksek olmakla birlikte, yaklaşık 3,6 puanlık gerileme, büyüyen iş hacmiyle birlikte hizmet maliyetlerinin veya maliyet karmasının bir miktar değiştiğini düşündürüyor.
FAVÖK ise geçen yılki 298,6 bin TL’lik zarardan, bu dönemde 45,1 milyon TL kâra yükseldi. Bu, faaliyet performansında yalnızca büyüme değil, belirgin bir ölçeklenme ve operasyonel kaldıraç etkisi olduğunu gösteriyor. FAVÖK marjı %73,3 seviyesinde. Satışların çok büyük bölümünün brüt kâra dönüşmesi ve bunun da yüksek oranda FAVÖK’e taşınması, şirketin sunduğu hizmetlerin düşük değişken maliyetli olabileceğine işaret ediyor. Ancak bu seviyedeki marjların sürdürülebilirliği, sonraki çeyreklerde maliyet yapısı ve gelir kompozisyonu görülmeden kesin kabul edilmemeli.
Net dönem kârı geçen yılın aynı dönemindeki 15,6 milyon TL zarardan, bu dönemde 16,0 milyon TL kâra geçti. Faaliyet kârlılığı güçlü olmasına rağmen FAVÖK ile net kâr arasında yaklaşık 29,1 milyon TL’lik fark bulunuyor. Bu farkın en önemli unsuru 39,1 milyon TL’lik negatif net parasal pozisyon. Dolayısıyla şirket operasyonel olarak oldukça güçlü bir tablo üretirken, enflasyon muhasebesi ve finansal kalemler net kârı aşağı çekiyor.
Bilanço Sağlığı
GATEG’in toplam varlıkları önceki yıl sonundaki 741,9 milyon TL’den 862,8 milyon TL’ye yükseldi; artış %16,3 oldu. Bu büyümenin ana kaynağı dönen varlıklar. Dönen varlıklar 461,4 milyon TL’den 587,0 milyon TL’ye çıkarak %27,2 arttı. Buna karşılık duran varlıklar 280,6 milyon TL’den 275,8 milyon TL’ye geriledi ve değişim %1,7 ile sınırlı kaldı. Bu yapı, bilanço büyümesinin ağırlıklı olarak kısa vadeli varlıklar ve işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Özkaynaklar 290,3 milyon TL’den 311,5 milyon TL’ye yükseldi. %7,3’lük artış, şirketin pozitif net kâr üretmesinin özkaynak tabanını desteklediğini gösteriyor; ancak varlık büyümesi özkaynak büyümesinin üzerinde. Bu nedenle bilançonun genişlemesinde borç ve diğer yükümlülüklerin de rol oynadığı anlaşılıyor.
Net borç, önceki dönem sonundaki 143,7 milyon TL’den 90,9 milyon TL’ye gerileyerek %36,7 azaldı. Bu, kârlılık artışına eşlik eden önemli bir bilanço iyileşmesi. Net borç/FAVÖK oranı, yalnızca bu dönemin FAVÖK’ü üzerinden yaklaşık 2,0 kat seviyesinde. Bu oran tek başına alarm verici değil; fakat FAVÖK’ün düşük bazdan ve ilk çeyrek performansından oluştuğu unutulmamalı. Yıl geneline yayılmış FAVÖK görülmeden borçluluk seviyesinin kalıcı biçimde rahatladığı sonucuna varmak erken olur.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun bu dönemde 39,1 milyon TL zarar yazması, GATEG’in finansal tablolarındaki en önemli dengeleyici unsur. Geçen yılın aynı döneminde şirket 878,9 bin TL net parasal kazanç elde etmişti. Bu nedenle net parasal pozisyon, yaklaşık 40,0 milyon TL’lik negatif yönde değişim gösterdi.
Bu zarar, şirketin faaliyetlerinin zayıf olduğu anlamına gelmiyor. Aksine, FAVÖK marjının %73,3 seviyesinde olması operasyonel tarafın güçlü olduğunu gösteriyor. TAS 29 etkisi, parasal varlıklar ve parasal yükümlülüklerin enflasyon ortamındaki net pozisyonundan kaynaklanıyor. Şirketin parasal varlıklarının yükümlülüklerine göre konumu ve bilanço kalemlerinin yapısı, enflasyon muhasebesi sonucunu etkileyebiliyor.
Yatırımcı açısından mesaj açık: GATEG’in operasyonel kârlılığı ile raporlanan net kârı arasında önemli bir fark var. Enflasyonist ortam devam ettiği sürece, güçlü FAVÖK her zaman aynı ölçüde net kâra dönüşmeyebilir. Bu nedenle değerlendirmede yalnızca net dönem kârına değil, FAVÖK üretimine, nakit akışına ve net parasal pozisyonun gelecek dönemlerde nasıl şekilleneceğine birlikte bakılmalı.
Yatırımcı için Ne Anlama Geliyor?
GATEG’in 2026/3 sonuçları, düşük baz etkisinin de katkısıyla satış ve operasyonel kârlılıkta çok güçlü bir sıçrama ortaya koyuyor. Özellikle 61,5 milyon TL satış, 45,1 milyon TL FAVÖK ve 16,0 milyon TL net kâr, şirketin geçen yılki zarar yapısından belirgin biçimde ayrıştığını gösteriyor. Net borcun 90,9 milyon TL’ye gerilemesi de bu hikâyeyi destekleyen önemli bir unsur.
Bununla birlikte yatırımcıların şu noktaları takip etmesi gerekiyor:
- 61,5 milyon TL’lik satış seviyesinin sonraki çeyreklerde korunup korunmadığı,
- %73,3 FAVÖK marjının tek seferlik gelirlerden bağımsız sürdürülebilir olup olmadığı,
- Negatif net parasal pozisyonun gelecek dönemlerde net kâr üzerindeki etkisi,
- Net borç azalmasının gerçek nakit üretimiyle mi, yoksa bilanço kalemlerindeki geçici değişimlerle mi sağlandığı,
- Düşük baz etkisi ortadan kalktığında büyüme oranlarının nasıl normalleşeceği.
Özetle veri, GATEG’in faaliyet performansında güçlü bir dönüşüm olduğunu gösteriyor. Ancak şirketin yatırım hikâyesinin kalıcı hale gelmesi için bu sonuçların birkaç çeyrek boyunca tekrarlanması ve yüksek operasyonel marjların nakit akışına dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.