
Açılış
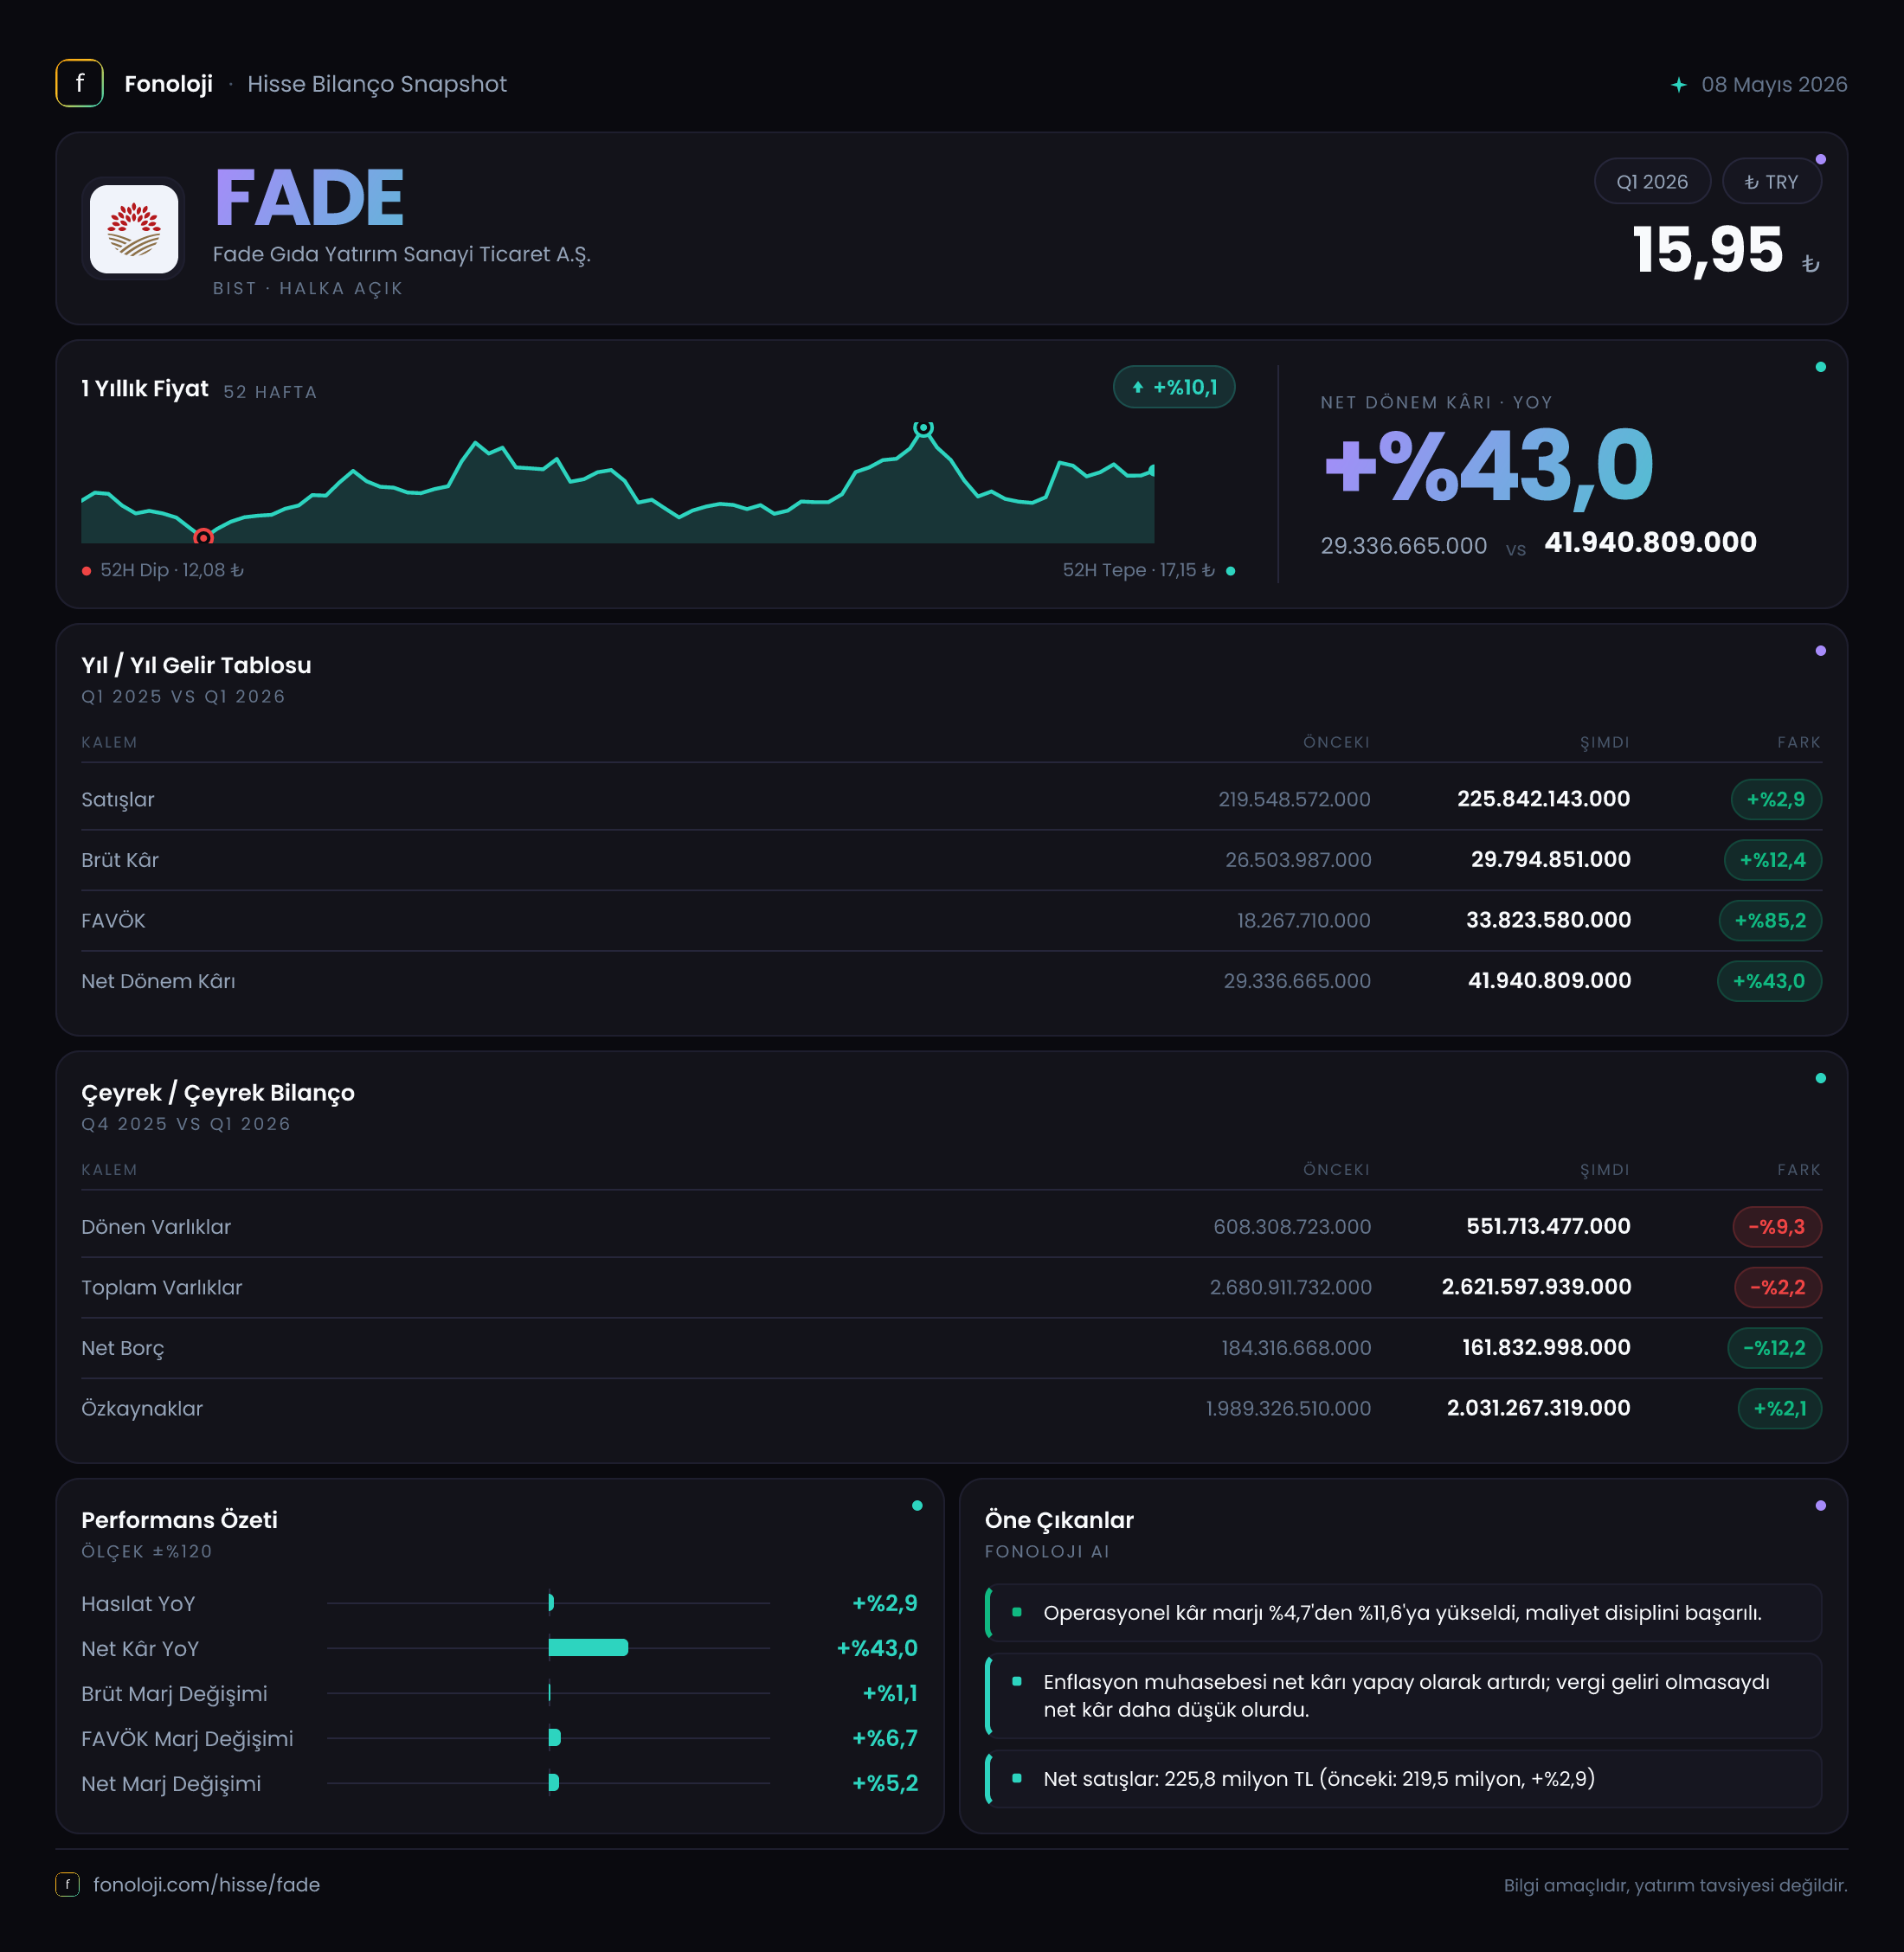
FADE Gıda, 2026/3AB döneminde satışlarını geçen yılın aynı çeyreğine göre sınırlı artırırken, operasyonel kârlılığını satış büyümesinin belirgin üzerinde geliştirdi. 225,8 milyon TL’lik satış, yıllık bazda yalnızca %2,9 artarken; brüt kâr %12,4, FAVÖK ise %14,8 yükseldi. Bu tablo, şirketin maliyet yönetiminde ve ürün karmasında iyileşme yaşandığına işaret ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesi reel olarak zayıf kalıyor. Net kârın %43 artarak 41,9 milyon TL’ye ulaşması olumlu görünse de, enflasyon muhasebesinin etkisi ve faaliyet dışı kalemlerin katkısı birlikte değerlendirilmelidir.
Satış Hikayesi
FADE’nin satışları 2026’nın ilk ara döneminde 225,8 milyon TL’ye ulaştı. Geçen yılın aynı dönemindeki 219,5 milyon TL ile karşılaştırıldığında nominal büyüme %2,9 seviyesinde kaldı. İlk bakışta satışların artmış olması olumlu; ancak bu artışın mevcut enflasyon ortamının oldukça gerisinde kaldığı görülüyor. Başka bir ifadeyle, şirketin satışları TL bazında büyüse de ürün fiyatları, girdi maliyetleri ve genel fiyat seviyesindeki artış dikkate alındığında reel satış hacmi veya satın alma gücü açısından aynı ölçüde güçlenmiş görünmüyor.
Burada yatırımcı açısından kritik ayrım, satış büyümesi ile kârlılık büyümesinin birbirinden ayrışmasıdır. FADE, daha fazla satış yapmaktan ziyade satış başına daha yüksek kâr üretmiş görünüyor. Bu durum ürün fiyatlandırması, ürün karması, hammadde maliyetleri veya operasyonel verimlilik kaynaklı olabilir; ancak paylaşılan veri bu artışın hangi kalemden geldiğini ayrıştırmıyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını söylemek mümkün değil. Özellikle gıda şirketlerinde sezonluk etkiler ve hammadde fiyatlarındaki dalgalanmalar önemli olabildiği için, sonraki çeyreklerde satışların enflasyona paralel veya üzerinde büyüyüp büyümediği yakından izlenmeli.
Kârlılık
FADE’nin kârlılık tablosu, satış büyümesinden daha güçlü bir görünüm sunuyor:
- Brüt kâr, 26,5 milyon TL’den 29,8 milyon TL’ye yükselerek %12,4 arttı.
- FAVÖK, 14,5 milyon TL’den 16,7 milyon TL’ye çıkarak %14,8 büyüdü.
- Net dönem kârı, 29,3 milyon TL’den 41,9 milyon TL’ye yükseldi ve artış %43 oldu.
Brüt kâr marjı geçen yılki yaklaşık %12,1 seviyesinden bu dönemde %13,2’ye çıktı. Yaklaşık 1,1 puanlık bu iyileşme, satış maliyetlerinin satışlardan daha yavaş arttığını veya daha kârlı ürünlerin payının yükseldiğini gösteriyor. FAVÖK marjı da %6,6’dan %7,4’e yükseldi. Bu da faaliyet giderlerinin satışlara oranında bir miktar disiplin sağlandığına işaret ediyor.
Ancak marj seviyesi hâlâ yüksek değil. FADE, satışlarının her 100 TL’sinden yaklaşık 7,4 TL operasyonel nakit kâr benzeri FAVÖK üretiyor. Bu marjın kalıcı biçimde yükselmesi, şirketin enflasyonist ortamda maliyetlerini müşteriye ne ölçüde yansıtabildiğine bağlı olacak.
Net kâr marjı ise %13,4’ten %18,6’ya çıktı. Net kârdaki yükseliş, operasyonel kâr artışının oldukça üzerinde. Fakat bu fark yalnızca faaliyet performansıyla açıklanamaz. Şirket bu dönemde 13,3 milyon TL net parasal pozisyon zararı yazarken, geçen yıl aynı dönemde 49,5 milyon TL net parasal pozisyon geliri elde etmişti. Buna rağmen net kârın artması, net kâr tablosunda operasyon dışı başka katkıların bulunduğunu gösteriyor; fakat ilgili kırılım paylaşılmadığı için bu katkıların niteliği hakkında kesin yorum yapılamaz. Bu nedenle net kâr artışı olumlu olsa da, sürdürülebilir performansı ölçmek için FAVÖK ve faaliyet kârlılığı daha güvenilir göstergeler olarak takip edilmeli.
Bilanço Sağlığı
FADE’nin toplam varlıkları önceki yıl sonuna göre %2,2 azalarak 2,6 milyar TL’ye geriledi. Bu düşüşün ana nedeni, dönen varlıkların 608,3 milyon TL’den 551,7 milyon TL’ye inmesiyle yaşanan %9,3’lük azalış. Duran varlıklar ise yaklaşık 2,1 milyar TL seviyesinde yatay kaldı.
Dönen varlıklardaki gerileme; nakit, ticari alacaklar veya stoklardan hangisinin değiştiği bilinmediği için tek başına olumlu ya da olumsuz yorumlanamaz. Eğer düşüş stokların azalması ve işletme sermayesinin daha verimli kullanılması sayesinde gerçekleştiyse olumlu olabilir. Buna karşılık nakit ve alacaklardaki gerileme söz konusuysa likidite açısından daha yakından incelenmesi gerekir.
Net borç, yıl sonundaki 184,3 milyon TL’den 161,8 milyon TL’ye gerileyerek %12,2 azaldı. Borcun azalması, özellikle faizlerin yüksek olduğu ortamda bilanço açısından olumlu. Net borcun özkaynaklara oranı yaklaşık %8 düzeyinde; bu, şirketin borç yükünün özkaynaklarına kıyasla sınırlı olduğunu gösteriyor.
Bununla birlikte net borç/FAVÖK oranını yalnızca ilk çeyrek FAVÖK’üyle hesaplamak yanıltıcı olabilir. 161,8 milyon TL’lik net borç, çeyreklik 16,7 milyon TL FAVÖK’ün yaklaşık 9,7 katı; ancak bu oran yıllıklandırılmış FAVÖK üzerinden bakıldığında yaklaşık 2,4 kata iner. Sezonluk yapı ve sonraki çeyreklerin performansı görülmeden kesin bir kaldıraç yorumu yapmak için erken. Yine de net borcun azalması ve özkaynakların 2,0 milyar TL civarında korunması bilançonun temel olarak dirençli kaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. FADE, bu dönemde 13,3 milyon TL net parasal pozisyon zararı kaydetti. Geçen yıl aynı dönemde ise 49,5 milyon TL gelir bulunuyordu. İki dönem arasındaki değişim yaklaşık 62,8 milyon TL ve şirket aleyhine gerçekleşmiş durumda.
Bu dönüşüm, enflasyon muhasebesinin bu çeyrekte net kârı aşağı çektiğini gösteriyor. Şirketin parasal yükümlülükleri, parasal varlıklarına göre daha yüksekse enflasyonist ortamda net parasal kazanç; tersi durumda net parasal kayıp oluşabilir. FADE’de bu dönemde kayıp oluşması, bilançonun parasal pozisyonunun geçen yılki döneme göre daha olumsuz bir etki yarattığını ortaya koyuyor.
Buna rağmen net kârın artması, faaliyet kârlılığındaki iyileşmenin ve diğer olası gelir/gider kalemlerinin bu etkiyi telafi ettiğini gösteriyor. Ancak yatırımcı, net kârı değerlendirirken 41,9 milyon TL’nin tamamını operasyonel ve tekrarlanabilir bir kazanç gibi görmemeli; TAS 29 etkisi ve diğer faaliyet dışı kalemlerin gelecek dönemlerde değişebileceği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
FADE’nin 2026/3AB sonuçları, zayıf reel satış büyümesine karşın güçlü marj iyileşmesi sunuyor. Şirketin ana fırsatı, satışları enflasyonun üzerine taşıyabilmesi ve brüt kâr ile FAVÖK marjındaki yükselişi kalıcı hâle getirmesi. Net borcun azalması ve özkaynakların güçlü seyretmesi de finansal riskleri sınırlayan unsurlar.
Buna karşılık üç kritik risk öne çıkıyor:
- Satış büyümesinin %30’un üzerindeki enflasyonun gerisinde kalması.
- Net kâr artışının, FAVÖK artışından daha hızlı olması nedeniyle kâr kalitesinin ayrıntılı incelenmesi gereği.
- Net parasal pozisyonun geçen yılki gelirden bu yıl zarara dönmesi ve TAS 29 etkisinin kârlılık üzerinde baskı oluşturması.
Önümüzdeki dönemde özellikle satışların reel büyümesi, FAVÖK marjının %7,4 seviyesinin üzerine çıkıp çıkmayacağı, dönen varlıkların hangi kalemlerden oluştuğu ve net borcun gerilemeye devam edip etmeyeceği izlenmeli. Mevcut veriler FADE’de operasyonel verimlilik açısından olumlu bir çeyreğe işaret ediyor; ancak büyümenin henüz enflasyona karşı yeterince güçlü olmadığı da açıkça görülüyor.
Yatırım tavsiyesi değildir.