
Açılış
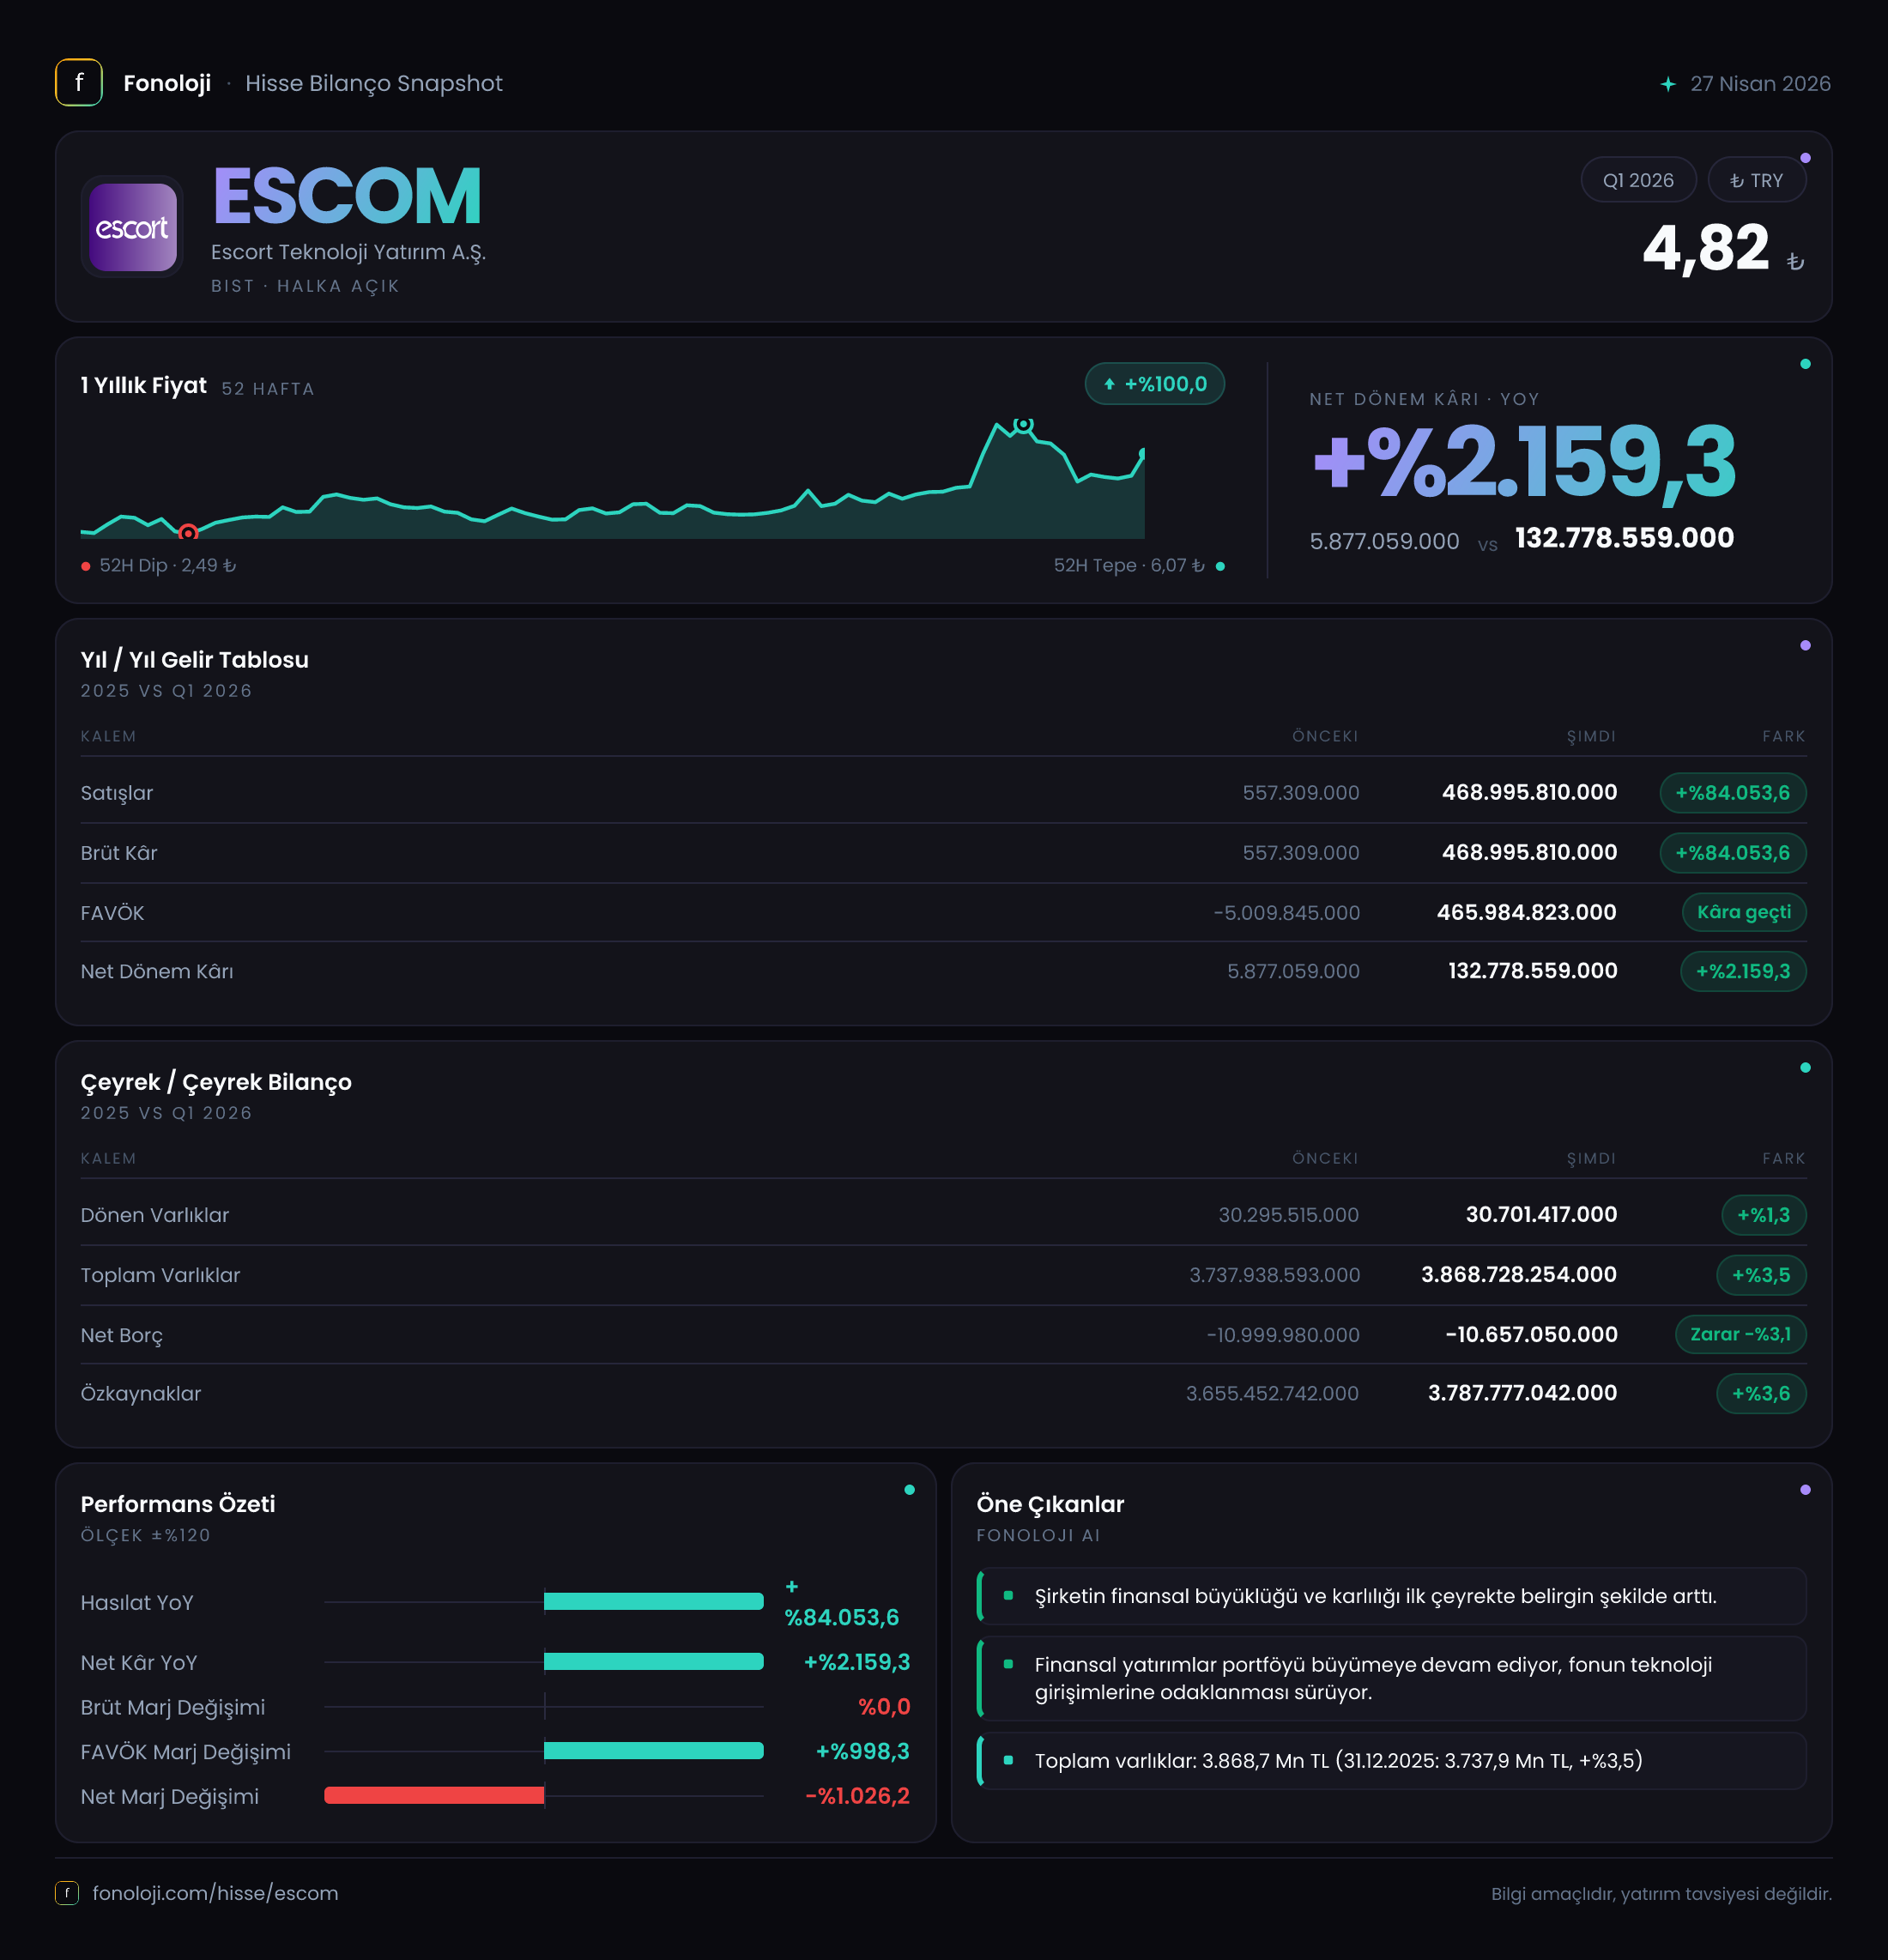
Escort Teknoloji Yatırım A.Ş. (ESCOM), teknoloji şirketlerine ve girişimlere yatırım yapan bir yatırım şirketi olarak, 2026’nın ilk çeyreğinde geçen yılın aynı dönemine göre çok daha yüksek bir gelir ve kârlılık görünümü ortaya koydu. Satışlar 469,0 milyon TL’ye ulaşırken, geçen yıl aynı dönemde bu rakam yalnızca 557,3 bin TL seviyesindeydi. Ancak bu güçlü büyüme oranının önemli bir kısmı, geçen yılki son derece düşük bazdan kaynaklanıyor; dolayısıyla rakamı doğrudan operasyonel büyüme olarak okumak doğru olmaz. Çeyreğin asıl dikkat çeken noktası, yüksek FAVÖK’e karşın 332,9 milyon TL’lik net parasal pozisyon zararı oluşması ve bunun kârlılığı belirgin biçimde aşağı çekmesi.
Satış Hikayesi
ESCOM’un satışları yıllık bazda %84.053,6 artarak 469,0 milyon TL’ye yükseldi. İlk bakışta olağanüstü görünen bu büyüme, geçen yılın aynı çeyreğinde satışların sadece 557,3 bin TL olmasından kaynaklanıyor. Başka bir ifadeyle şirket, düşük bir karşılaştırma tabanının üzerine çıkmış durumda. 469,0 milyon TL, geçen yılki satışın yaklaşık 842 katına denk geliyor; fakat bu büyüklük, şirketin her çeyrekte aynı tempoyu koruyacağı anlamına gelmez.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal büyümenin gerçek büyümeden ayrıştırılması gerekiyor. ESCOM’un satışlarındaki artış enflasyonun çok üzerinde görünse de, karşılaştırma tabanının yalnızca 557,3 bin TL olması nedeniyle bu veriden şirketin sürdürülebilir gelir kapasitesine ilişkin kesin bir sonuç çıkarmak mümkün değil. Özellikle yatırım şirketlerinde dönemsel yatırım çıkışları, portföy şirketlerinden elde edilen gelirler veya tek seferlik işlemler satış kalemini önemli ölçüde değiştirebilir.
Brüt kârın da satışlarla aynı şekilde 469,0 milyon TL açıklanması, brüt kâr marjının yaklaşık %100 olduğunu gösteriyor. Bu oran, klasik üretim veya perakende şirketlerindeki faaliyet yapısıyla karşılaştırılabilecek bir marj değil. Yatırım şirketlerinde satış maliyeti düşük olabilir veya gelir kalemi, portföy değerlemeleri ve yatırım işlemleriyle ilişkili olabilir. Bu nedenle burada görülen yüksek marjı, doğrudan operasyonel verimlilik göstergesi olarak değil, şirketin gelirlerinin muhasebe niteliğiyle birlikte değerlendirmek gerekir.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026/3 sonuçlarının bir önceki çeyreğe göre ivme kazanıp kazanmadığını henüz ölçemiyoruz. Daha sağlıklı bir trend analizi için 2025/6, 2025/9 ve 2025/12 sonuçlarını da görmek gerekecek.
Kârlılık
ESCOM’un FAVÖK’ü geçen yıl aynı dönemdeki eksi 6,4 milyon TL seviyesinden 465,2 milyon TL’ye yükseldi. Satışlara oranlandığında FAVÖK marjı yaklaşık %99,2 seviyesinde bulunuyor. Bu, şirketin raporlanan gelirlerinin neredeyse tamamını faaliyet kârına dönüştürdüğünü gösteriyor. Ancak brüt kârın da satışlara eşit olması nedeniyle bu marjın arkasındaki gelir kompozisyonu kritik önem taşıyor.
Klasik bir sanayi şirketinde %99,2 FAVÖK marjı olağanüstü ve sürdürülemez kabul edilirdi. ESCOM’un yatırım şirketi niteliği, bu oranın arkasında düşük maliyetli ya da değerleme kaynaklı gelirlerin bulunabileceğini düşündürüyor; fakat verilen finansal tabloda bu gelirin detayları yer almıyor. Bu nedenle yatırımcı açısından takip edilmesi gereken nokta, yüksek FAVÖK’ün nakit yaratımıyla desteklenip desteklenmediği ve sonraki çeyreklerde tekrarlanıp tekrarlanmayacağıdır.
Net dönem kârı 132,8 milyon TL oldu. Geçen yıl aynı dönemde net kâr 5,9 milyon TL seviyesindeydi. Böylece net kâr yıllık bazda %2.159,3 arttı. Bununla birlikte FAVÖK ile net kâr arasındaki fark oldukça belirgin: Şirket 465,2 milyon TL FAVÖK üretmesine rağmen dönem sonunda 132,8 milyon TL kâr açıklıyor. Aradaki temel fark, 332,9 milyon TL’lik net parasal pozisyon zararı.
Bu tablo, faaliyet veya yatırım kaynaklı kârlılığın yüksek görünmesine karşın enflasyon muhasebesinin kârı önemli ölçüde aşındırdığını gösteriyor. Net kâr marjı yaklaşık %28,3 seviyesinde. Bu oran güçlü görünse de, yüksek FAVÖK marjının tamamının ortaklara dağıtılabilir veya nakit karşılığı bulunan bir kâr olarak değerlendirilmemesi gerekir.
Bilanço Sağlığı
ESCOM’un toplam varlıkları önceki yıl sonuna göre %3,5 artarak yaklaşık 3,9 milyar TL’ye yükseldi. Varlıkların çok büyük bölümü duran varlıklardan oluşuyor: duran varlıklar 3,8 milyar TL seviyesinde ve toplam varlıkların yaklaşık %97’sini temsil ediyor. Buna karşılık dönen varlıklar yalnızca 30,7 milyon TL seviyesinde kaldı ve yıl sonuna göre artış %1,3 ile sınırlı oldu.
Bu yapı, ESCOM’un bilançosunun likit varlıklardan ziyade uzun vadeli yatırımlara ve portföy varlıklarına dayandığını gösteriyor. Şirketin kısa vadeli nakit esnekliği, toplam varlık büyüklüğüne kıyasla düşük görünüyor. Yatırım şirketleri açısından bu durum tek başına olumsuz değildir; ancak yatırım fırsatlarının finansmanı, temettü kapasitesi veya beklenmeyen nakit ihtiyaçları bakımından likidite seviyesi yakından izlenmelidir.
Özkaynaklar 3,8 milyar TL’ye çıkarak önceki yıl sonuna göre %3,6 arttı. Özkaynakların toplam varlıklara oldukça yakın olması, bilançoda yüksek bir özkaynak ağırlığı bulunduğuna işaret ediyor. Bu, finansal kaldıraç riskini sınırlayan olumlu bir unsur. Bununla birlikte net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Borçluluk konusunda olumlu ya da olumsuz kesin hüküm vermek yerine, bir sonraki raporda finansal borçlar ve nakit pozisyonunun ayrıca incelenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Çeyreğin en kritik kalemi -332,9 milyon TL’lik net parasal pozisyon. Geçen yıl aynı dönemde bu kalem 2,1 milyon TL pozitif seviyedeydi. Dolayısıyla şirketin enflasyon muhasebesinden kaynaklanan sonucu, bir yıl içinde yaklaşık 335 milyon TL daha olumsuz hale gelmiş durumda.
TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Negatif net parasal pozisyon sonucu, şirketin bilanço yapısının enflasyon ortamında parasal varlık ağırlığı veya benzeri bir etkiden zarar görmüş olabileceğine işaret eder. Bununla birlikte kesin değerlendirme için parasal varlıkların, borçların ve yatırım portföyünün ayrıntılı dağılımını görmek gerekir.
Bu kalem, FAVÖK’ün 465,2 milyon TL gibi yüksek görünmesine rağmen net kârın 132,8 milyon TL’de kalmasının ana açıklaması. Enflasyon muhasebesi etkisi azalırsa operasyonel kârlılık net kâra daha güçlü yansıyabilir; ancak yüksek enflasyon devam ettiği sürece bu oynaklık da sürecektir.
Yatırımcı için Ne Anlama Geliyor?
ESCOM’un 2026/3 sonuçları, yüksek raporlanan gelir ve FAVÖK ile güçlü bir ilk izlenim veriyor. Fakat yatırımcı açısından hikâyenin iki ayrı yüzü var:
- Fırsat: Şirket, geçen yılın düşük bazına rağmen 469,0 milyon TL satış ve 465,2 milyon TL FAVÖK açıkladı. Özkaynak tabanı 3,8 milyar TL seviyesinde ve bilanço yüksek kaldıraç baskısı göstermiyor.
- Risk: Gelir artışının sürdürülebilirliği henüz kanıtlanmış değil. Yüksek FAVÖK marjı yatırım şirketi muhasebesinin etkisini taşıyor olabilir.
- Kritik takip noktası: 332,9 milyon TL’lik net parasal kaybın sonraki çeyreklerde tekrarlanıp tekrarlanmayacağı.
- Likidite riski: Dönen varlıklar yalnızca 30,7 milyon TL seviyesinde. Bu nedenle yatırım portföyünün ne kadar hızlı nakde dönüşebildiği önemli.
- Veri eksikliği: Net borç açıklanmadığı için borçluluk ve faiz yükü konusunda kapsamlı değerlendirme yapılamıyor.
Özetle ESCOM’da ilk çeyrek, yüksek kârlılık potansiyelini gösteriyor; ancak bu performansın kalıcı bir faaliyet trendine dönüşüp dönüşmediği henüz net değil. Sonraki dönemlerde satışların tekrarlanabilirliği, FAVÖK’ün nakit karşılığı ve net parasal pozisyon zararının seyri, yatırım tezinin yönünü belirleyecek.
Yatırım tavsiyesi değildir.