
Açılış
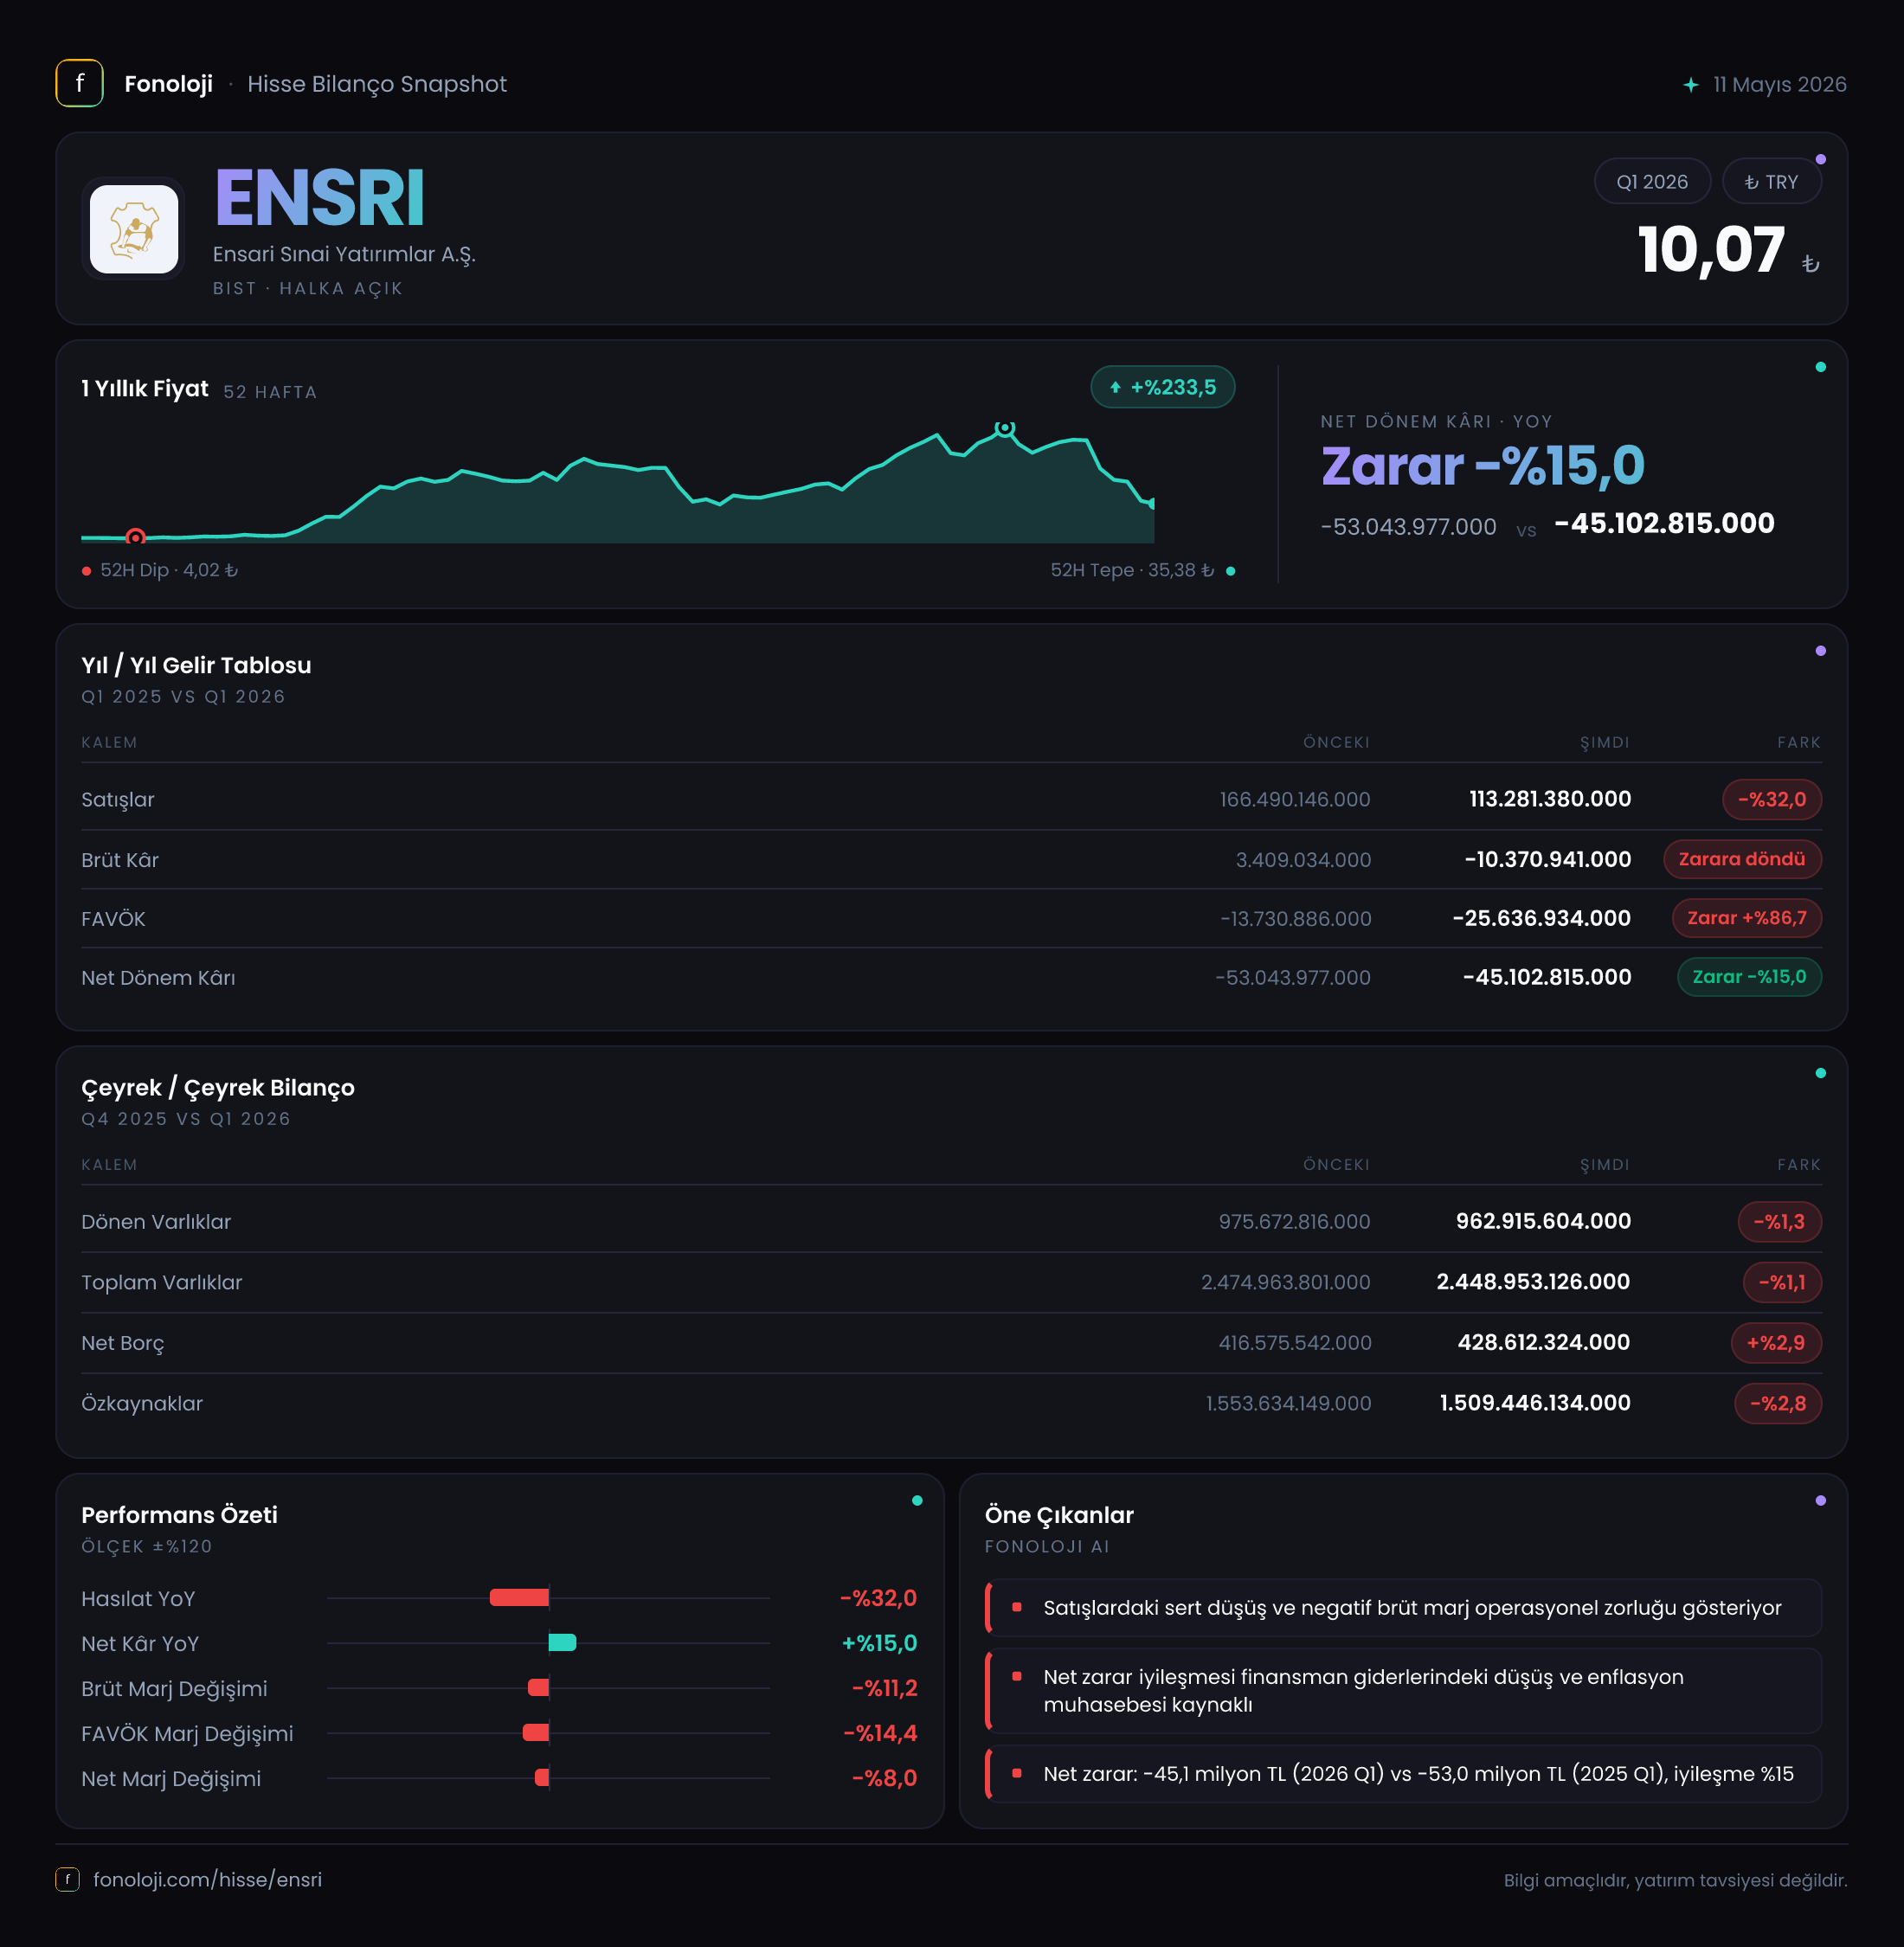
Ensari Sınai Yatırımlar A.Ş. (ENSRI), 2026/3AB döneminde operasyonel açıdan zorlu bir çeyrek geçirdi. Satışlar geçen yılın aynı dönemine göre %32 gerileyerek 113,3 milyon TL’ye inerken, şirket brüt kâr seviyesinden brüt zarara geçti ve FAVÖK zararı büyüdü. Net zarar ise 53,0 milyon TL’den 45,1 milyon TL’ye gerileyerek sınırlı bir iyileşme gösterdi; ancak bu iyileşmenin temelinde operasyonel toparlanmadan çok 66,6 milyon TL’lik net parasal pozisyon kazancı bulunuyor. Dolayısıyla ilk çeyreğin ana mesajı, bilanço yapısının henüz kritik ölçüde bozulmamış olmasına rağmen ana faaliyetlerdeki zayıflığın devam ettiğidir.
Satış Hikayesi
ENSRI’nin satışları 166,5 milyon TL’den 113,3 milyon TL’ye gerileyerek yıllık bazda %32 daraldı. Bu düşüş yalnızca nominal bir gerileme değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda şirketin satış hacmi ve/veya fiyatlama gücü reel olarak çok daha belirgin biçimde zayıflamış görünüyor. Satışların enflasyonun üzerinde büyümesi gerekirken nominal olarak küçülmesi, şirketin müşteri talebi, sipariş akışı veya fiyat geçişkenliği tarafında baskı yaşadığını gösteriyor.
Burada kritik nokta, cirodaki düşüşün kârlılığa doğrudan ve daha sert yansımasıdır. Satışlar %32 azalırken brüt kâr, pozitif 3,4 milyon TL’den negatif 10,4 milyon TL’ye döndü. Bu durum, sabit maliyetlerin daha düşük satış hacmine bölünmesiyle birim ekonomi üzerinde baskı oluştuğunu ve şirketin mevcut maliyet yapısıyla daha düşük ciro seviyesinde çalışmakta zorlandığını düşündürüyor.
Çeyreklik trend açısından mevcut veri sınırlı. Elimizde 2025/3 dönemiyle karşılaştırılabilecek satış verisi bulunuyor; 2025/12 için satış bilgisi paylaşılmadığından, yılın son çeyreğinden 2026/3 dönemine güçlü ya da zayıf bir ivme geçişi olduğunu söylemek mümkün değil. Bu nedenle yatırımcı açısından önümüzdeki dönemlerde izlenmesi gereken ilk gösterge, satışların yeniden nominal büyümeye geçip geçmediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediğidir.
Kârlılık
Şirketin brüt kâr marjı, geçen yıl aynı dönemdeki yaklaşık %2,0 seviyesinden bu çeyrekte yaklaşık -%9,2 seviyesine geriledi. Başka bir ifadeyle ENSRI, her 100 TL’lik satışta geçen yıl yaklaşık 2 TL brüt kâr üretirken, bu dönem yaklaşık 9 TL brüt zarar yazdı. Bu, yalnızca ciro düşüşünden değil, satışların maliyetinin ciroya göre daha hızlı yükselmesinden veya düşük kapasite kullanımından kaynaklanan ciddi bir marj bozulmasına işaret ediyor.
FAVÖK tarafında da tablo zayıf. FAVÖK zararı 16,3 milyon TL’den 25,1 milyon TL’ye genişledi ve FAVÖK marjı yaklaşık -%9,8’den -%22,2’ye geriledi. Böylece şirket, brüt zarar seviyesinin üzerine satış ve genel yönetim giderlerini de taşıyarak faaliyetlerinden daha yüksek bir nakit dışı/operasyonel zarar üretmiş oldu. FAVÖK’ün negatif olması nedeniyle net borç/FAVÖK rasyosu teknik olarak anlamlı bir kaldıraç ölçüsü olmaktan çıkıyor; çünkü negatif payda, oranın ekonomik yorumunu bozuyor.
Net zarar 53,0 milyon TL’den 45,1 milyon TL’ye geriledi. Yüzde bazında açıklanan %15’lik iyileşme, zararın küçülmesi anlamına geliyor; fakat şirket hâlâ zarar üretmeye devam ediyor. Net kâr marjı yaklaşık -%31,8’den -%39,8’e kötüleşti. Yani net zararın mutlak olarak azalmasına rağmen satışlara oranlanan zarar daha yüksek hale geldi. Bunun nedeni, aşağıda görüleceği üzere net parasal pozisyon kazancının zarar azaltıcı etkisine karşın operasyonel kârlılığın daha da bozulmasıdır.
Bilanço Sağlığı
ENSRI’nin toplam varlıkları 2,5 milyar TL’den 2,4 milyar TL’ye gerileyerek %1,1 azaldı. Dönen varlıklar 962,9 milyon TL ile önceki yıl sonundaki 975,7 milyon TL seviyesine göre yalnızca %1,3 gerilerken, duran varlıklar yaklaşık 1,5 milyar TL seviyesinde kaldı. Bu görünüm, bilançonun varlık tarafında şimdilik sert bir küçülme olmadığını gösteriyor.
Buna karşılık net borç 416,6 milyon TL’den 428,6 milyon TL’ye yükseldi. Artış %2,9 ile sınırlı olsa da şirketin FAVÖK üretemediği bir dönemde borcun yükselmesi dikkat edilmesi gereken bir unsur. Net borcun özkaynaklara oranı yaklaşık %28,6 seviyesinde; bu oran tek başına yüksek görünmeyebilir. Ancak özkaynaklar aynı dönemde 1,6 milyar TL’den 1,5 milyar TL’ye gerileyerek %2,8 azaldı. Zarar yazılan bir dönemde özkaynakların küçülmesi beklenen bir sonuç olsa da, faaliyet zararları devam ederse bu tampon giderek zayıflayabilir.
Bu nedenle bilançonun bugün için ana riski borç miktarından çok, borcun karşılığında yeterli operasyonel kazanç üretilememesidir. FAVÖK negatif kaldığı sürece borç geri ödeme kapasitesini satışların toparlanması ve marjların normalleşmesi belirleyecek.
Net Parasal Pozisyon (TAS 29)
ENSRI’nin net parasal pozisyon geliri 52,7 milyon TL’den 66,6 milyon TL’ye yükseldi; artış %26,3 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon geliri, dönem kârını destekleyen önemli bir muhasebe kalemi olarak öne çıkıyor.
Nitekim şirketin net zararının 53,0 milyon TL’den 45,1 milyon TL’ye gerilemesinde bu kazancın belirgin katkısı var. Ancak bu gelir, satış, brüt kâr veya FAVÖK gibi ana faaliyet performansını temsil etmiyor. Başka bir ifadeyle TAS 29 etkisi zararı azaltmış olsa da şirketin operasyonel olarak kâra geçtiğini göstermiyor. Net parasal pozisyon kazancının gelecek dönemlerde aynı büyüklükte gerçekleşeceği garanti edilemez; bu nedenle yatırımcı, net zarardaki iyileşmeyi değerlendirirken operasyonel zarar ile enflasyon muhasebesi etkisini birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
ENSRI’de kısa vadeli yatırım hikâyesinin merkezinde, satışların yeniden büyümesi ve brüt marjın pozitife dönmesi bulunuyor. Mevcut veriler, şirketin bu iki kritik eşiğe henüz ulaşamadığını gösteriyor. Fırsat tarafında, düşük bir baz üzerinden satışların toparlanması ve sabit giderlerin daha yüksek ciroya yayılması halinde FAVÖK marjında hızlı bir iyileşme potansiyeli bulunabilir. Bilançoda toplam varlıkların büyük ölçüde korunması ve net borç/özkaynak oranının yaklaşık %28,6 seviyesinde kalması da şirketin henüz aşırı borçlu bir yapıya ulaşmadığını gösteriyor.
Bununla birlikte riskler daha görünür durumda:
- Satışlardaki %32’lik gerileme, enflasyon ortamında reel olarak daha sert bir daralmaya işaret ediyor.
- Brüt marjın pozitiften -%9,2’ye, FAVÖK marjının ise -%22,2’ye inmesi, maliyet ve kapasite kullanım baskısının sürdüğünü gösteriyor.
- Net borcun artmasına karşın FAVÖK’ün negatif olması, borçluluk rasyolarının izlenmesini zorunlu kılıyor.
- Net zarar iyileşmiş görünse de bu iyileşme büyük ölçüde 66,6 milyon TL’lik net parasal pozisyon kazancıyla destekleniyor.
Önümüzdeki bilanço dönemlerinde özellikle satış büyümesi, brüt kâr marjı, FAVÖK zararı ve net borcun birlikte takip edilmesi gerekiyor. Operasyonel kârlılık toparlanmadan yalnızca net zararın azalması, kalıcı bir iyileşme sinyali olarak kabul edilmemeli. Yatırım tavsiyesi değildir.