
Açılış
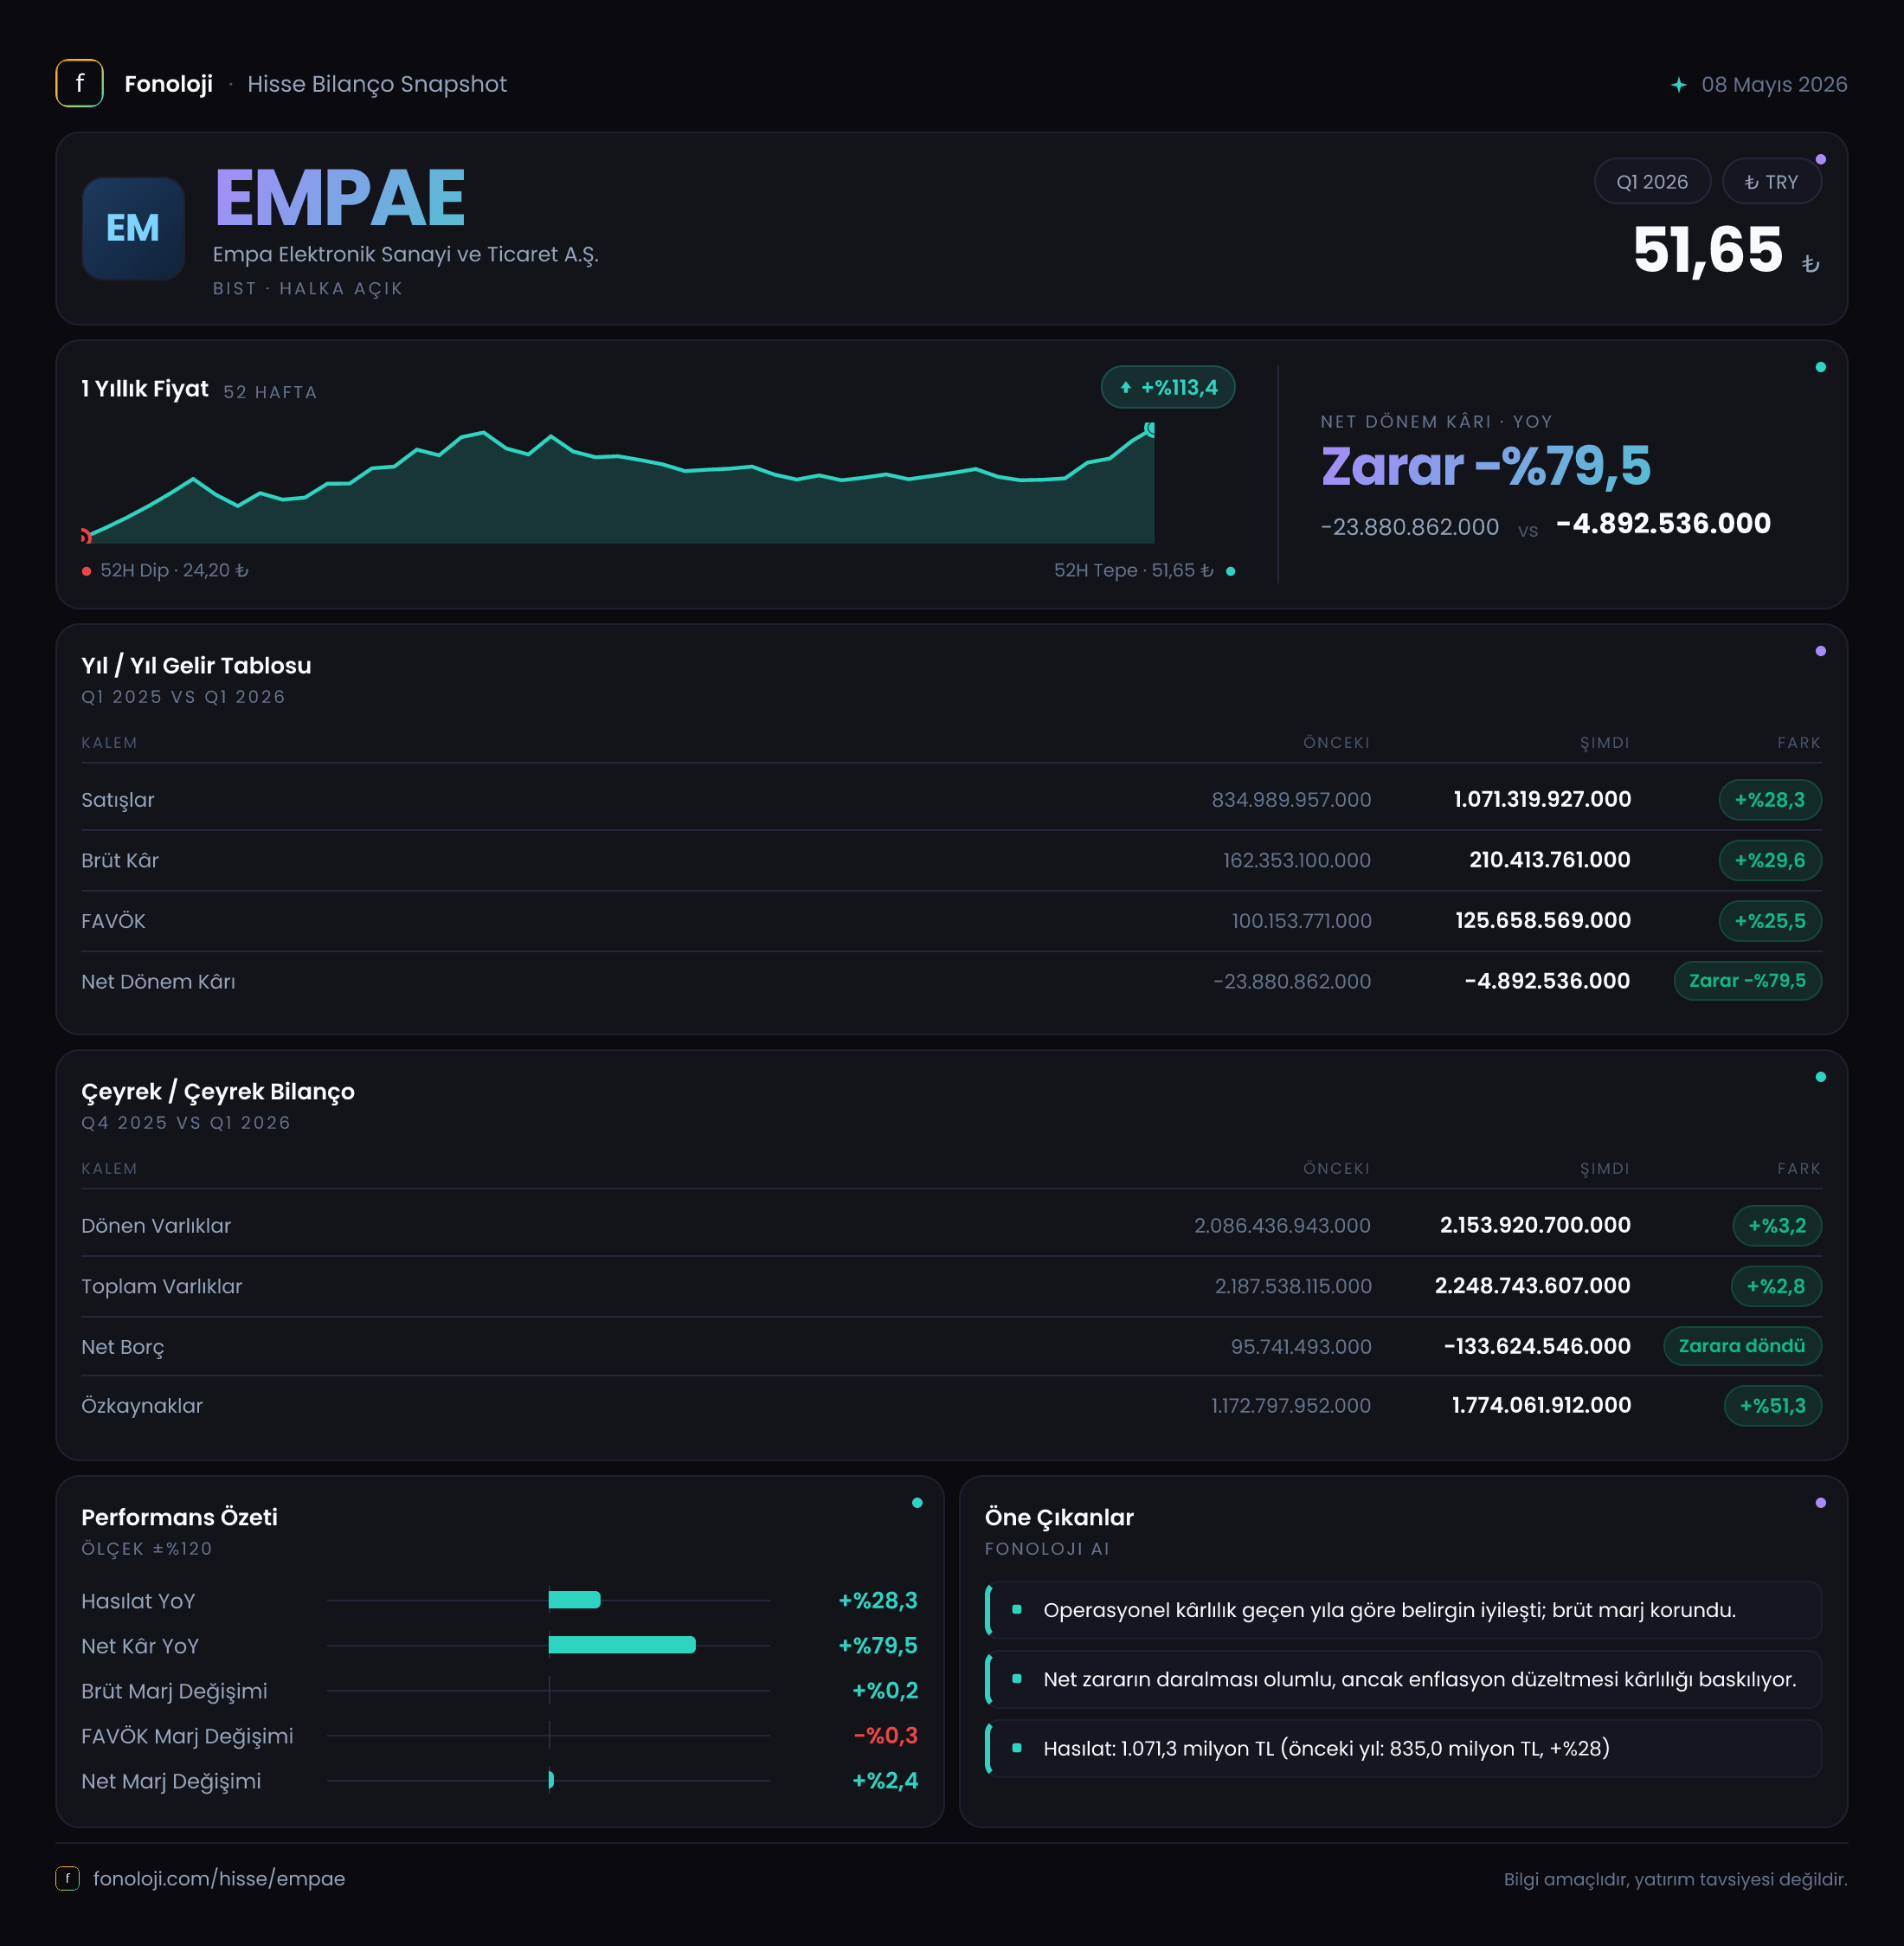
EMPA Elektronik, elektronik komponent ve ilgili ürünlerin ticaretini yapan bir şirket olarak 2026’nın ilk üç ayında satışlarını geçen yılın aynı dönemine göre %28,3 artırarak 1,1 milyar TL’ye taşıdı. İlk bakışta operasyonel tablo olumlu: brüt kâr %29,6, FAVÖK ise %41,5 yükselirken net zarar 23,9 milyon TL’den 4,9 milyon TL’ye geriledi. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi nominal olarak güçlü görünse de reel anlamda aynı ölçüde destekleyici değil. Buna karşılık şirketin net borçtan net nakit pozisyonuna geçmesi, bilanço tarafında önemli bir güçlenmeye işaret ediyor.
Satış Hikayesi
EMPAE’nin satışları 2025/3 dönemindeki 835,0 milyon TL’den 1,1 milyar TL’ye yükseldi. Bu, şirketin bir önceki yılın aynı çeyreğine göre yaklaşık 236 milyon TL ek satış ürettiği anlamına geliyor. Elektronik dağıtım ve ticaret şirketlerinde ciro büyümesi; ürün fiyatları, döviz hareketleri, stok devir hızı ve müşteri talebiyle birlikte değerlendirilir. Dolayısıyla yalnızca nominal satış artışı, faaliyet hacminin aynı oranda büyüdüğünü kanıtlamaz.
Buradaki kritik nokta, %28,3’lük büyümenin mevcut yüksek enflasyonun altında kalmasıdır. Enflasyonun %30’un üzerinde olduğu bir ortamda EMPAE’nin satışları reel olarak sınırlı bir daralma yaşamış olabilir. Başka bir ifadeyle şirket, geçen yıla göre daha yüksek TL ciro elde etse de, bu artış satın alma gücü ve ürün fiyatlarındaki genel yükselişten ayrıştırıldığında gerçek hacim büyümesi daha zayıf görünüyor.
Bununla birlikte çeyrek bazında karşılaştırılabilecek yalnızca 2025/3 ve 2026/3 verileri mevcut. Bu nedenle satışların 2025’in son çeyreğine göre ivme kazanıp kazanmadığını, sipariş akışının güçlenip güçlenmediğini veya mevsimselliğin etkisini bu veri setiyle ölçmek mümkün değil. Çeyreklik trend için sonraki ara dönem sonuçlarını beklemek gerekecek.
Satışlardan brüt kâra geçişte şirketin performansı, ciro büyümesinden bir miktar daha iyi. Brüt kâr 162,4 milyon TL’den 210,4 milyon TL’ye yükseldi. Bu artış, ürün maliyetlerinin satışlardan biraz daha yavaş arttığını gösteriyor. Ancak brüt marjın yaklaşık %19,4’ten %19,1’e gerilediği görülüyor. Yani şirket daha yüksek brüt kâr üretmiş olsa da, her 100 TL’lik satıştan elde ettiği brüt katkı yaklaşık 30 baz puan azalmış durumda. Bu, fiyatlama gücünün maliyet artışlarını tamamen karşılayamadığını düşündürüyor.
Kârlılık
FAVÖK tarafı, gelir tablosunun en güçlü bölümü. FAVÖK 74,7 milyon TL’den 105,7 milyon TL’ye çıkarak %41,5 büyüdü. Böylece FAVÖK marjı yaklaşık %9,0’dan %9,6’ya yükseldi. Brüt marjdaki sınırlı gerilemeye rağmen FAVÖK marjının artması, faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğine işaret ediyor. Şirket, brüt kâr seviyesinde elde ettiği katkının daha büyük bölümünü operasyonel kâra çevirmiş.
Burada yatırımcı açısından önemli ayrım şu: brüt marj hafif zayıflarken FAVÖK marjı iyileşmiş. Bu tablo, ürün maliyetleri tarafında baskı devam etse de satış ve genel yönetim giderlerinin daha verimli yönetildiğini gösteriyor. Ancak bu iyileşmenin kalıcı olup olmadığını söylemek için sonraki çeyreklerde de benzer marj seviyelerinin korunması gerekiyor.
Net kâr tarafında ise zarar devam ediyor. Net dönem zararı 23,9 milyon TL’den 4,9 milyon TL’ye gerileyerek yaklaşık %79,5 azaldı. Net kâr marjı da yaklaşık -%2,9’dan -%0,4’e iyileşti. Bu, şirketin operasyonel kârlılık açısından başa baş noktasına oldukça yaklaştığını gösteriyor. Fakat FAVÖK’ün 105,7 milyon TL seviyesinde olmasına rağmen net kârın hâlâ negatif olması, operasyonel kârın finansal ve enflasyon muhasebesi kaynaklı kalemler sonrasında eridiğini ortaya koyuyor.
Bu çeyrekte net zararın temel baskı unsurlarından biri 96,2 milyon TL’lik negatif net parasal pozisyon. Dolayısıyla operasyonel taraftaki güçlü gelişme, henüz net kâra tam olarak yansımış değil.
Bilanço Sağlığı
EMPAE’nin toplam varlıkları önceki yıl sonuna göre %2,8 artarak yaklaşık 2,2 milyar TL’ye çıktı. Dönen varlıklar %3,2 yükselerek 2,2 milyar TL’ye ulaşırken duran varlıklar %6,2 gerileyerek 94,8 milyon TL’ye indi. Varlık yapısı belirgin biçimde dönen varlıklardan oluşuyor; bu da şirketin sermaye yoğun bir üretim modelinden çok, işletme sermayesi ve ticari faaliyetlere dayalı bir yapıya sahip olduğunu gösteriyor.
Bilanço açısından en dikkat çekici değişim net borç kaleminde yaşandı:
- Net borç, önceki dönem sonundaki 95,7 milyon TL’den -133,6 milyon TL’ye geriledi.
- Bu değişim, şirketin yaklaşık 229,3 milyon TL iyileşmeyle borçlu konumdan net nakit konumuna geçtiğini gösteriyor.
- Negatif net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı anlamına gelir.
Bu gelişme, faiz ve likidite riskini azaltması bakımından önemli. Ancak nakdin ne kadarının ticari alacaklarda veya stoklarda bağlı olduğu bilgisi paylaşılmadığı için, bu net nakit pozisyonunun tamamını serbest kullanılabilir nakit olarak değerlendirmemek gerekir.
Özkaynaklar ise 1,2 milyar TL’den 1,8 milyar TL’ye, yani %51,3 artışla yükseldi. Toplam varlıklar yalnızca %2,8 artarken özkaynakların çok daha hızlı büyümesi, bilanço içinde borçların veya diğer yükümlülüklerin azalmış olabileceğini düşündürüyor; ancak ayrıntılı borç ve sermaye hareketleri verilmediği için artışın kaynağı kesin olarak ayrıştırılamaz. Yine de bilanço genelinde finansal dayanıklılığın önceki yıl sonuna göre güçlendiği açık.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi, özellikle yüksek dönen varlık ve ticari işletme sermayesi taşıyan şirketlerin net kârını önemli ölçüde etkiliyor. EMPAE’nin net parasal pozisyonu -96,2 milyon TL seviyesinde gerçekleşti; geçen yıl aynı dönemde bu kalem -88,7 milyon TL idi. Negatif tutarın yaklaşık %8,5 daha fazla zarar yaratması, enflasyon muhasebesinin şirketin dönem kârı üzerinde hâlâ ciddi baskı oluşturduğunu gösteriyor.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin bilanço yapısının net parasal kayıp ürettiğine işaret ediyor. Operasyonel olarak FAVÖK marjı iyileşse bile bu kayıp, net kârın pozitife dönmesini geciktiriyor.
Dolayısıyla EMPAE için yalnızca FAVÖK’e bakmak eksik bir değerlendirme olur. Şirketin sürdürülebilir net kâra ulaşabilmesi için hem operasyonel marjlarını koruması hem de negatif net parasal pozisyonun etkisini azaltması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
EMPAE’nin 2026/3 sonuçları, operasyonel açıdan toparlanmanın sürdüğünü, fakat kâra geçişin henüz tamamlanmadığını gösteriyor. Satışlar büyümüş, FAVÖK marjı genişlemiş ve net zarar ciddi ölçüde azalmış. Daha da önemlisi şirket, önceki yıl sonundaki net borç pozisyonundan 133,6 milyon TL net nakit pozisyonuna geçmiş durumda.
Fırsat tarafında öne çıkan başlıklar şunlar:
- %41,5 FAVÖK büyümesi, operasyonel gider disiplininin güçlendiğini gösteriyor.
- Net zararın 4,9 milyon TL’ye gerilemesi, şirketin başa baş seviyesine yaklaştığını ortaya koyuyor.
- Net nakit pozisyonu, finansman maliyetleri ve likidite baskısı açısından önemli bir tampon sağlıyor.
- Özkaynakların %51,3 artması, bilanço dayanıklılığını destekliyor.
Risk tarafında ise satış büyümesinin enflasyonun altında kalması, reel büyüme açısından soru işareti yaratıyor. Brüt marjın %19,4’ten %19,1’e gerilemesi, maliyet ve fiyatlama baskısının sürdüğünü gösteriyor. Ayrıca 96,2 milyon TL’lik negatif net parasal pozisyon, operasyonel kârlılığın net kâra dönüşmesini engelliyor. Önümüzdeki dönemlerde takip edilmesi gereken ana göstergeler; satış büyümesinin enflasyonu aşıp aşmadığı, FAVÖK marjının %9,6 seviyesini koruyup korumadığı, net parasal kaybın azalması ve net nakit pozisyonunun sürdürülebilirliğidir.
Yatırım tavsiyesi değildir.