
Açılış
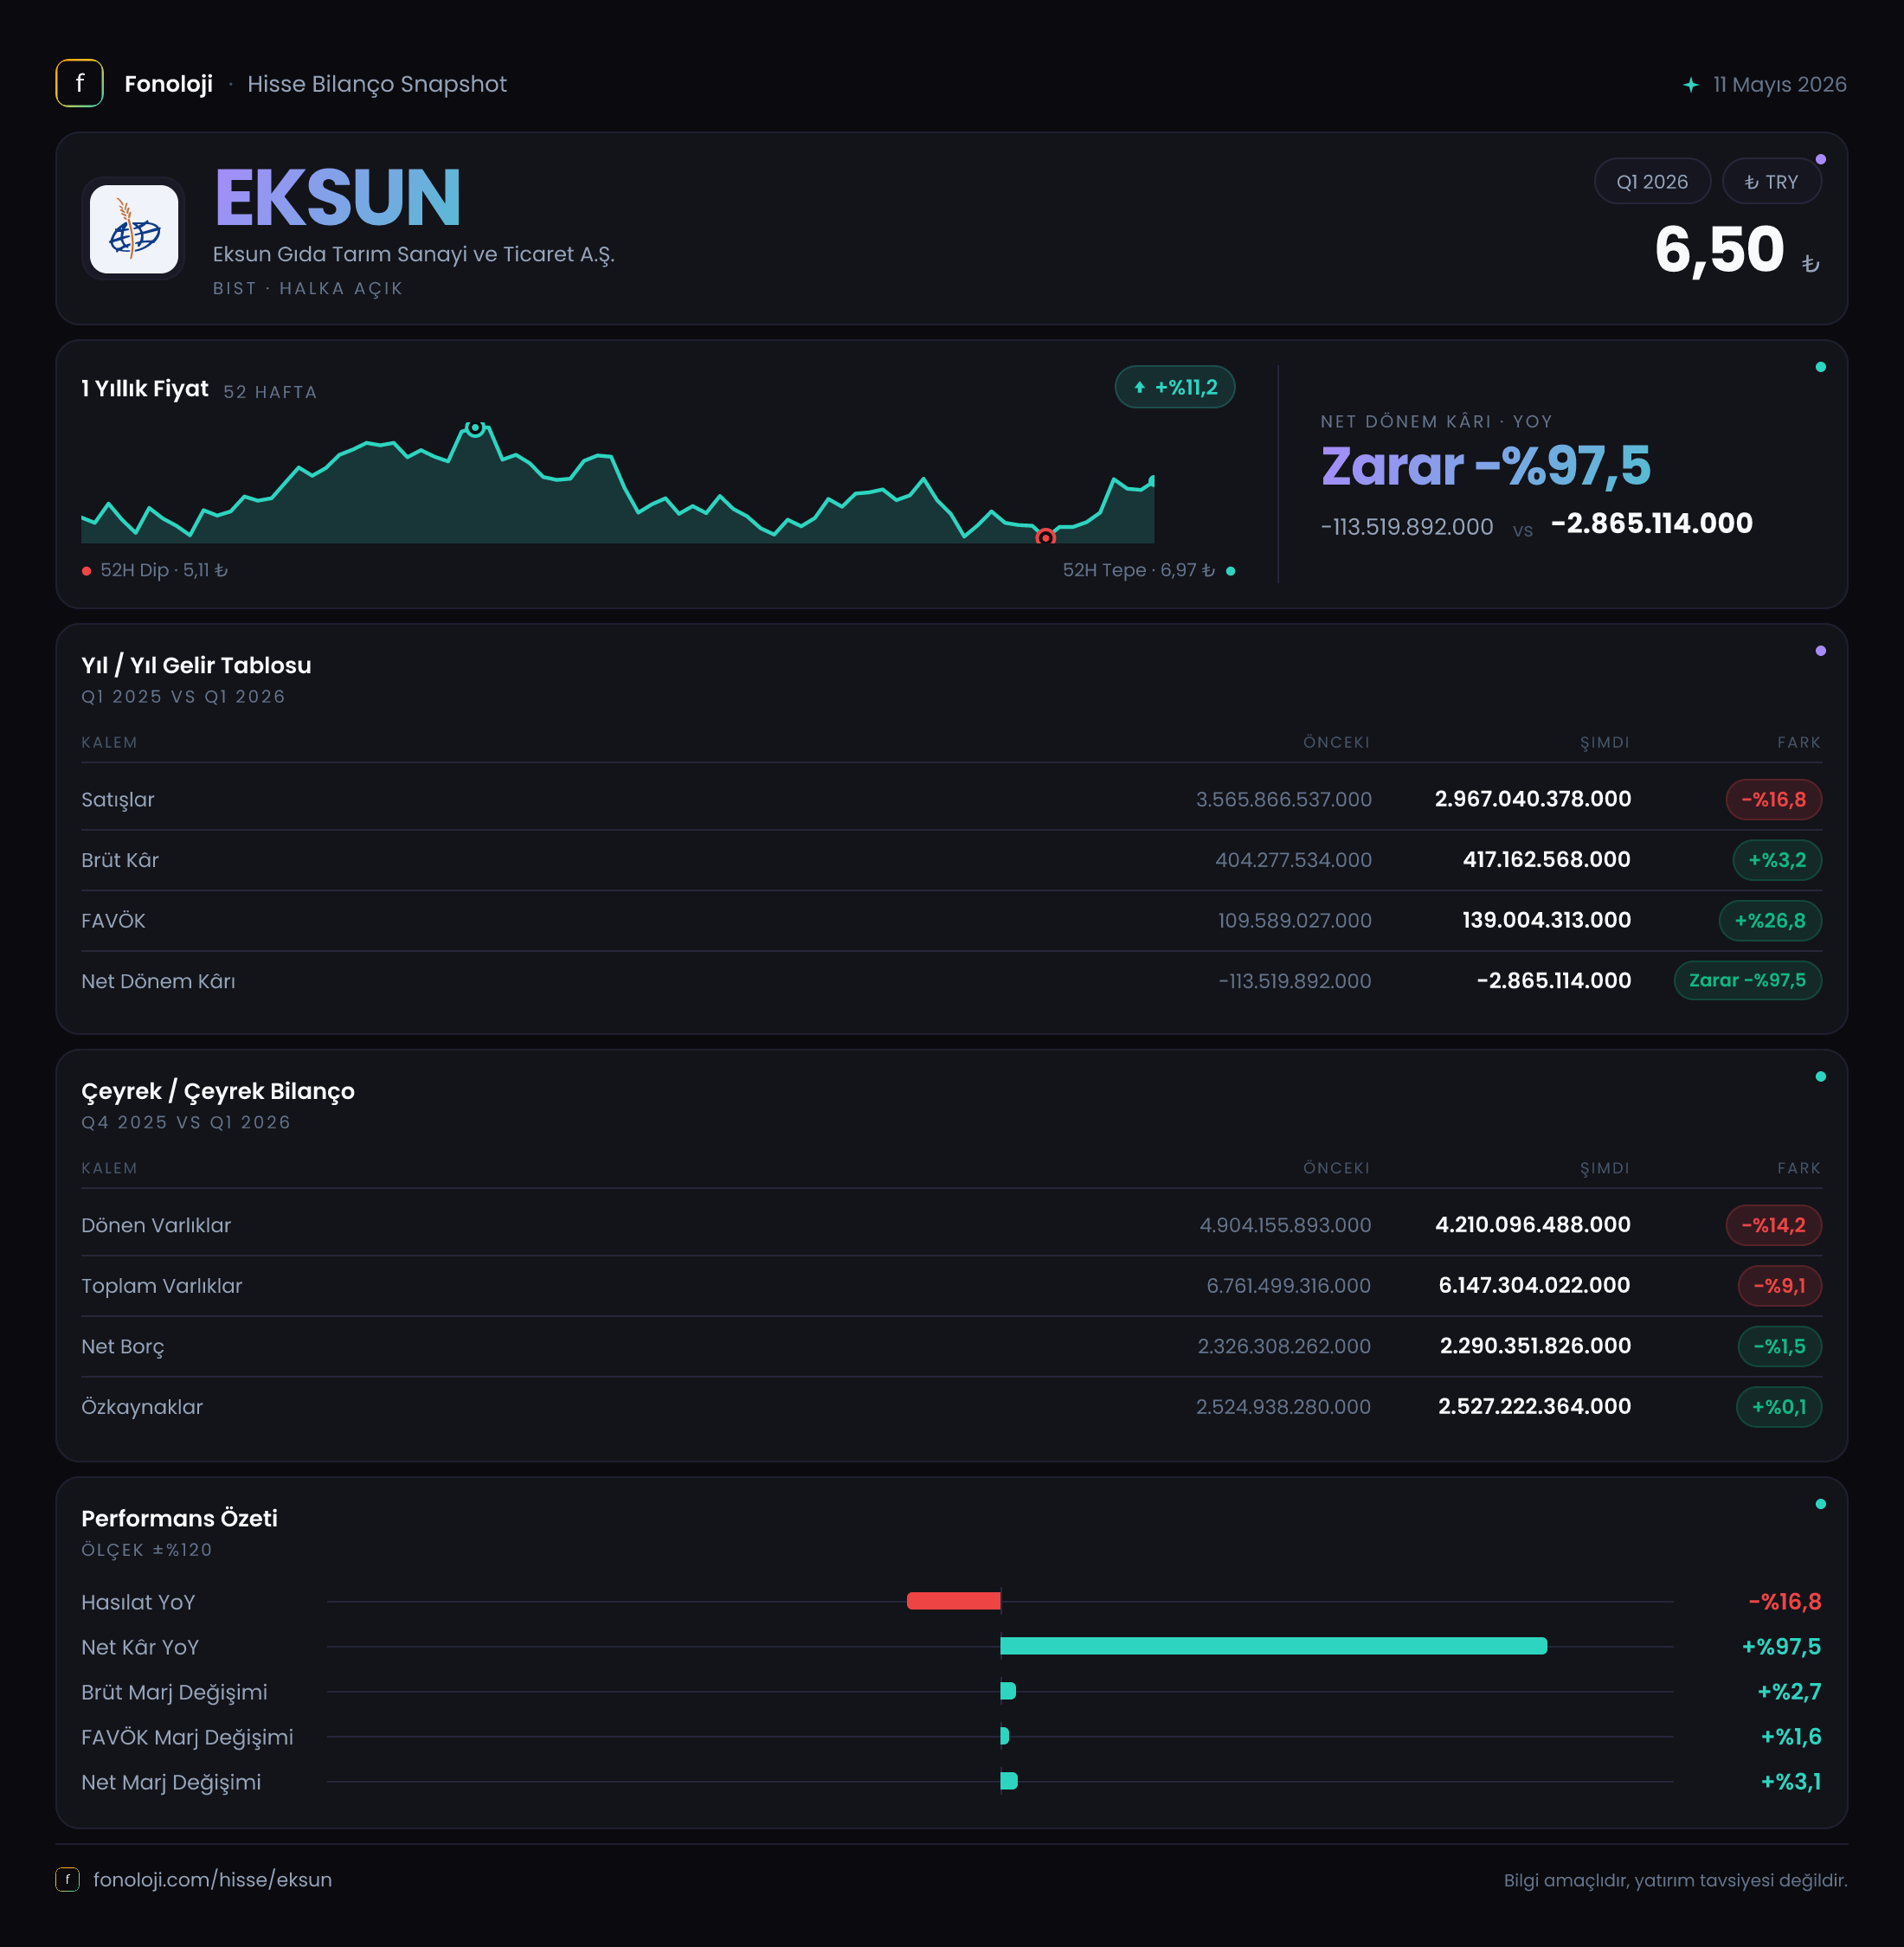
Eksun Gıda, un ve tarımsal ürünler alanında faaliyet gösteren, sonuçları hammadde fiyatları, enerji maliyetleri, işletme sermayesi ve finansman koşullarına duyarlı bir şirket. 2026’nın ilk çeyreğinde gelir tarafında zayıflık sürerken, brüt kâr ve özellikle FAVÖK’te belirgin bir toparlanma görülüyor. Satışların %16,8 gerileyerek 3,0 milyar TL’ye inmesine karşın FAVÖK’ün %92,2 artışla 155,8 milyon TL’ye yükselmesi, şirketin operasyonel verimlilik ve maliyet yönetiminde önceki yılın aynı dönemine göre daha iyi bir noktaya geldiğini gösteriyor. Bununla birlikte şirket henüz net kâr seviyesinde başa baş noktayı aşmış değil; net zarar 2,9 milyon TL ile sınırlı kalsa da bilanço tarafındaki yüksek net borç yatırımcıların yakından izlemesi gereken ana konu olmaya devam ediyor.
Satış Hikayesi
Eksun’un satışları geçen yılın aynı çeyreğindeki 3,6 milyar TL’den 3,0 milyar TL’ye geriledi. Bu, nominal olarak 605 milyon TL’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel bazda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca daha az ciro üretmemiş, aynı zamanda enflasyon etkisinden arındırıldığında satış hacmi veya fiyatlama gücü açısından da baskı yaşamış olabilir.
Burada önemli ayrım şu: Satışlardaki gerileme, kârlılık göstergelerine aynı ölçüde yansımamış. Bu durum, ürün karmasının daha kârlı ürünlere kayması, hammadde maliyetlerinin satış fiyatlarına göre daha kontrollü seyretmesi veya operasyonel giderlerde disiplin sağlanması gibi faktörlerle açıklanabilir; ancak paylaşılan veri bu unsurların hangisinin ne ölçüde etkili olduğunu ayrıştırmaya izin vermiyor. Bu nedenle satış tarafındaki zayıflık tamamen göz ardı edilmemeli.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Dolayısıyla yılın son çeyreğinden ilk çeyreğe geçişte satışların ivme kazanıp kazanmadığını veya mevsimselliğin etkisini bu veri setiyle ölçemiyoruz. Yatırımcı açısından sonraki ara dönem raporlarında özellikle satış hacmi, tonaj, ürün bazında kârlılık ve işletme sermayesi hareketlerinin birlikte izlenmesi önemli olacak.
Kârlılık
Kârlılık tablosu, Eksun’un bu dönemdeki en güçlü tarafı. Brüt kâr, satışlardaki düşüşe rağmen 404,3 milyon TL’den 417,2 milyon TL’ye yükseldi. Böylece brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %11,2’den %13,9’a çıktı. Satışlar azalırken brüt kârın artması, şirketin ürün başına daha yüksek kâr elde ettiğini veya maliyet baskısını daha iyi yönettiğini gösteriyor.
FAVÖK tarafındaki iyileşme daha dikkat çekici. FAVÖK 81,0 milyon TL’den 155,8 milyon TL’ye yükselirken FAVÖK marjı yaklaşık %2,3’ten %5,2’ye çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 2,3 TL operasyonel nakit kâr yaratırken bu çeyrekte yaklaşık 5,2 TL seviyesine ulaşmış durumda. Marj hâlâ yüksek bir tampon sunacak kadar güçlü değil; ancak yönün olumlu olması, satış düşüşünün operasyonel kârlılığa bire bir yansımadığını ortaya koyuyor.
Brüt kâr marjındaki yaklaşık 2,7 puanlık artış ile FAVÖK marjındaki yaklaşık 2,9 puanlık artış birbirini destekliyor. Bu da toparlanmanın yalnızca brüt kâr seviyesinde kalmadığını, faaliyet giderleri tarafında da bir miktar kontrol sağlandığını düşündürüyor. Yine de net kâr -2,9 milyon TL ile zarar bölgesinde. Geçen yılın aynı dönemindeki -113,5 milyon TL zarara göre güçlü bir iyileşme var; zarar yaklaşık %97,5 oranında daralmış durumda. Ancak net kâr marjı hâlâ yaklaşık -%0,1 seviyesinde ve şirketin faiz, kur, amortisman ve diğer finansal kalemlerden sonra henüz anlamlı bir net kârlılık üretemediğini gösteriyor.
Bilanço Sağlığı
Bilanço, yıl sonuna göre küçülmüş görünüyor. Dönen varlıklar 4,9 milyar TL’den 4,2 milyar TL’ye, toplam varlıklar ise 6,8 milyar TL’den 6,1 milyar TL’ye gerilemiş. Bu düşüş sırasıyla %14,2 ve %9,1 seviyesinde. Dönen varlıklardaki azalış; stok, ticari alacak veya nakit gibi kalemlerdeki hareketlerden kaynaklanabilir, fakat alt kırılım paylaşılmadığı için burada kesin bir teşhis koymak mümkün değil.
Duran varlıklar 1,9 milyar TL seviyesinde büyük ölçüde korunurken, özkaynaklar 2,5 milyar TL ile yatay kalmış. Toplam varlıkların yaklaşık %41’inin özkaynaklarla finanse edilmesi, şirketin tamamen borçla büyüyen bir yapıda olmadığını gösteriyor. Buna karşın net borç 2,3 milyar TL ile neredeyse değişmemiş. Varlıklar küçülürken borcun aynı seviyede kalması, borçluluk yükünün bilanço ölçeğine göre daha ağır hale gelebileceği anlamına geliyor.
Net borcun FAVÖK’e oranı, yalnızca bu çeyreğin FAVÖK’ü kullanıldığında yaklaşık 14,8 kat seviyesinde. Bu, çeyreklik FAVÖK’ün yıllıklandırılmasının mekanik bir hesabıdır ve mevsimsellik nedeniyle doğrudan yıllık borçluluk oranı kabul edilmemeli. Yine de yıllıklandırılmış FAVÖK yaklaşık 623 milyon TL varsayımıyla net borç/FAVÖK yaklaşık 3,7 kat olur; bu da borçluluğun rahat bir seviyede olmadığını, operasyonel kârlılığın korunmasının kritik olduğunu gösterir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi bu çeyrekte 107,6 milyon TL oldu; geçen yılın aynı döneminde bu rakam 58,4 milyon TL idi. Dolayısıyla katkı %84,3 arttı. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülük yapısı, enflasyonun etkisiyle gelir tablosunda önemli bir net parasal pozisyon sonucu yaratabiliyor.
Bu kalemin net zararı azaltıcı yönde çalıştığı anlaşılıyor. Nitekim operasyonel FAVÖK belirgin şekilde yükselmesine rağmen net kâr hâlâ başa başın hemen altında; bu da faaliyet kârlılığının finansman giderleri, amortisman, vergi ve diğer kalemler tarafından önemli ölçüde tüketildiğini gösteriyor. Net parasal pozisyon katkısı olmasaydı net sonucun daha zayıf olması muhtemeldi; ancak bu katkı operasyonel nakit üretimiyle aynı şey değil. Bu nedenle yatırımcı, TAS 29 kaynaklı iyileşmeyi kalıcı faaliyet kârlılığı olarak değerlendirmemeli.
Yatırımcı için Ne Anlama Geliyor?
Eksun’un ilk çeyrek mesajı iki yönlü. Bir tarafta satışlar reel olarak baskı altında ve net borç 2,3 milyar TL seviyesinde kalıyor. Diğer tarafta brüt marjın %11,2’den %13,9’a, FAVÖK marjının ise %2,3’ten %5,2’ye yükselmesi, şirketin mevcut satış hacmi içinde daha verimli çalışabildiğini gösteriyor.
Önümüzdeki dönemde yatırımcı için ana takip başlıkları şunlar:
- Satışların yeniden büyümeye başlayıp başlamadığı ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği,
- FAVÖK marjındaki iyileşmenin %5,2 seviyesinde kalıcı olup olmadığı,
- Net borcun ve finansman giderlerinin gerileyip gerilemediği,
- Dönen varlıklardaki düşüşün stok ve alacak yönetimiyle mi, yoksa likidite baskısıyla mı ilişkili olduğu,
- Net parasal pozisyon katkısı olmadan şirketin net kâra geçip geçemediği.
Özetle, bu çeyrek operasyonel açıdan geçen yılın aynı dönemine göre belirgin bir toparlanma sunuyor; fakat satış daralması ve borçluluk nedeniyle hikâye henüz tamamlanmış değil. Eksun’un yatırım tezinin güçlenmesi için yalnızca FAVÖK artışı değil, bunun satış büyümesi, nakit üretimi ve net borçta düşüşle desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.