
Açılış
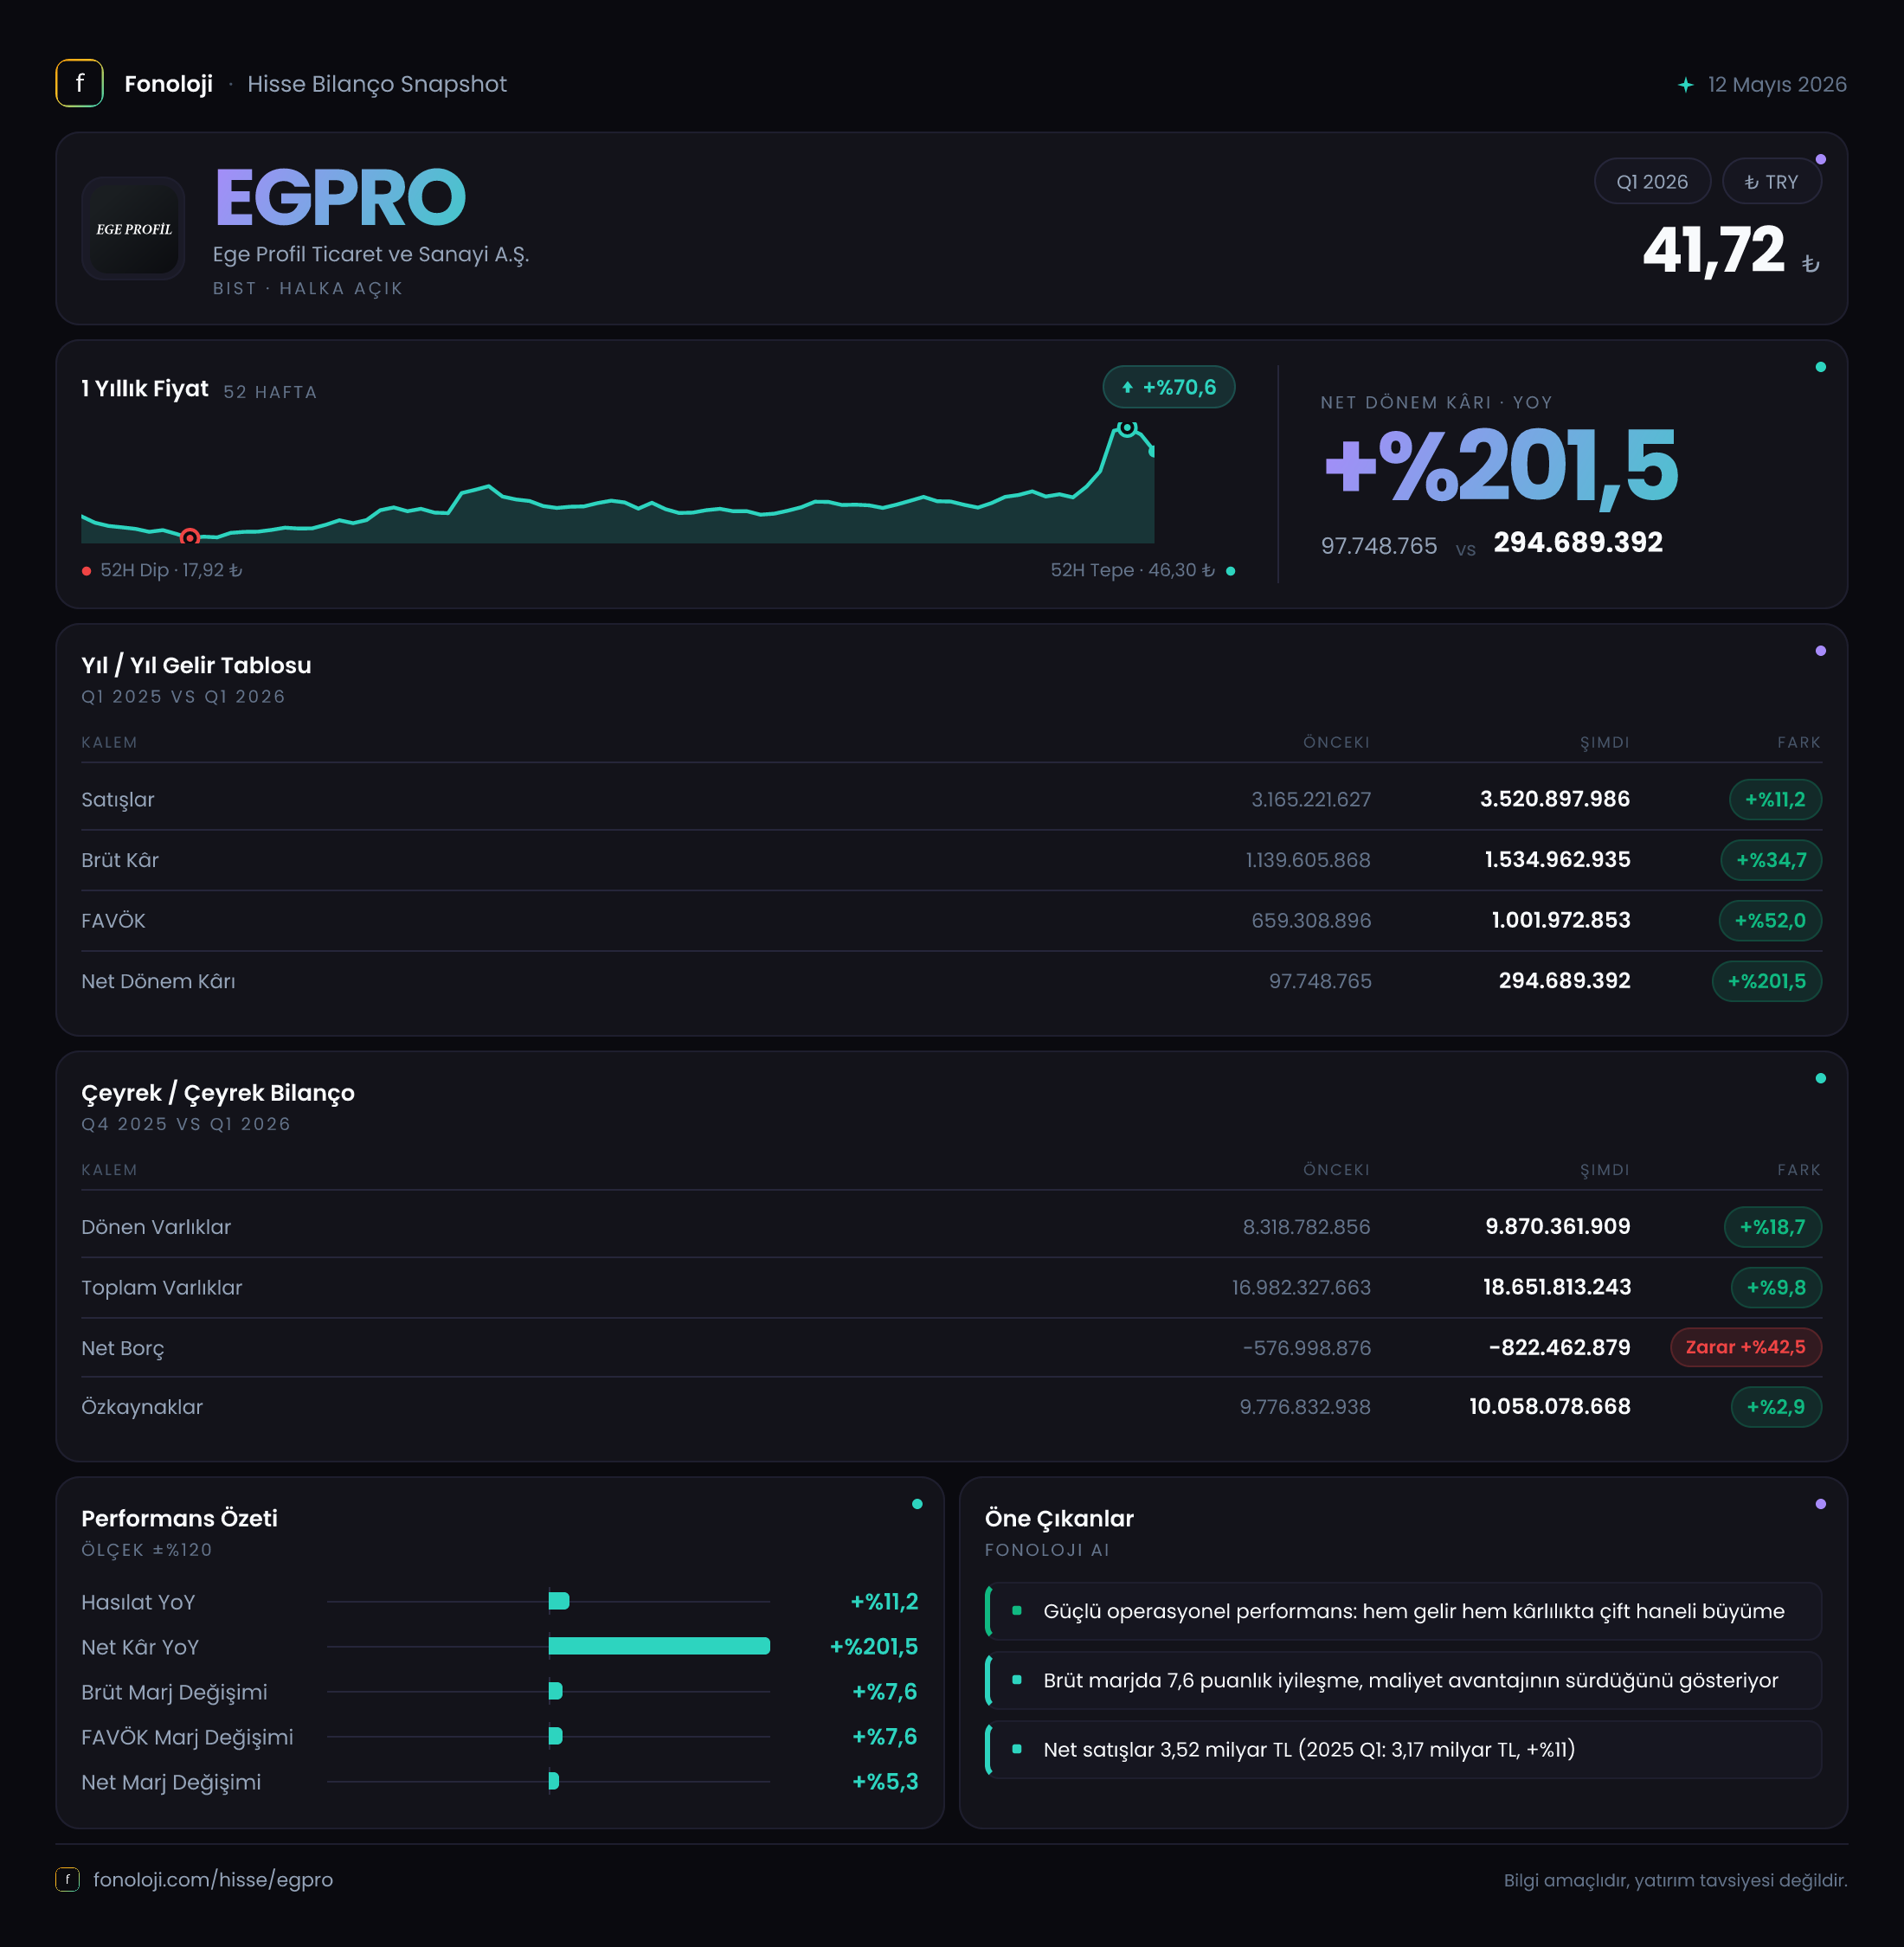
Ege Profil Ticaret ve Sanayi (EGPRO), yapı ve inşaat sektöründe kullanılan profil ürünleriyle öne çıkan bir sanayi şirketi. 2026/3 ara dönem finansalları, satış büyümesinin sınırlı kaldığı ancak maliyet kontrolü ve operasyonel verimlilik sayesinde kârlılığın güçlü biçimde toparlandığı bir tablo sunuyor. Satışlar geçen yılın aynı çeyreğine göre %11,2 artarken, FAVÖK %45,6, net dönem kârı ise %201,5 yükselmiş. Buna karşılık, yüksek enflasyon ortamında satış büyümesinin reel olarak yeterli olup olmadığı ve net parasal kaybın kâr üzerindeki baskısı yakından izlenmeli.
| KPI | 2026/3 | 2025/3 veya 2025/12 | Değişim | |---|---:|---:|---:| | Satışlar | 3,5 mlr TL | 3,2 mlr TL | %11,2 | | FAVÖK | 1,1 mlr TL | 726,2 mn TL | %45,6 | | Net kâr | 294,7 mn TL | 97,7 mn TL | %201,5 | | Net parasal pozisyon | -357,2 mn TL | -219,7 mn TL | %62,6 daha negatif | | Net borç | -822,5 mn TL | -577,0 mn TL | Net nakit arttı |
Satış Hikayesi
EGPRO’nun ilk çeyrek satışları 3,5 milyar TL’ye ulaşarak geçen yılın aynı dönemindeki 3,2 milyar TL’den %11,2 daha yüksek gerçekleşti. Nominal olarak büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel anlamda satış hacminin veya fiyatlama gücünün aynı ölçüde güçlü olmadığını gösteriyor. Başka bir ifadeyle, şirket ciroyu artırmış olsa da bu artış enflasyondan arındırıldığında reel daralma ihtimali gündeme geliyor.
Burada önemli ayrım, satışlardaki sınırlı büyümeye rağmen brüt kâr ve FAVÖK’ün çok daha hızlı artması. Bu durum; ürün fiyatları, hammadde maliyetleri, üretim verimliliği veya ürün karmasında şirket lehine gelişmeler yaşandığını düşündürüyor. Ancak mevcut veri, bu iyileşmenin ne kadarının fiyat artışlarından, ne kadarının maliyet tasarrufundan ya da hacim değişiminden kaynaklandığını ayrıştırmıyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Bu nedenle şirketin 2025/12’den 2026/3’e satış ivmesini veya yılın son çeyreğine göre mevsimsel hareketini değerlendirmek mümkün değil. Özellikle yapı ve inşaat bağlantılı sektörlerde dönemsel talep, ihracat performansı ve iç pazardaki konut/inşaat aktivitesi satışların yönünü belirleyebilir. Bu nedenle sonraki çeyreklerde ciro büyümesinin enflasyonun üzerine çıkıp çıkmadığı temel takip noktası olacak.
Kârlılık
EGPRO’nun kârlılık tarafındaki ana hikâye oldukça güçlü. Brüt kâr 1,5 milyar TL’ye yükselirken yıllık artış %34,7 oldu. Buna göre brüt kâr marjı, geçen yılın aynı çeyreğindeki yaklaşık %34,4’ten %42,9’a çıktı. Satışlar yalnızca %11,2 artarken brüt kârın üç katı hızda büyümesi, şirketin satış başına daha yüksek brüt katkı elde ettiğini gösteriyor.
FAVÖK ise 726,2 milyon TL’den 1,1 milyar TL’ye yükseldi ve artış %45,6 olarak gerçekleşti. FAVÖK marjı da yaklaşık %22,7’den %31,4’e çıktı. Bu, yalnızca satışların büyümesinden değil, operasyonel giderlerin ciroya oranının daha iyi yönetilmesinden veya üretim maliyetlerinde avantaj sağlanmasından kaynaklanan belirgin bir operasyonel kaldıraç etkisine işaret ediyor.
Net kâr tarafında artış daha çarpıcı: Kâr 97,7 milyon TL’den 294,7 milyon TL’ye çıkarak üç katına yaklaştı. Net kâr marjı da yaklaşık %3,1’den %8,4’e yükseldi. Yani EGPRO, satışlarının her 100 TL’sinden geçen yıl yaklaşık 3 TL net kâr üretirken bu çeyrekte yaklaşık 8 TL net kâr üretmiş durumda.
Bununla birlikte, net kârın FAVÖK kadar güçlü olmamasının temel nedenlerinden biri net parasal pozisyon zararı. FAVÖK ile net kâr arasındaki fark; amortisman, finansman kalemleri, vergi ve enflasyon muhasebesi etkileri nedeniyle oluşuyor. Dolayısıyla operasyonel performans güçlü görünse de net kârın sürdürülebilirliği, bu kalemlerin önümüzdeki dönemlerde nasıl seyredeceğine bağlı.
Bilanço Sağlığı
EGPRO’nun toplam varlıkları yıl sonuna göre %9,8 artarak 18,7 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar: Dönen varlıklar 8,3 milyar TL’den 9,9 milyar TL’ye çıkarak %18,7 arttı. Duran varlıklar ise yalnızca %1,4 yükseldi ve 8,8 milyar TL seviyesinde kaldı.
Dönen varlıkların daha hızlı büyümesi, şirketin işletme sermayesi tarafında daha yüksek kaynak taşıdığını gösteriyor. Ancak bu artışın nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için bilanço kalitesini ayrıntılı biçimde değerlendirmek mümkün değil. Özellikle satışlar %11,2 büyürken dönen varlıkların %18,7 artması, işletme sermayesi verimliliğinin takip edilmesini gerektiriyor.
Bilanço açısından en olumlu gelişme net borç kaleminde görülüyor. Net borç -822,5 milyon TL seviyesinde; negatif net borç şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade eder. Bu net nakit tutarı önceki yıl sonundaki 577 milyon TL’den daha yüksek. Dolayısıyla EGPRO’nun finansal esnekliği artmış ve faiz oranlarının yüksek olduğu ortamda borç servis riski azalmış görünüyor.
Özkaynaklar 9,8 milyar TL’den 10,1 milyar TL’ye yükselerek %2,9 arttı. Toplam varlıkların yaklaşık %54’ü özkaynaklarla finanse ediliyor. Bu oran, bilançonun borç ağırlığının sınırlı olduğunu ve şirketin finansal yapısının genel olarak sağlam kaldığını gösteriyor. Net nakit pozisyonu, mevcut 1,1 milyar TL’lik FAVÖK’e oranlandığında yaklaşık 0,7-0,8 FAVÖK seviyesinde bir likidite tamponuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında EGPRO’nun net parasal pozisyonu -357,2 milyon TL oldu. Geçen yıl aynı dönemdeki -219,7 milyon TL’ye kıyasla zarar %62,6 arttı. Bu kalem, şirketin yüksek enflasyon ortamında parasal varlık ve yükümlülük yapısından kaynaklanan önemli bir muhasebe etkisiyle karşı karşıya olduğunu gösteriyor.
Net parasal pozisyon zararının daha negatif hale gelmesi, operasyonel kârlılıktaki iyileşmenin bir bölümünü aşağı çekiyor. Buna rağmen FAVÖK’teki güçlü artış ve net nakit bilanço, şirketin temel operasyonlarının bu baskıyı absorbe edebildiğini ortaya koyuyor. Ancak enflasyon yüksek kaldığı sürece bu kalem, net kârın FAVÖK’e kıyasla daha oynak seyretmesine neden olabilir. Bu nedenle EGPRO’yu değerlendirirken yalnızca net kâr artışına değil, FAVÖK performansına ve net parasal kaybın kârı ne ölçüde etkilediğine bakmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
EGPRO’nun 2026/3 sonuçları, satış büyümesinden çok marj toparlanması ve bilanço gücü üzerinden okunmalı. Enflasyonun üzerinde olmayan %11,2’lik ciro artışı büyüme açısından sınırlı kalırken, brüt marjın %34,4’ten %42,9’a, FAVÖK marjının %22,7’den %31,4’e çıkması şirketin operasyonel açıdan belirgin biçimde güçlendiğini gösteriyor.
Öne çıkan fırsatlar:
- Net nakit pozisyonunun artması, finansman riskini ve yüksek faiz baskısını azaltıyor.
- FAVÖK marjındaki yükseliş, maliyet yönetimi ve ürün kârlılığında iyileşmeye işaret ediyor.
- Net kâr artışı, operasyonel toparlanmanın finansallara yansıdığını gösteriyor.
Buna karşılık izlenmesi gereken riskler şunlar:
- Satış büyümesi mevcut enflasyonun gerisinde; reel hacim performansı henüz güçlü görünmüyor.
- Dönen varlıklar satışlardan daha hızlı büyüdüğü için stok ve alacak yönetimi önem kazanıyor.
- Net parasal pozisyon zararının artması, net kârın enflasyon muhasebesine duyarlılığını yükseltiyor.
- Marj artışının kalıcı olup olmadığı, sonraki çeyreklerde hammadde maliyetleri ve talep koşullarıyla test edilecek.
Sonuç olarak veri, EGPRO için operasyonel kârlılığı güçlenen, net nakit pozisyonu sağlam ve bilançosu dengeli bir tablo sunuyor. Ancak yatırımcı açısından asıl soru, bu yüksek marjların satış büyümesi hızlanmadan sürdürülebilir olup olmayacağıdır. Yatırım tavsiyesi değildir.