
Açılış
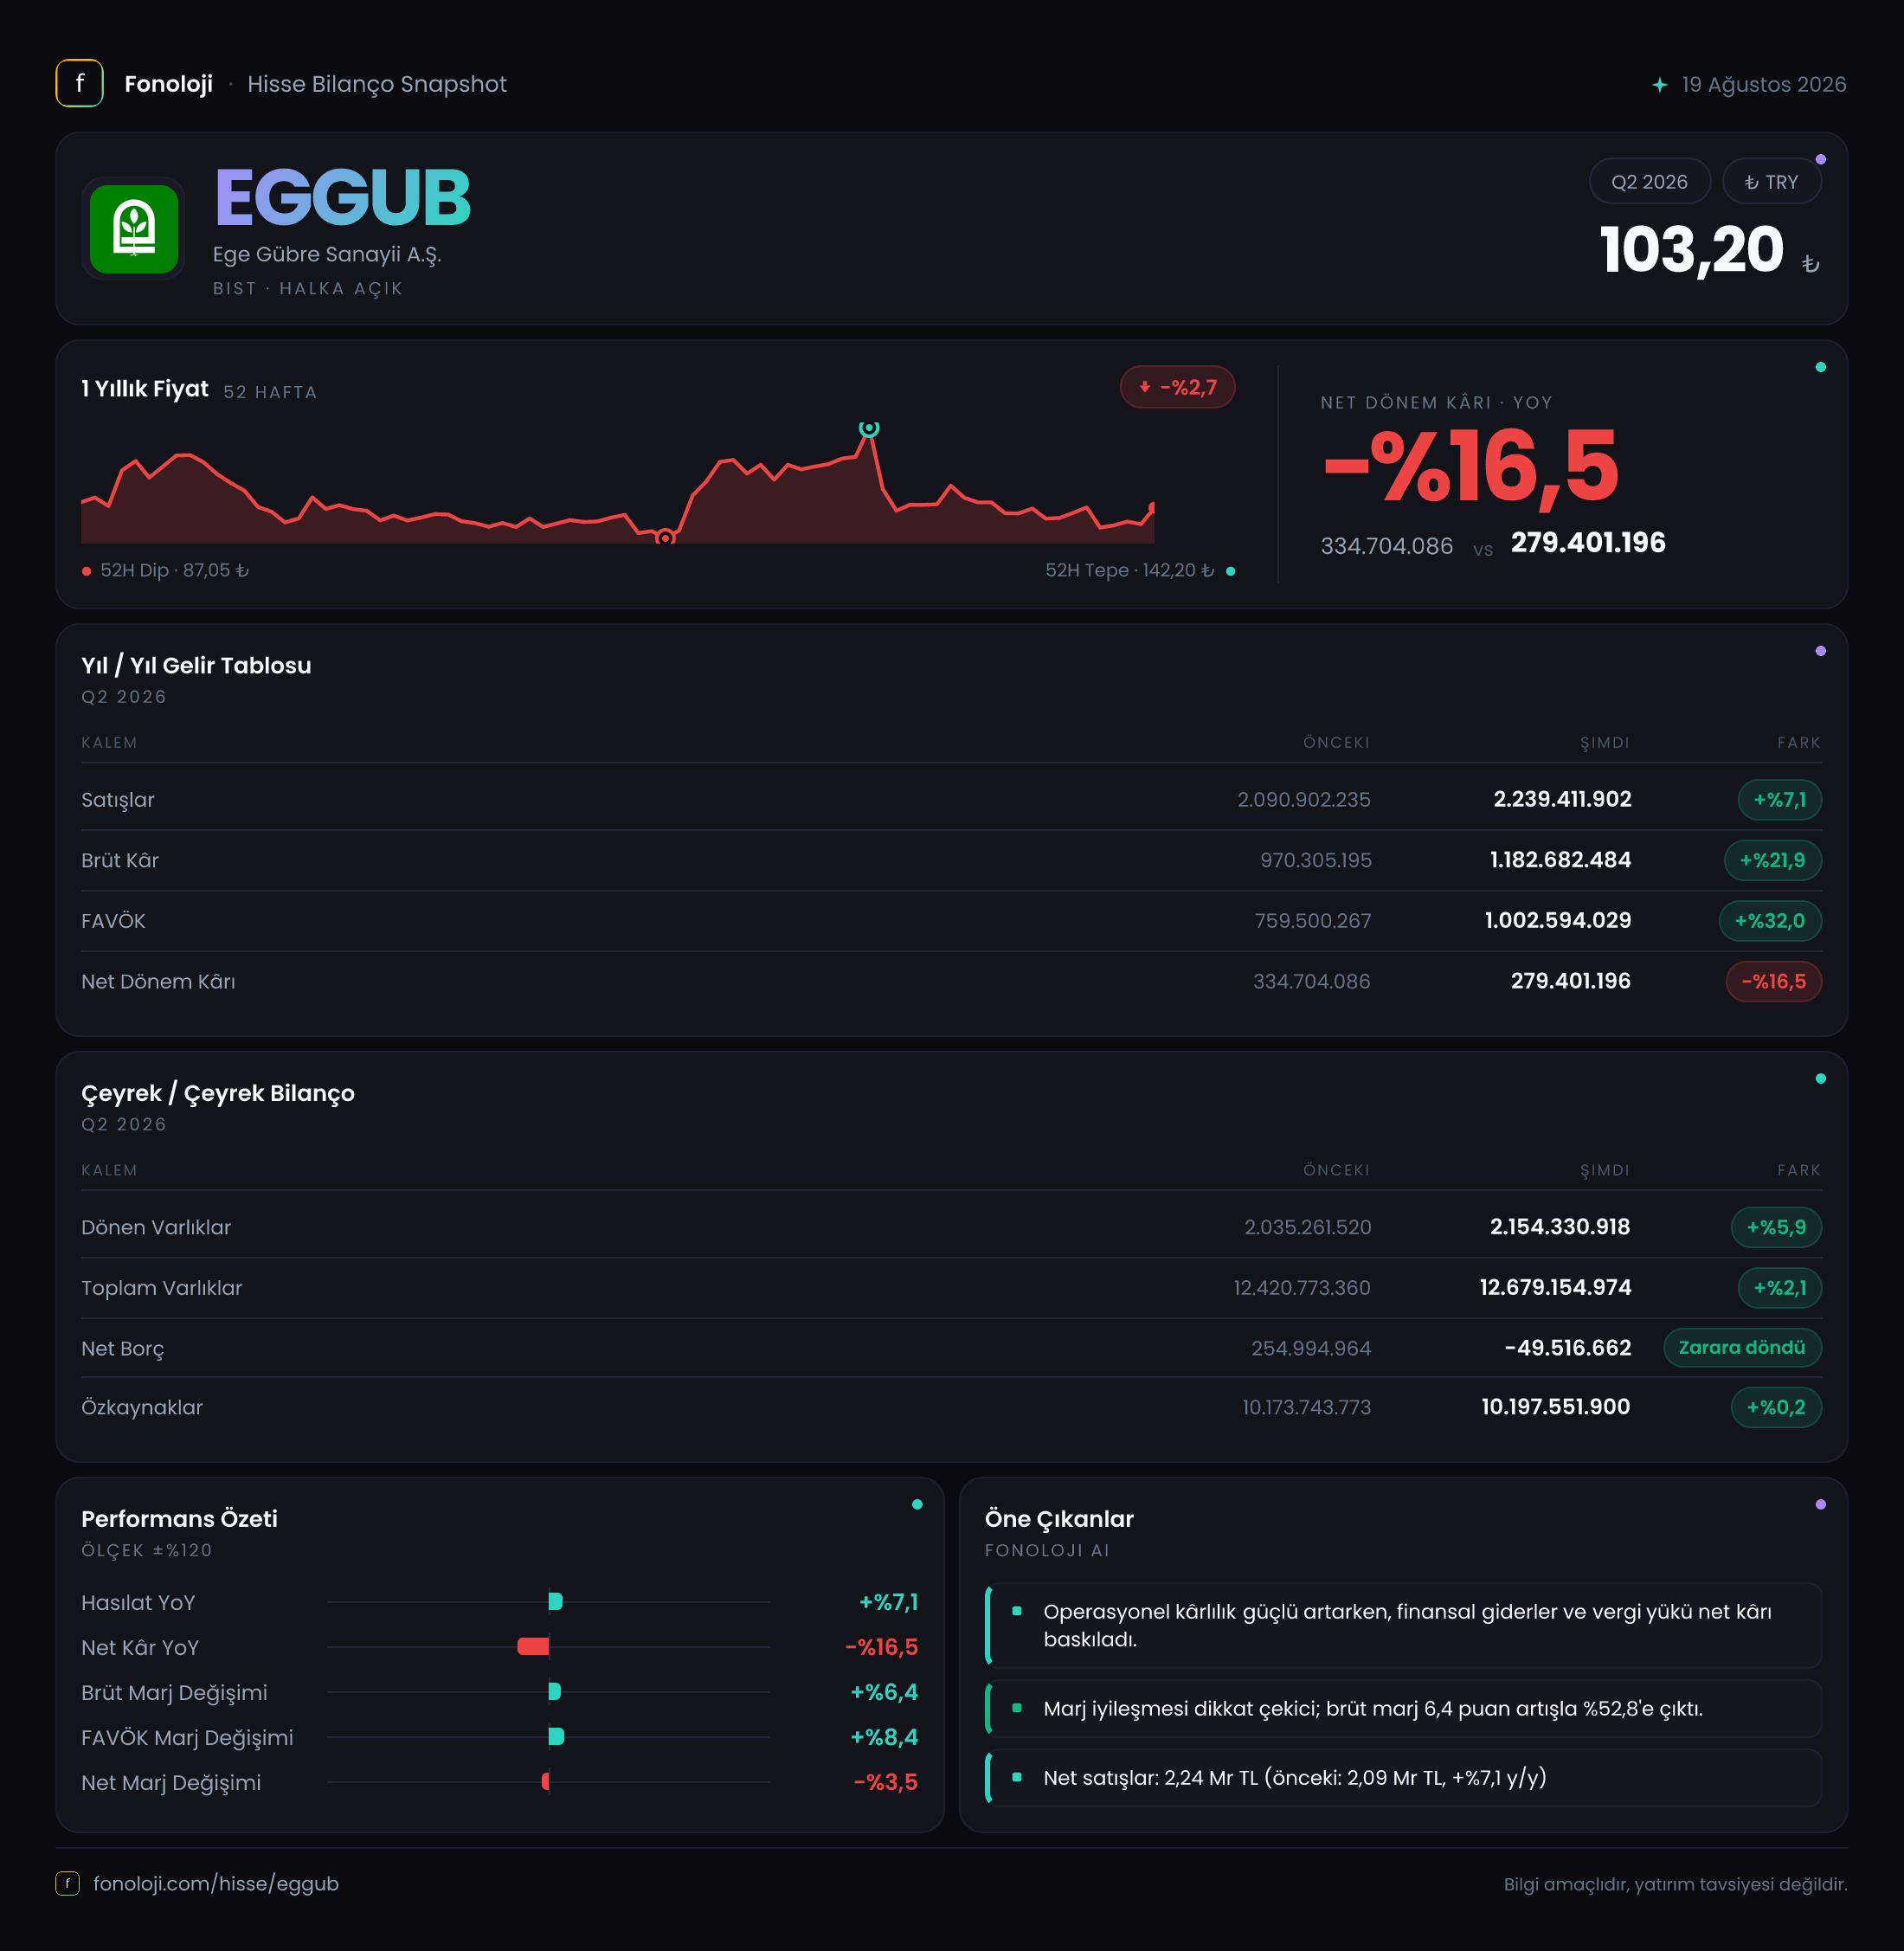
Ege Gübre Sanayii (EGGUB), gübre üretimi ve liman/terminal faaliyetleriyle farklı gelir dinamiklerine sahip bir iş modeli sunuyor. 2026/6AB sonuçları, satışların sınırlı büyüdüğü ancak brüt kâr ve FAVÖK’ün satışlardan çok daha hızlı arttığı bir döneme işaret ediyor. Buna karşılık net dönem kârı geriledi; yani operasyonel performanstaki iyileşme, dönem sonunda hissedarlara yansıyan kâra aynı ölçüde taşınamadı. Bilançonun en güçlü tarafı ise şirketin net borçtan çıkarak net nakit pozisyonuna geçmesi.
Burada önemli bir ayrım var: 2026/6AB verisi tek bir çeyreği değil, yılın ilk 6 aylık birikimli dönemini ifade ediyor. Çeyreklik trend verisi paylaşılmadığı için, ikinci çeyrekte ilk çeyreğe göre ivmenin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını bu verilerle ölçmek mümkün değil.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 2,1 milyar TL’den 2,2 milyar TL’ye yükselerek %7,1 arttı. Nominal olarak büyüme var; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel anlamda güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle EGGUB, satışlarını enflasyonun altında artırmış durumda. Bu da satış hacmi, ürün fiyatları veya müşteri karmasında reel bir güçlenme olup olmadığının ayrıca incelenmesi gerektiğini gösteriyor.
Satışların sınırlı büyümesine rağmen brüt kârın 970,3 milyon TL’den 1,2 milyar TL’ye yükselmesi, şirketin satış başına daha yüksek kârlılık ürettiğini ortaya koyuyor. Bu gelişme; ürün fiyatlama gücü, daha kârlı ürün veya hizmet karması, maliyetlerin satışlardan daha yavaş artması ya da liman faaliyetlerinin katkısının yükselmesi gibi faktörlerle ilişkili olabilir. Ancak paylaşılan veriler bu nedenlerden hangisinin baskın olduğunu göstermiyor; bu nedenle operasyonel iyileşmenin kaynağını teyit etmek için faaliyet raporu ve segment detayları önemli olacak.
Çeyreklik veri bulunmadığından, satışların 2026’nın ikinci çeyreğinde ilk çeyreğe göre ivme kazanıp kazanmadığını söylemek mümkün değil. Yatırımcı açısından bir sonraki kritik soru, şirketin bu yüksek marj seviyelerini yılın ikinci yarısında koruyup koruyamayacağı olacak.
Kârlılık
EGGUB’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %46,2’den %54,5’e yükseldi. Bu, satışların yaklaşık yarısından fazlasının brüt kâr olarak kaldığı anlamına geliyor ve şirketin maliyet yapısında belirgin bir iyileşme olduğunu gösteriyor. Marjdaki yaklaşık 8,3 puanlık artış, satış büyümesinin enflasyonun gerisinde kalmasına rağmen kârlılığın neden güçlü göründüğünü açıklayan temel unsur.
FAVÖK ise 759,5 milyon TL’den 1,0 milyar TL’ye çıkarak %32,0 büyüdü. FAVÖK marjı da yaklaşık %36,2’den %45,5’e yükseldi. Yani şirket, her 100 TL satıştan geçen yıl yaklaşık 36 TL operasyonel nakit kârlılık üretirken bu dönemde yaklaşık 46 TL seviyesine ulaşmış görünüyor. FAVÖK’ün satışlardan yaklaşık 25 puan daha hızlı büyümesi, faaliyet giderlerinin kontrol altında tutulduğunu veya brüt kârdaki iyileşmenin önemli bölümünün faaliyet kârına taşındığını düşündürüyor.
Buna karşın net dönem kârı 334,7 milyon TL’den 279,4 milyon TL’ye gerileyerek %16,5 düştü. Net kâr marjı da yaklaşık %15,9’dan %12,7’ye indi. Böylece operasyonel kârlılık güçlenirken net kârlılık zayıfladı. Bu ayrışma; finansman giderleri, amortisman, vergi veya operasyon dışı kalemlerin FAVÖK sonrasında kârı aşağı çektiğini gösteriyor olabilir. Ancak bu kalemlere ilişkin ayrıntı verilmediğinden, düşüşün kesin nedeni olarak herhangi bir unsuru öne çıkarmak doğru olmaz.
Özetle şirketin faaliyet motoru güçlü çalışıyor; fakat bu güç henüz net kâr satırına tam olarak yansımış değil. Yatırımcı için izlenmesi gereken konu, yüksek FAVÖK marjının sürdürülebilir olup olmadığı ve net kâr ile FAVÖK arasındaki farkın sonraki dönemlerde kapanıp kapanmayacağıdır.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 12,4 milyar TL’den 12,7 milyar TL’ye yükselerek %2,1 arttı. Bu artış oldukça sınırlı; şirketin bilanço büyümesi nominal olarak gerçekleşse de yüksek enflasyon dikkate alındığında reel büyüme göstermiyor. Dönen varlıklar 2,0 milyar TL’den 2,2 milyar TL’ye çıkarak %5,9 artarken duran varlıklar 10,4 milyar TL’den 10,5 milyar TL’ye yükseldi.
Dönen varlıkların toplam varlıklar içindeki payı yaklaşık %17 seviyesinde. Bu yapı, bilanço ağırlığının duran varlıklarda olduğunu gösteriyor. Dolayısıyla şirketin likiditesi yalnızca kısa vadeli varlık büyüklüğüyle değil, faaliyetlerden yaratılan nakit ve liman/üretim varlıklarının verimliliğiyle birlikte değerlendirilmelidir.
Özkaynaklar 10,2 milyar TL seviyesinde yatay kaldı ve yalnızca %0,2 arttı. Toplam varlıkların yaklaşık %80’i özkaynaklarla finanse ediliyor. Bu yüksek özkaynak payı, bilançonun finansal kaldıraç açısından sağlam olduğunu gösteriyor. Bununla birlikte net kâr elde edilmesine rağmen özkaynakların neredeyse değişmemesi, dönem içindeki kârın sermaye hareketleri, temettü veya enflasyon muhasebesi etkileriyle dengelenmiş olabileceğini düşündürüyor; kesin değerlendirme için özkaynak değişim tablosu gerekir.
Net borç, önceki yıl sonundaki 255,0 milyon TL’den -49,5 milyon TL’ye geriledi. Bu, şirketin net borçlu yapıdan yaklaşık 49,5 milyon TL net nakit pozisyonuna geçtiği anlamına geliyor. Net borç/FAVÖK rasyosu da pratik olarak negatif seviyede; şirketin operasyonel kârlılığı borçla finanse edilmiyor. Bu durum faiz ve refinansman riskini azaltan önemli bir avantaj.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılın aynı dönemindeki -26,6 milyon TL’den -32,1 milyon TL’ye geriledi ve negatif etki %20,7 arttı. Enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi bu kalemde izleniyor. Negatif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirketin kârına yaklaşık 32,1 milyon TL negatif katkı yaptığını gösteriyor.
Bu tutar, 279,4 milyon TL’lik net dönem kârına göre yaklaşık %11,5 büyüklüğünde. Dolayısıyla TAS 29 etkisi tek başına şirketin kâr performansını açıklamıyor; ancak net kâr ile operasyonel kârlılık arasındaki farkı artıran önemli unsurlardan biri. FAVÖK’ün yüksek olması, enflasyon muhasebesinin operasyonel performansı bozmadığını; etkinin daha çok raporlanan net kâr seviyesinde hissedildiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
EGGUB’de bu dönemin ana hikâyesi, zayıf reel satış büyümesine karşılık güçlü marj genişlemesi ve bilanço iyileşmesi. Şirket satışlarını enflasyonun gerisinde artırmasına rağmen brüt kâr ve FAVÖK marjlarını belirgin biçimde yükseltmiş durumda. Net borçtan net nakde geçiş de finansal riskleri azaltıyor ve şirketin faiz maliyetlerine karşı dayanıklılığını artırıyor.
Bununla birlikte yatırımcıların şu başlıklara odaklanması gerekiyor:
- %45,5 FAVÖK marjı sürdürülebilir mi, yoksa dönemsel fiyatlama ve maliyet koşullarının sonucu mu?
- Satış büyümesi enflasyonun altında kalmaya devam ederse, yüksek marjlar toplam kâr büyümesini ne ölçüde destekleyebilir?
- FAVÖK güçlü iken net kâr neden geriliyor ve bu fark sonraki dönemlerde kapanacak mı?
- Net nakit pozisyonu kalıcı mı, yoksa işletme sermayesi veya dönemsel nakit hareketlerinden mi kaynaklanıyor?
- Çeyreklik veri açıklandığında ikinci çeyrekte satış ve marj ivmesinin nasıl değiştiği mutlaka kontrol edilmeli.
Sonuç olarak veri, operasyonel açıdan güçlenen fakat net kâr üretimi ve reel satış büyümesi açısından daha karmaşık bir tablo sunuyor. EGGUB’nin yatırım hikâyesi, yüksek marjların korunmasına ve bu marjların sürdürülebilir biçimde net kâra dönüşmesine bağlı. Yatırım tavsiyesi değildir.