
Açılış
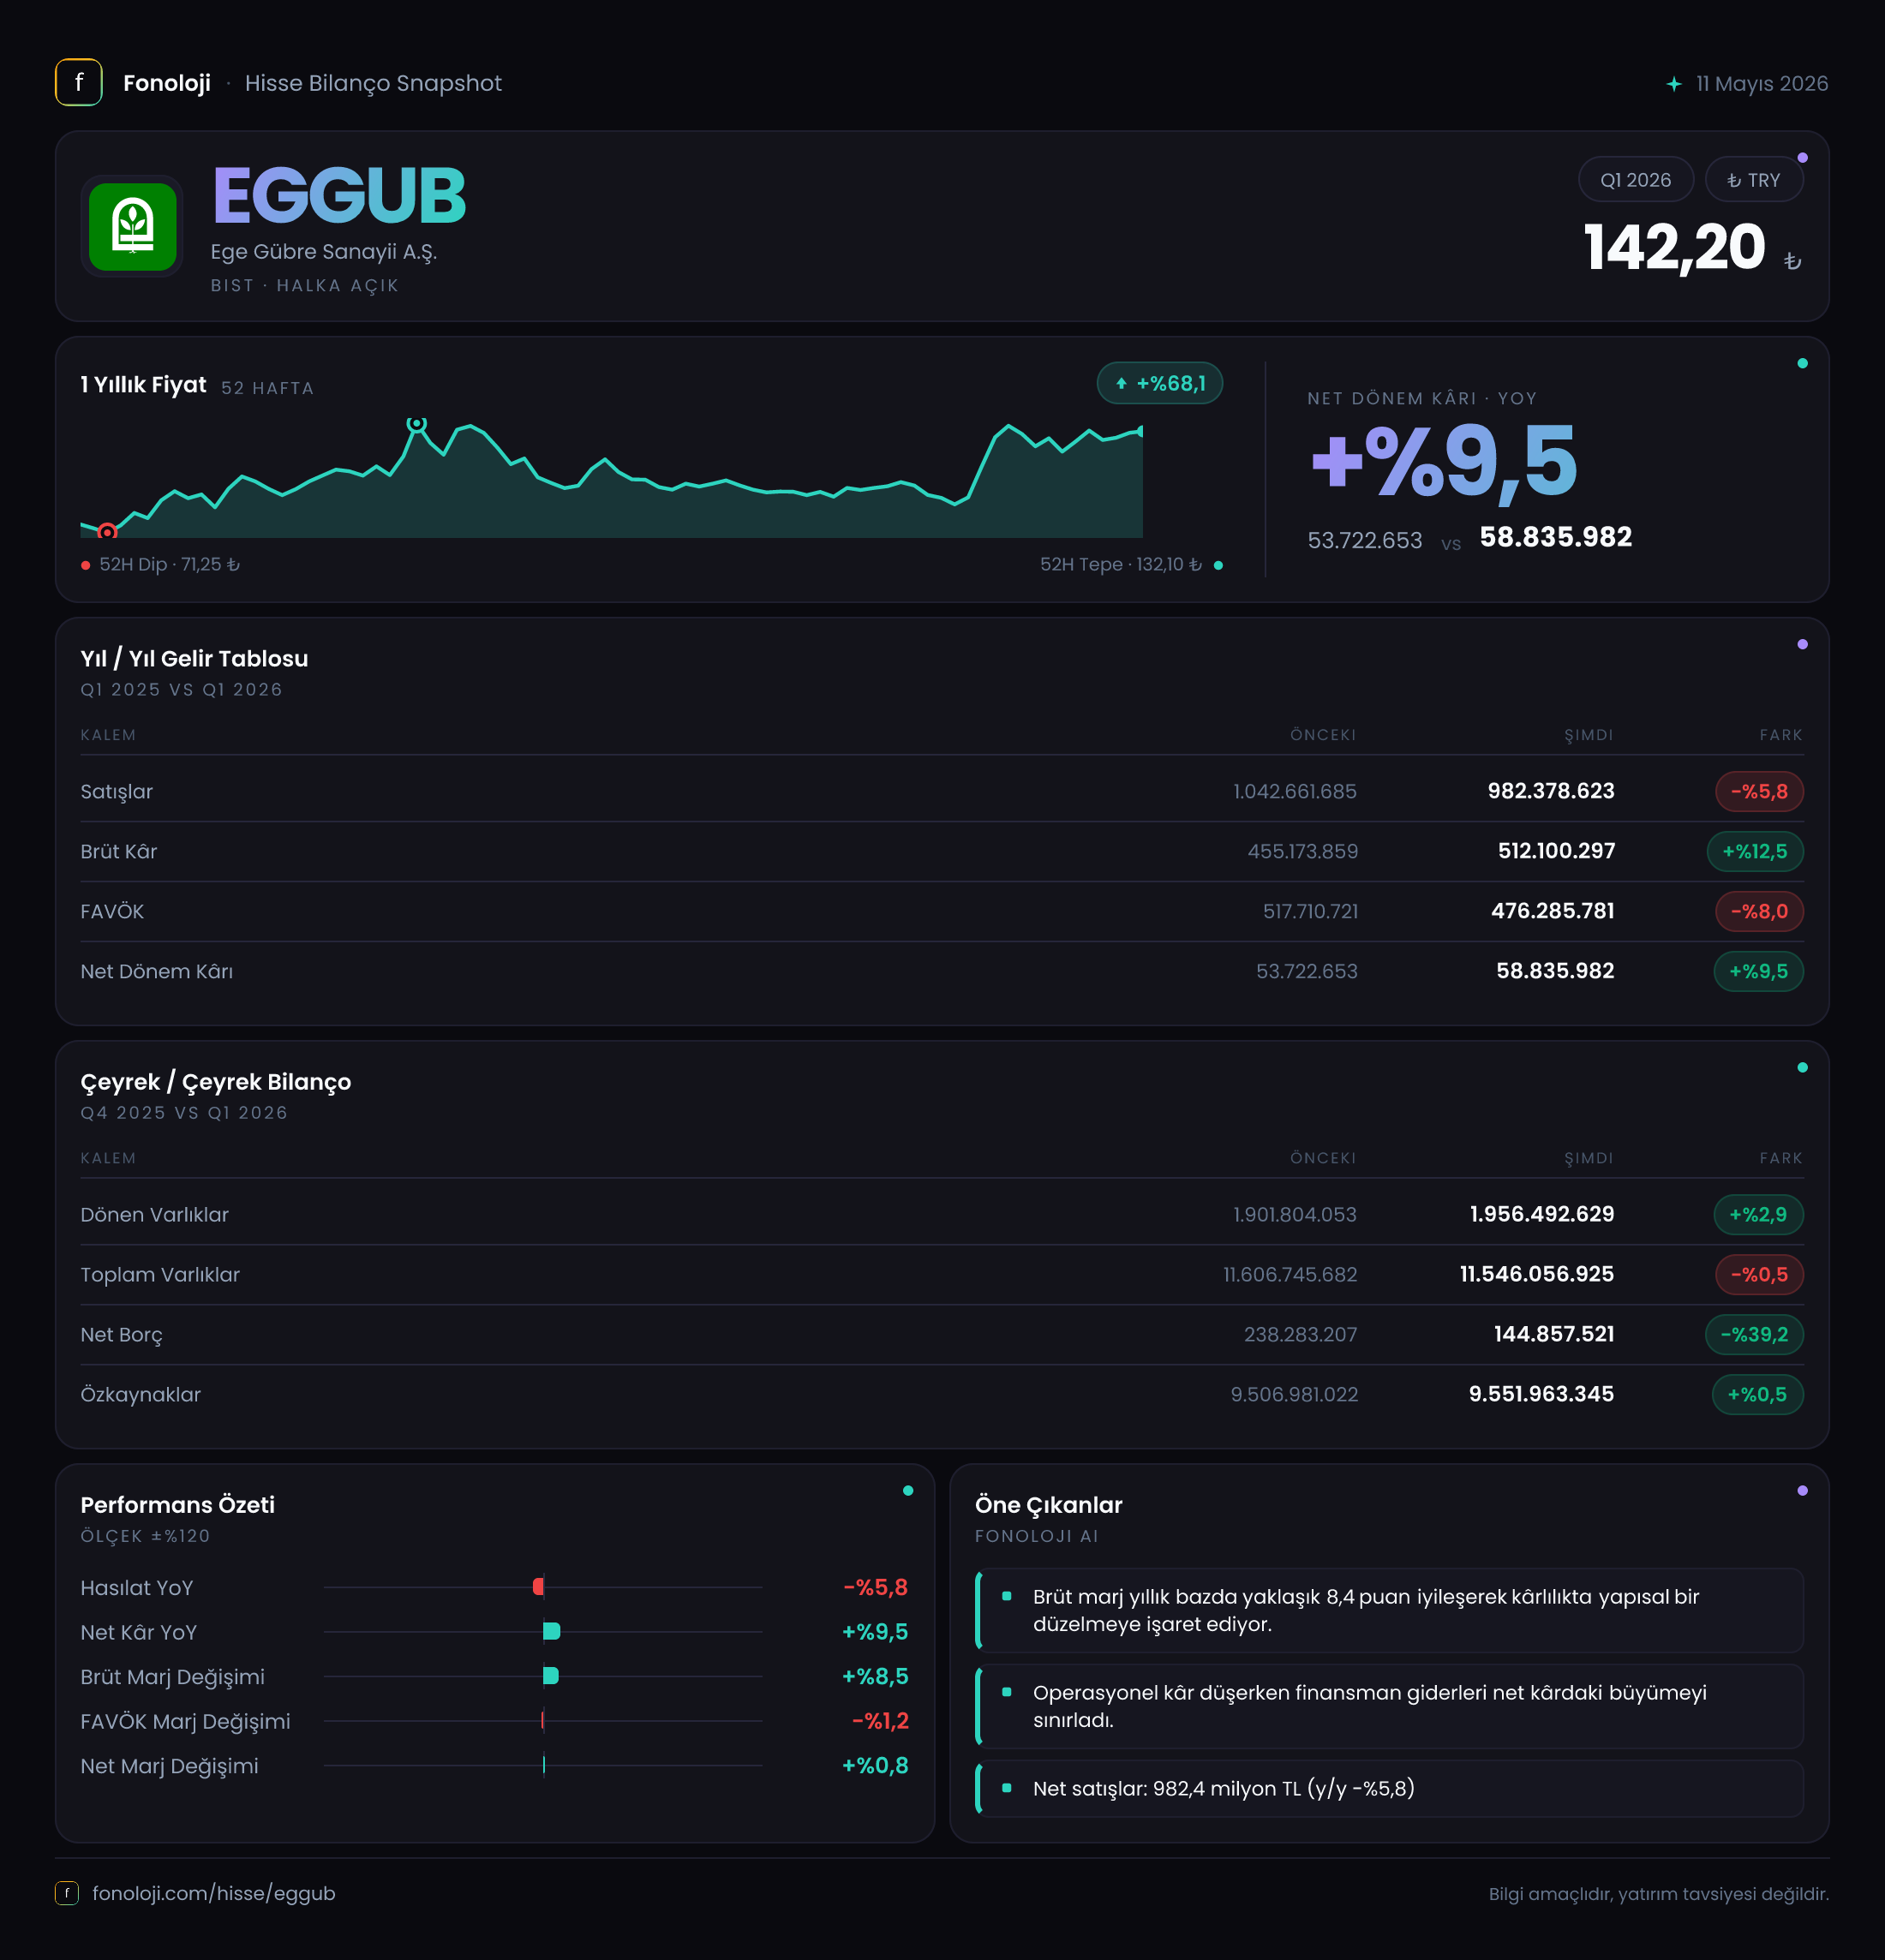
Ege Gübre Sanayii, gübre üretimi ve liman işletmeciliği faaliyetleriyle emtia fiyatları, tarımsal talep ve dış ticaret hareketlerinden etkilenen bir şirket. 2026/3AB döneminde şirketin satışları nominal olarak gerilerken, kârlılık göstergeleri belirgin biçimde iyileşti. Satışların %5,8 düşerek 982,4 milyon TL’ye inmesine karşılık brüt kâr %12,5, FAVÖK ise %12,6 arttı. Bu tablo, şirketin yalnızca daha fazla satış yapmaya değil, mevcut satışlardan daha yüksek kârlılık üretmeye odaklandığını gösteriyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki nominal gerileme dikkatle izlenmeli.
Satış Hikayesi
Ege Gübre’nin satışları geçen yılın aynı dönemindeki yaklaşık 1,0 milyar TL’den 982,4 milyon TL’ye geriledi. Yüzde 5,8’lik düşüş ilk bakışta sınırlı görünebilir; ancak yüksek enflasyon ortamında satışların nominal olarak dahi azalması, reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını tamamen satış hacmine veya toplam ciroya yansıtamamış görünüyor.
Burada iki olasılık öne çıkıyor: Gübre fiyatlarında veya satış hacimlerinde zayıflama yaşanmış olabilir ya da şirketin ürün ve faaliyet karması değişmiş olabilir. Veriler bu ayrımı yapmaya yetmiyor. Bu nedenle sonraki dönemlerde satışların yeniden nominal büyümeye dönüp dönmediği, özellikle de enflasyonun üzerinde bir artış üretip üretemediği kritik olacak.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle çeyrekten çeyreğe ivme, mevsimsellik veya son çeyrekteki faaliyet eğilimi konusunda sağlıklı bir yorum yapmak mümkün değil. Ege Gübre gibi tarımsal faaliyetlere bağlı şirketlerde dönemsel talep, gübreleme takvimi ve emtia fiyatları satış performansını etkileyebileceğinden, tek bir ara dönem verisi yerine yılın devamındaki sonuçları görmek önemli.
Buna karşın satışların gerilemesine rağmen kâr kalitesinin yükselmesi olumlu bir ayrışma yaratıyor. Şirket, daha düşük ciro üzerinden daha yüksek brüt kâr ve FAVÖK üretmiş. Bu durum fiyatlama gücü, maliyet kontrolü veya daha kârlı ürün/hizmet karmasına işaret edebilir; ancak bu iyileşmenin sürdürülebilirliği henüz kanıtlanmış değil.
Kârlılık
Şirketin brüt kârı 455,2 milyon TL’den 512,1 milyon TL’ye yükseldi. Böylece brüt kâr marjı yaklaşık %45,5’ten %52,1’e çıktı. Satışlar azalırken brüt marjın yaklaşık 6,6 puan yükselmesi, dönem sonuçlarının en güçlü tarafı. Ege Gübre, geçen yılın aynı dönemine kıyasla her 100 TL’lik satıştan yaklaşık 52 TL brüt kâr üretirken, önceki yıl bu tutar yaklaşık 46 TL seviyesindeydi.
FAVÖK de 392,5 milyon TL’den 441,8 milyon TL’ye çıktı. FAVÖK marjı yaklaşık %39,2’den %45,0’e yükseldi. Brüt marj ile FAVÖK marjının birlikte iyileşmesi, operasyonel giderlerin de satışlara oranla kontrol altında kaldığını gösteriyor. Bu, yalnızca muhasebesel bir brüt kâr artışından ziyade faaliyet kârlılığının da güçlendiğine işaret ettiği için önemli.
| KPI | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Satışlar | 982,4 mn TL | 1,0 mlr TL | -%5,8 | | Brüt kâr marjı | %52,1 | %45,5 | +6,6 puan | | FAVÖK marjı | %45,0 | %39,2 | +5,8 puan | | Net kâr marjı | %6,0 | %5,4 | +0,8 puan |
Net dönem kârı 53,7 milyon TL’den 58,8 milyon TL’ye yükseldi ve artış %9,5 oldu. Net kâr marjı da yaklaşık %5,4’ten %6,0’a geldi. Bununla birlikte FAVÖK’ün 441,8 milyon TL seviyesinde olmasına karşın net kârın yalnızca 58,8 milyon TL kalması, amortisman, finansman giderleri, vergi ve enflasyon muhasebesi gibi kalemlerin faaliyet kârını önemli ölçüde aşağı çektiğini düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için net kârdaki baskının kaynağını kesinleştirmek mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %0,5 gerileyerek 11,5 milyar TL’ye indi. Dönen varlıklar %2,9 artışla 2,0 milyar TL’ye yükselirken, duran varlıklar %1,2 düşüşle 9,6 milyar TL oldu. Bu değişim, bilançonun genel olarak yatay kaldığını ve varlık yapısında büyük bir dönüşüm yaşanmadığını gösteriyor.
Özkaynaklar 9,5 milyar TL’den 9,6 milyar TL’ye çıkarak %0,5 arttı. Toplam varlıkların yaklaşık %84’ünün özkaynaklarla finanse edilmesi, sermaye yapısının güçlü olduğuna işaret ediyor. Bu yüksek özkaynak oranı, faiz ve kur oynaklığının arttığı dönemlerde şirketin finansal dayanıklılığını destekleyen önemli bir unsur.
Net borç ise 238,3 milyon TL’den 144,9 milyon TL’ye geriledi. %39,2’lik azalış, borçluluk açısından olumlu. Net borcun mevcut dönem FAVÖK’üne oranı yaklaşık 0,33x seviyesinde. Önceki dönemin yıllık FAVÖK’üyle birebir karşılaştırma yapılamadığı için bu oranı kesin bir yıllık borçluluk göstergesi gibi okumamak gerekir; yine de şirketin net borcunun faaliyet kârına kıyasla düşük olduğu görülüyor. Borçtaki düşüş, faiz giderleri ve finansman riskinin sınırlanması açısından fırsat yaratıyor.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini net parasal pozisyon kalemi üzerinden finansal tablolara yansıtıyor. Ege Gübre’nin net parasal pozisyonu geçen yıl -107,0 milyon TL iken bu dönem +4,3 milyon TL oldu.
Bu değişim, geçen yıl enflasyon muhasebesi kaynaklı net parasal kaybın şirket kârını aşağı çektiğini, bu dönem ise etkinin sınırlı bir parasal kazanca döndüğünü gösteriyor. Net parasal pozisyonun 111,3 milyon TL iyileşmesi, net kârdaki 5,1 milyon TL’lik artıştan daha büyük. Ancak bu kalem operasyonel faaliyetlerin doğrudan sonucu değil; enflasyon, parasal varlık-borç dengesi ve bilanço yapısından etkilenen muhasebesel bir sonuç. Bu nedenle kârlılık değerlendirmesinde FAVÖK ve nakit yaratımıyla birlikte ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
Ege Gübre’nin 2026/3AB sonuçları, “daha düşük satış, daha güçlü marj” hikâyesi sunuyor. Ana fırsatlar şunlar:
- Brüt kâr ve FAVÖK marjlarının belirgin yükselmesi, operasyonel verimlilik ve fiyatlama gücüne işaret ediyor.
- Net borcun 144,9 milyon TL’ye düşmesi, bilanço riskini azaltıyor.
- Özkaynakların 9,6 milyar TL seviyesinde olması, şirketin finansal tamponunu güçlendiriyor.
- Net parasal pozisyonun negatiften pozitife dönmesi, enflasyon muhasebesinin kâr üzerindeki baskısını hafifletiyor.
Bununla birlikte risk tarafında ilk sırada satışların enflasyonun altında kalması var. Cirodaki %5,8’lik düşüş, marj iyileşmesine rağmen talep veya fiyatlama tarafında kırılganlık olabileceğini gösteriyor. Ayrıca yüksek FAVÖK marjının devam edip etmeyeceği; gübre fiyatları, hammadde maliyetleri, liman faaliyetleri ve ürün karmasına bağlı olacak. Net kârın FAVÖK’e kıyasla düşük kalması da finansman, amortisman ve enflasyon muhasebesi etkilerinin izlenmesini gerektiriyor.
Sonuç olarak bu çeyrek, Ege Gübre için operasyonel kârlılık ve bilanço açısından olumlu; satış büyümesi açısından ise temkinli okunmalı. Yatırımcıların sonraki dönemlerde özellikle satışların yeniden enflasyonun üzerinde büyüyüp büyümediğine, marjların korunmasına ve net kârın FAVÖK artışını daha güçlü yansıtıp yansıtmadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.